






美银研报解读:代理式 AI 不会商品化软件,护城河转向数据与控制
深潮TechFlow热度: 5333
美银研报指出代理式AI不会使软件商品化,反而推动护城河从界面和功能转向可信数据、行业知识、AI控制面及合作伙伴网络;软件支出增速因AI跨功能蚕食仅微降2.3个百分点,价值重心向执行层、治理层和数据底座迁移,个股表现分化取决于其在控制、数据与集成生态中的位置。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
撰文:Rita
13.2%对 10.9%。高德纳(Gartner)把 2025 到 2030 年应用软件支出复合增速放在 13.2%,把 AI 跨功能蚕食后的增速放在 10.9%。2.3 个百分点的差距背后,是 AI 把编码成本降下来,生产部署、集成、治理和维护的成本没有降。
美国银行在 2026 年 10 月 20 日的报告里给出判断:代理式 AI(Agentic AI)不会让软件变成商品。护城河从界面和标准化实施转向可信数据、行业知识、AI 控制面和合作伙伴网络,价值从功能层转向执行层和治理层。
编码成本下降没有消除生产部署的复杂度,座位制定价承压,支出增速只被拖累 2.3 个百分点。软件商能否把 AI 收入从低个位数拉到两位数,是下一段要验证的变量。
编码未解决,克隆难落地
10 月初,一个叫 REA(Reverse Engineer Anything,反向工程工具)的工具把 AI 编码代理接上 Ghidra、Hopper 和 IDA,把已安装软件反向拆成简化蓝图,再让 AI 复刻功能。ArtCraft 用类似路径发布七个开源应用,模仿 Photoshop、Illustrator、Premiere Pro 和 Lightroom,界面和工具布局接近 Adobe 产品。
美银认为这些演示放大了“人人可建软件”的叙事。复刻菜单、面板和基础功能比匹配成熟商业软件的深度、可靠性、性能和文件兼容性容易得多。ArtCraft 自己把多个应用标为早期测试版(alpha)或开发中。计算机辅助设计(CAD)领域也有类似案例,开源 SolidCraft 提供参数化建模流程,但仿真、高级曲面、计算机辅助制造(CAM)和 2D 图纸仍未完成。
代理式编码分四类:纯提示生成应用、对话式开发、AI 加速编码、规格驱动开发。四类工具把自然语言变成软件创建界面,企业级落地仍依赖资深工程师、产品判断和领域知识。AI 代理擅长复刻、改编和迭代已知设计,生成真正新颖的概念仍然吃力。
护城河转向数据与控制
用户界面与用户体验(UI/UX)这个护城河在变弱。代理式 AI 更多通过应用程序接口(API)与应用交互,代理可以替用户操作笨拙的旧界面,界面熟悉度和设计质量的重要性下降。美银把防御重心放在可信业务数据、嵌入式行业知识、AI 控制面和合作伙伴网络上。
数据护城河要看数据怎么产生。客户导入的数据可携带,工作流运行中产生的审批历史、异常、升级路径、人工覆盖和最终结果更难复制。ServiceNow 强调 850 亿条生产工作流和 7 万亿笔交易作为 AI 业务上下文;SAP 在财务、供应链核心流程中生成类似上下文。业务上下文质量比原始数据量更重要。
AI 控制面成为新护城河。SAP 要求第三方模型构建的 AI 代理通过自身受治理平台访问系统;ServiceNow 的 AI Control Tower 跨企业发现、监控和治理 AI 代理,可以关停越权代理。美银预计不会由一家公司控制所有代理,企业级控制塔之下会分层并存:微软管生产力工具,SAP 管企业资源计划(ERP),ServiceNow 管 IT 和工作流,Twilio、Sinch 等通信平台即服务(CPaaS)厂商管客户通信。
系统集成商和增值经销商网络被低估。企业部署很少在软件销售后结束,集成、迁移、流程重设计、本地化、培训和持续优化都需要合作伙伴。代理式 AI 可以自动化常规配置和编码,同时带来数据准备、治理、控制、审计和跨系统协调的新需求。
座位制定价承压
座位制收费遇到代理式 AI 的直接冲击。代理执行更多工作,用户数不增加,按人头收费的基数被压住。美银看到软件商转向消费制和结果制,按 token、动作、对话或完成结果收费。定价仍在实验期,客户抵触可能拖慢从订阅制转出的速度。
SAP 的货币化混合座位制和消费制,Joule Copilot 和 Joule Studio 支撑约 40 个领域代理,客户可以组合和定制工作流。SAP 披露超过三分之二云订单含 AI,前 50 大交易中 90%含业务数据云(BDC)或 AI,不到 60%云客户已使用 AI,20 亿美元 BDC 合同已签署。美银把 SAP 放在防御位置,目标价 226 欧元,买入评级。
CAD 软件对座位制更敏感。Autodesk、Dassault Systèmes 和 Nemetschek 的护城河在跨设计、测试、制造和产品生命周期的准确数字记录,AI 生成的几何体仍要满足工程约束、经过仿真并连接下游流程。三家的定价仍以座位制为主,代理式 AI 对座位数的压制会直接触及收入模型。美银给 Autodesk 买入评级、目标价 300 美元,给 Dassault Systèmes 中性评级、目标价 25.6 欧元,给 Nemetschek 买入评级、目标价 93 欧元。
蚕食只拖累 2.3 个百分点
高德纳把 2025 到 2030 年应用软件支出复合增速放在 13.2%。把跨功能代理应用的蚕食算进去,传统功能市场增速降到 10.9%,差距 2.3 个百分点。2026 到 2030 年累计约 1160 亿美元支出从传统功能类别转向跨功能代理应用,年度蚕食额从 2026 年 4 亿美元升到 2027 年 20 亿美元、2028 年 110 亿美元、2029 年 250 亿美元、2030 年 790 亿美元。
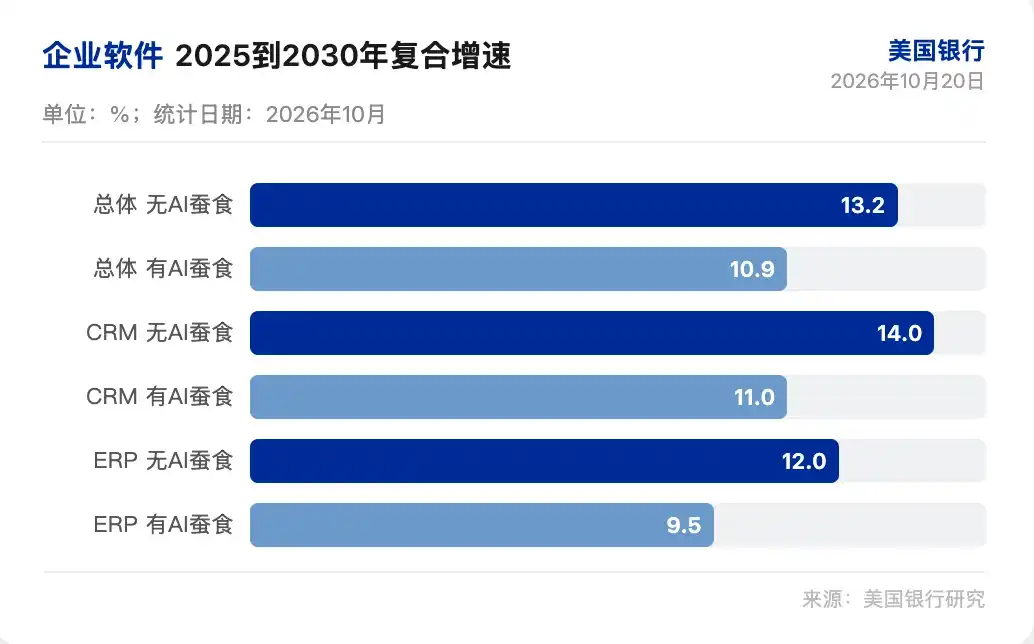
美银认为这 2.3 个百分点对应支出在类别之间转移,总额没有等额消失。能同时提供核心应用和跨企业编排的大平台可以在类别之间重新捕获支出,风险集中在只做单一功能的窄厂商。客户关系管理(CRM)增速从 14%降到 11%,ERP 从 12%降到 9.5%,供应链管理(SCM)从 13.5%降到 12.5%,内容服务从 10%降到 6%。跨功能代理应用预计占应用软件支出超过 10%,价值集中在控制编排、企业数据底座和工作流执行的厂商手里。
AI 投资决策更多由业务线参与。国际数据公司(IDC)调查显示,73%的代理式 AI 投资决策由业务和 IT 共同拥有或由业务主导。部分 AI 支出可能来自业务线生产力预算,减轻对集中 IT 软件预算的替代。
个股分化看护城河位置
美银把 SAP 放在防御位置。ERP 覆盖财务、人力、供应链、采购和客户体验,深度数据模型、嵌入式控制和监管工作流抬高切换成本,通用代理难以替代。SAP 的风险在边缘场景被生成式 AI 替代,监管要求、关键任务覆盖和切换成本把天平压向 SAP。
旅游 IT 的分销漏斗顶部会被个人代理重塑。美银给 Amadeus 跑输评级、目标价 53 欧元,给 Sabre 买入评级、目标价 52.5 美元,给 HBX 买入评级、目标价 12 欧元。个人代理难成为主流预订渠道,供应商控制库存、用户信任有限、隐私约束仍在,但代理可以在不执行交易的情况下改变旅行者发现和比较选项的方式。
CPaaS 的代理驱动通信会推高长期量增。美银给 Twilio 买入评级、目标价 320 美元,给 Bandwidth 中性评级、目标价 60 美元。数据平台和可观测性软件受益于代理带来的受治理数据需求和更复杂工作负载。美银给 Snowflake 买入评级、目标价 470 美元,给 MongoDB 买入评级、目标价 540 美元,给 Datadog 买入评级、目标价 305 美元,给 Dynatrace 买入评级、目标价 65 美元,给 Elastic 中性评级、目标价 108 美元。
开发工具和机器人流程自动化(RPA)的分化更明显。JFrog 买入评级、目标价 110 美元,GitLab 中性评级、目标价 54 美元,AI 改变软件开发生命周期,复杂度和安全需求上升,开发工具的战略性提高。UiPath 跑输评级、目标价 15 美元,概率型 AI 代理与确定性 RPA 争夺未来工作负载份额,AI 能力提升或成本下降会侵蚀 RPA 的价值主张。
代理式 AI 把价值推向控制面和数据,软件商能否把 AI 收入从低个位数拉到两位数,是下一段要验证的变量。
免责声明
本文系潮向研究对第三方券商研究报告(美国银行,2026 年 10 月 20 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
