






下跌有底、上涨封顶,贝莱德想靠PBIT吸引“老钱”
jk热度: 4349
贝莱德拟推出名为PBIT的缓冲型比特币ETF,通过价内看涨期权与更高行权价看涨期权组合(看涨价差),叠加短久期固收资产,实现约10%的下行亏损保护和上行收益封顶,专为风险敏感的机构及‘老钱’投资者设计,计划2027年1月上线。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
作者|jk
近期,贝莱德旗下 iShares Trust 提交 Form 485APOS,拟推出 iShares Bitcoin Managed Protection ETF,拟用代码 PBIT。
该基金是依据《1940 年投资公司法》注册的缓冲型 ETF,不直接持有比特币或比特币 ETP,而是以 IBIT 为参考资产,通过 FLEX 期权构建看涨价差(买入价内看涨期权、卖出更高行权价的看涨期权),并配置短久期固收资产。单个期权批次的初始最大亏损约为 10%,上行收益则被卖出期权的行权价封顶。
也就是说,这个产品的下跌有下限,上涨有封顶,可以说是专为了希望投资数字资产但是又不想承担的太大风险的“老钱”们准备的。这一产品计划 2027 年 1 月上线。目前上市交易所、发行日、管理费及总费用率还没有公布。
PBIT 是什么?
PBIT 是一只主动管理型 ETF,投资顾问为贝莱德基金顾问公司。招股书给出的投资目标是:为 IBIT 和/或类似的比特币敞口提供上行参与,同时寻求一定程度的下行保护。
基金不直接持币,既不买比特币,也不买比特币 ETP,敞口全部来自期权。托管与行政由纽约梅隆银行(BNY Mellon)承担。管理费和总费用率在招股书中均为空白,尚未披露;上市方面,招股书标注为提交后 75 天生效,上市交易所和发行日暂未指定。
策略拆解:看涨价差 + 固收
招股书将这套结构称为“Bitcoin Managed Protection Strategy”(比特币保护策略),由三部分组成。
第一步是买入价内看涨期权。每个批次买入行权价低于期初价格的价内看涨期权,用来获得比特币的参与度,并在价格跌破该行权价后提供保护。该行权价通常设在期初价格的约 90%,因此单个批次的初始最大亏损约为 10%。
第二步是卖出更高行权价的看涨期权。卖出期权收取的权利金用来抵消买入成本,代价是封顶:卖出期权的行权价决定了上行参与的大致上限。上限随开仓时的市场条件而定,招股书未给出具体数字。
第三步是固收现金管理。基金将资金投向现金、货币基金、短期国债和短期投资级债券,利息用于抵消期权成本,并部分对冲亏损。
不熟悉期权的读者,可以把 PBIT 理解成一份“打了折的比特币投资”:比特币涨的时候,你能分到大部分涨幅;跌的时候,亏损被压在一个有限的范围内;条件是涨到某个价位之后,再往上的部分就不归你了。
基金手里没有持有比特币。它的大部分资金放在国债、货币基金这类资产里,同时拿出一部分钱买一种叫看涨期权的合约。这种合约的规则是:到期时,如果 IBIT 的价格高于约定好的价格(行权价),持有人就能拿到差价;如果低于行权价,合约作废,最多亏掉买合约花的钱,不会再多。PBIT 买的行权价大约只有开仓时价格的 90%,所以只要价格没跌破这条线,基金的净值就基本跟着比特币 ETF 同涨同跌;一旦跌破,期权价值归零,但剩下的钱还在国债里,亏损也就停在大约 10% 的位置。这就是下跌下限的来源。
问题在于,这样一份合约本身不便宜,因为它已经很接近“赚钱状态”,价格自然高。为了压低成本,基金同时卖出另一份看涨期权,行权价定得更高,具体高多少要看开仓时的市场情况。卖期权会收到一笔钱,正好用来抵扣买期权的开销。代价是,基金等于向对方承诺:价格涨过那个更高的价位,超出的部分归对方。所以基金的收益到这里就封顶了。
换句话说,用收益换下限是一笔交易:下限是花钱买来的保险,收益封顶则是付保险费的方式。保费一部分靠让出上涨空间来付,另一部分靠国债和货币基金的利息来补。
至于为什么要分成三个批次:期权有到期日,如果只做一份,买入时点的好坏几乎决定一切。把仓位拆成三份、每月错开一份,滚动操作,就能把运气成分摊薄。不同批次的下限和上限各不相同,投资者最终拿到的是一个混合结果。
收益举例
假设某批次开仓时 IBIT 价格为 100,买入行权价 90,卖出行权价 125(假设的上限)。不计费用与利息,该批次到期时的大致结果有这么几种:
如果到期时 IBIT 涨到 140,比期初涨了 40%,PBIT 只能拿到约 25% 的收益,因为涨幅在 125 处封顶。此时,基金手里行权价 90 的期权价值 140 减 90,等于 50;但它卖出的行权价 125 的期权,要付给对方 140 减 125,等于 15。两者相抵,基金实际拿到 35。假设两份期权合计的净成本约为 10,扣掉之后收益约 25,相对期初价格 100,就是约 25%。
如果涨到 110,涨幅 10%,批次也大致赚 10%。跌到 80,下跌 20%,批次亏损约 10%,已经触到底;即便跌到 40,跌幅达 60%,批次的亏损仍然停在约 10%。实际产品由三个批次叠加。
相比现货 ETF,PBIT 的优势在哪?
与 IBIT 这类现货 ETF 相比,PBIT 的核心差异是把一部分不确定的比特币上涨收益换成了下跌的一个下限。
就设计来看,单个批次的初始最大亏损约 10%,而现货 ETF 和比特币的价格波动完全一致。这让有回撤约束的机构和财富管理客户更容易做配置,因为可预期的损失区间可以直接纳入风控框架。
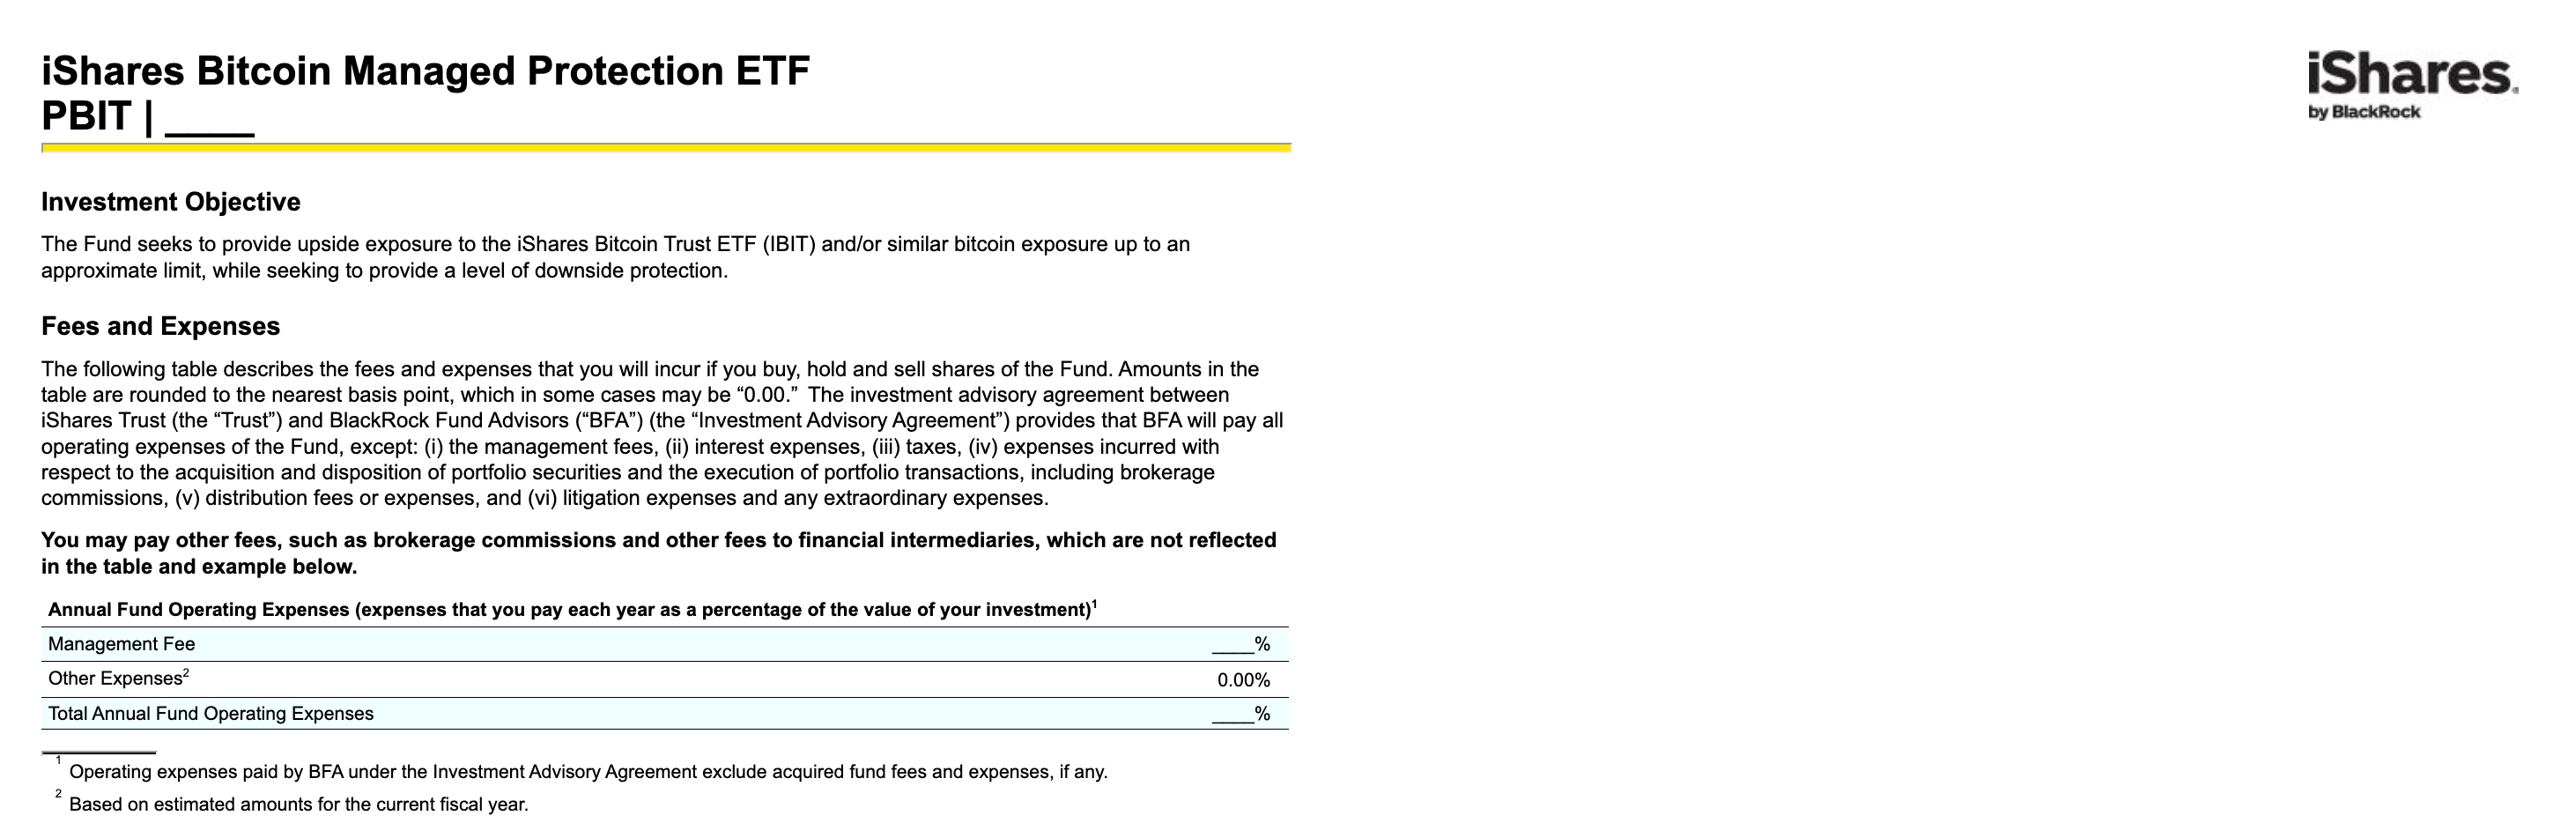
贝莱德提交的注册表格,来源:SEC
从产品设计看,PBIT 的潜在买家,很可能是对数字资产一直持观望态度的机构,或是有心布局、但受不了比特币超高波动的机构和家办们。
对观望型机构来说,现货 ETF 和比特币资产的回撤没有边界,而且波动性远比美股要高,很难给出一个让内部能接受的最大亏损数字;而 PBIT 把单个批次的初始亏损压在约 10%,亏损区间可以提前测算,风险预算也更容易设计。这类资金想要的是比特币的一部分上涨空间,同时不想在下跌周期里被深度套牢,PBIT 刚好提供了一个能向 LP 解释清楚的折中方案。
贝莱德的第三只比特币 ETF
Bloomberg Intelligence 分析师 James Seyffart 指出,这是贝莱德的第三只比特币相关 ETF 申请,称其为“缓冲型”(buffer)产品,投资者需要放弃部分上行来换取保护。前两只是现货 IBIT 和今年 6 月上线的 iShares Bitcoin Premium Income ETF(BITA),后者通过卖出看涨期权产生收益。两只新产品都限制了比特币的上行,BITA 是为了创造收益,PBIT 则是为了限制亏损。
同类产品已有先例,包括 Calamos 的 CBOJ、FT Vest 的 BFJA 和 Innovator 的 QBF。
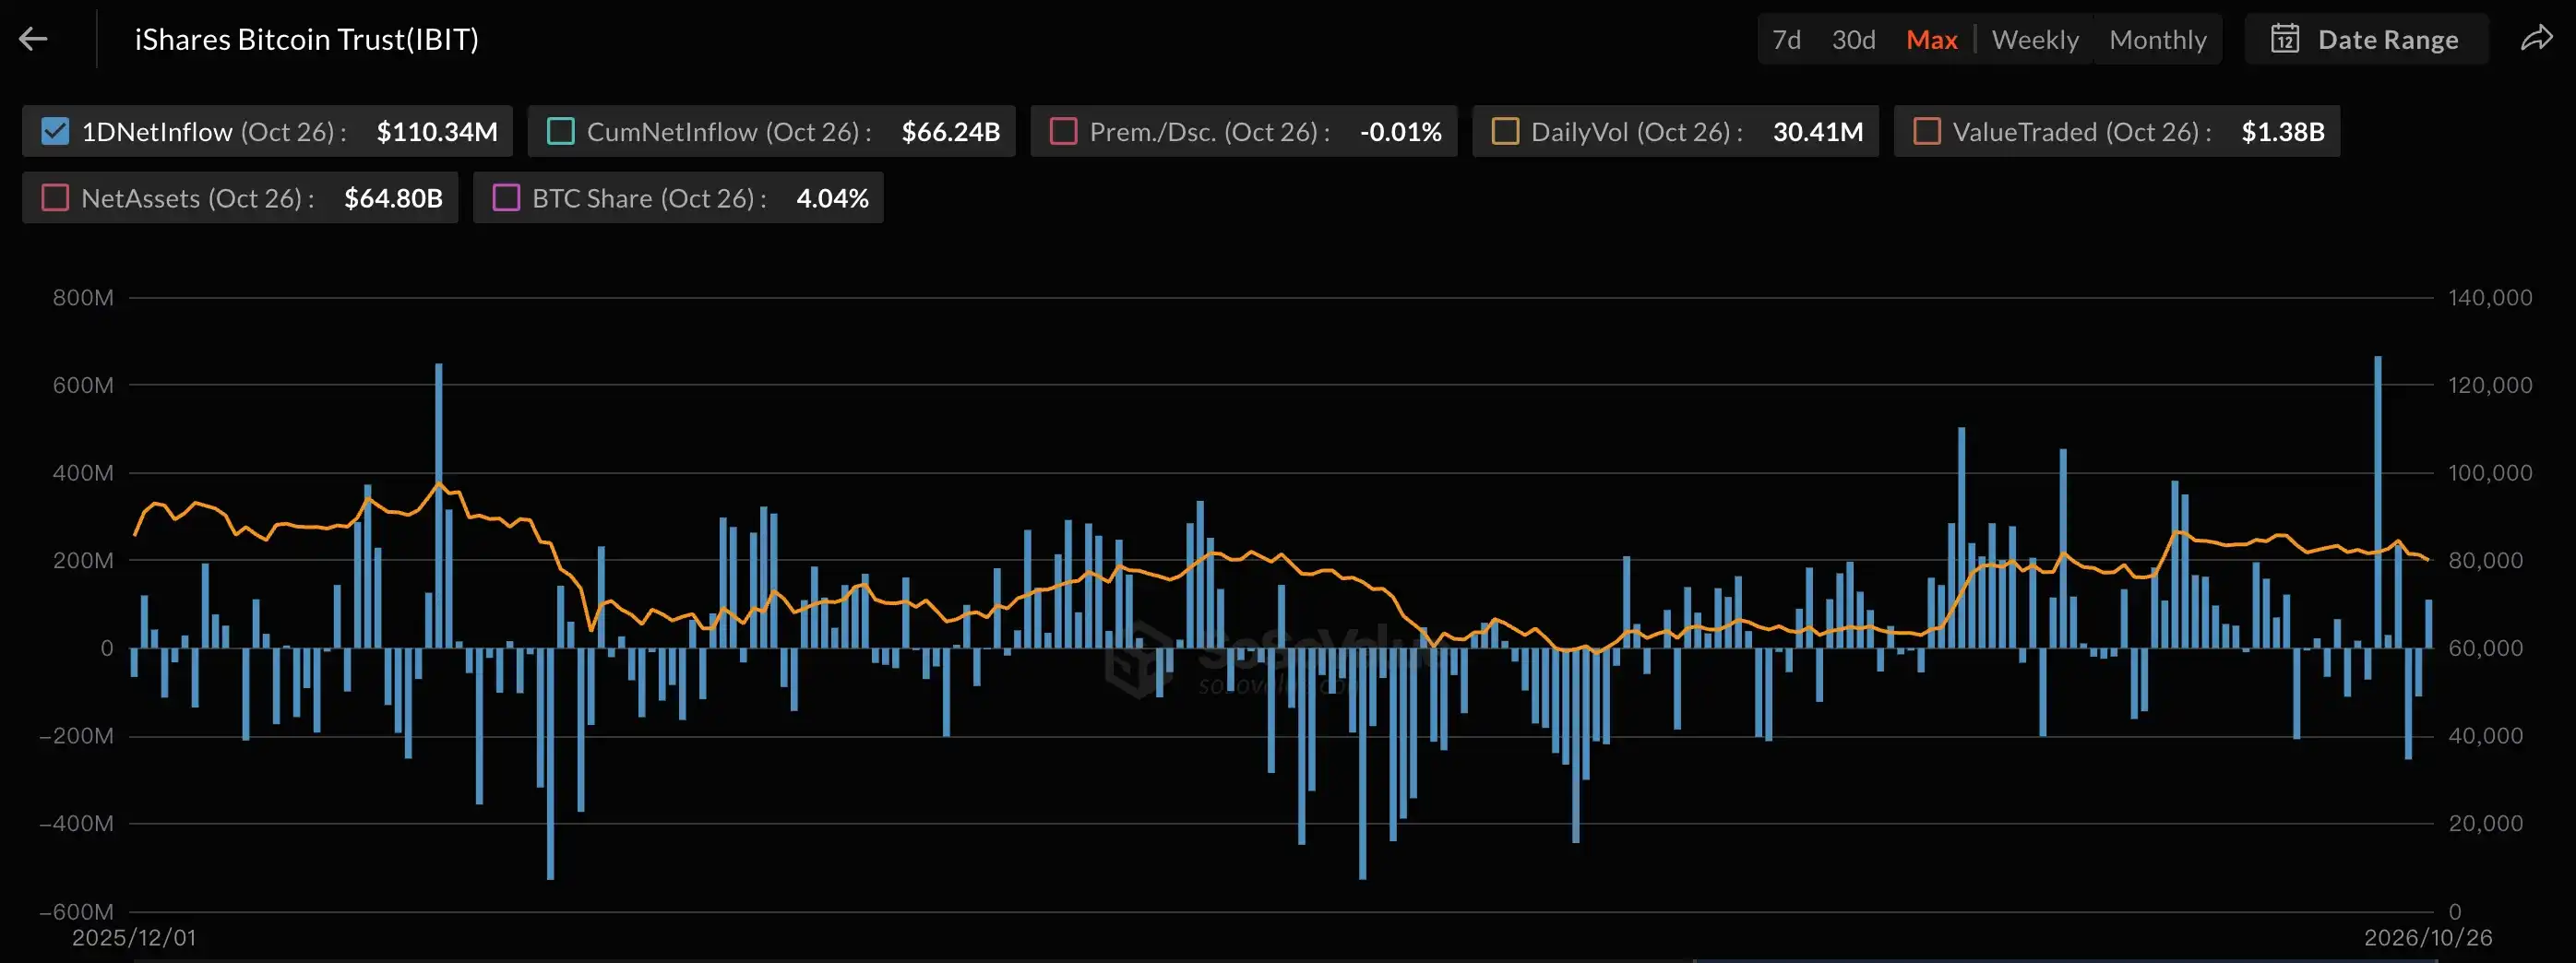
IBIT 净流入,来源:Sosovalue
根据 SoSoValue 数据,美国现货比特币 ETF 在 8 月净流入约 35.2 亿美元,是今年单月最高,ETF 总净资产从 7 月底的 762.9 亿美元升到 996.1 亿美元。9 月仍是净流入,约 26 亿美元;10 月截至发稿,月内累计净流出约 2 亿美元。其中,IBIT 的历史净流入 8 月底约 631 亿美元,10 月 26 日为 662.4 亿美元,两个月内累计净增约 30 亿美元。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
