






圣诞行情、还是2000年泡沫重演?华尔街两大历史剧本正面交锋
星球君的朋友们热度: 5276
文章探讨2026年美股市场面临的两种对立历史情景:德意志银行基于长期统计支持年底圣诞行情将延续,而BTIG策略师Krinsky以2000年科技泡沫为模板,警示半导体指数正重演崩盘前兆;核心分歧在于当前市场是否已完成充分筹码出清,期权情绪、板块超卖程度及科技财报反应均显示风险未释放。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
原文作者:许超
原文来源:华尔街见闻
当美联储暂停加息、科技巨头财报密集落地,华尔街正站在一个历史选择题面前:季节性多头规律能否再次奏效,还是 2000 年科技泡沫破裂的幽灵正在重现?
德意志银行和 BTIG 本周相继翻出历史账本,却得出截然相反的结论。德意志银行援引近百年市场数据,指向年底圣诞行情的惯性驱动力;BTIG 首席技术策略师 Jonathan Krinsky 则以 2000 年费城半导体指数崩溃为模板,警告市场正逼近一个向下的转折点。
两套叙事框架的碰撞,正在让投资者面临今年最难判断的方向性抉择。Krinsky 的核心论点并不在于财报数字本身,而在于"对市场反应的再反应"——他认为本轮反弹缺乏真正的筹码出清,期权市场的自满情绪尚未消散,这与历次真正底部形成前的面貌截然不同。
圣诞行情的历史依据
德意志银行的 Jim Reid 在本周的每日图表中援引自 1928 年以来的 S&P 500 数据,指出标普 500 在典型年份最后一次探底通常发生在 10 月 27 日前后,此后"在平均年份中基本是单边向上直至年底"。

Reid 进一步引用同行 Binky Chadha 和 Parag Thatte 的研究:在过去 23 个中期选举年中,有 21 个年份的标普 500 在 10 月初低点后的三个月内录得上涨。逻辑在于:选举不确定性消退、权益资产已经历一轮回调,而政治僵局通常被市场视为利好。
Reid 形容 2026 年走势是中期选举剧本的"温和版本"——标普 500 在 5 月 29 日创历史新高,年内涨幅约 11%,但近五个月后仅比高点低不足 1%。他的结论颇具节日气氛:"季节性规律不是命运,伊朗、人工智能和法国的担忧不会神奇消失。但如果历史可以借鉴,今天往往是圣诞行情开始升温的时刻。"
不过,Reid 自己也给出了明确的风险提示:平均值掩盖了巨大的分散性,1962 年、1974 年、2002 年和 2022 年都是中期选举年,最终演变成熊市。其中 2002 年,恰好是 2000 年科技泡沫最终触底的一年。
Krinsky 的 2000 年模板
Krinsky 早在 9 月便开始追踪 2000 年费城半导体指数(SOX)的历史模拟。他指出,2000 年 SOX 在 3 月 14 日触顶后,部分个股继续创出新高,但指数本身再未回头——与今年的走势高度吻合。在 2000 年的版本中,SOX 从 9 月初约 1200 点跌至 12 月初约 540 点,跌幅超过 55%,与圣诞行情毫无关系。
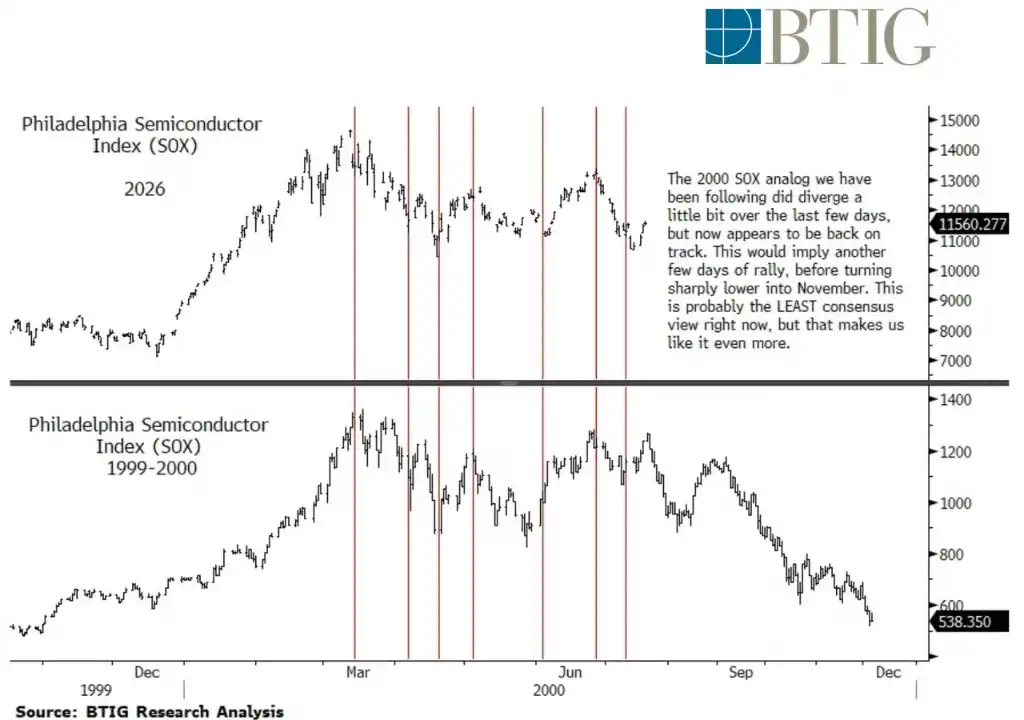
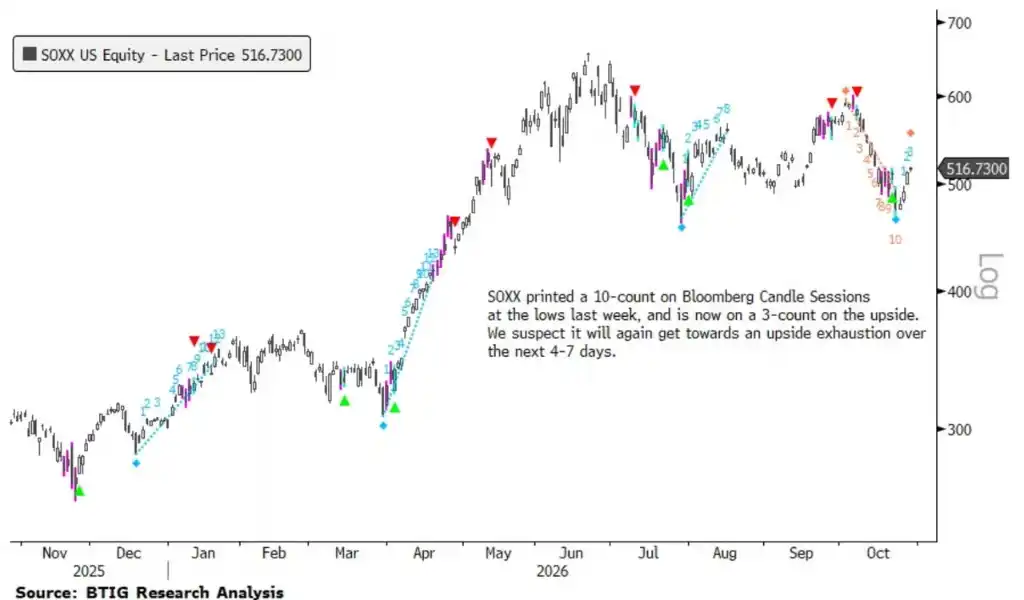
该模板上周曾短暂偏离,但 Krinsky 认为本周已重新回归正轨。他预计 SOXX(半导体 ETF)将在未来数日内继续小幅反弹至 550 至 570 区间,随后在 11 月中期选举周前后急转直下。他坦言,"这可能是目前市场最非共识的观点,但正因如此我们更看重它。"
从技术层面看,SOXX 已在其 200 日移动均线附近获得支撑,但 Krinsky 对这条均线能否守住信心不足。他认为 SOXX 最终将在 200 日均线附近约 475 美元附近承压,而彭博 Candle Sessions 的技术计数显示,该 ETF 上周已触发 10 计数低点,目前处于上行第 3 计数,预计在未来 4 至 7 个交易日内再度出现上行动能耗尽信号——时间窗口恰好落在中期选举周。
出清事件尚未真正出清
Krinsky 的核心分析框架是:真正的底部反弹需要此前发生充分的"出清"。他认为目前的市场远未达到这一条件。
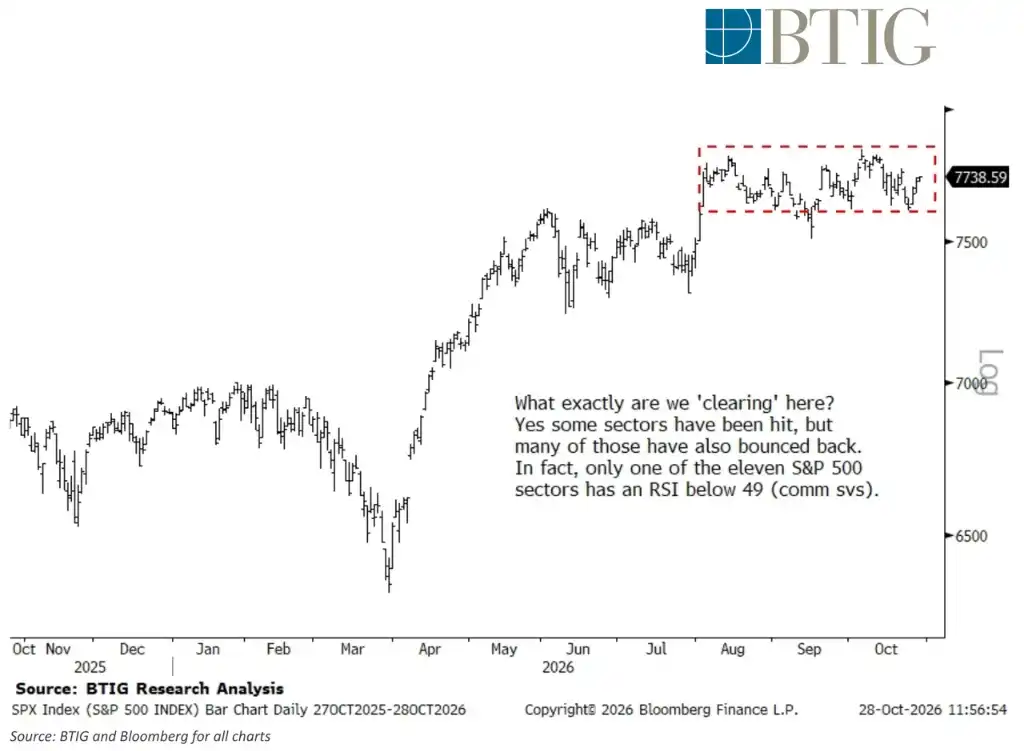
从板块层面看,标普 500 十一个板块中,目前仅有通讯服务一个板块的相对强弱指数(RSI)低于 49。对比今年 3 月 31 日,当时只有三个板块的 RSI 高于 50——两者的超卖程度判若云泥。
期权市场同样未显示出恐慌迹象。当前 20 日股票期权看跌/看涨比率为 0.59,总看跌/看涨比率为 0.87,而今年 3 月市场真正低点前后,该比率分别约为 0.67 和接近 1.0。Krinsky 的结论是:通常在真正底部反弹前大量涌现的对冲头寸,这一次根本没有被买入。
对冲基金层面确实发生了某种程度的"清洗"。据 Nomura 的 Charlie McElligott 描述,10 月人工智能"成长恐慌"和动量因子平仓期间,约 100 名多策略基金经理已离职出局,还有人在美联储议息当天购入了约 16 亿美元 delta 的 Mag7 看涨期权。但 Krinsky 认为,这恰恰说明问题——清洗尚在进行,新的押注已经进场。
财报季的反应测试
本财报季迄今两份超大市值科技公司的财报,均未能起到"出清"效果,反而印证了 Krinsky 的担忧。
微软盘后大涨约 6%,Azure 云业务超预期,但订单和积压数据表现平平。谷歌则因营收和利润双双逊于预期,股价重挫约 8%,跌至 4 月以来最低,谷歌自由现金流已连续第二个季度为负,并与 Meta 一同加入了市场"不愿为 AI 资本开支买单"的名单。
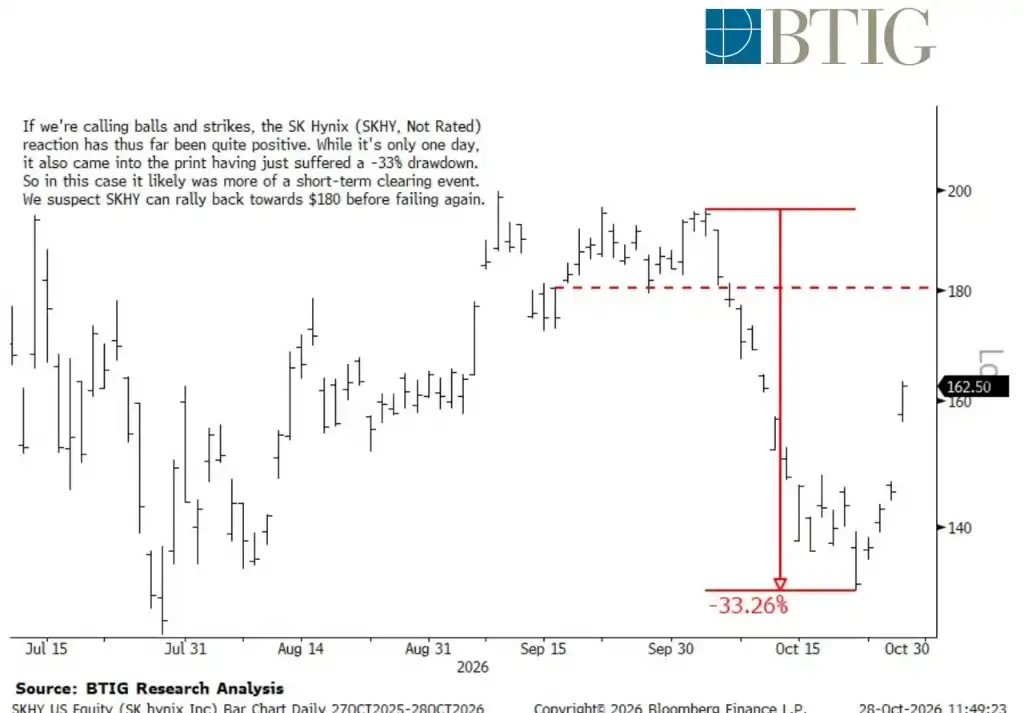
韩国存储芯片巨头 SK Hynix 的财报是本季少有的正面案例,带动相关板块情绪明显改善。Krinsky 承认这在一定程度上是真正的短期出清事件——SK Hynix 此前已经历约 33%的回撤。他认为其股价有望反弹至 180 美元附近,但之后仍将再度承压。
此外,美联储此次会议也未能给出方向性指引。美联储按预期暂停加息,但 Hammack 和 Lisa Cook 均意外投票支持加息,会后美联储主席发表了鹰派基调的新闻发布会,股市却依然上涨。值得注意的是,美联储已将 AI 相关的内存需求纳入通胀评估框架——这意味着,当前驱动半导体反弹的存储热潮,已在一定程度上成为美联储货币政策收紧的潜在变量。
两套历史,一个十一月
两套叙事的分歧,最终归结为一个方法论问题:98 年平均数据的统计规律,是否能战胜一个单一但高度契合的历史模拟?
德意志银行的数据以样本量取胜,但正如 Reid 自己所警告的,平均值遮盖了极端情形。Krinsky 的反驳逻辑则在于:平均年份的统计前提在 2026 年并不成立——标普 500 距历史新高不足 1%,期权市场毫无恐慌,仅一个板块处于超卖区间,两份旗舰科技财报均遭抛售。当大多数人都在引用同一张圣诞行情图表的时候,出清效应已然被预期本身消耗殆尽。
在此框架下,当前市场最清晰的路径或许是:SOXX 在未来数日内完成最后一段反弹,触及 550 至 570 区间,随后在中期选举周前后出现方向性逆转。但如果微软的涨势持续,谷歌的跌幅明日被承接,圣诞行情的剧本也并非没有翻盘的空间。答案,或许在本周五的收盘价中已见分晓。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
