扫描下载APP
其它方式登录
国庆假期期间,比特币冲击8.7万美元未果,山寨币回调;美股标普与纳指创历史新高,AI芯片股领涨;OKX以250亿美元估值完成新一轮融资,并拟推代币化美股交易平台;NEAR Intents遭黑客攻击后48小时内全额追回380万美元;CFTC提出新规填补加密监管空白。
美国中期选举临近,市场交易的并非选举结果本身,而是政治不确定性带来的风险溢价变化;历史数据显示中期选举年美股平均上涨但波动加大、行情多集中于四季度;真正驱动市场的是利率走势、企业盈利和经济基本面,而非党派控制权或选举结果。
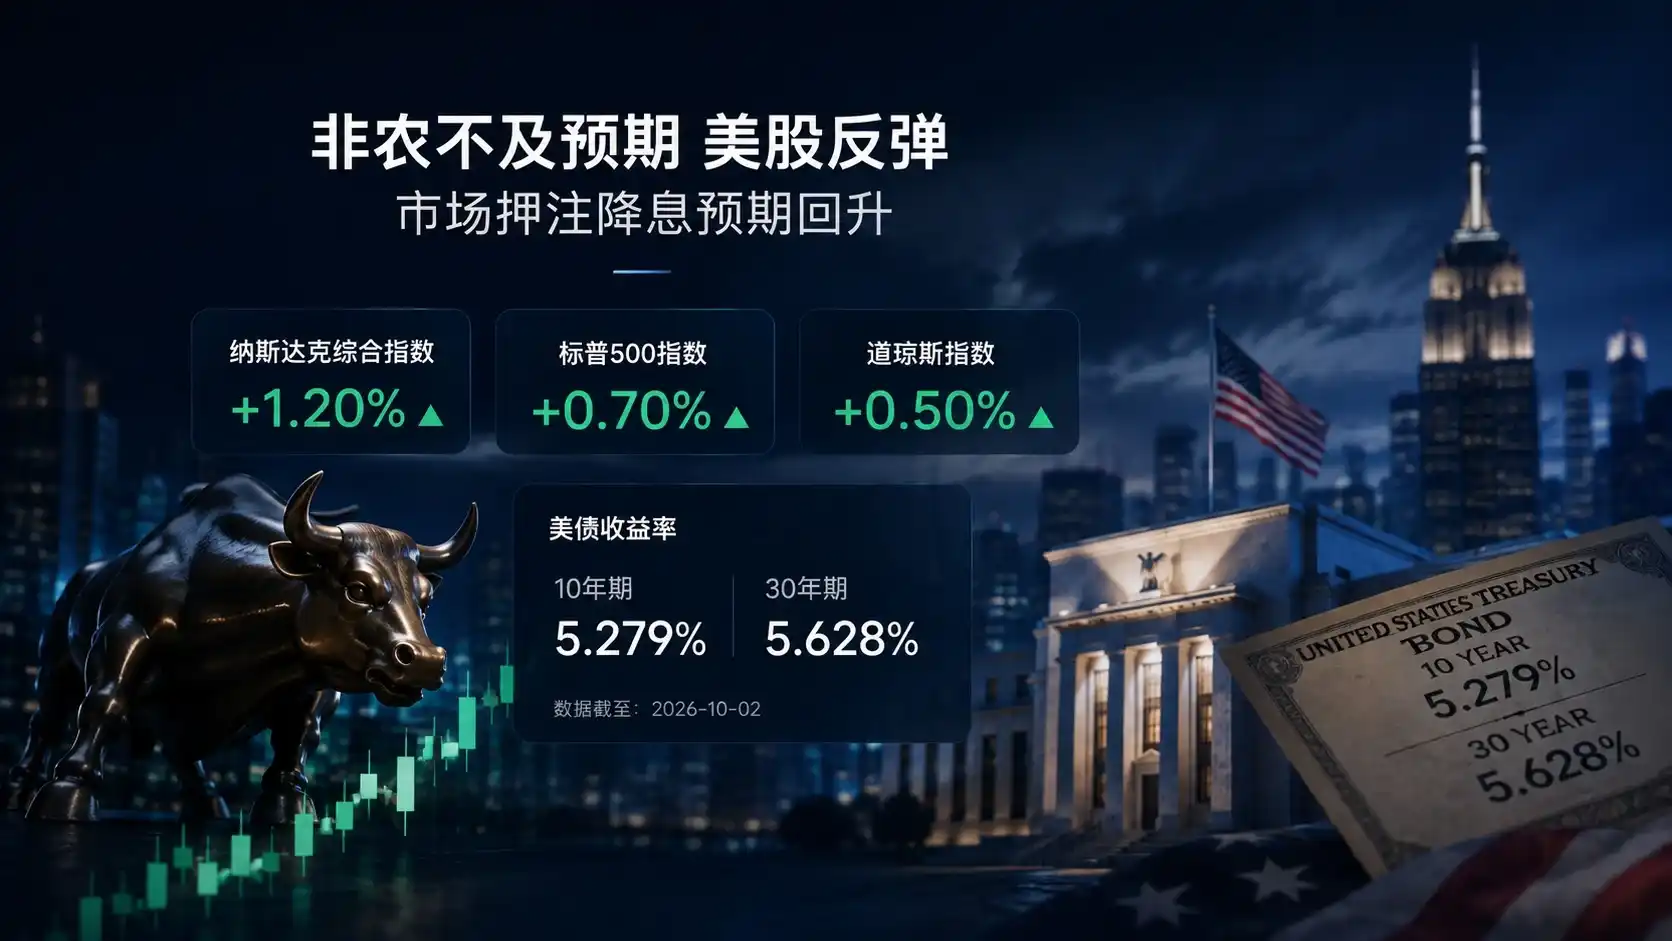
美国9月非农就业仅增2.9万人,弱于预期,引发市场对美联储加息放缓的预期,推动纳指上涨1.2%;但长端美债收益率不降反升,显示经济前景与利率预期存在分化。文章指出股市反弹源于估值修复而非增长确认,关键取决于后续企业盈利兑现能力及利率环境能否支撑高估值。
10年期美债收益率升至5.34%,创2002年以来新高,为32年来最陡单季涨幅。本轮上行由政策信誉重定价、财政利息账单驱动的供给压力及仓位拥挤放大效应三重力量推动,并同步波及全球主权债券市场。文章分析其对美股、港股、融资市场及加密资产的差异化传导机制,指出资金流阶段性压倒折现率压力导致BTC与美债收益率罕见同涨,同时强调利率中枢抬升正重塑加密行业估值基准与商业模式。
美股表面维持高位,但市场广度急剧恶化,罗素3000中51%成分股已进入熊市,标普500中位数股票较高点下跌16%,创互联网泡沫以来新低;核心矛盾在于指数与广度间约12%的背离,其弥合路径取决于美债波动率(MOVE指数)能否降温——若持续高企,标普或回调至6800–7300点;若回落,则个股补涨推动同步上行。
文章分析美股在中期选举前后的历史表现规律:选举前12个月平均回报偏低、波动大、回撤深;选举后12个月平均回报显著提升,1950年以来全部录得正收益。但统计检验表明,该规律并非由选举本身驱动,而是常与滞胀、加息、泡沫破裂等宏观因素重叠,政治周期更多反映不确定性下降和低基数反弹,而非独立因果关系。
美联储时隔数年再度加息25个基点至3.75%—4.00%,主因通胀仍高、能源价格上涨及就业市场韧性。BlackRock分析指出,首次加息未必导致股债双跌,历史数据显示加息后12个月内美股与美债平均上涨;高利率提升债券票息收益,但加剧利率波动风险;股债负相关性减弱,传统60/40组合分散效果下降,投资者需关注通胀走势、经济韧性及利率稳定性。
美联储时隔数年首次加息至3.75%—4.00%,主因通胀偏高、能源价格上涨及就业市场韧性。BlackRock指出,首次加息不必然导致股债下跌,历史数据显示加息后12个月内美股和美债平均上涨;高利率提升债券票息收益,但利率剧烈波动才是股债共同风险;传统股债负相关性减弱,分散投资需新策略。
文章剖析了用户用USDT等稳定币“购买美股”背后的四种法律实质:通过券商持有真实股票、链上登记真实股份、持有第三方发行的债务型股票凭证、或签订股价挂钩的衍生合约。重点揭示界面相似性掩盖的权利差异——涉及所有权、分红权、赎回路径及风险承担主体,并强调合规性取决于发行结构、销售主体资质与投资者适格性,而非前端入口形式。
Robinhood 在年度大会 HOOD Summit 上宣布多项面向主动交易者的产品更新:AI 交易代理功能内置至 App、美国用户将可交易加密永续合约、美股交易延伸至周末(7×24 小时)、上线财报预测市场二元期权,并升级社交与杠杆工具。多数功能尚待监管批准或分阶段上线,标志着其从零售券商向全品类交易平台转型。
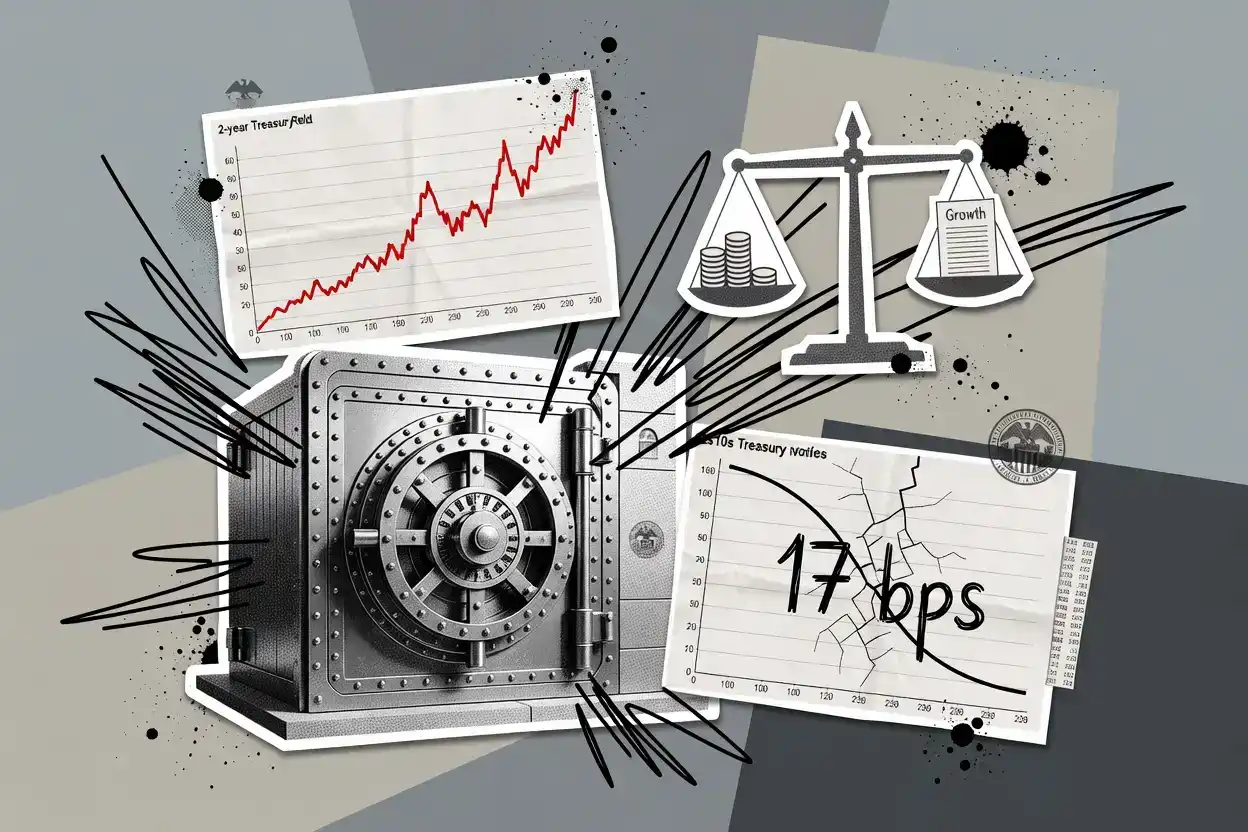
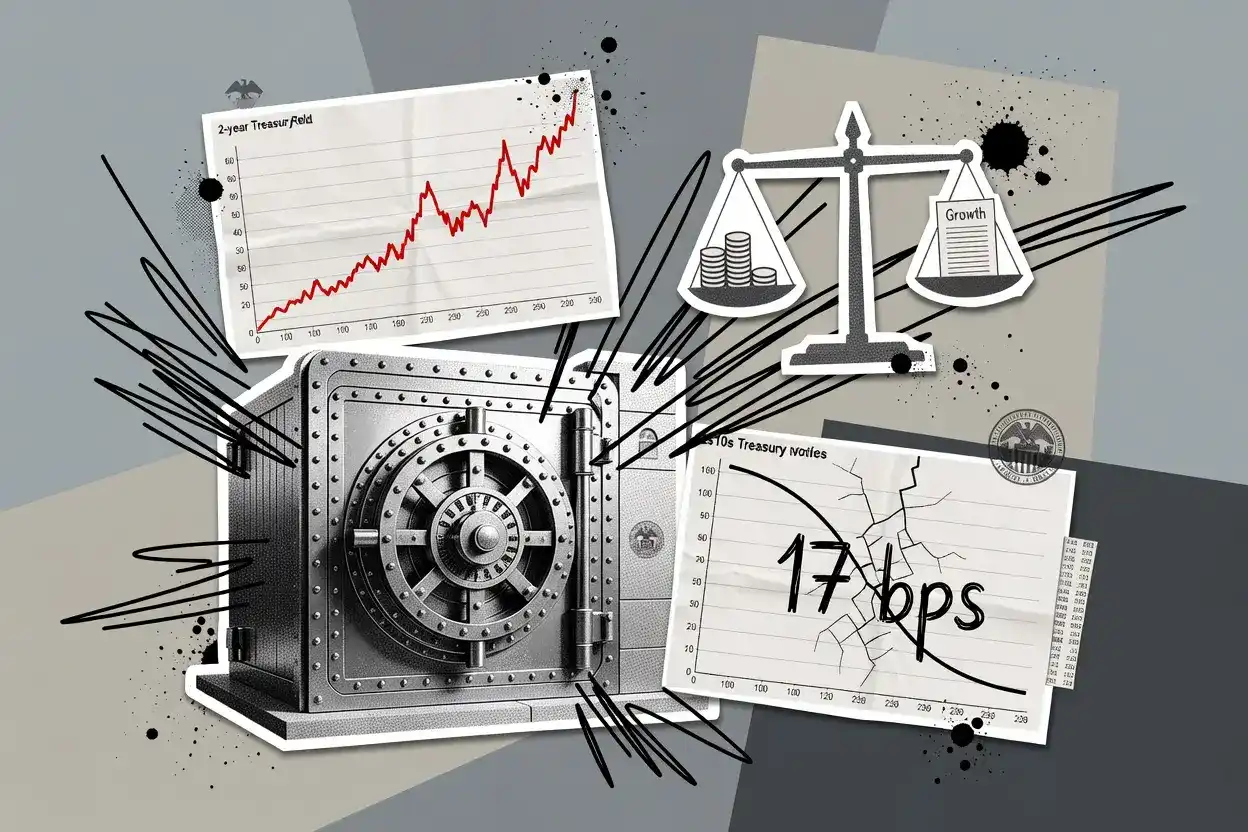
美联储三年来首次加息25个基点至3.75%-4.00%,推动2年期与10年期美债利差收窄至17个基点,逼近倒挂,引发市场对经济衰退的担忧;但3个月与10年期利差仍高达93个基点,银行股已回调超10%,而股市宽基尚未确认衰退定价,当前趋平被归类为‘熊市趋平’,反映加息预期而非衰退共识。
美国代币化美股在监管放行后,现货交易冷清,仅占极小份额;资金主要流向杠杆产品——美股永续合约成交达现货16倍,股票代币被用作Aave抵押品和Ethena基差策略的现货端,实际用途偏离股权持有,凸显市场对24小时交易、高杠杆及套利收益的需求,而非股票本身。
文章指出美联储加息与美股创新高并存并非矛盾现象,历史数据显示加息后一年标普500平均回报(14.9%)反高于降息后(11.2%),历史新高买入的后续收益也略优于普通交易日。核心观点是:不能孤立看待加息或新高,而应关注其背后的经济状态——如增长韧性、就业、通胀及企业盈利是否持续支撑市场。
文章指出美联储加息与美股创历史新高看似矛盾,但历史数据显示加息后一年标普500平均回报(14.9%)反高于降息后(11.2%),历史新高买入后的年化回报(9.5%)也略优于普通交易日。核心论点是:利率变动和价格新高本身并非独立信号,真正决定美股走势的是支撑加息与上涨的经济基本面——包括企业盈利韧性、就业稳固性及通胀控制能力。
文章指出美联储加息后美股历史平均回报反而高于降息后,且在指数创历史新高时买入的后续收益并未显著弱于其他时点;核心论点是货币政策与市场表现需结合经济基本面理解,加息常反映经济韧性而非单纯利空,创新高也非卖出信号,关键在于企业盈利、就业和消费等支撑条件是否持续。