






AI股崩跌蔓延至债市,软银美元债领跌
星球君的朋友们热度: 5269
AI股票暴跌引发信贷市场连锁反应,软银美元债领跌,亚洲投资级与高收益美元债利差扩大;AI相关企业债务压力传导至全球债市,但市场观点认为这是短期交易去杠杆,AI长期投资逻辑未被打破。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
原文作者:张雅琦
原文来源:华尔街见闻
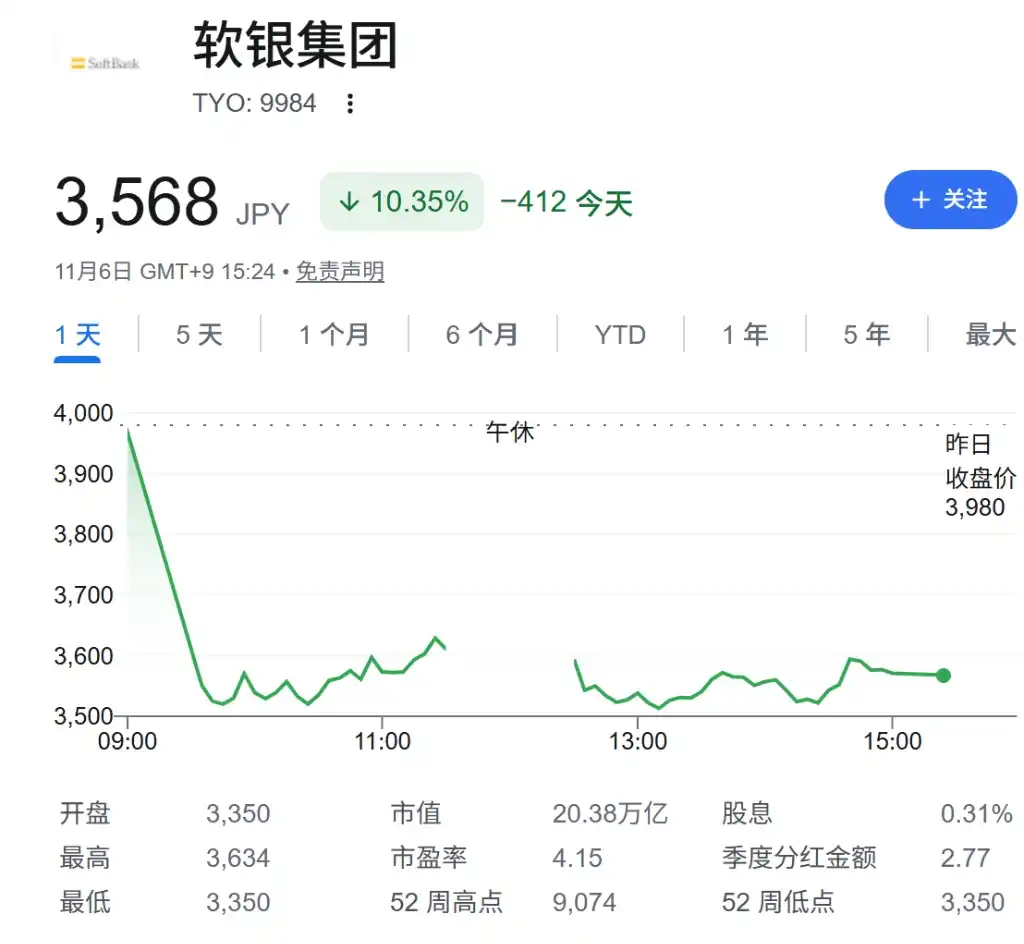
人工智能股票的抛售浪潮已从股市蔓延至信贷市场,软银集团首当其冲,旗下美元债创下近十周最大单日跌幅。
软银 2032 年到期美元债周五下跌 0.9 美分,其股价盘中一度重挫 16%。与此同时,亚洲投资级美元债利差扩大至少 3 个基点,交投活跃的亚洲高收益债也承压明显。信贷市场的波动叠加财政赤字攀升、油价走高及通胀升温等多重压力,令本已因 AI 支出热潮而获得提振的全球经济面临新的下行风险。
此番抛售是全球信贷市场更大范围重新定价的延续。由 AI 热潮驱动的举债狂潮已推高收益率,而本轮股市动荡进一步加速了这一进程。据彭博汇编数据,亚洲投资级美元债平均利差周四已升至 73 个基点,为 2025 年 7 月以来最宽。
信贷抛售力度仍逊于股市
尽管信贷市场承压,但此轮抛售的烈度明显低于权益市场。CreditSights 分析师 Zerlina Zeng 指出,美国国债收益率下行为关注总体收益率的投资者提供了一定缓冲。
"美国和亚洲市场的抛售整体较为克制,"Zeng 表示。她补充称,10 月份的大幅下跌已吸引不少投资者逢低买入部分亚洲高收益债,其中包括表现尚可的房地产信用债。
AI 相关压力向信贷传导
市场当前的核心问题,在于 AI 投资热潮相关企业所积累的压力,是否会引发亚洲信贷市场更持续的重新定价。
美国股市周四单日蒸发市值约 2.3 万亿美元,CoreWeave、SpaceX 和博通的信用违约掉期息差跳升至历史高位。荷兰银行 ING 据报正寻求出售约 5 亿美元的数据中心贷款组合。与此同时,据 Zeng 透露,民主党全胜、超大规模云计算企业近期密集发债,以及甲骨文在新墨西哥州数据中心许可证方面的负面消息,均在进一步压制利差表现。
在实际资金流向上,压力迹象已早于本轮波动出现。RBC Global Asset Management 的 Andrzej Skiba 周四在彭博电视采访中表示,对冲基金近几周已大举抛售 AI 相关债券,这加剧了 AI 相关债务重新定价向全球信贷市场更广泛蔓延的风险。
长期逻辑未破,市场或在重置而非崩溃
尽管近期动荡剧烈,部分市场人士认为此轮抛售更像是拥挤交易的去化,而非 AI 投资周期的终结。
景顺首席全球市场策略师 Brian Levitt 表示:
"AI 建设步伐或许将从此变得更慢、更有纪律。但 AI 及算力的长期需求依然完好,投资者为此机会所需支付的价格,只是在重新校准。"
Zerlina Zeng 则表示,目前已有投资者就美国中期选举结果对关税政策、AI 投资、伊朗战争局势及美国国债供给等方面的影响进行评估,并主动与她进行沟通。"AI 相关板块的债券供给压力依然是市场焦点,"她说。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
