扫描下载APP
其它方式登录
传音控股投资个人AI助理公司Today AI,双方将合作探索AI助理与智能终端的深度融合,聚焦新兴市场用户需求,推动端侧轻量化、多语种适配及场景化AI服务落地,提升手机等设备的主动交互与跨应用任务执行能力。
文章分析比特币短期走势面临8万美元关键支撑位考验,受美国通胀、AI算力泡沫破裂及全球风险偏好变化影响;同时重点追踪美股科技股(尤其AI芯片与云服务商)的去杠杆冲击,以及韩股、日股、A股在半导体周期调整与政策催化下的分化表现。
摩根大通指出,10月AI股大跌后反弹力度和速度可能弱于7月,主因ETF抄底资金缺席、空头回补买盘有限、三星与SK海力士400亿美元回购提前结束,叠加杠杆存储芯片ETF规模回升放大波动风险,当前仓位与资金流未达超卖状态,缺乏强劲修复动力。
润建股份签订2亿美元跨境AI服务合同,通过API向境外客户提供境内智算中心的大模型推理服务,按Token消耗量计费并设保底采购条款。该模式标志着中国AI出海新增算力服务路径,但盈利取决于算力成本、设备利用率、客户回款及毛利率改善。
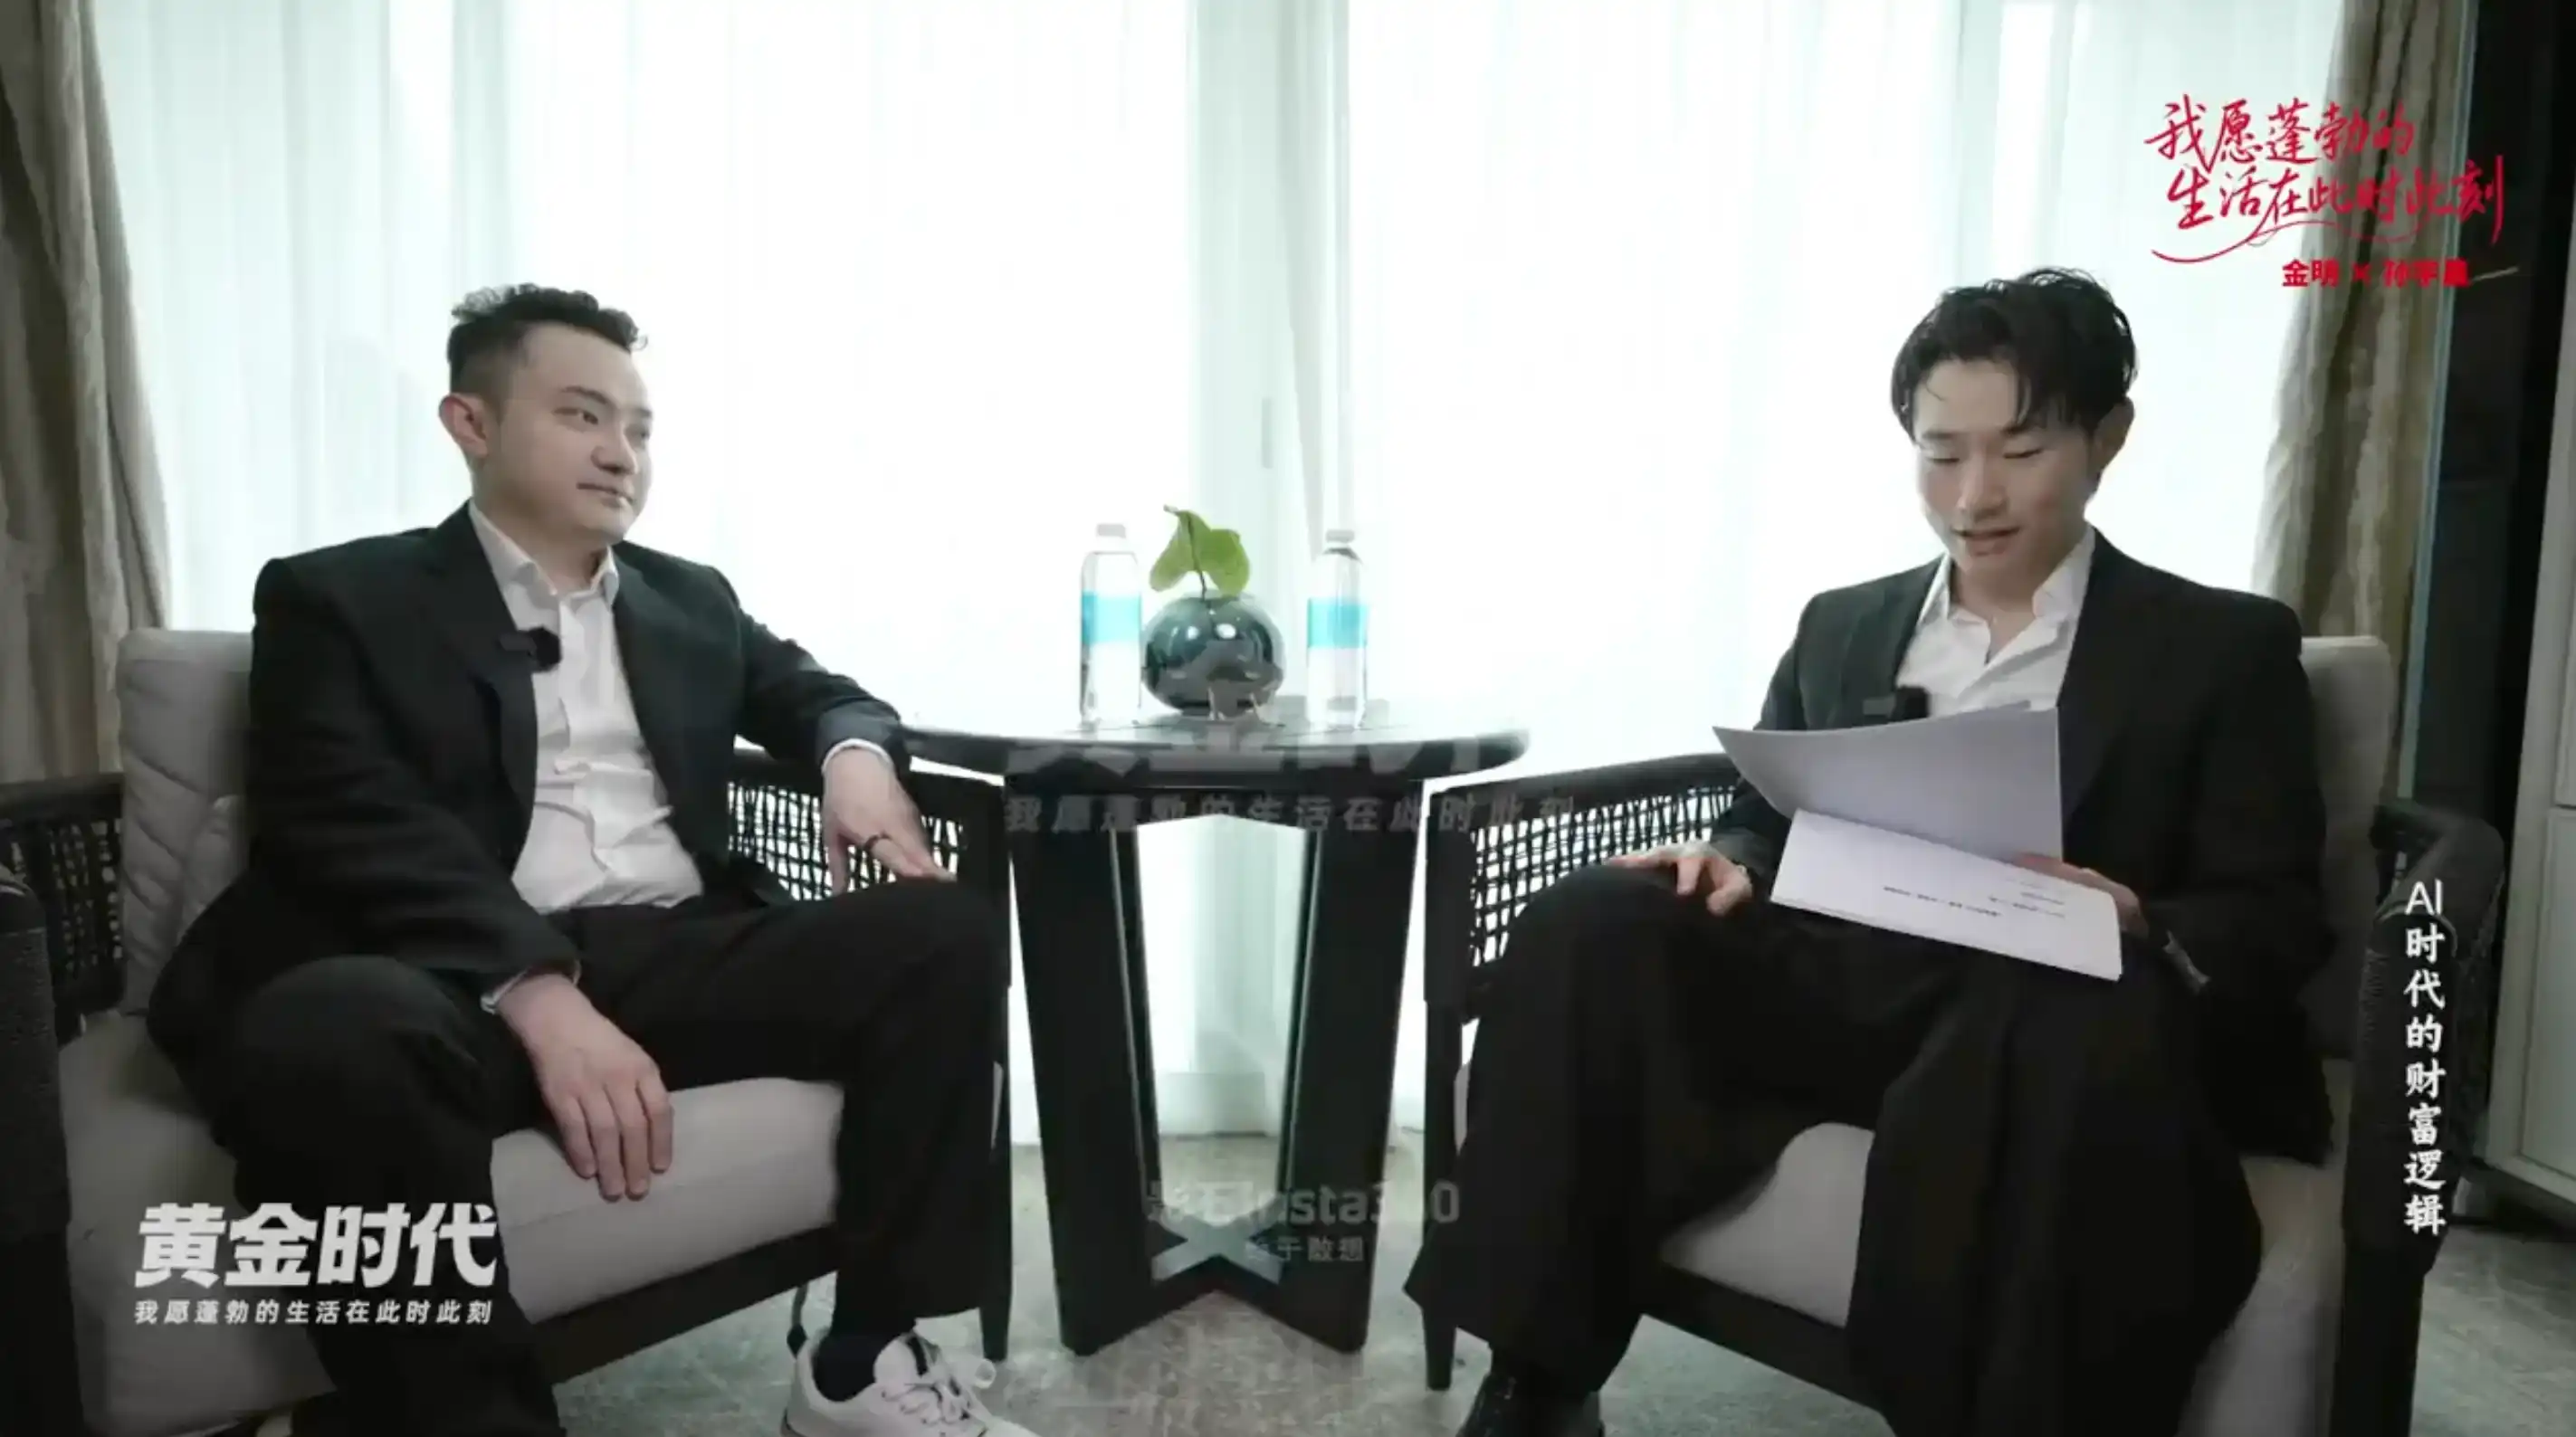
孙宇晨在播客中指出AI算法与量子计算可能于1–1.5年内破解BTC等依赖的非对称加密,引发200万枚沉睡BTC天量抛压,构成全局性密码学危机;他维持BTC底仓但启用‘掩体模式’隔离,大幅减持ETH转投美股;看好美债信用韧性及AI在健康管理等真实场景落地,同时推进TRON链上RWA(如QQQ、标普500)和抗量子升级。
本期编辑精选聚焦宏观市场韧性与转折点,指出标普500虽处历史高位却隐含反弹潜力;深入剖析AI投资逻辑转向ROI考核,揭示算力基建面临资本成本上升与订单断崖风险;同时梳理股票代币化进展、Perp DEX淘汰赛加剧及以太坊护城河重构等关键趋势。
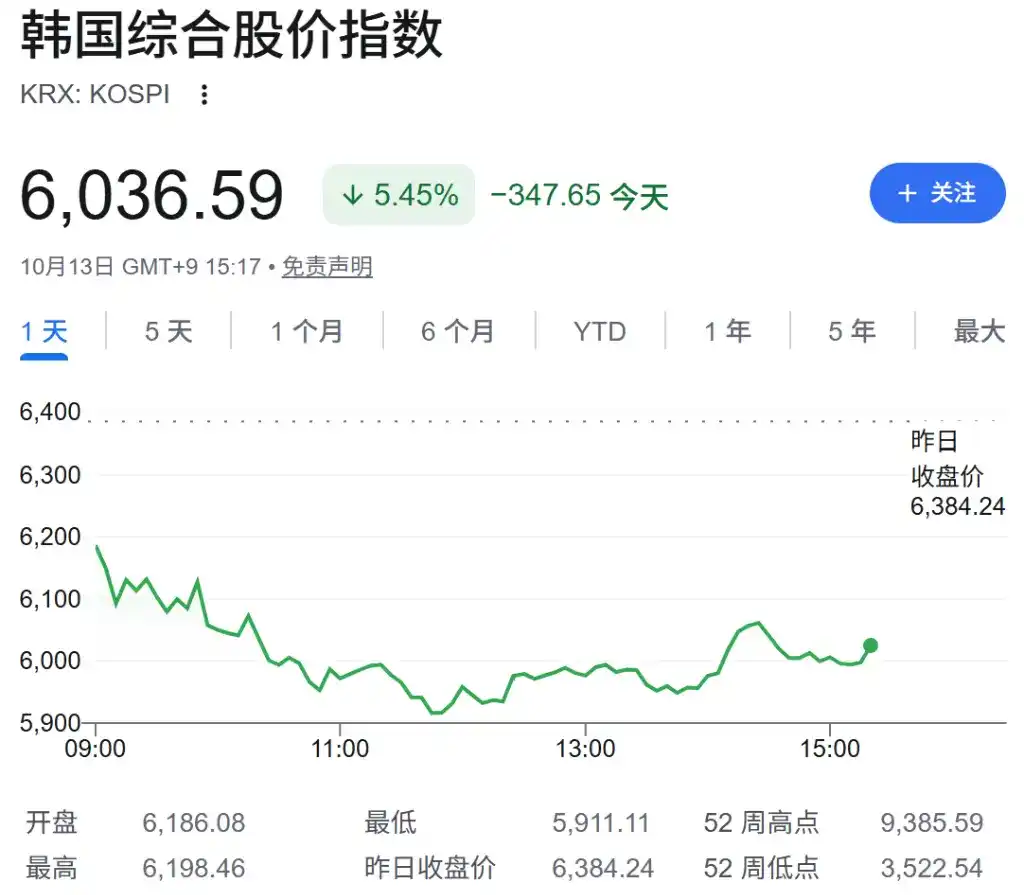
文章聚焦AI安全监管升级、全球股市与芯片行业波动、加密市场结构性退潮三大主线:AI科学家呼吁高危模型物理断网;韩国半导体板块因AI存储周期见顶暴跌,散户杠杆风险重现;Blur、StandX退场及Story Protocol转型凸显NFT与DeFi赛道收缩与商业模式困境。
全球AI与半导体板块遭遇大规模抛售,市值前20的AI及芯片股单周蒸发超1万亿美元,主因美联储加息预期升温、AI融资成本上升、竞争加剧及市场对增长可持续性的担忧,美、韩、日等市场芯片股普遍重挫。
对冲基金在五个交易日内清空近两年净买入的AI股票仓位,引发全球市场剧烈波动,韩国、台湾等亚洲市场遭重创,外资大规模撤离。高盛警告去杠杆进程才刚开始,因三年维度下AI仓位仍处高位,总杠杆率接近五年峰值,后续抛压可能持续。
全球AI投资热潮急剧降温,引发股市抛售潮,存储芯片股普遍大跌,韩股创大幅下挫纪录;避险情绪升温推动黄金突破4200美元/盎司、美债收益率下行;市场对AI高估值与回报可持续性产生深度质疑,多家机构警示泡沫风险。
OpenAI截至9月底年化营收约500亿美元,低于此前市场传闻的700亿美元,引发AI产业链股价下跌;争议核心在于统计口径(总额vs净额)与时间点差异,反映市场对AI商业化收入能否支撑持续算力投入和资本开支的担忧,影响芯片、云计算等供应商估值预期。
文章分析当前全球市场多重博弈:中东冲突升级与俄乌能源停火传闻并存,推升黄金避险需求并压制油价;AI算力租赁价格高企引发对商业可持续性的质疑,科技股反弹接近短期高位;银行股情绪降温,财报季开启;CPI数据与美联储官员讲话成关键催化剂,美债收益率处于高位,地缘、通胀、债务与AI资本开支交织影响资产定价。
文章聚焦美股与美债市场关键矛盾,指出标普500走势取决于美债波动率走向;分析高收益率下科技股与AI基建投资逻辑的再定价;揭示AI产业链中算力、云服务与芯片公司的资本-订单闭环,以及AI数据中心面临的电力约束;同时梳理SEC监管转向、代币化股票合规门槛等政策动向。
WEEX交易所上线‘美股财报预言家’活动,用户可围绕闪迪、特斯拉、谷歌、英特尔四家公司的财报发布及股价涨跌进行积分竞猜,赢取USDT奖励;活动结合财报预期分析,提示各公司业绩关键变量与市场风险,强调高估值下波动加剧。
美银证券研报指出,当前美股市场宽度处于历史低位,由超大盘科技股和AI交易驱动,呈现典型泡沫特征;科技股对利率反应高度不对称,结构化产品做市商对冲接近峰值,NDX和RTY自动赎回效应最强;BRI泡沫指标显示科技板块风险集中但尚未达历史广度,建议在维持科技多头的同时采用波动率日历等有限风险策略。