CoreWeave 营收增长 168%,为什么仍亏了 7 亿美元?
火火热度: 5132
CoreWeave三季度营收同比增长168%至36.61亿美元,营业利润转正,但因高额折旧摊销(18.89亿美元)、巨额利息支出及股权激励等费用,最终净亏损约7亿美元;经营现金流为正但仅覆盖约两成资本开支,依赖大规模融资支撑扩张,债务账面值九个月增长119%至468.73亿美元。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
原文标题:CoreWeave 营收增长 168%,为什么仍亏了 7 亿美元?
原文作者:火火
原文来源:https://www.theblockbeats.info/news/64118
转载:火星财经
美东时间 11 月 10 日,AI 云服务商 CoreWeave 发布三季报,再次上调全年收入预期。公司联合创始人兼首席执行官迈克尔·因特拉托在公告中强调,调整后营业利润率提前一个季度达到了两位数。
这份成绩单有一个值得停下来看细节的地方。据公司财报,当季营收同比增长约 168%,最终仍录得约 7 亿美元净亏损。算力卖得更多,利润为什么没跟着留下来?
把收入、设备成本和融资放到同一张账上,才能理解这两种结果为什么同时出现。对于需要先部署服务器、再持续交付服务的云公司,客户付的钱要经过几道扣减,才能成为股东看到的净利润。
收入增长,已经改善了经营吗?
答案可以从季度变化里找。据官方业绩材料,最新季度营收达到 36.61 亿美元,比上一季度增加超过 10 亿美元。新增加的收入本身,就相当于一门规模可观的季度生意。
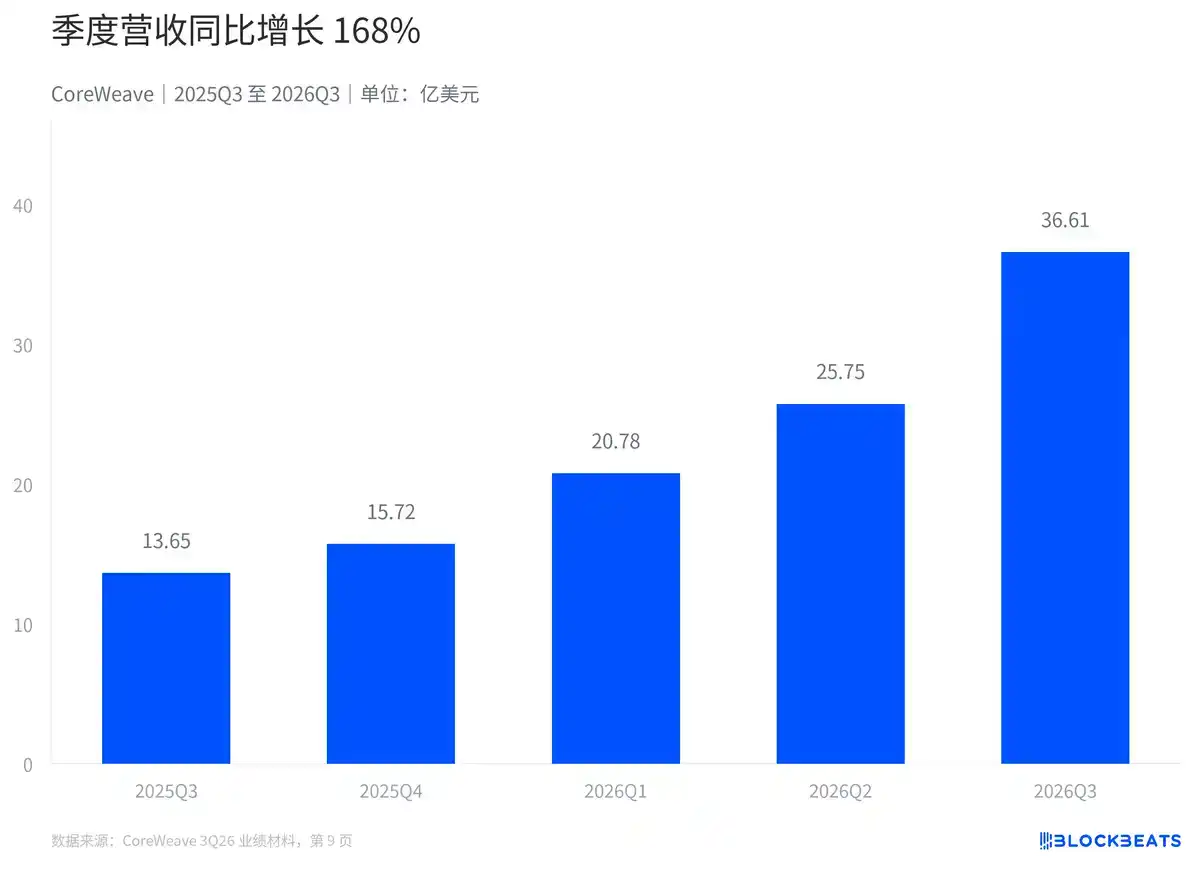
季度营收同比增长168%
公司在材料中将增长归因于交付执行、较有利的定价和客户需求。这些是管理层对经营变化的解释。仅凭收入总数,还不能分别算出新增容量和涨价各贡献了多少。
经营改善也确实进入了会计报表。财报显示,本季营业利润转正,意味着确认的服务收入已经覆盖当季列入经营环节的成本费用。把营业利润与净利润放在一起看,才能发现亏损发生在哪一层。
营业已经赚钱,净亏损从哪里来?
财报中最亮眼的盈利指标,是调整后 EBITDA。这项指标把利息、税费、折旧摊销,以及公司规定的部分调整项目排除在外,适合辅助观察经营,但它距离最终净利润还有一段路。
据公司调节表,本季调整后 EBITDA 为 22.56 亿美元,而折旧摊销就有 18.89 亿美元。后一项相当于前一项的八成多,服务器和其他资产的消耗,在利润表里占了很重的位置。
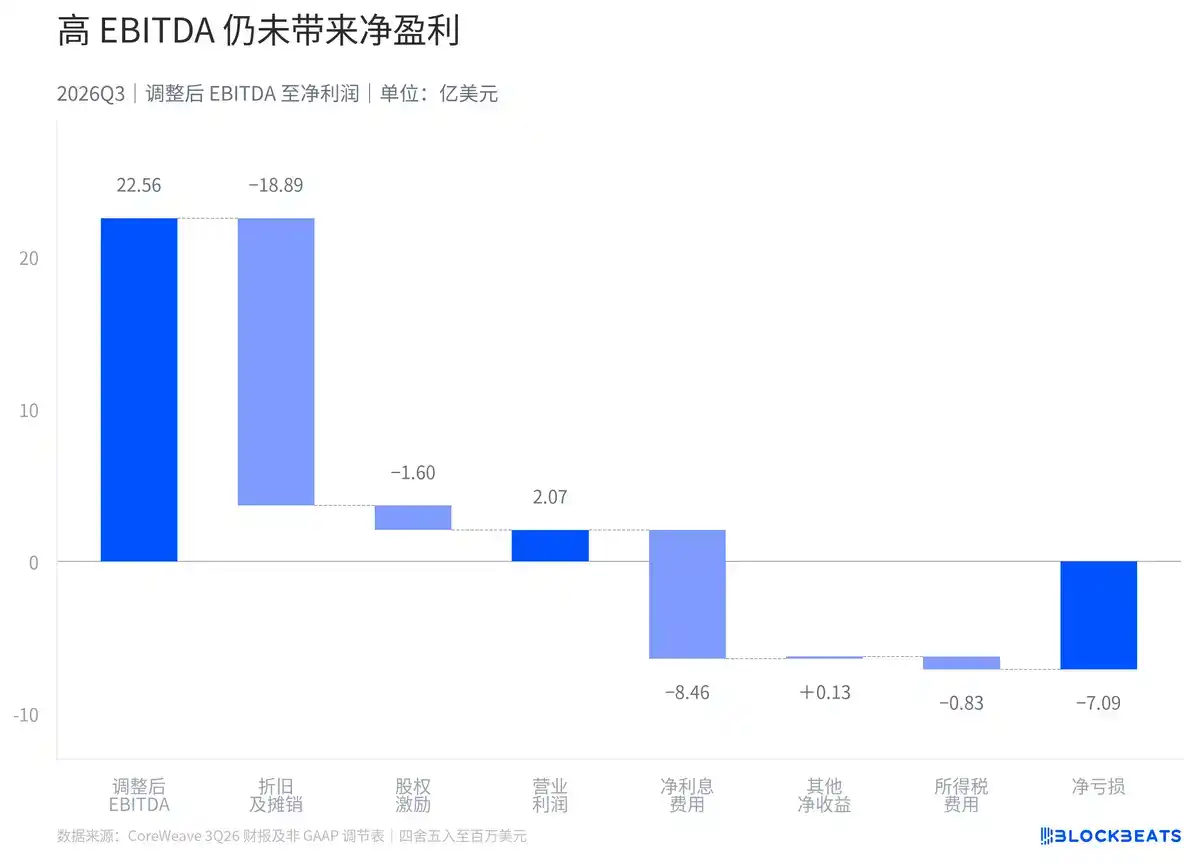
调整后EBITDA经过折旧、股权激励及融资成本等扣减后成为净亏损
折旧摊销不要求本季再付一遍购买设备的钱,却仍是会计成本。购买长期使用的资产时,付款集中发生,成本则按适用会计政策分摊到使用期间。把折旧加回来,无法让设备的经济消耗一起消失。
再扣除股权激励,图中的桥接走到营业利润。此时出现的下一笔大额费用是利息。按照财报披露值计算,净利息费用约为营业利润的 4.1 倍,经营环节留下的利润不足以覆盖这项融资成本。
其他净收益和所得税继续进入计算,最终落到净亏损。这里也有一个容易混淆的地方,净利息费用包含适用会计处理的影响,不能直接把它当作本季银行账户付出去的全部利息现金。
所以,高调整后 EBITDA、营业利润转正和最终净亏损可以同时成立。它们停在同一条利润计算路径的不同位置,评价公司时需要把被排除的成本接回去。
亏损之外,扩张的钱够不够?
再翻到现金流量表,画面又变了。财报显示,本季经营活动产生了现金净流入。净亏损经过折旧、股权激励等非现金项目,以及回款付款时点的调整,得到经营现金流,二者本来就不会完全相同。
但经营现金流为正,只回答了经营收支的结果。服务器和相关资产的现金购建支出列在投资活动中,判断扩张是否能够靠经营现金支持,还需要把这笔钱接上。
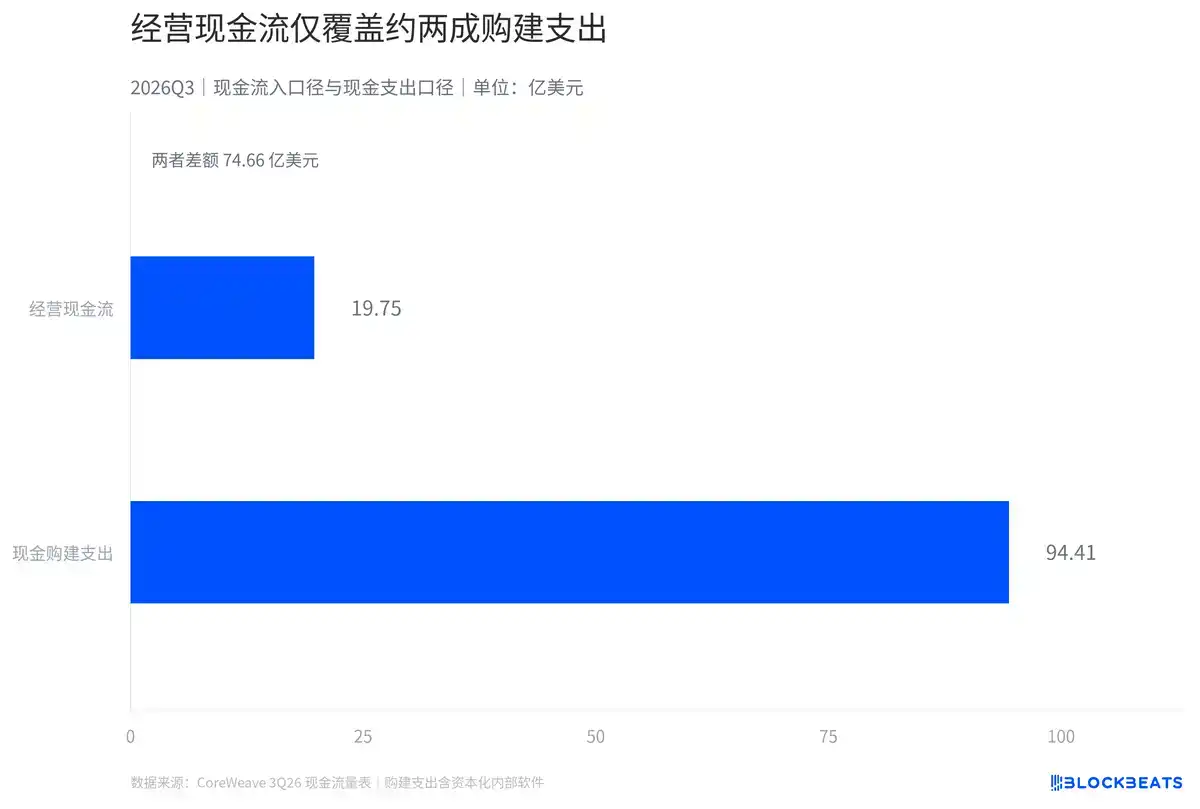
经营现金流仅覆盖约两成现金购建支出
按财报两项数值计算,经营现金流只覆盖约两成现金购建支出。可以把它理解成,每支出一百美元购建资产,同期经营净流入大约能提供二十一美元,其余需要其他资金来源支持。
这两项之间的差额约为 74.66 亿美元。它是明确公式下的比较,不能拿来替代本季现金余额的变化。公司还有其他投资活动、融资活动,以及期初已经持有的现金。
财报还披露了公司定义的资本开支。这个数字包括融资租赁取得资产,并调整在建工程变化,与现金流量表中的购建支出采用不同口径。直接拿它减经营现金流,会把实物部署和现金支付的时间差混进同一个结果。
支撑扩张的融资,已经有多大?
本季财报现金流量表显示,融资活动净流入为 73.61 亿美元。融资在补充资金池,但新融资也会带来相应的合同义务,规模变化需要回到资产负债表确认。
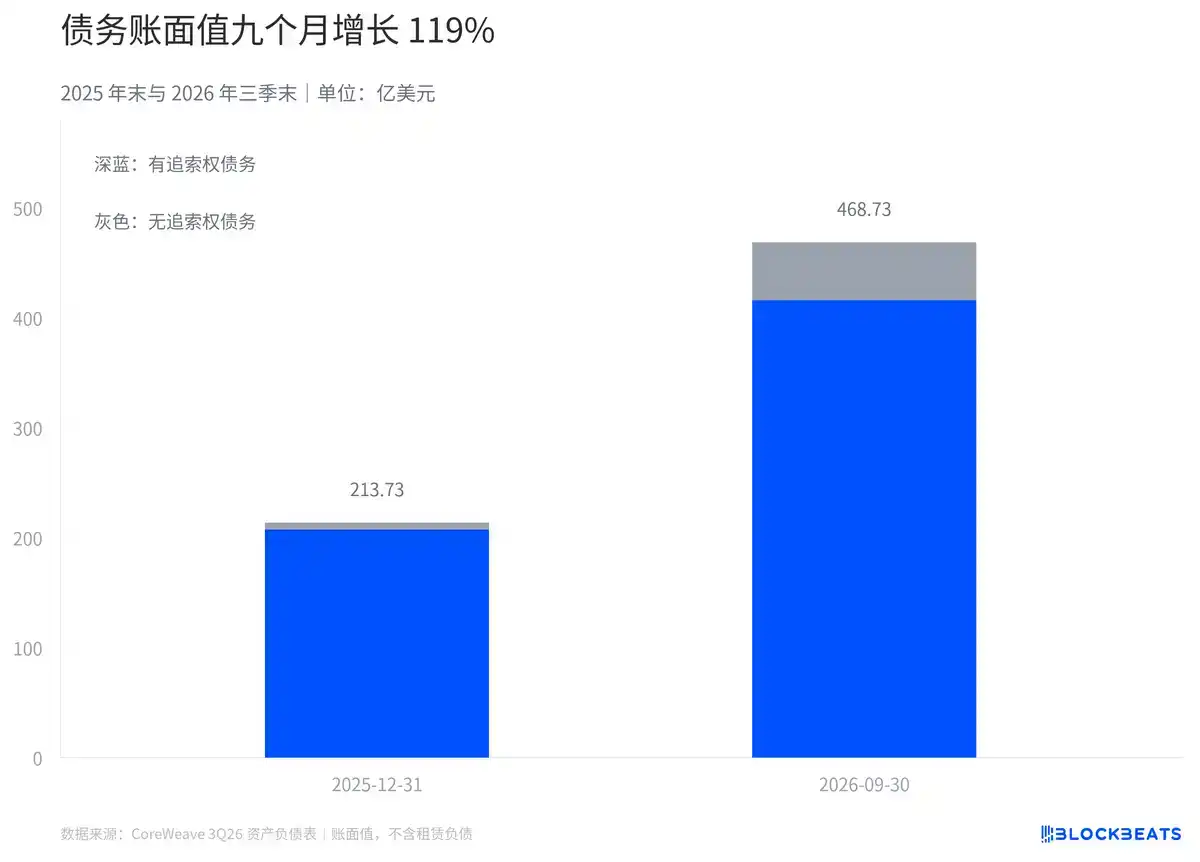
债务账面值较上年末增长119%
将财报中的有追索权和无追索权债务、流动和非流动部分相加,三季末账面值约为 468.73 亿美元。与上年末相比增长约 119%,相当于九个月间增加一倍多。这组计算不包含租赁负债。
债务分类也决定了不能怎样解读它。流动部分与非流动部分对应不同的会计列报期限,有追索权与无追索权又涉及不同追索安排。仅凭合计值,不能判断所有债务都要立刻偿还,也不能倒推出统一的实际融资利率。
收入积压同样要放回合同条件里看。据官方材料,公司三季末收入积压为 1,325 亿美元。它记录未来合同收入的规模,确认收入仍取决于交付和服务可用性条件,不能当成已经收到的现金储备。
这份三季报里,收入在服务交付时确认,设备成本按使用期间分摊,建设款与偿债款则各有自己的付款日期。
本内容旨在传递行业动态,不构成投资建议或承诺。