扫描下载APP
其它方式登录
全球AI芯片与基础设施板块遭遇深度回调,英伟达市值蒸发超1.4万亿美元,费城半导体指数较峰值回撤近四成,CoreWeave等新云厂商回撤超七成。市场焦点从资本开支狂热转向现金流与盈利可持续性验证,信用利差扩大、数据中心政策受限及管理层动荡加剧泡沫反思,AI投资正进入‘查账阶段’。
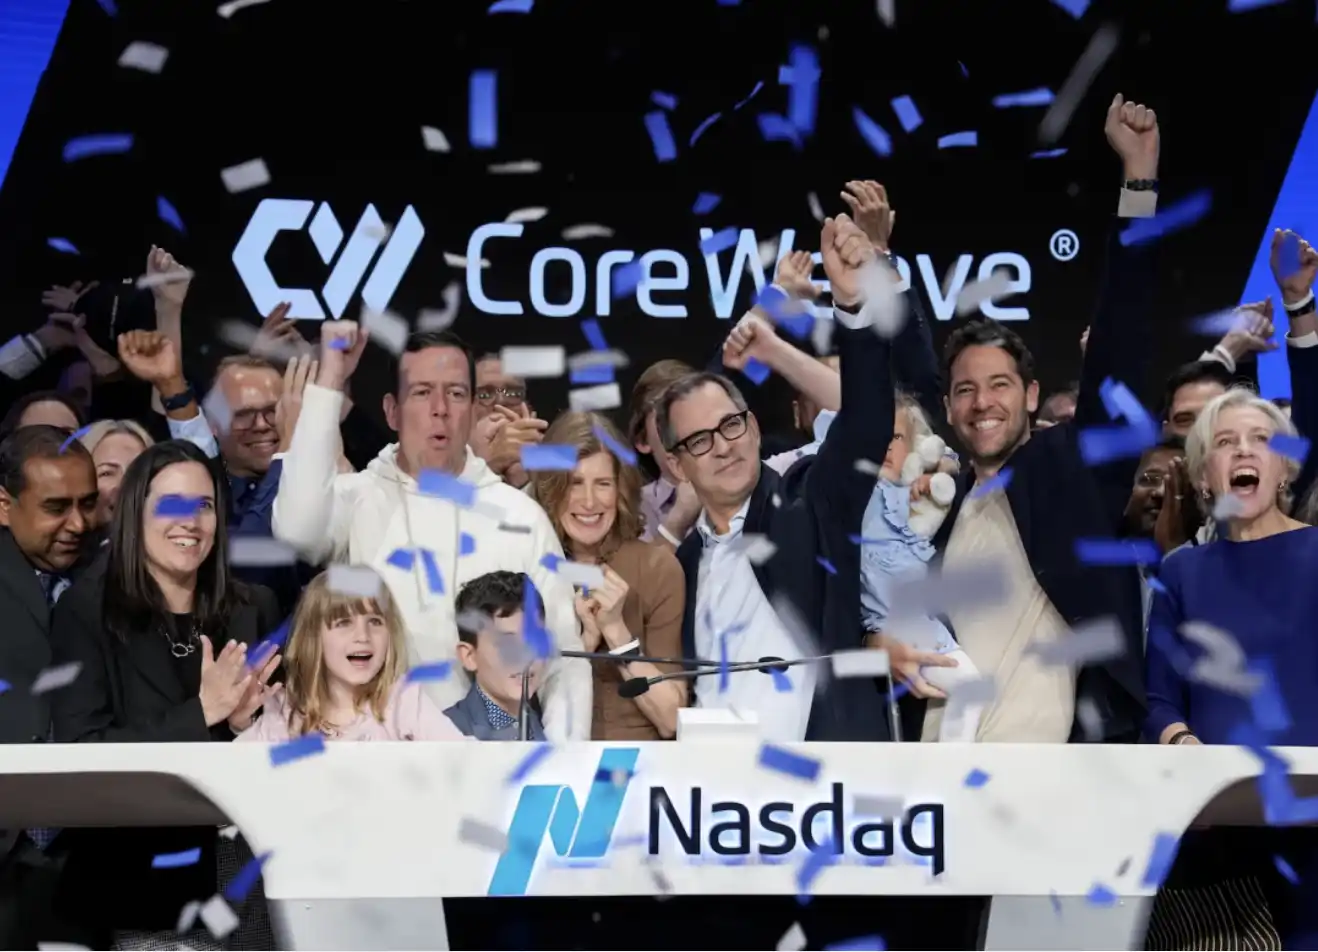
CoreWeave发布超预期财报,营收同比增长168%,订单达1325亿美元,证实AI算力需求依然紧缺,带动全球算力股反弹;但其高负债、净亏损及美联储加息、政策监管等外部压力仍存,市场对其能否持续提振AI交易存疑。
CoreWeave三季度营收暴增168%、调整后营业利润率升至10%,但高企的利息支出(占收入23%-24%)和1330亿美元积压订单尚未转化为股东现金流,市场对其融资能力与债务可持续性存疑;同期无担保债券收益率逼近15%,凸显短期再融资风险。Nebius财报作为对照实验,关键看客户预付款、投资级合同落地及融资结构轻重。
美股周三三大指数收涨,纳指涨1.6%,CoreWeave财报超预期大涨24.7%带动存储与硬件股走强;英伟达盘中反弹但盘后因董事会或罢免黄仁勋传闻暴跌逾8%,引发科技股波动;加息预期升温,油价反弹。
美国10月CPI超预期强化加息预期,12月50基点加息概率上升;鲍曼警告AI相关债务达8000亿美元或引发金融风险;CoreWeave夜盘暴涨16%提振算力硬件链,而AI大模型冲击致软件与应用板块走低;医疗保健板块创25年最强表现,大幅跑赢科技股。
CoreWeave三季度营收同比增长168%至36.61亿美元,营业利润转正,但因高额折旧摊销(18.89亿美元)、巨额利息支出及股权激励等费用,最终净亏损约7亿美元;经营现金流为正但仅覆盖约两成资本开支,依赖大规模融资支撑扩张,债务账面值九个月增长119%至468.73亿美元。
10月美国CPI环比上涨0.4%,超预期,推动市场加息预期升温,导致美股三大指数全线下跌,纳指领跌;英伟达连续两日下跌约5.5%,市值回落至3月底以来低点;CoreWeave上调全年营收与利润指引,盘后股价一度涨8%。
文章聚焦美国10月CPI数据与CoreWeave三季度财报的双重压力测试,分析高利率环境下AI基础设施公司面临的融资成本飙升、利息支出远超营业利润、资本开支远超经营现金流等结构性挑战,指出AI牛市持续性取决于通胀走势与企业现金转化能力能否同步支撑高杠杆扩张模式。
CoreWeave和Nebius两家AI云服务商股价月内暴跌近半,主因高杠杆扩张引发债务担忧;虽营收增长强劲、订单饱满,但巨额资本支出与短期融资压力使市场质疑其可持续性;即将发布的三季度财报及电话会议将关键验证融资进展、现金流路径与客户多元化能力。
文章聚焦AI基建过热引发的财务与安全危机,包括Anthropic高成本亏损、CoreWeave债务风险、AI模型心理测试异常及资金权限失控问题;同时分析美国中期选举后民主党政策对AI数据中心建设的压制效应,以及AI攻防升级背景下朝鲜黑客利用AI工具实施大规模攻击的严峻现实。
Leopold Aschenbrenner因高杠杆押注AI基础设施股(如美光、闪迪、CoreWeave等)在7月爆仓,9月转战虚值期权试图翻盘,却在11月美国中期选举后因政策收紧导致AI基建股暴跌而彻底失败,暴露了用短期金融工具押注长期技术趋势的根本性风险。
文章分析SpaceX获得400亿美元GPU融资租赁的深层原因,指出其凭借Starlink稳定现金流、IPO巨额现金储备及集团信用优势,在AI算力融资趋紧背景下仍获金融机构青睐;对比CoreWeave虽有微软等大客户订单但债券收益率飙升,Nebius则通过资产抵押与客户合同组合融资,揭示AI基础设施企业融资能力差异关键在于收入结构稳定性、资产质量与还款保障机制。
Leopold Aschenbrenner,前OpenAI研究员、AI基建主题基金创始人,因高度集中持仓美光、闪迪等AI算力基础设施股并叠加高杠杆及虚值期权投机,先后在7月和11月遭遇两轮爆仓。其失败根源在于用短期金融工具押注需十年兑现的AI长期叙事,最终因政策黑天鹅(中期选举后数据中心监管收紧)与流动性枯竭而清零出局。
CoreWeave作为AI算力云服务商,凭借GPU抵押贷款等创新融资模式快速扩张,但高杠杆、重资产、依赖巨头订单及持续亏损导致债务激增、信用恶化,股价暴跌、债券沦为垃圾债,陷入股债双杀困境;创始人套现离场加剧市场担忧,公司正试图通过自建数据中心、债务置换和引入保险资金自救。
全球AI科技股大幅回调,核心矛盾从增长叙事转向现金流与资本回报能力。谷歌、Meta自由现金流转负并启动大规模融资,CoreWeave债券收益率飙升至16%,南亚新材利润高增但经营现金流为负,凸显AI产业链普遍存在的“增收不增现”困局:高景气下垫资压力加剧,结算周期长、资本开支大、融资成本攀升,产业链正进入以现金为尺度的“大算账期”。