






CPI与AI财报主导市场节奏:本周热点资产前瞻|WEEX VIP周报(2026年11月2日—11月8日)
律动BlockBeats热度: 4666
美国中期选举后民主党大胜引发AI监管与数据中心政策收紧担忧,导致美股科技板块暴跌、纳指技术性回调,加密市场同步承压;本周焦点转向10月CPI通胀数据及AI相关科技公司财报,市场处于高波动防御性交易阶段,风险资产估值受紧缩预期与政策不确定性双重压制。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
原文标题:CPI与AI财报主导市场节奏:本周热点资产前瞻|WEEX VIP周报(2026年11月2日—11月8日)
原文作者:律动BlockBeats
原文来源:https://www.theblockbeats.info/news/64123
转载:火星财经
摘要
上周美中期选举民主党大胜引发 AI 监管与数据中心政策收紧担忧,美股科技板块遭猛烈抛售,纳指单日暴跌超 5% 并陷入技术性回调。加密市场因跨资产风险偏好骤降呈强联动下跌,比特币一度跌破 7.6 万美元关口后展现出一定韧性。
上周 BTC 与 ETH 先抑后扬再回落,周线分别录得约 4.5% 与 6.5% 左右跌幅。周初考验 7.6 万与 2200 美元支撑,选举后反弹至 8.1 万与 2400 美元上方,周四随科技股抛售回调。全市场处有序去杠杆与防御换仓阶段。现货 ETF 全周仍以大幅流出为主,机构信心阶段性试探后再度退潮。
本周市场核心焦点在周二公布的 10 月 CPI 通胀数据,以及后续 PPI 与科技巨头业绩指引。面对选举后政策不确定性与 AI 资本开支担忧持续发酵,市场对美联储后续路径保持高度敏感。在紧缩预期未彻底松绑与风险资产估值压力的双重夹击下,短期内美股与加密等风险资产大概率将维持高位震荡,并伴随跨资产的防御性调仓换股。
本周关注标的:
•现货:BTC ETH ZEC HYPE GOLD(PAXG) QQQ SPY AMZN AMAT CSCO
•永续合约:BTC ETH ZEC HYPE XAUT QQQ SPY AMZN AMAT CSCO
一、上周市场整体表现
上周美国中期选举民主党大胜控制国会,触发政策不确定性,尤其 AI 监管与数据中心建设收紧担忧。市场先迎短暂反弹,随后风险资产遭抛售,整体风险偏好明显收缩。
•美债持续施压:10 年期美债收益率在 4.84%-4.95% 区间高位震荡,周内略有回落但仍压制成长股估值。
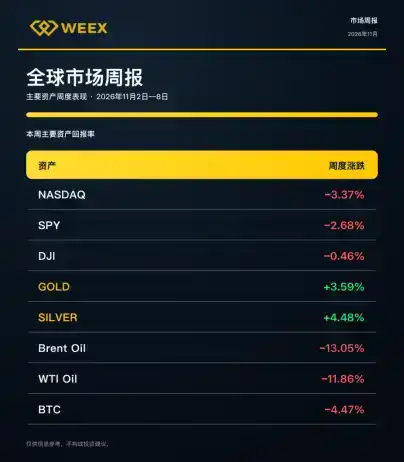
•黄金与原油走势分化:避险情绪与收益率回落支撑黄金大幅反弹并重回 4000 美元上方;原油受地缘缓和预期打压,周内暴跌超 11%。
•美股呈现剧烈分化与回调走势:复合压力拖累科技与半导体板块,但传统价值与防御板块在选举后政策僵局预期支撑下相对抗跌或小幅上涨。
•加密市场做出同步风险联动反应:情绪与流动性同步传导,BTC、ETH 先涨后跌,周跌幅分别为 4.47%、6.50%;但由于黄金等避险资产明显强于风险资产,显示当前市场仍以防御性资金轮动与去风险行为为主,尚未形成全面破坏性趋势。
对投资者而言,宏观波动与估值压力上升,应降低高 Beta 科技敞口,增配现金、理财等防御资产,并用分批与对冲控制回撤。VIP 用户尤其应先建防御性底仓,再择机增配风险资产。
二、加密市场表现
上周加密市场先抑后扬再回落,整体承压。周初延续跌势,选举后短暂反弹,但周四随纳指暴跌超 5% 及科技股抛售,风险偏好骤降,联动下跌。BTC 现货 ETF 上周净流出约 12.8 亿美元,周跌幅达 4.47%、ETH 跌幅更大,机构资金仍偏谨慎。
加密总市值周内从约 2.7 万亿美元回落至 2.54 万亿美元附近,单日最大蒸发超 1200 亿美元。恐惧贪婪指数有 6 日处于恐惧区,稳定币市值同步收缩约 1.55% 至 2908 亿美元左右。资金与情绪整体收敛,市场以观望与防御为主,未见明显回暖。
展望本周,市场或延续高波动震荡。关注就业与通胀数据对利率预期的影响,以及美股科技财报余波。若风险偏好未修复,BTC 或继续考验 7.5 万美元附近支撑;情绪与资金若企稳,则有反弹空间,但整体仍以防御性交易为主,短期或难现趋势性突破。
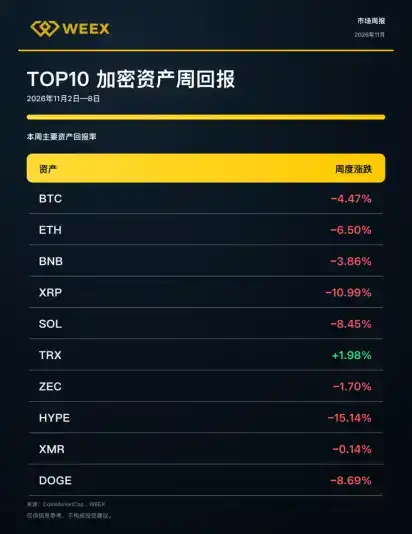
•BTC 上周跌约 4.47%,表现相对稳健但仍承压。周内先抑后扬再回落,周三一度反弹至 8.05 万美元附近,但周四随纳指大跌迅速回落至 7.6 万美元下方。恐慌贪婪指数持续处于「恐惧」区间(约 25-37),显示市场情绪偏谨慎,机构资金整体撤离,大盘以震荡寻底为主。
•ETH 周跌约 6.5%,明显弱于 BTC。现货 ETF 净流出约 3.65 亿美元,主力资金持续赎回,缺乏独立增量支撑,价格随大盘风险偏好下降而承压。
•SOL 显著跑输 BTC 与 ETH。现货 ETF 录得约 2600 万美元净流出,价格承压主要来自风险资产联动抛售与相对动能不足。
•HYPE 大幅跑输大盘。现货 ETF 持续净流出,叠加整体风险偏好回落,主力资金撤离迹象明显。
•ZEC 表现相对抗跌。现货 ETF 资金流动偏流出,但相对抗跌,隐私赛道阶段性资金关注度仍在。
•XMR 周微跌约 0.14%,接近持平,显著跑赢大盘,显示隐私币在市场震荡期的相对防御属性。
•TRX 周涨约 2%,为本周少数正收益标的。
三、TradFi 市场表现
上周美股受中期选举「分裂政府」、OPEC+维持配额致原油暴跌、美联储维持限制性立场及 10 月非农强劲共同塑造。周中波动骤升,周四出现自 2025 年 4 月以来最大单日跌幅,VIX 飙升至 28.18,资金由高估值成长转向公用事业、必需消费和高股息防御板块。
头部科技与 AI 板块剧烈回撤:纳指周四重挫 5.52% 并跌入技术性回调,费城半导体指数单日跌 12%,AMD 跌超 17%、英伟达跌超 9%。导火索包括 AI 资本开支回报存疑、数据中心监管收紧预期、科技巨头发债潮及现金流缺口扩大。周五虽反弹,但估值挤压与谨慎情绪未消,领涨逻辑由超大盘 AI 转向盈利可见度。
本周关注 10 月 CPI、PPI、美联储官员讲话,以及 CoreWeave、Nebius、Cisco 财报和 Anthropic IPO 路演。市场情绪或由 AI 狂热转向盈利与资产负债表纪律,用户宜配置偏防御高质量、正现金流与股息,科技龙头回调分批布局。
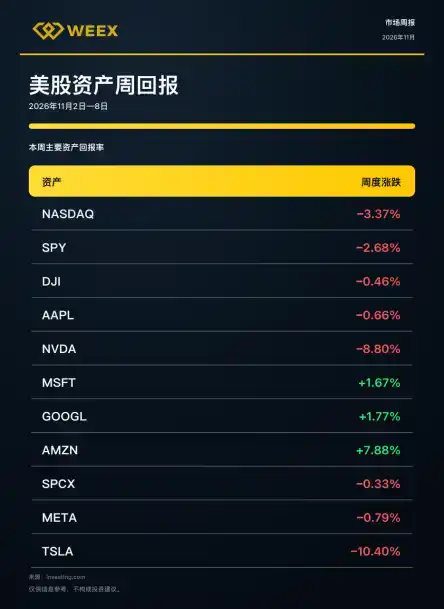
•NASDAQ、SPY 与 DJI 上周均收跌。周内先抑后扬再大跌,周三中期选举后民主党胜选触发反弹,周四 AI 监管担忧引发芯片股抛售,纳指进入技术性修正,道指相对抗跌,整体显示风险偏好收缩下科技权重拖累大盘。
•SPCX 与 TSLA 上周分别跌约 0.33% 和约 10.4%。周四随 AI 板块大跌承压,周五技术反弹明显,SpaceX 受益航天情绪回暖,特斯拉受电动车需求与估值担忧影响,反映成长股在政策不确定性下波动加剧。
•META 周内跟随科技板块震荡,AI 广告与元宇宙投入持续,但缺乏强催化剂,资金观望情绪主导,对社交与数字广告板块影响中性偏谨慎。
•AAPL 上周一财报虽超预期,但内存成本上升压制毛利率预期,股价承压后小幅回稳,显示硬件巨头在供应链成本与 AI 服务转型间仍受市场审慎评估。
•NVDA 上周四单日跌超 9%,AI 芯片板块成重灾区(连带 AMD、AVGO 等大幅回调)。主因是民主党胜选后数据中心建设放缓担忧,AI 硬件板块情绪急剧降温,拖累整个科技成长叙事。
•MSFT 云与 AI 业务韧性支撑相对抗跌,周内波动小于同行,Azure 增长预期仍稳固,对软件与企业云服务板块形成一定稳定作用。
•GOOGL 搜索与云业务稳健,AI 模型进展获关注,周内跟随大盘先跌后反弹,对互联网广告与云计算板块提供相对防御支撑。
•AMZN 上周显著跑赢大盘。AWS 与电商韧性突出,周四抛售后快速修复,资金回流明显,提振电商与云计算板块情绪。
四、资产配置
上周美股科技板块与加密资产同步承压,波动明显上升。市场焦点集中于 CPI、PPI 数据、AI 基建相关财报以及 MSCI 指数审查,投资者将重新定价通胀压力、AI 资本开支回报与整体风险偏好。
在此背景下,QQQ、BTC、ETH 以及 CRWV、CSCO、AMAT、NBIS、CBRS 等资产有望迎来更活跃的交易窗口,主线则围绕「AI 抛售后能否修复」展开。
建议配置兼顾流动性与防御性,适度控制风险资产仓位,避免过度集中单一赛道。若 CPI、PPI 显示通胀降温,同时上述 AI 基建公司释放稳健需求信号,科技股与 BTC 可能迎来修复交易;反之若通胀偏热或 AI 指引继续暴露资本开支压力,QQQ、BTC、ETH 仍需防范二次下跌,宜静待市场情绪与资金面企稳后再择机调整。
五、本周前瞻
5.1 核心财经事件
本周美股迎来密集的数据考验。周一 9 月批发销售月率预计环比转正,反映库存去化回暖;周五 PPI 将验证生产端成本的低速韧性。周三债市因退伍军人节休市,或使美股波动放大。
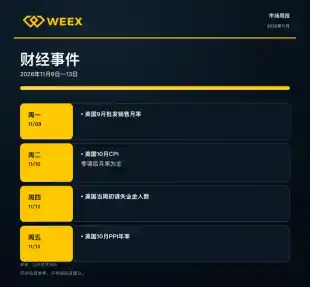
重头戏是周二的 10 月 CPI 数据。受此前油价上涨拖累,整体 CPI 年率预期升至 3.3%-3.5%,核心 CPI 年率预计在 3.1%-3.2% 高位徘徊。同时,需密切紧盯核心月率是否超过 0.2% 的共识线。若数据全面超出预期,将证实通胀黏性甚至二次升温的风险,对美联储接下来的政策路径产生决定性的阻碍,甚至引发市场对政策暂停或转向的重新定价。
我们将通胀分项中的服务业成本与失业金人数的变动趋势作为重点关注线索。通过评估「通胀黏性」与「就业韧性」的强弱博弈,来作为后续资产配置与风险对冲的投资依据参考。
5.2 个股财报
本周美股财报聚焦 AI 与能源主题,周一有 CEG、OXY、KKR 等传统龙头,周二量子与云计算(CRWV、RGTI)密集,周四半导体与软件(AMAT、CSCO)压轴。整体预期偏强,营收增长亮点多,但亏损股仍需观察执行力。
重点关注 AMAT 与 CSCO。AMAT 预期 EPS 4.06 美元、营收 103 亿美元,AI 设备需求有望驱动记录高;CSCO 预期 EPS 约 1.32 美元、营收约 181 亿美元,云与网络安全业务成关键。二者指引与毛利率将成市场风向标。
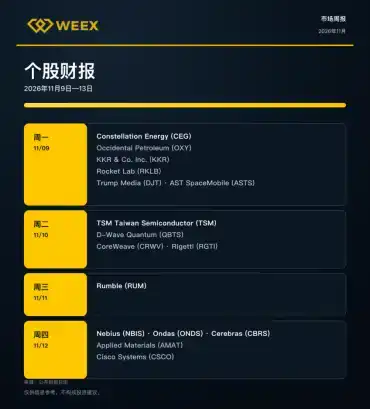
我们重点关注个股营收是否超预期、指引上调幅度、毛利率趋势及 AI 相关订单可见度,作为后续仓位调整依据。
5.3 代币解锁
本周加密市场需关注多笔超千万美元代币解锁,其中 Rain(RAIN) 释放约 1.21 亿美元最为突出,Allora(ALLO)、Janction(JCT) 与 Aztec(AZTEC) 解锁市值也均超 1000 万美元。
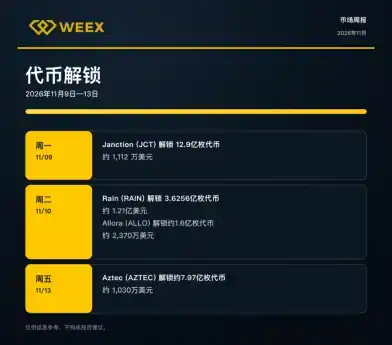
当前市场情绪偏谨慎、波动加大,大额解锁易引发短期抛压与流动性冲击,投资者宜密切跟踪解锁后价格与成交量变化。
免责声明
本报告由 WEEX 研究团队仅供交流参考,不构成任何投资、法律或税务建议,亦不承诺收益。数字资产及衍生品波动大、流动性差,可能造成本金损失;预测不代表未来结果。投资有风险,请独立研究并自行决策,WEEX 平台不承担任何损失责任。未经授权或注明来源而私自复制传播的,将依法追究。
本内容旨在传递行业动态,不构成投资建议或承诺。
本文来源:律动BlockBeats


24H热门新闻
暂无内容
