






Token生意火了,但头部中间商还没赚到钱
市值榜热度: 5808
文章分析硅基流动、九章云极、无问芯穹等AI基础设施公司布局Token服务的商业模式,指出其虽受益于国内Token日均消耗量激增(2026年6月达500万亿),但因算力成本高、定价权弱、大厂渠道挤压等原因,公有云/Serverless API业务普遍毛利率为负或极低,盈利仍依赖本地部署与智算基建项目。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
一批做Token生意的公司,正在走向资本市场。
近期,AI基础设施公司无问芯穹宣布完成23亿元C轮融资,累计融资达到43亿元。据媒体报道,其已以保密形式向港交所递交上市申请。另外两家公司已公开递表,九章云极于9月29日向港交所递交招股书,更早的6月底,硅基流动也已启动港股IPO。
三家公司都不以研发通用大模型为主,却希望从快速增长的模型调用需求中获得收入。它们通过算力调度、模型部署、推理优化等技术,将底层计算资源转化为企业和开发者可以直接使用的AI服务。
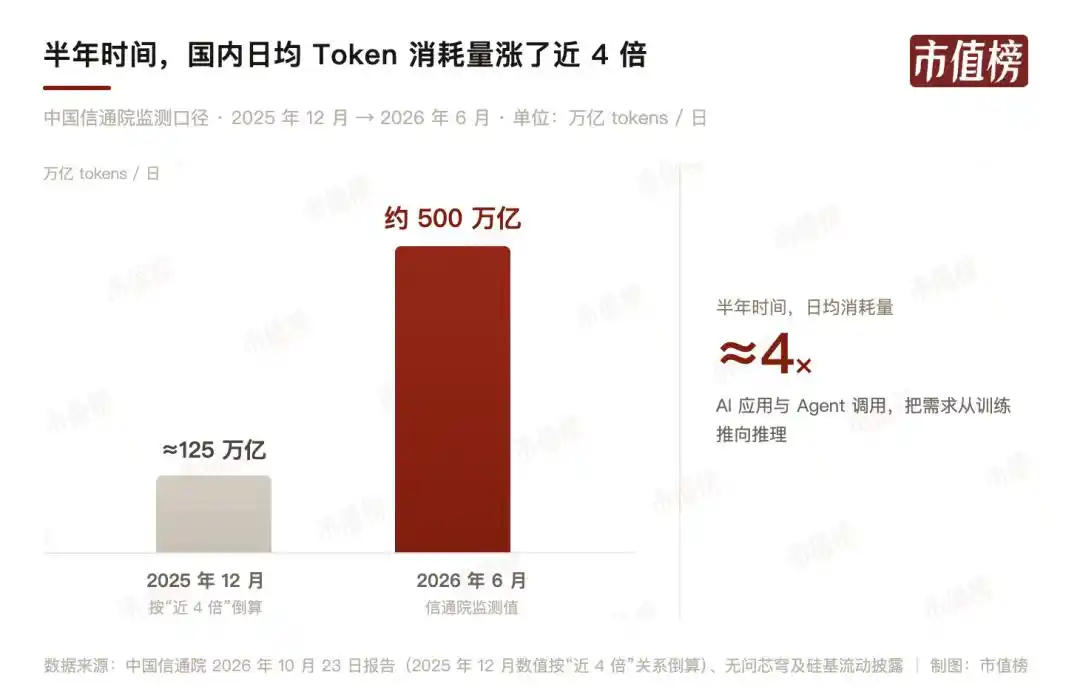
这门生意正在快速扩大。中国信通院10月23日发布的报告显示,2026年6月,国内Token日均消耗量约500万亿,是2025年12月的近4倍。
但需求增长并不意味着利润丰厚。2025年,硅基流动收入同比增长653.2%,综合毛利率却降至-24%;九章云极年收入已超过10亿元,主要收入仍来自智算基础设施建设,而非Token销售。
更现实的问题是,
01 模型厂商自己卖Token,为什么还需要中间商?
今年以来,越来越多的AI基础设施公司开始做起了Token生意。
6月,主要从事智算基础设施建设和算力服务的九章云极,发布“AI工厂”战略,并推出Token Plan,将已有智算资源与大模型结合,为开发者与企业提供标准化、可计量、按需付费的一站式Token算力服务。
一个月后,无问芯穹在世界人工智能大会上发布“前店后厂一中心”战略,将Token工厂作为业务体系的重要环节。公司披露,2025年12月至2026年7月,其Agentic MaaS平台单日Token调用量增长约40倍。
更早进入Token市场的硅基流动,也开始向企业服务延伸。10月,公司披露与岚图汽车的合作,为后者搭建统一的大模型服务网关,管理多个模型供应商的接口。
三家公司的业务起点不同,如今都在争取更多模型调用需求。这背后,是大模型市场的需求结构正在发生变化。
过去几年,AI行业最受关注的是模型训练。企业投入大量资金购买GPU、建设智算中心,满足模型研发所需的计算需求。但随着AI应用普及,特别是今年Agent兴起,模型推理开始带来更大的增量。
中国信通院10月23日发布的报告显示,2026年6月,国内日均Token消耗量约500万亿,是2025年12月的近4倍。
需求快速增长,自然吸引了更多供应商。
但问题在于,
一方面,企业使用大模型的场景越来越多,同时接入多家模型供应商,也增加了管理成本。
以岚图汽车为例,随着AI进入客服、研发、营销等业务,多模型接入带来了重复开发、权限分散等问题。硅基流动为其搭建统一的模型管理平台,将新模型的接入时间从至少一周缩短至一天。
另一方面,开源模型的发展,也给第三方服务商留下了机会。
但即使模型相同,不同平台的服务性能也存在差异。
中国信通院最新监测发现,同一个开源模型在不同平台上的输出速度,最大差距接近一倍,部分第三方平台甚至超过官方平台。
差异主要来自底层的模型部署、推理优化和算力调度能力。对于调用量较大的企业,推理速度和单位成本上的差别,可能直接影响AI应用的运营成本。
从这三家公司的动作来看,Token生意正在吸引不同类型的基础设施企业进入。它们既争取模型厂商和云厂商尚未充分覆盖的客户需求,也试图在模型部署、算力调度和服务运营等环节获得收入。
不过,竞争也在加剧。
模型原厂可以持续优化推理服务,云厂商拥有更完整的计算资源和客户基础,企业也可能选择自行部署。独立第三方即使能够提供更好的性能和服务,也未必能够长期保持优势。
更重要的是,随着Token调用需求不断增长,这些处于产业链中间的公司,究竟能从中留下多少利润?
02 站在产业链中间,Token的钱好赚吗?
从已经披露的财务数据来看,卖Token还不是一门利润丰厚的生意。
2025年,硅基流动收入5533万元,同比增长653.2%,综合毛利率却从39.4%降至-24%。其中,直接按Token计费的Serverless API业务收入约1430万元。包含该业务的公有云板块毛利率低至-119%,而本地部署业务毛利率达到82.5%。
硅基流动此前对媒体表示,亏损主要来自Serverless API业务,专属实例和本地部署则贡献了主要的正向毛利。
也就是说,硅基流动直接按Token收费的业务尚未实现盈利,反而是面向企业的部署和技术服务,盈利表现更好。
九章云极也有类似的情况。
2026年上半年,公司智算基础设施解决方案毛利率达到41.1%,智算云业务毛利率却只有2.5%。虽然智算云收入占比已提升至26.1%,但九章云极目前仍主要依靠基础设施项目贡献毛利。
两家公司业务有所不同,但财务数据都指向一个问题。为什么看起来更容易规模化的算力和模型服务,反而没有项目建设、软件部署赚钱?
首先是成本。
标准化推理服务通常需要服务商提前采购或租赁GPU,部署模型,再根据客户的调用量收费。即使客户暂时没有调用,租赁、折旧和运维成本也不会消失。
2025年,硅基流动的算力资源成本达到5963万元,占销售成本的86.9%。
相比之下,本地部署主要使用客户已有的计算资源,服务商通过软件授权、系统部署和技术支持获得收入,不需要承担同样规模的算力成本。
九章云极同样需要提高算力利用率来分摊成本。2026年上半年,其计算资源利用率从2025年末的56%提高至79.6%,但智算云毛利率仍然只有2.5%。
另一个问题是定价权。
按照硅基流动招股书援引的数据,2025年中国Token供应市场前三大平台火山引擎、阿里云和
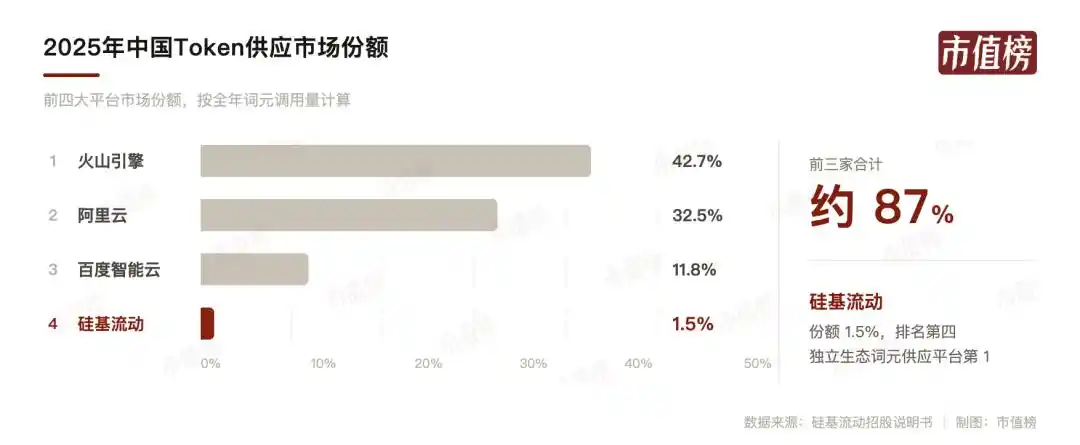
大厂既拥有算力和模型资源,也掌握大量企业客户,可以通过Token服务带动其他云业务。独立服务商则需要在算力采购成本和客户能够接受的售价之间寻找利润。
而且,独立服务商的定价权有限。
以
这也意味着,独立服务商即使通过技术优化降低了推理成本,也未必能把节省的费用全部转化为利润。为了争取客户,它们可能需要进一步降低售价。
无问芯穹就在尝试通过提高推理效率,争取更大的利润空间。公司披露,过去一年推理成本下降约90%,2025年12月至2026年7月,其Agentic MaaS平台单日Token调用量增长约40倍。
但无问芯穹尚未公开完整财务报表,调用量增长和推理成本下降,究竟能带来多少收入和利润,目前还无法判断。
三家公司面临的考验并不相同。硅基流动已经形成一定的Token调用规模,但需要改善公有云业务毛利率;九章云极正尝试将已有算力资源转化为持续收入;无问芯穹则需要证明技术优化能够转化为实际盈利。
对于这些第三方服务商,Token调用量只是生意规模的一部分。能以多低的成本生产Token,又能以什么价格卖出去,才决定了最后能留下多少钱。
03Token生意,谁能掌握客户?
对独立Token服务商来说,除了技术和成本,还有一个现实问题,如何获得更多企业订单?
目前,大量企业已经在阿里云、火山引擎等平台上采购算力、存储和数据库。对这些企业而言,通过原有云平台购买模型服务,可以沿用现有的采购合同、结算体系和技术环境。
这使得大型云厂商在Token销售中拥有天然的渠道优势。即使是模型厂商,也开始借助云平台卖Token。
10月21日,OpenAI宣布与Google Cloud达成合作,计划通过后者销售旗下大模型和Codex编程智能体。企业可以直接通过Google Cloud采购OpenAI的服务,并使用已有的云服务采购额度结算。
两家公司在AI领域存在竞争,却选择在模型销售上合作。
这并非个例。路透社此前援引Anthropic上市申请文件披露,2025年,Anthropic有47%的收入来自通过亚马逊和Google云平台完成的销售。
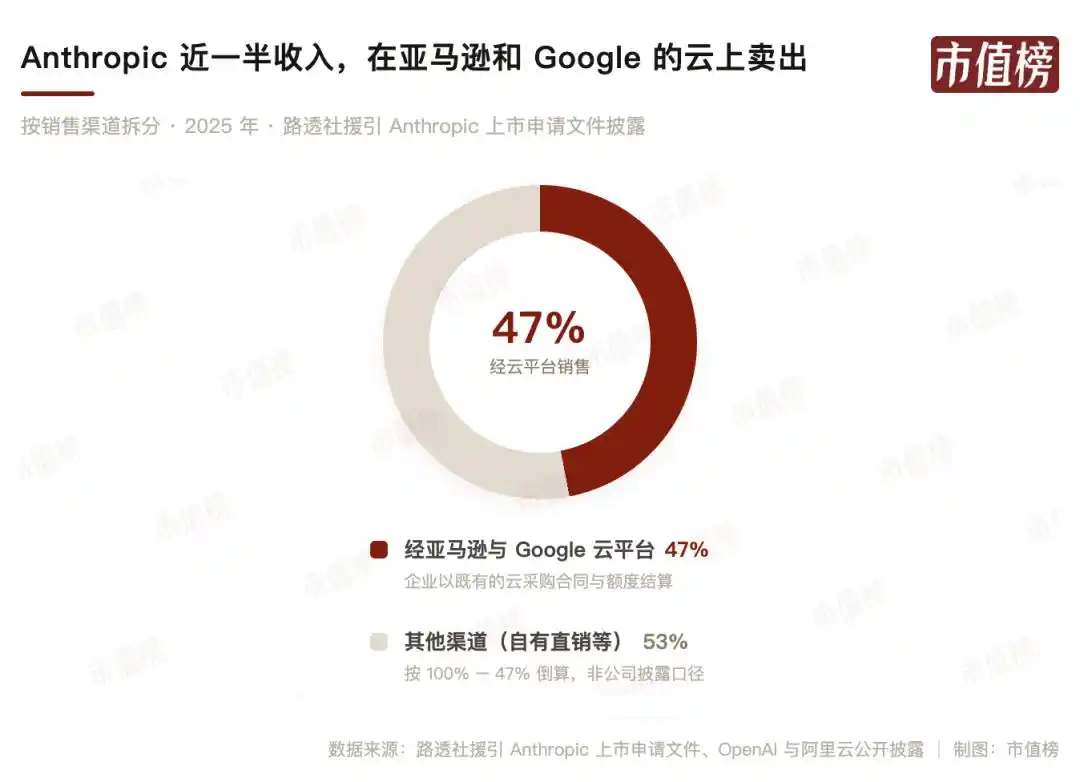
对模型厂商来说,云平台拥有成熟的企业销售渠道,可以帮助它们接触更多客户。那么,当模型厂商和大型云平台的合作越来越紧密,硅基流动、九章云极和无问芯穹这样的独立第三方公司,还有多大空间?
一些公司选择进入大厂的销售体系。
2025年6月,硅基流动与阿里云达成战略合作,加入阿里云“繁花计划”,入驻阿里云云市场,并将SiliconCloud接入百炼平台。借助阿里云现有的企业客户和销售网络,硅基流动有机会扩大自身模型推理服务的覆盖范围。
但是,如果客户主要通过云平台购买服务,独立供应商能够掌握多少客户关系,又能在交易中保留多少议价权?
除了借助大厂渠道,独立公司也在寻找其他客户来源。
今年5月,无问芯穹与科华数据及多家国产芯片厂商合作,推出企业级Token工厂一体机解决方案。通过与硬件及基础设施厂商合作,无问芯穹可以将推理软件和算力调度能力整合进企业采购的系统中。
九章云极则依靠过去智算基础设施业务积累的客户,进一步推广智算云和Token服务。不过,采购过智算基础设施的企业,未必会持续购买模型推理服务,已有客户能转化多少,目前还缺少数据支持。
几种模式各有利弊。
借助云厂商和硬件合作伙伴,可以降低进入企业市场的难度,但也需要依赖合作方的销售体系;直接经营企业客户,则要承担获客、技术支持和长期维护成本。
对于独立服务商来说,拥有推理技术和算力资源,还不足以保证获得长期订单。随着模型厂商与大型云平台的合作越来越紧密,独立公司想在其中争取更多客户和收入,并不容易。
本文来自微信公众号 “市值榜”(ID:shizhibang2021),作者:市值榜团队
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
