英伟达财报与Anthropic上市领衔:本周热点资产前瞻|WEEX VIP周报 (11月16日—22日)
律动BlockBeats热度: 5710
本周市场焦点集中于英伟达财报(黄仁勋辞职后首份业绩)与Anthropic公司(Claude母公司)纳斯达克上市,二者将检验AI产业链盈利可持续性与商业化进展;同时通胀粘性推高美债收益率,压制风险资产估值,资金向AMD、AVGO等算力替代标的轮动,市场整体呈现防御性交易特征。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
原文标题:英伟达财报与Anthropic上市领衔:本周热点资产前瞻|WEEX VIP周报 (11月16日—22日)
原文作者:律动BlockBeats
原文来源:https://www.theblockbeats.info/news/64153
转载:火星财经
摘要:
市场环境
上周美股在 10 月 CPI/PPI 偏热与英伟达 (NVDA) CEO 黄仁勋辞职事件冲击下仍录得自 8 月以来最佳周度表现,美股三大指数均收涨,但 10 年期美债收益率累计飙升 30 个基点、周五收报 5.145%,并持续徘徊于三周高位,通胀粘性与加息预期持续压制风险资产估值。加密市场因风险偏好收缩与 ETF 持续净流出呈强联动下跌,比特币周跌 12.69%。
加密市场
上周 BTC 与 ETH 周线分别录得 12.69% 与 13.73% 跌幅,价格逼近 6.5 万美元与 1,800 美元附近。全市场处于有序去杠杆与极端恐惧阶段,恐惧贪婪指数全周处于恐惧区间,并于周末骤降至 10—13 的「极度恐惧」水平 (接近今年 2 月、6 月低点)。现货 ETF 全周仍以大幅流出为主,机构资金持续退潮。
本周 TradFi 焦点
本周市场核心焦点在周二英伟达 (NVDA) 财报 (黄仁勋辞职后首份业绩) 以及周四 Anthropic (Claude 母公司) 预计在纳斯达克正式挂牌交易 (股票代码 ANT)。面对通胀黏性与 AI 资本开支担忧持续发酵,市场对美联储后续加息路径保持高度敏感。在紧缩预期未彻底松绑与风险资产估值压力的双重夹击下,短期内美股与加密币等风险资产大概率将维持高位震荡,并伴随跨资产的防御性调仓。
本周关注标的
现货:BTC ETH SOL HYPE GOLD(PAXG) QQQ SPY NVDA AMD AVGO
永续合约:BTC ETH SOL HYPE XAUT QQQ SPY NVDA AMD AVGO ANTHROPIC
一、上周市场整体表现
本期数据覆盖上周范围。加密市场、大宗商品价格采用 WEEX 的 UTC 日度收盘 (含周末信息),其余市场以 11 月 9 日至 11 月 13 日收盘为准,后文不另行说明。
上周美国通胀数据偏热叠加英伟达 (NVDA) 领导层变动,触发政策与 AI 叙事不确定性。市场先迎短暂反弹,随后风险资产遭部分抛售,但整体周度仍收涨,风险偏好有所修复。
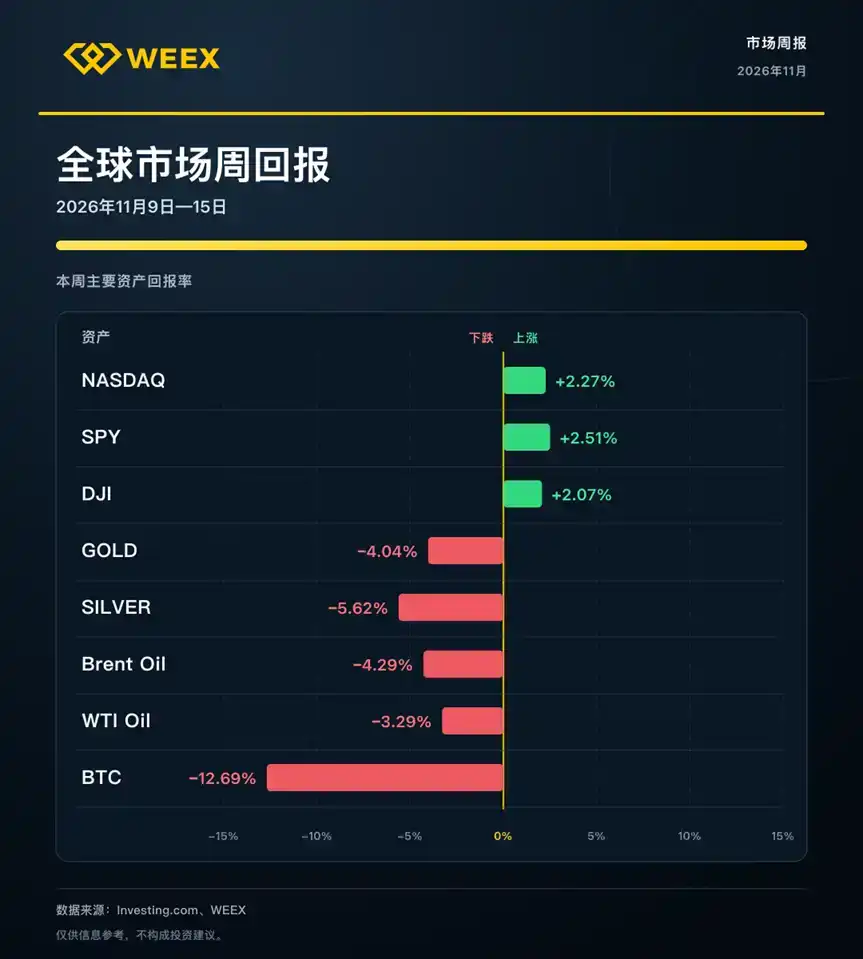
美债持续施压:10 年期美债收益率上周累计飙升 30 个基点,周内由 4.867% 附近大幅走高,周五收报 5.145% 并持续徘徊于三周高位,通胀粘性与加息押注持续压制风险资产估值。
黄金与原油同步下跌:避险情绪未能抵挡收益率上行与实际利率压力,黄金周跌 4.04%、白银跌 5.62%;布伦特原油周跌 4.29%、WTI 原油周跌 3.29%。
美股呈现反弹与分化:美股三大指数全周收涨逾 2%,结束了连续四周的跌势,为自 8 月以来最佳周度表现。但周末前英伟达 CEO 黄仁勋辞职引发芯片股承压,资金加快向现金流稳健的平台如 AMD、AVGO 等巨头轮动。
加密市场与美股科技股联动加深但方向背离:受高利率抽水及现货 ETF 巨额净流出拖累,BTC 与 ETH 分别暴跌 12.69% 与 13.73%,弱于美股大盘,显示当前市场仍以防御性资金轮动与去风险行为为主。
对投资者而言,紧缩预期升温与 AI 龙头波动加剧,应严控高杠杆风险敞口,增配现金及稳健理财作为防御底仓。VIP 用户尤其应先建防御性底仓,再择机增配风险资产。
二、加密上周市场表现
上周加密市场整体承压下行,周初延续跌势,周末在流动性偏低的背景下延续了下跌行情。美股科技波动与美联储加息预期升温压制风险偏好,BTC 现货 ETF 持续净流出,周跌幅达 12.69%,ETH 现货 ETF 周内净流出约 3.99 亿美元 (已连续 7 周呈净流出态势),机构资金仍偏谨慎。
加密总市值周内从约 2.54 万亿美元回落至 2.12 万亿美元附近 (创今年 1 月以来新低),单周大幅缩水近 20%,目前回升至 2.19 万亿美元。恐惧贪婪指数全周处于恐惧区间,并于周末骤降至 10—13 的「极度恐惧」水平 (接近今年 2 月、6 月低点)。稳定币总市值同步收缩约 1.41% 至 2,849.7 亿美元左右,过去 30 日累计下降 5.15%,反映场内增量流动性仍在持续退潮。资金与情绪整体收敛,市场以观望与防御为主,未见明显回暖。
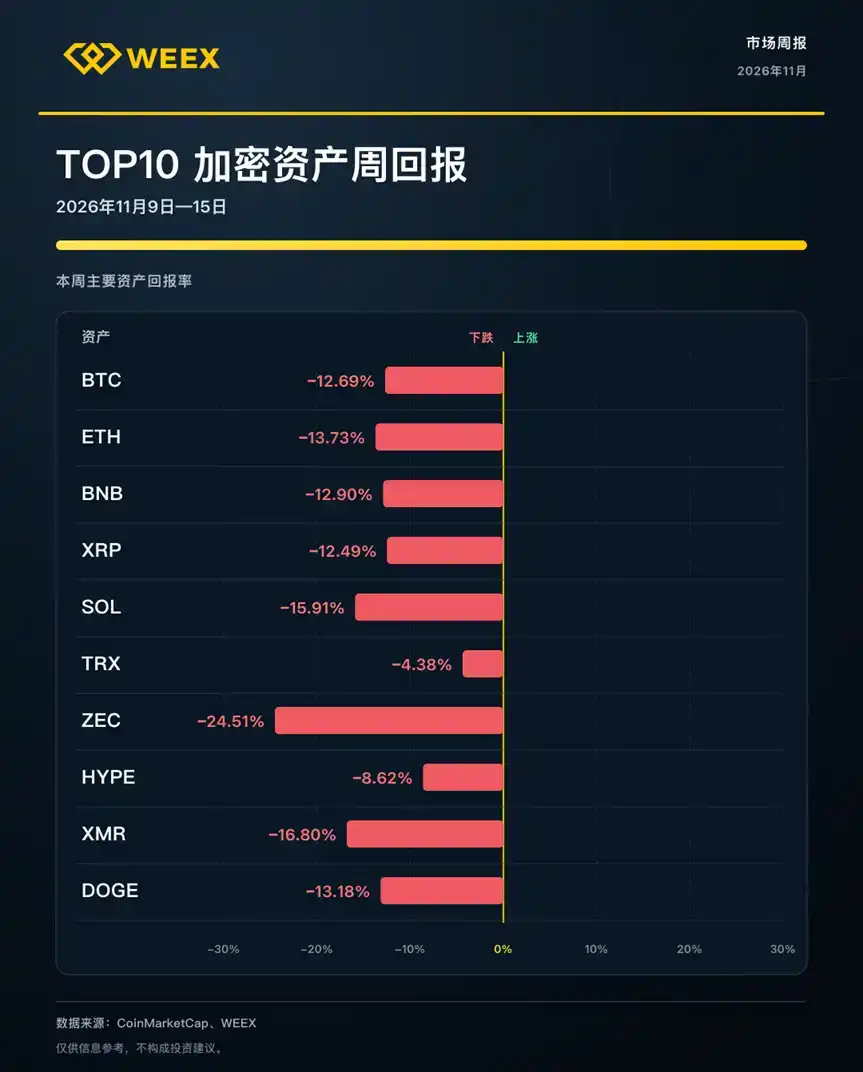
展望本周,市场或延续高波动震荡。关注零售销售、FOMC 纪要与英伟达 (NVDA) 财报对利率预期与 AI 情绪的影响。若风险偏好未修复,BTC 或继续考验 6—6.2 万支撑;情绪与资金若企稳,则有反弹空间,但整体仍以防御性交易为主,短期或难现趋势性突破。
主要资产上周表现
• BTC
已连续下跌 6 周,表现相对稳健但仍承压。上周货 ETF 周内净流出约 10.7 亿美元,连续 3 周累计净流出达 25.52 亿美元,币价先抑后扬再回落,一度跌破 6.2 万美元后小幅反弹。恐慌贪婪指数持续处于「极度恐惧」区间,显示市场情绪偏谨慎,机构资金整体撤离,大盘以震荡寻底为主。
• ETH
ETH 走势明显弱于 BTC。上周现货 ETF 净流出约 3.99 亿美元,连续 7 周呈净流出超 24.168 亿美元,主力资金持续赎回,缺乏独立增量支撑,价格随大盘风险偏好下降而承压。
• SOL
SOL 继续跑输 BTC 与 ETH。现货 ETF 录得净流出,价格承压主要来自风险资产联动抛售与相对动能不足。
• HYPE
HYPE 周跌幅小于 BTC,尽管现货 ETF 资金面依然偏谨慎,但链上衍生品交易活跃度支撑其展现出较强的相对抗跌韧性。
• ZEC
ZEC 周暴跌 24.51%,在主流币中跌幅较深深、大幅跑输大盘。受现货 ETF 持续净流出与风险资产普跌拖累,隐私赛道资金加速撤离,前期抗跌逻辑逐渐失效。
• TRX
TRX 上周微跌 4.38%,为主流加密资产中跌幅较小、相对抗跌的标的,依托稳定币结算刚需展现出显著的防御属性。
三、TradFi 上周市场表现
上周美股受通胀数据偏热、英伟达 (NVDA)CEO 辞职及美联储维持限制性立场共同塑造。周中波动有所收敛,三大指数均录得自 8 月以来最佳周度涨幅,资金由高估值成长向部分防御与价值板块轮动。
头部科技与 AI 板块内部剧烈分化:上周英伟达 CEO 黄仁勋辞职引发市场震动,英伟达单周重挫 12.75% 并一度跌破 4 万亿美元市值关口,引发市场对 AI 基础设施发债融资与资本开支回报的担忧。与此同时,资金加快向现金流稳健、非纯算力硬件的平台型科技巨头切换,特斯拉周涨 8.97%,Meta 涨 5.17%,苹果、谷歌与亚马逊亦小幅收涨。
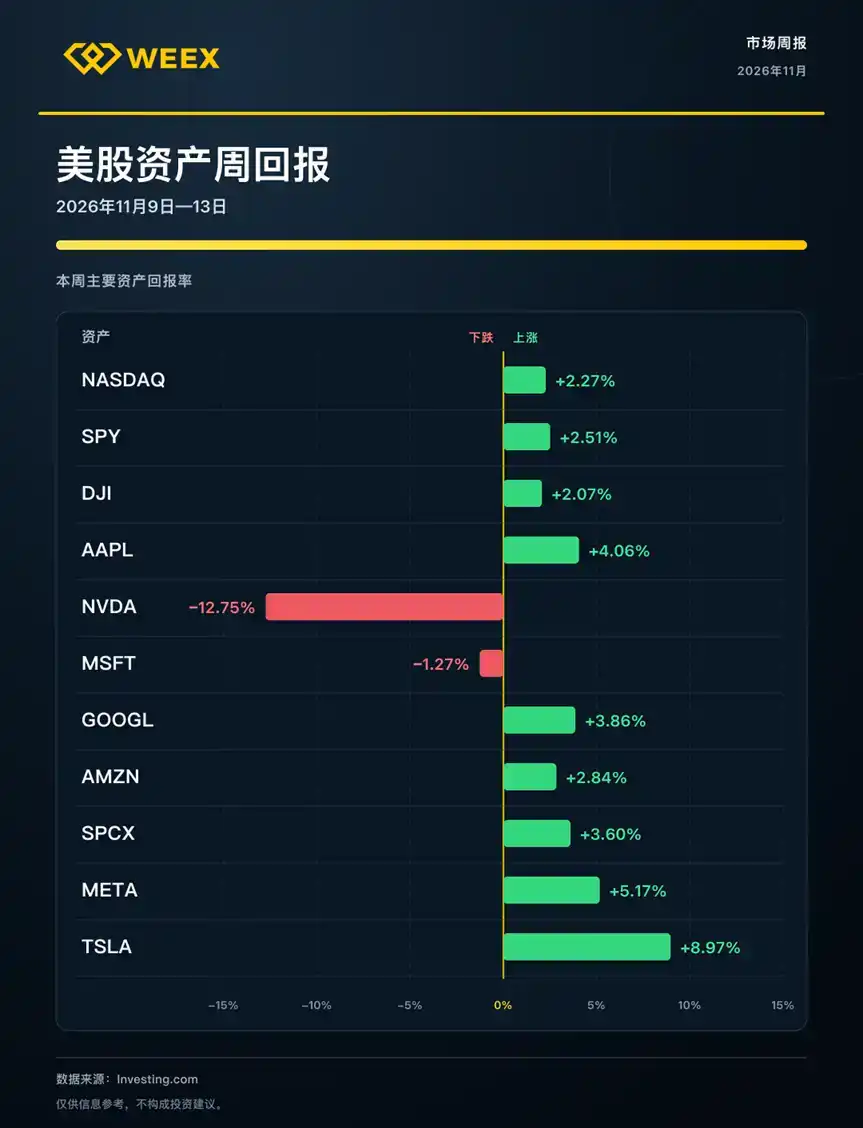
本周关注英伟达 (NVDA) 财报及前 CEO 黄仁勋重返公司管理层进展,以及 Anthropic (Claude 母公司) 预计在纳斯达克正式挂牌交易 (股票代码 ANT)。市场情绪或由 AI 狂热转向盈利与资产负债表纪律,用户宜配置偏防御高质量、正现金流与股息,科技龙头回调分批布局。
主要资产周度表现
纳斯达克、标普 500 与道指
美股三大指数上周分别上涨 2.27% 、 2.51% 和 2.07%,结束此前四周连跌。周初油价下跌触发普涨,周中受热通胀与美债收益率飙升压制,周五受芯片股回调影响有所分化,整体显示宏观加息压力下资金更青睐盈利确定性高的权重股。
• 英伟达 (NVDA)
英伟达 (NVDA) 上周因 CEO 黄仁勋辞职大幅波动,周跌 12.75%。AI 芯片板块成焦点,情绪急剧降温后又有反弹,拖累整个科技成长叙事。本周二盘后财报将是「后黄仁勋时代」的首次核心大考,管理层指引将直接决定全球 AI 算力叙事走向。
• 超威半导体 (AMD)
AMD 上周大幅上涨 18.93%,表现显著领跑半导体与科技大盘。作为英伟达在 AI GPU 市场最直接的竞争对手,AMD 获投行上调评级并承接了英伟达管理层风波后的算力份额再分配预期。尽管周五随芯片股获利回吐有所回调,但其数据中心业务高增长逻辑获资金认可,为通用算力替代板块注入强心剂。
• 博通(AVGO)
博通(AVGO)上周大幅上涨 18.16%,涨幅紧随 AMD 其后。市场押注英伟达领导层动荡将加速云厂商推进供应链多元化,博通凭借在定制 AI 芯片(ASIC)及高速网络设备领域的领先优势成为核心受益方。
• 谷歌 (GOOGL)
谷歌 (GOOGL) 上周涨 3.86%,搜索与云业务稳健,AI 模型进展获关注,对互联网广告与云计算板块提供相对防御支撑。此外,作为 Anthropic 重要战略股东,谷歌本周有望受益于 Anthropic (Claude 母公司) 预计在纳斯达克正式挂牌交易而带来的 AI 生态估值重估催化。
• SpaceX (SPCX) 与特斯拉 (TSLA)
SpaceX (SPCX) 与特斯拉 (TSLA) 上周分别上涨 3.60% 和 8.97%,显著跑赢大盘。上周 SpaceX 与特斯拉 (TSLA) 合并传闻升温,报道称最快可能于今年 12 月或明年初宣布合并。具体来看,SpaceX 受益于商业航天回收技术突破提振板块情绪,摩根士丹利与德意志银行也相继重申看涨评级;特斯拉受 Cybercab 商业化推进带动领涨科技巨头,本周关注高利率环境下交付预期对成长股波动的影响。
• Meta (META)
Meta 上周上涨 5.17%,表现显著强于科技大盘。AI 驱动的广告精准投放与变现效率提升获得机构认可,在芯片硬件动荡期间展现出较强的平台防御属性,对数字广告板块形成有力支撑。
• 苹果 (AAPL)
苹果上周上涨 4.06%,走势稳健。首款智能家居中枢 HomeView 已于上周五正式开售,进一步完善其端侧 AI 硬件生态闭环;凭借庞大现金流与硬件生态壁垒,苹果成为资金躲避算力资本开支波动的避风港,对消费电子板块起到定海神针作用。
四、资产配置
上周美股实现技术性反弹但 AI 芯片板块遭遇重挫,加密市场则在 ETF 持续失血与加息预期下大幅回调。本周核心看点在于:英伟达 (NVDA) 财报和 Anthropic(Claude 母公司) 预计在纳斯达克正式挂牌交易 (股票代码 ANT) 将成为 AI 产业链及科技股的重要观察窗口;美国零售销售、工业产出和就业数据将进一步反映经济韧性;美联储会议纪要及多位官员讲话,则可能为后续利率政策路径提供新的信号。
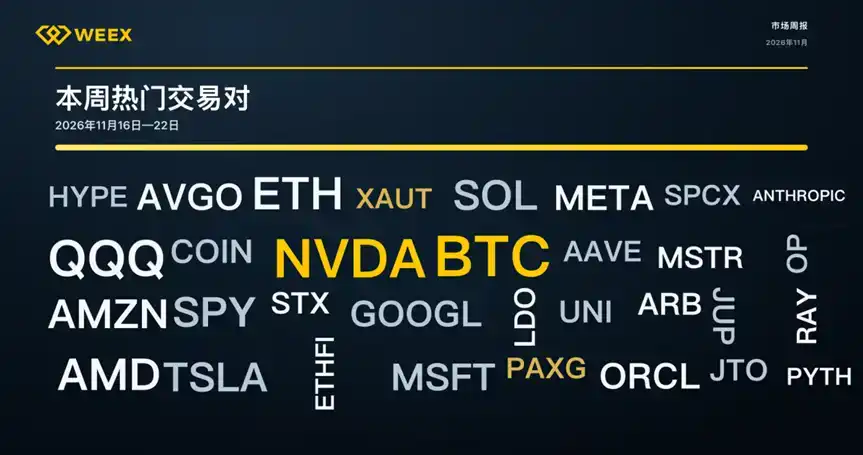
在此背景下,纳指 100 ETF (QQQ)、BTC、ETH 以及英伟达 (NVDA)、超威半导体 (AMD)、博通 (AVGO)、亚马逊 (AMZN)、特斯拉 (TSLA) 与帕洛阿尔托网络 (PANW) 等标的将迎来更活跃的交易窗口,主线围绕「AI 领袖更迭后的盈利验证与宏观利率再定价」展开。
其中,英伟达领导层风波引发的算力份额再分配,使超威半导体 (AMD) 与博通 (AVGO) 成为市场博弈供应链多元化的核心受益方;本周二英伟达财报及新管理层指引将直接检验该替代逻辑的持续性——若英伟达交付节奏或治理稳定性释放不确定信号,资金向两家竞争对手轮动的趋势有望延续,但短期仍需警惕前期大涨后的获利回吐波动。
建议配置兼顾流动性与防御性,适度控制风险资产仓位,避免过度集中单一赛道。若英伟达业绩超预期且 Anthropic 上市引爆 AI 应用热情,科技股与 BTC 可能迎来修复交易;反之若通胀信号偏热或 AI 资本开支压力持续暴露,QQQ、BTC、ETH 及 AI 产业链标的仍需防范二次下跌,宜静待市场情绪与资金面企稳后再择机调整。整体保持谨慎,优先防御性底仓。
五、本周前瞻
5.1 核心财经事件
本周美股迎来零售销售、工业产出与就业数据考验。周一纽约联储制造业指数将反映区域活动;周二零售销售与进口价格验证消费与通胀;周三 FOMC 会议纪要将提供政策路径线索;周四初请失业金与费城联储指数评估劳动力市场韧性。多位美联储官员讲话也将提供利率路径信号。
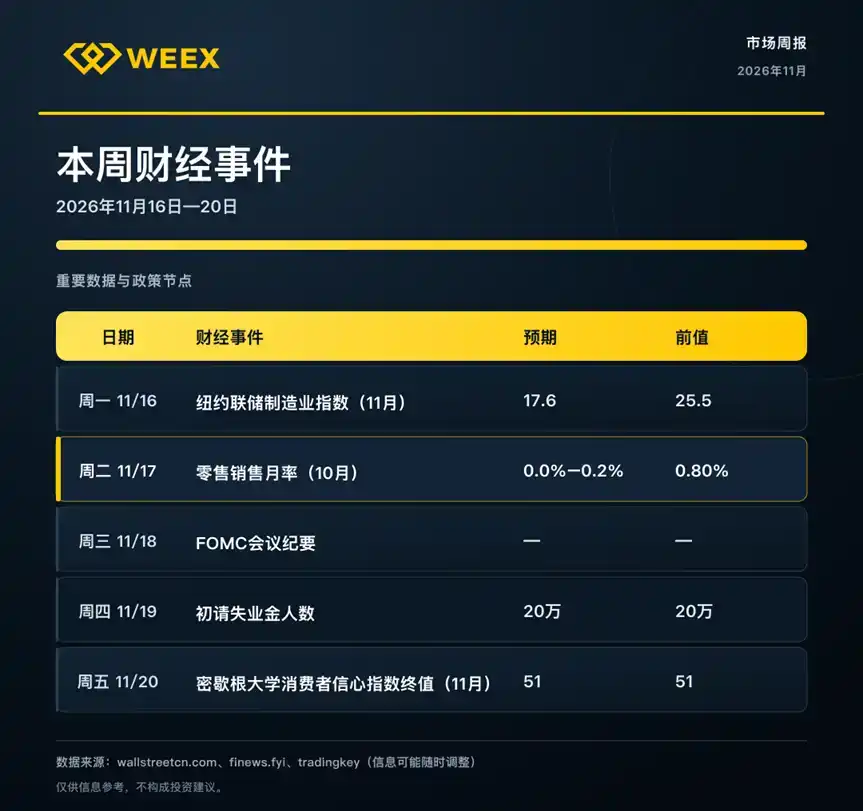
重头戏是周二的 10 月零售销售与英伟达 (NVDA) 财报, 以及周四 Anthropic 上市。零售销售预期温和增长, 若超预期将强化消费韧性与加息预期;英伟达 (NVDA) 业绩与指引则直接测试 AI 资本开支可持续性。Anthropic (Claude 母公司) 预计在纳斯达克正式挂牌交易, 股票代码 ANT, 定价区间 70-78 美元, 将成为 AI 产业链重要观察窗口。
我们将零售销售分项中的核心消费与 FOMC 纪要中的通胀讨论作为重点关注线索。通过评估「消费韧性」与「政策路径」的强弱博弈, 来作为后续资产配置与风险对冲的投资依据参考。
5.2 个股财报
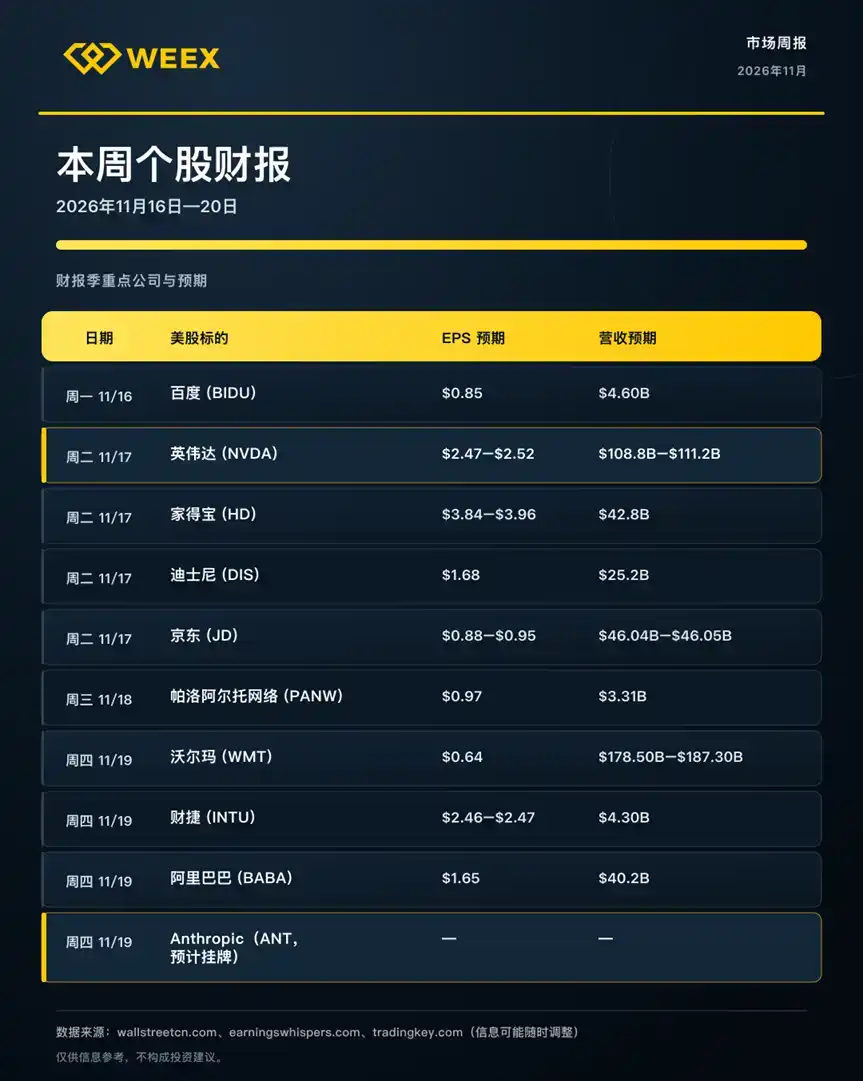
本周美股财报聚焦 AI 与零售主题,周二英伟达 (NVDA) 压轴,家得宝 (HD) 与迪士尼 (DIS) 同步,周四沃尔玛 (WMT) 与阿里巴巴 (BABA),同时 Anthropic 预计周四挂牌。整体预期偏强,营收增长亮点多,但指引与毛利率仍需观察执行力。
重点关注英伟达 (NVDA)、沃尔玛 (WMT) 与 Anthropic。英伟达 (NVDA) 预期 EPS 约 $2.47-$2.52、营收约 $108.8B-$111.2B,AI 设备需求有望驱动记录高;沃尔玛 (WMT) 预期稳健,电商与会员业务成关键;Anthropic 挂牌将测试市场对 Claude 相关 AI 模型商业化的定价。三者指引与表现将成市场风向标。
我们重点关注个股营收是否超预期、指引上调幅度、毛利率趋势及 AI 相关订单可见度,作为后续仓位调整依据。
5.3 代币解锁
本周加密市场需关注多笔超千万美元代币解锁,其中 Cronos (CRO) 释放约 5,140 万美元最为突出,LayerZero (ZRO) 与 Arbitrum (ARB) 也分别对应约 3,470 万及 1,250 万美元。
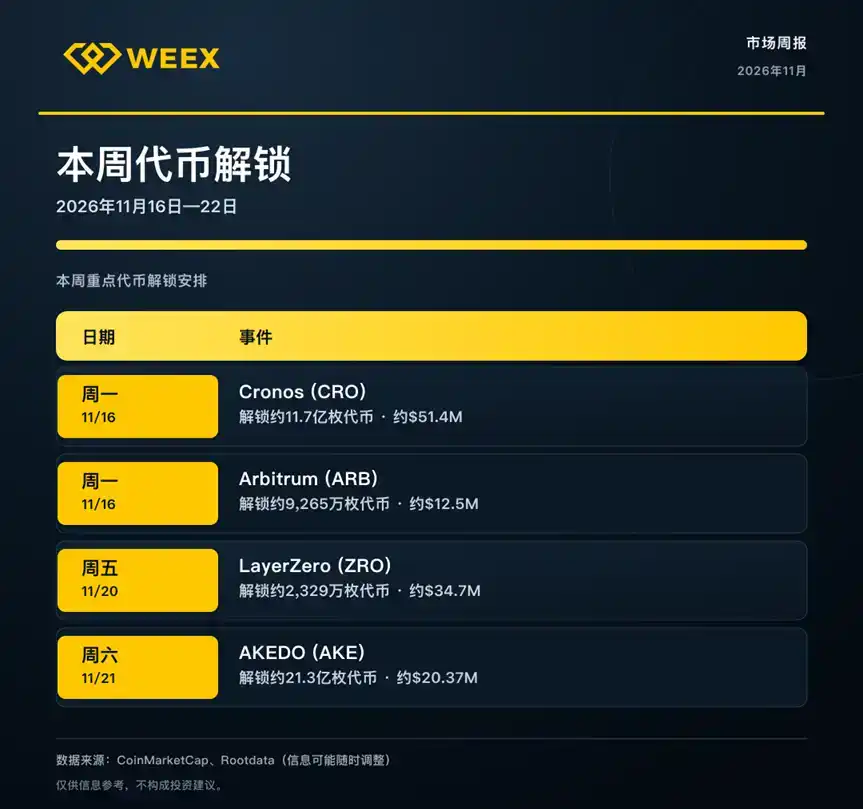
当前市场情绪偏谨慎、波动加大,大额解锁易引发短期抛压与流动性冲击,投资者宜密切跟踪解锁后价格与成交量变化。
免责声明
本报告由 WEEX 研究团队仅供交流参考,不构成任何投资、法律或税务建议,亦不承诺收益。数字资产及股票等波动大、流动性差,可能造成本金损失;预测不代表未来结果。投资有风险,请独立研究并自行决策,平台不承担任何损失责任。未经授权复制传播将依法追究。
本内容旨在传递行业动态,不构成投资建议或承诺。