扫描下载APP
其它方式登录
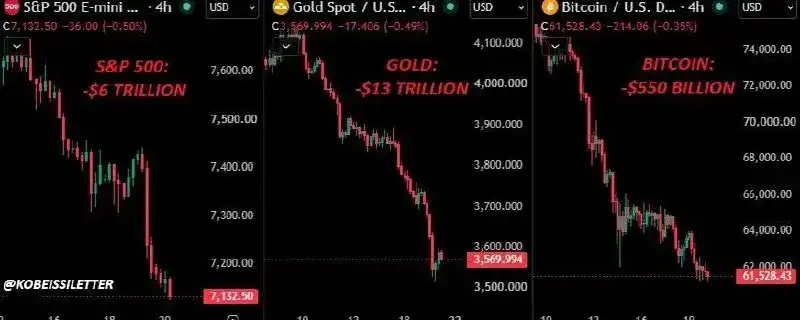
文章分析美股科技板块近期45天蒸发6万亿美元的原因,指出并非AI泡沫破裂,而是多重因素叠加所致:大型科技公司AI资本支出激增引发自由现金流担忧、美国中期选举后‘特朗普看跌期权’终结、美联储持续加息、地缘政治风险及Nvidia与AMD相关负面事件冲击市场情绪,但强调AI革命基本面强劲,当前回调属正常波动,估值已反映过度悲观预期。
Anthropic以1073亿美元创史上最大AI IPO,却引发全球风险资产抛售潮:美股三大指数大幅下挫,黄金创六个月最长连跌,半导体板块重挫,AMD遭做空指控牵连整个AI芯片生态。市场流动性紧张,做市商负Gamma压力加剧下跌,AI高资本开支与盈利前景不确定性正反噬科技股估值。
对冲基金Hunterbrook Capital发布做空报告,指控AMD通过股权承诺、担保及租赁等循环交易结构虚增订单,夸大AI芯片真实终端需求;报告指出其或有负债远超账面现金,抗风险能力弱于英伟达,引发股价单日大跌近8%,市场开始重新审视AI算力增长质量。
美股周四大幅下挫,道指单日重挫1101点跌破5万点,标普500六连跌,纳指创4月以来新低;尽管AI公司Anthropic上市首日大涨17.07%,但市场出现‘买预期、卖事实’,科技股集体走弱,AMD遭做空大跌7.72%,网络安全股逆势上涨。
OpenAI利用AI模型在不到5个月内完成相当于人类工程师1年工作量的芯片设计优化,将AMD旗舰GPU IP的PPA指标提升14%,并在自研芯片Jalapeño及RISC-V处理器核上验证了从零设计与增量优化能力,显著加速芯片研发周期。
文章探讨英伟达是否已形成强大到不依赖顶尖CEO的护城河,核心论点是CUDA生态构建了难以替代的飞轮效应:开发者、客户、硬件、软件深度绑定,迁移成本极高;即便黄仁勋卸任,其个人关系优势亦被产品稀缺性与生态惯性所强化,公司经营可持续性强。
本周市场焦点集中于英伟达财报(黄仁勋辞职后首份业绩)与Anthropic公司(Claude母公司)纳斯达克上市,二者将检验AI产业链盈利可持续性与商业化进展;同时通胀粘性推高美债收益率,压制风险资产估值,资金向AMD、AVGO等算力替代标的轮动,市场整体呈现防御性交易特征。
美国商务部拟出台新规,要求境外数据中心向中国企业提供超1200万TPP先进算力前须申请许可,将管制从芯片出口延伸至远程算力使用端,重点覆盖东南亚数据中心及英伟达、AMD等供应商,旨在堵住通过第三国租用GPU训练AI模型的规避路径。
AMD以约82亿美元全股票交易完成对空间智能公司World Labs的收购,李飞飞出任AMD执行副总裁兼首席科学家,直接向CEO苏姿丰汇报;此举旨在强化AMD在物理AI、三维世界模型及机器人领域的软硬协同能力,对抗英伟达在AI生态的领先优势。
AI浪潮下,英伟达与AMD将研发资源、先进制程和产能优先投向高利润的数据中心AI芯片,导致消费级显卡被边缘化,RTX 60系等新品大幅延期至2028–2029年;核显性能提升成为PC主流替代方案,3A游戏依赖DLSS/FSR等AI插帧技术弥补硬件停滞。
黄仁勋辞去英伟达CEO引发半导体板块震荡,AMD、博通短期受益后迅速回调;同期美国通胀超预期推升12月加息概率,导致比特币跌破机构持仓成本线、杠杆资金撤离;云巨头超额资本开支支撑芯片需求,但加密流动性收缩与宏观紧缩形成双重压力。
黄仁勋宣布辞去英伟达CEO等职务引发市场震动,英伟达股价大跌,AMD股价连续上涨;文章分析AMD借势抢占数据中心市场,依托Helios整柜方案和ROCm软件生态加速替代英伟达,但CUDA生态壁垒与桌面显卡份额劣势仍构成挑战。
美股周五科技股回调,纳指跌0.91%,芯片股集体重挫,AMD跌8.8%、英伟达跌2%并市值跌破4万亿美元;道指微涨0.1%,受益于必需消费和能源板块;PPI同比升6.5%创近四年新高,美债收益率分化;英伟达将于11月17日发布黄仁勋离任后首份财报。
本文分析美股三季报季中企业业绩达标与股价反应频繁背离的现象,指出市场已不再仅关注“是否超预期”,而是更重视增长质量、盈利可持续性及现金流兑现能力;AI产业链上下游公司(如微软与AMD)因投入周期差异呈现不同财报特征,投资者需结合指引、业务结构和估值动态综合判断。
QQQ收复年线标志指数层面修复完成,但AI板块内部已显著分化:英伟达受治理疑虑与财报压力拖累仍低于年线15%,美光因HBM价格驱动站上年线,AMD现金流承压,CoreWeave融资风险未解。市场正从‘买AI概念’转向‘买业绩兑现’,10年期美债收益率成为估值核心变量。