






Aave 不再等用户上门:V4 存款暴增 5.8 倍,白标模式能否撑起代币回购?
深潮TechFlow热度: 5168
Aave V4通过白标模式嵌入Kraken Ink、EtherFi Cash等生态,推动存款激增5.8倍至13.4亿美元;GHO稳定币贡献高毛利,DAO自8月起实现月度盈利,为代币回购奠定基础,同时面临坏账清偿与估值提升的双重路径。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
作者:Alea Research
编译:深潮 TechFlow
深潮导读:Coinbase 联手 Morpho 推进借贷,Aave 则选择了一条白标突围之路:通过 V4 白标实例将底层借贷深度嵌入 Kraken Ink、EtherFi Cash 卡等生态。第三季度其 V4 存款激增 5.8 倍,突破 $13.4 亿。
本篇研报来自深度加密投研机构 Alea Research,系统拆解了 Aave 白标市场的利益分配机制、GHO 原生稳定币的超额利润贡献,以及自 8 月以来 DAO 收入反超运营成本后的代币回购测算,客观评估了其在激烈借贷竞争中的估值优势与潜在坏账清偿考验。
生态突围:隐藏在其他品牌背后的 Aave
Coinbase 的官方借贷应用选择了基于 Morpho 构建,但 Aave 在获取新用户和拓展新增资金方面,探索出了一条完全不同的路径。
Aave 并没有局限于在自家前端等待资金流入,而是主动将自己的智能合约直接交给合作伙伴运营,在其他项目的品牌旗下运行借贷市场。
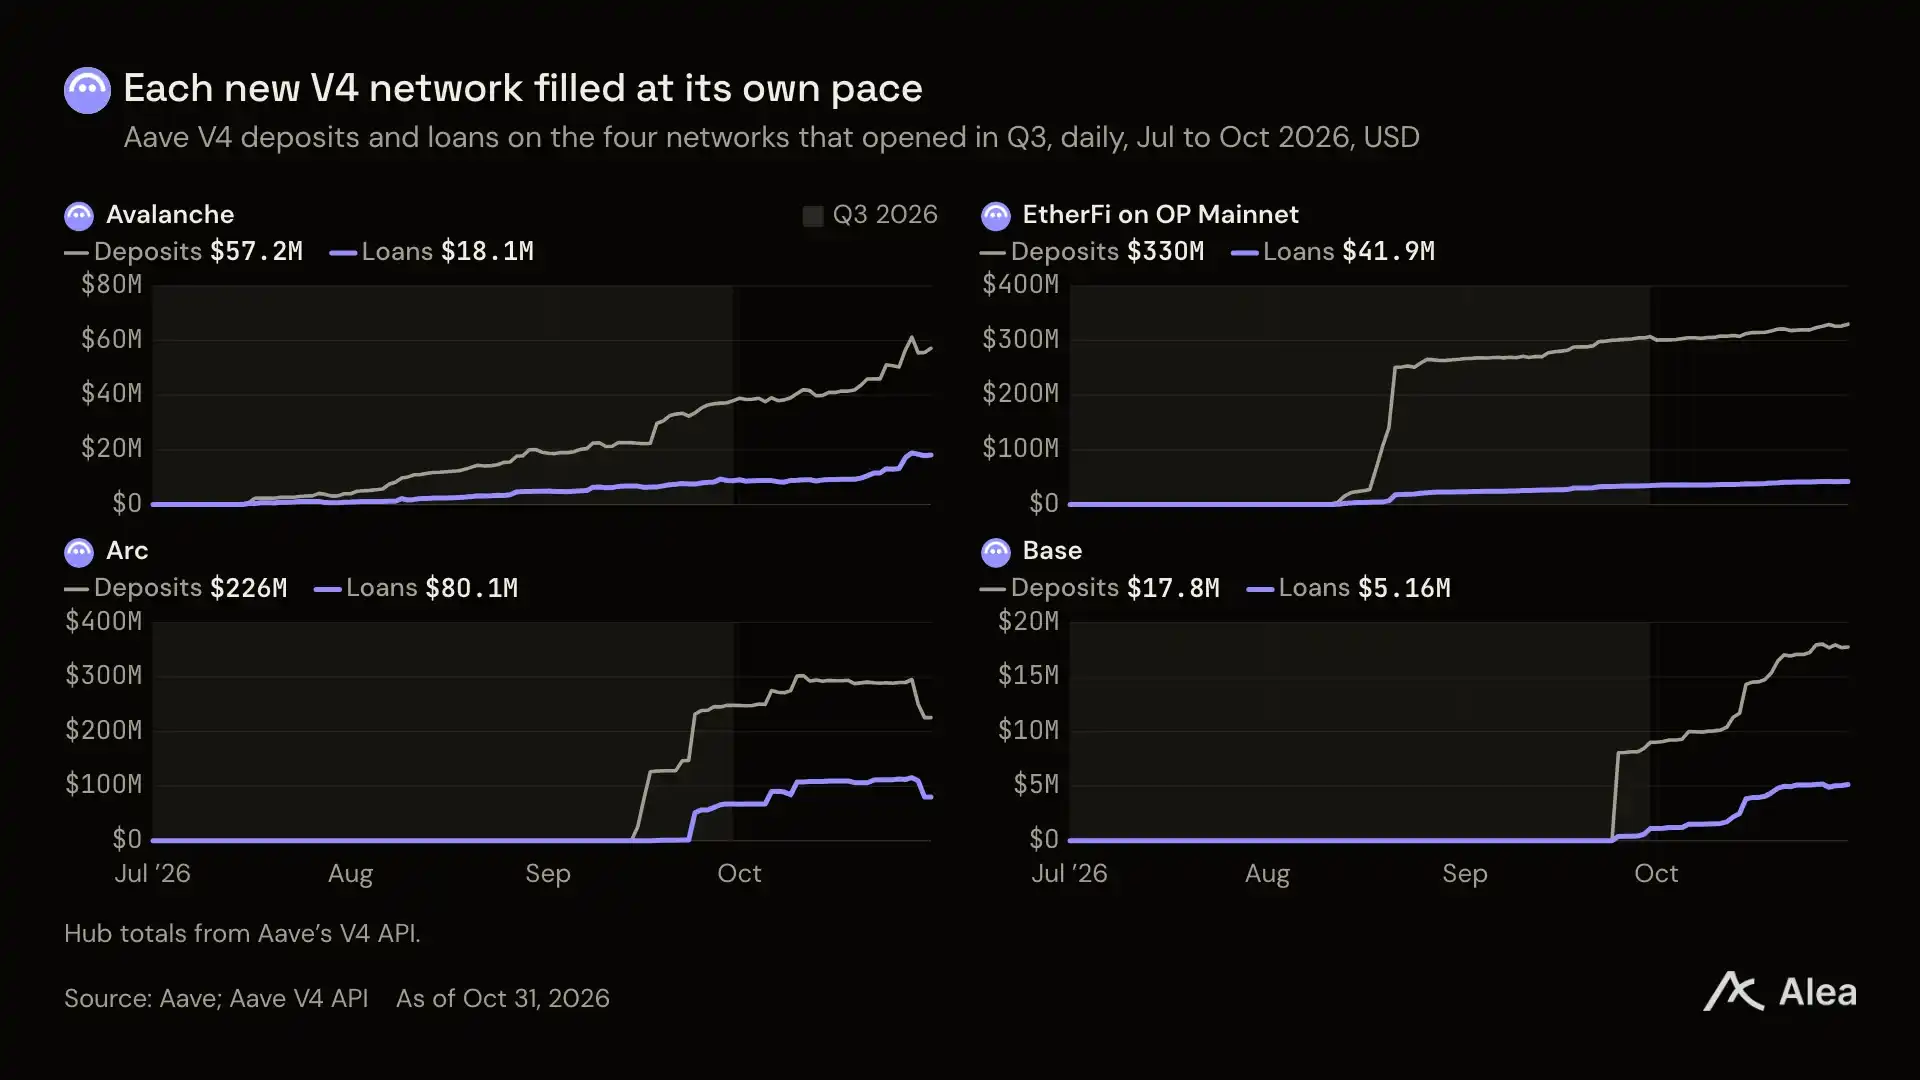
图:第三季度上线的 4 个 V4 网络每日存款与借款走势
Aave V4 架构引入了针对新型抵押品的专用 Hub,以及由合作伙伴自主运营的专属实例。该版本在第三季度初于以太坊主网上线,并迅速拓展至另外 3 条区块链。
即便剔除 EtherFi 专属实例的贡献,V4 的基础存款在第三季度也实现了 4.5 倍的增长。而在第三季度末 V4 的 $8.82 亿以太坊总存款中,EtherFi 贡献了约一半份额。
核心要点梳理
外部合作伙伴如今正在直接把自己的原生用户引入 Aave 的底层合约。例如 EtherFi 会将其净利息收入的 20% 作为协议分成支付给 Aave DAO。
在今年第三季度,Aave V4 的总存款增长了 5.8 倍,达到 $13.4 亿;借款总额则从 $7600 万飙升至 $4.03 亿。Aave 在前四大借贷网络中的市场份额稳步提升至 64.9%。
Aave Core 主市场的 USDC 资金池在毫无额外代币补贴的情况下,单季度净增 $3.26 亿存款,并在美联储降息后短短两周内再度吸收了 $1.45 亿资金。
在盈利能力方面,Aave 原生稳定币 GHO 为 DAO 带来的每美元利差收益,大约是传统 USDC 借贷市场的 5 倍左右。
自今年 8 月以来,Aave DAO 的实际月度收入已连续超过运营支出;第三季度扣除质押奖励前的盈余资金,足以覆盖质押者总支出的 77%。
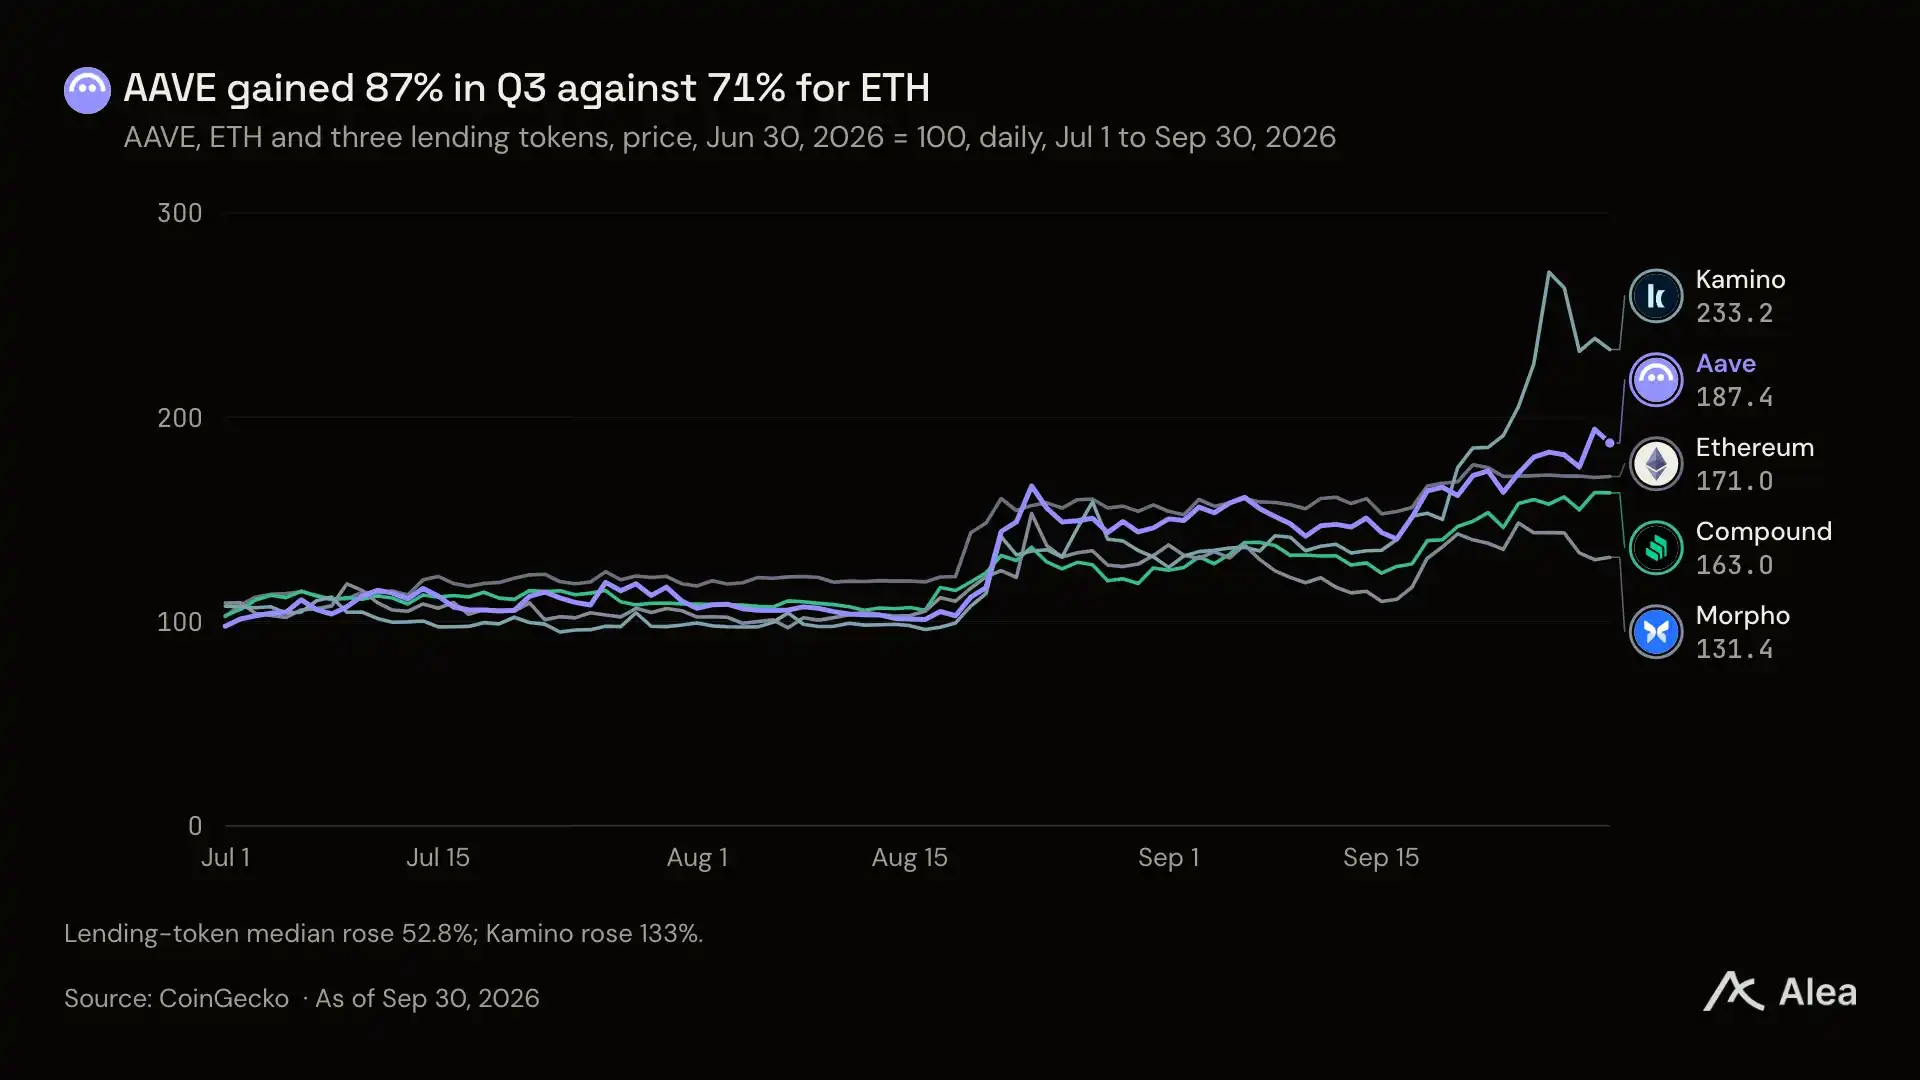
图:AAVE、ETH 与其他主要借贷协议代币的价格走势对比
在二级市场表现上,AAVE 代币在第三季度上涨了 87.4%,跑赢了同期以太坊 71.0% 的涨幅,也领先于其他 6 家借贷竞品 52.8% 的中位数涨幅。
白标合作模式:合作伙伴如何运行 Aave 市场
Aave V4 的架构逻辑是将流动性统一聚合在 Hub 中,同时在 Spokes 分支中灵活配置风控规则:分支负责限定借款人能够使用的抵押品类型及清算参数。
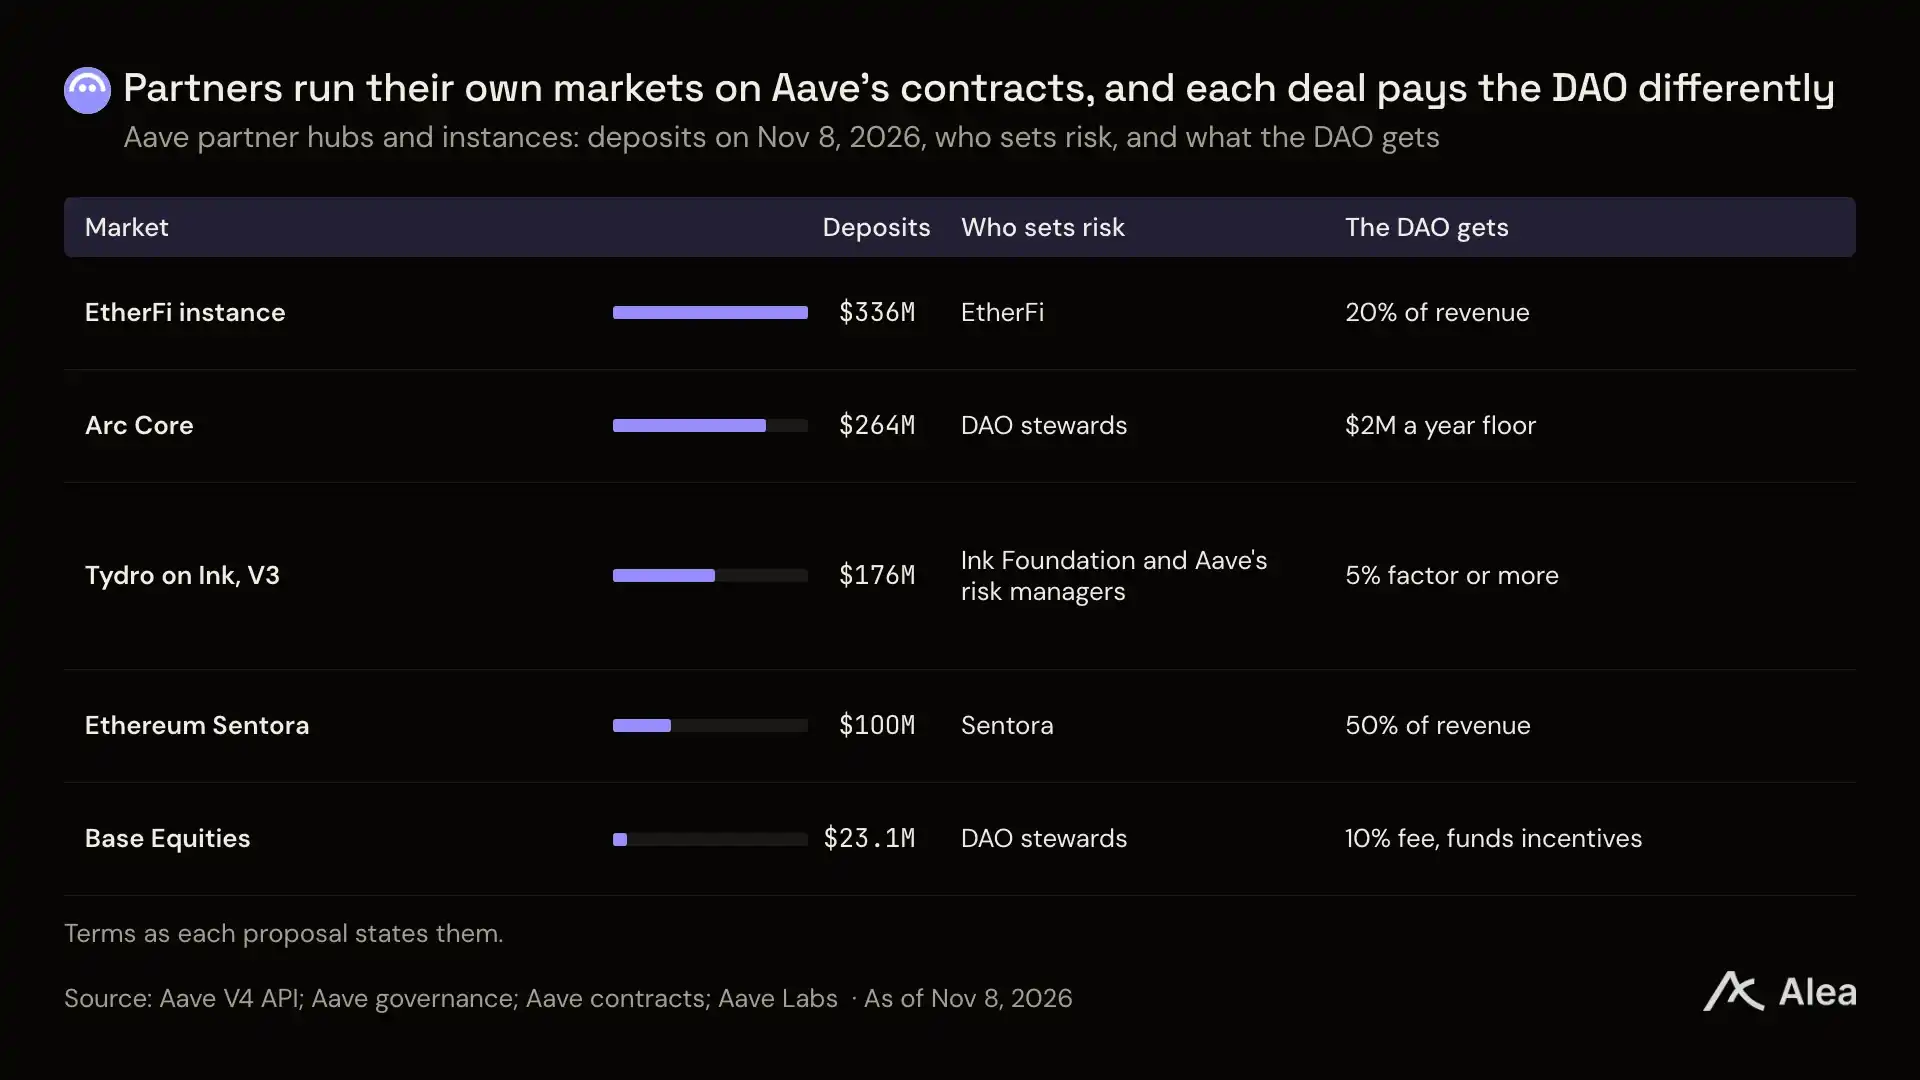
图:截至 11 月 8 日 Aave 合作伙伴专属与新 V4 市场数据盘点
以 EtherFi 为例,它为其 Cash 消费卡的“借贷消费模式”单独运行了一个专属的 Aave 实例,并根据治理协议将 20% 的净利息返还给 Aave DAO。
拓展白标合作伙伴渠道对 Aave 而言至关重要,因为 Morpho 等新兴协议正在各大链上激烈争夺相同的存款资源。目前各主流借贷协议已部署超过 $5 亿抵押品。
在 11 月 5 日,加密交易所 Kraken 的母公司 Payward 正式宣布,其关联基金及旗下 Layer 2 网络 Ink 将与 Aave 展开深度生态联动与流动性部署。
资金与激励流向:无补贴的 Core 资金池逆势吸金
目前全网有 7 家主流借贷平台正在争夺同一批加密资产抵押品和稳定币借款人,各家平台普遍依赖高额流动性激励来维持资金池规模。
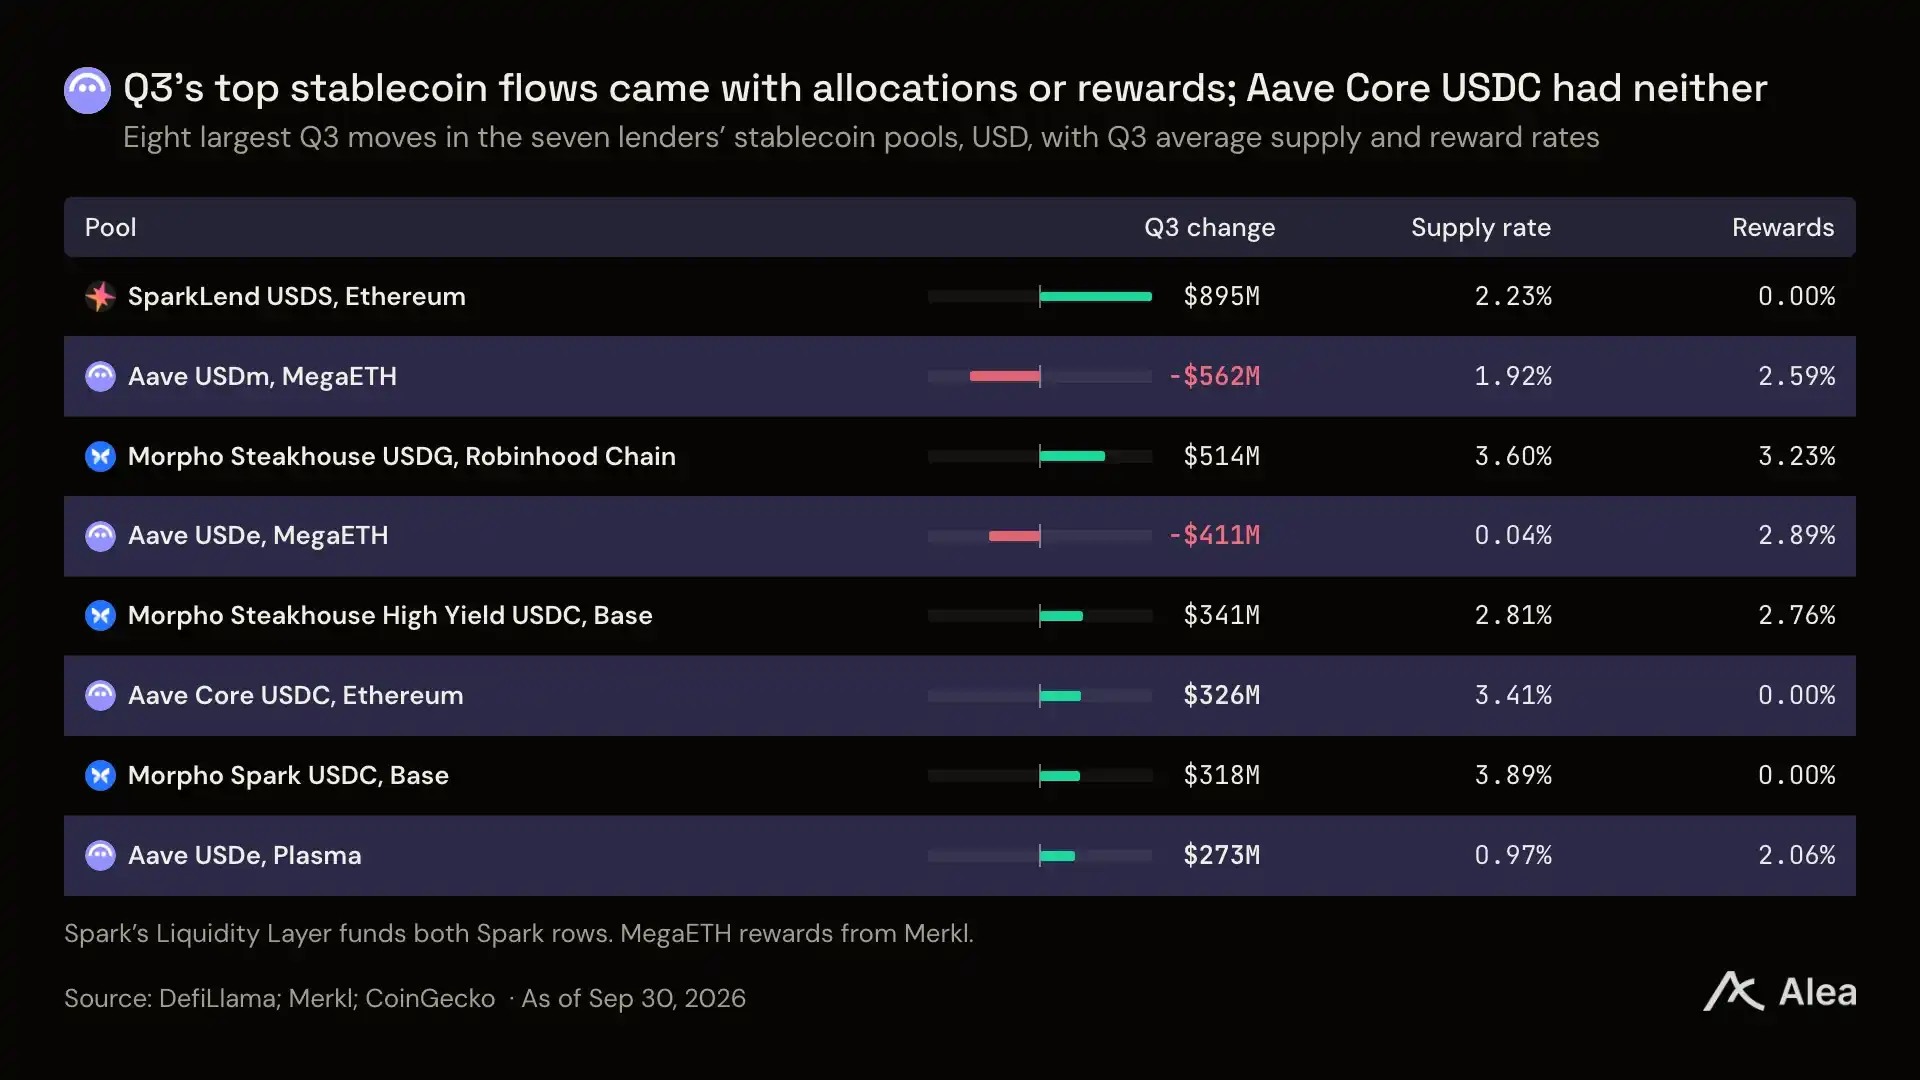
图:第三季度七大借贷平台稳定币资金池变动与收益率对比
Sky(前身为 MakerDAO)通过发行 USDS 并运营 Spark 协议撬动了庞大资金,但其绝大部分流入资金均来自于自身铸造与定向补贴驱动。
反观 Aave Core 的 USDC 资金池,在完全没有额外代币补贴的情况下实现了自然净流入,仅在 8 月 30 日至 9 月 30 日期间便激增了 $1.45 亿规模。
费用分配:存款人与清算人拿走 86% 手续费
在第三季度产生的 $1.005 亿总手续费中,借款人支付了其中的 $9960 万。存款人和清算人最终分得了 $8640 万,而 Aave DAO 国库则留存了 $1410 万。
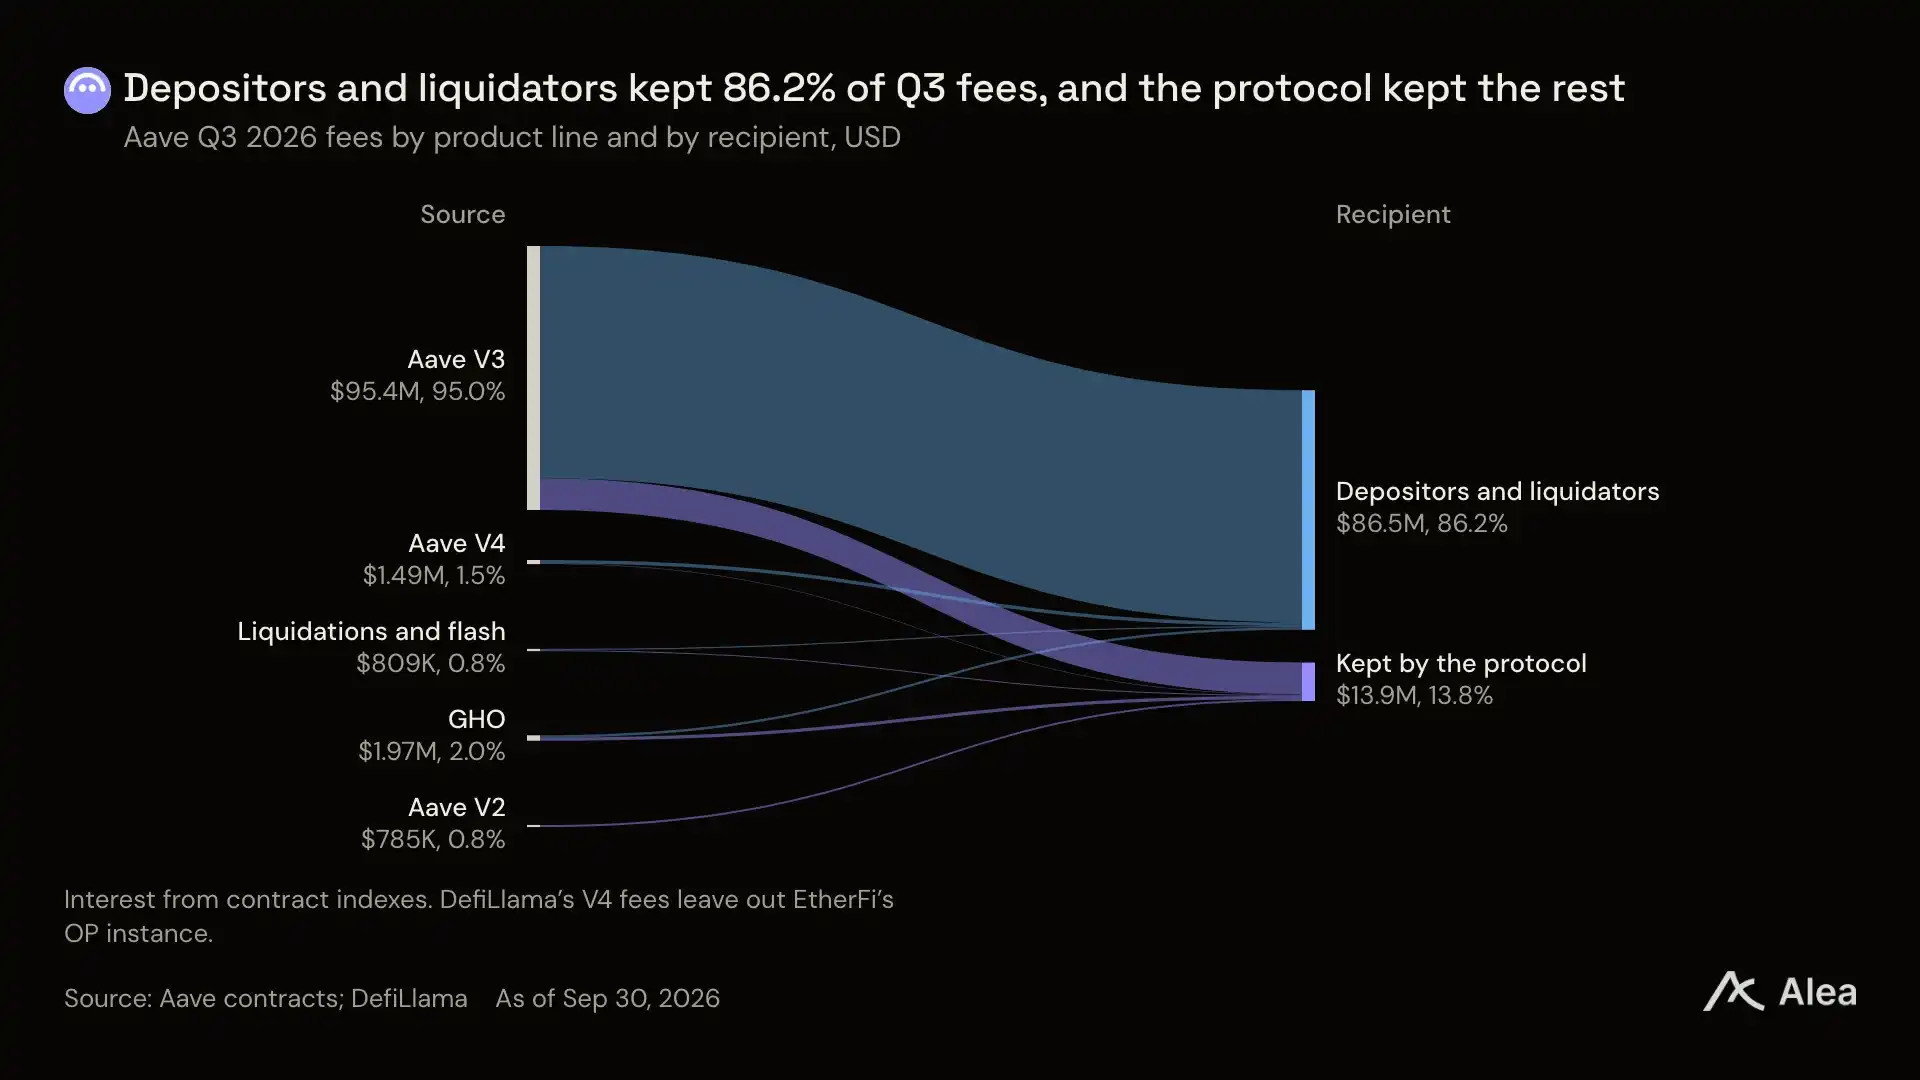
图:Aave 第三季度按产品线与分配对象的费用构成拆解
储备因子(Reserve Factor)决定了 DAO 能够从借贷利息中提取的留存比例。Aave DAO 在各资产上的留存率各不相同,平均维持在 14% 左右。
但 GHO 展现出了极其独特的经济价值:由于 GHO 是由借款人直接铸造生成,其产生的全部借款利息 100% 归属于 DAO 国库,无须向第三方存款人分润。
季度后动态:V4 规模突破与安全防御
进入 10 月份后,Aave V4 的借款总额正式跨过了 $5 亿关口。Avalanche 上的 V4 Hub 规模在 9 月 30 日之后激增了 5.7 倍,达到 $1.15 亿。
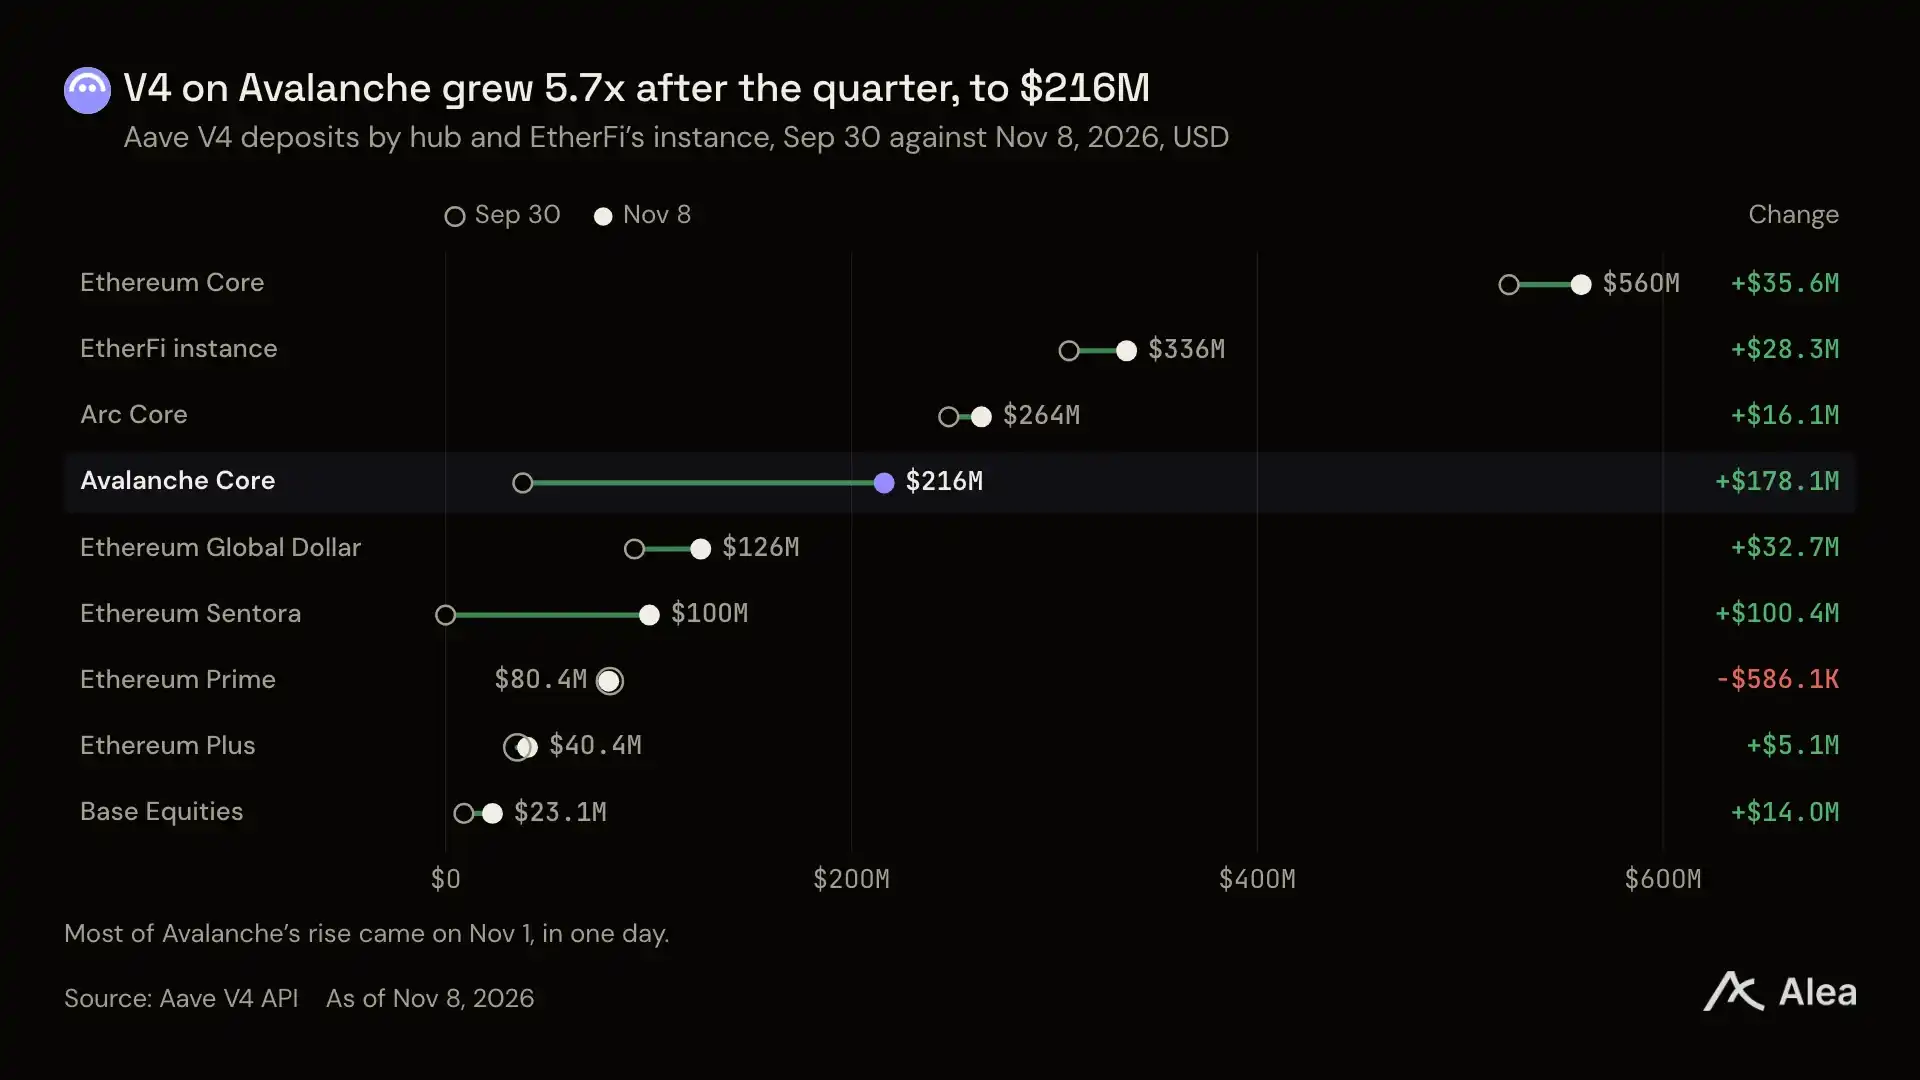
图:截至 9 月 30 日与 11 月 8 日 V4 各 Hub 与 EtherFi 实例存款分布
而在安全防御方面,10 月 29 日一名攻击者在窃取资金后试图向 Aave 存入 6000 万 USDT 进行混币与抵押借贷,Aave 协议风控机制迅速发挥作用进行了有效隔离。
财务测算:重启代币回购需要哪些前提
自今年 8 月以来,Aave DAO 的每月实际收入均已超过其各项运营与安全支出。在第三季度,DAO 创造了 $1780 万收入,超过了 $1540 万的运营总成本。
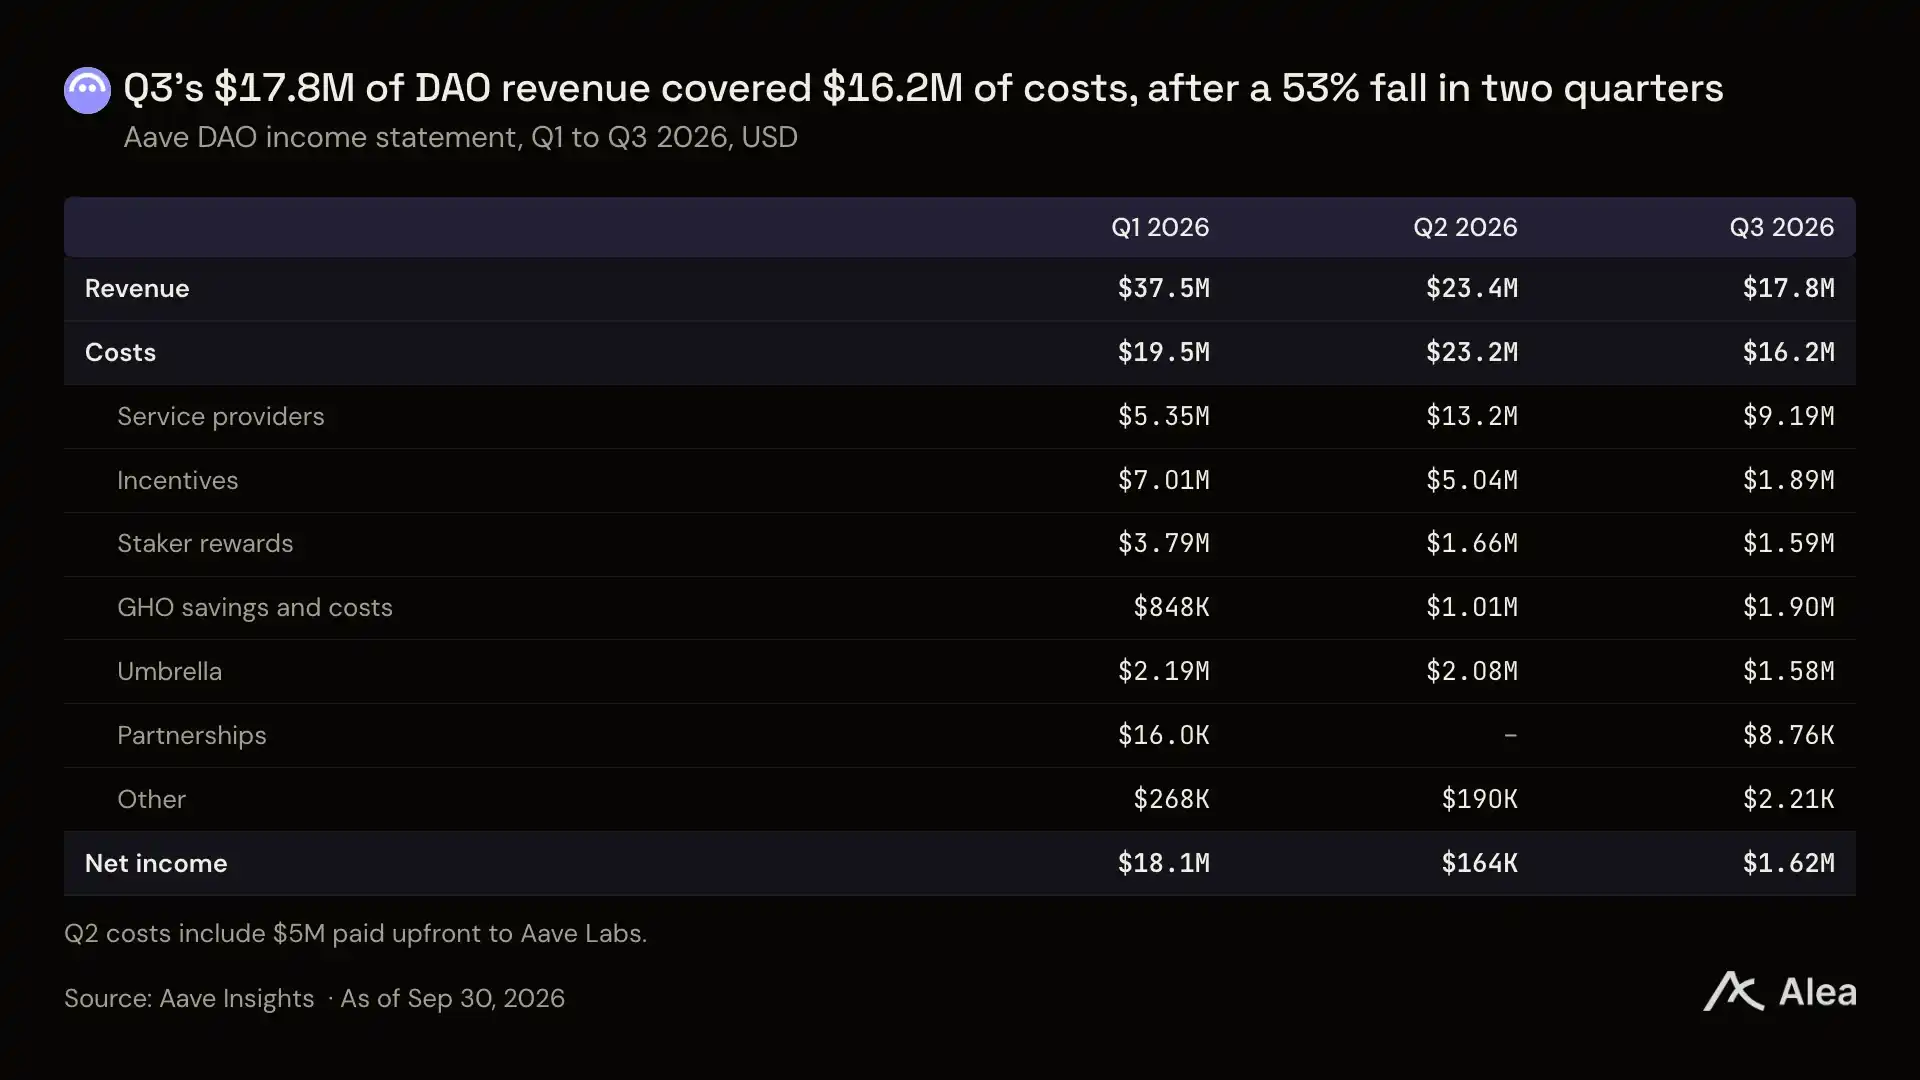
图:2026 年第一至第三季度 Aave DAO 收入、成本与净收益变化
需要指出的是,AAVE 代币本身并不具备对手续费的自动索取权,重启二级市场回购(Buybacks)是协议利润向代币持有者传导的核心路径。
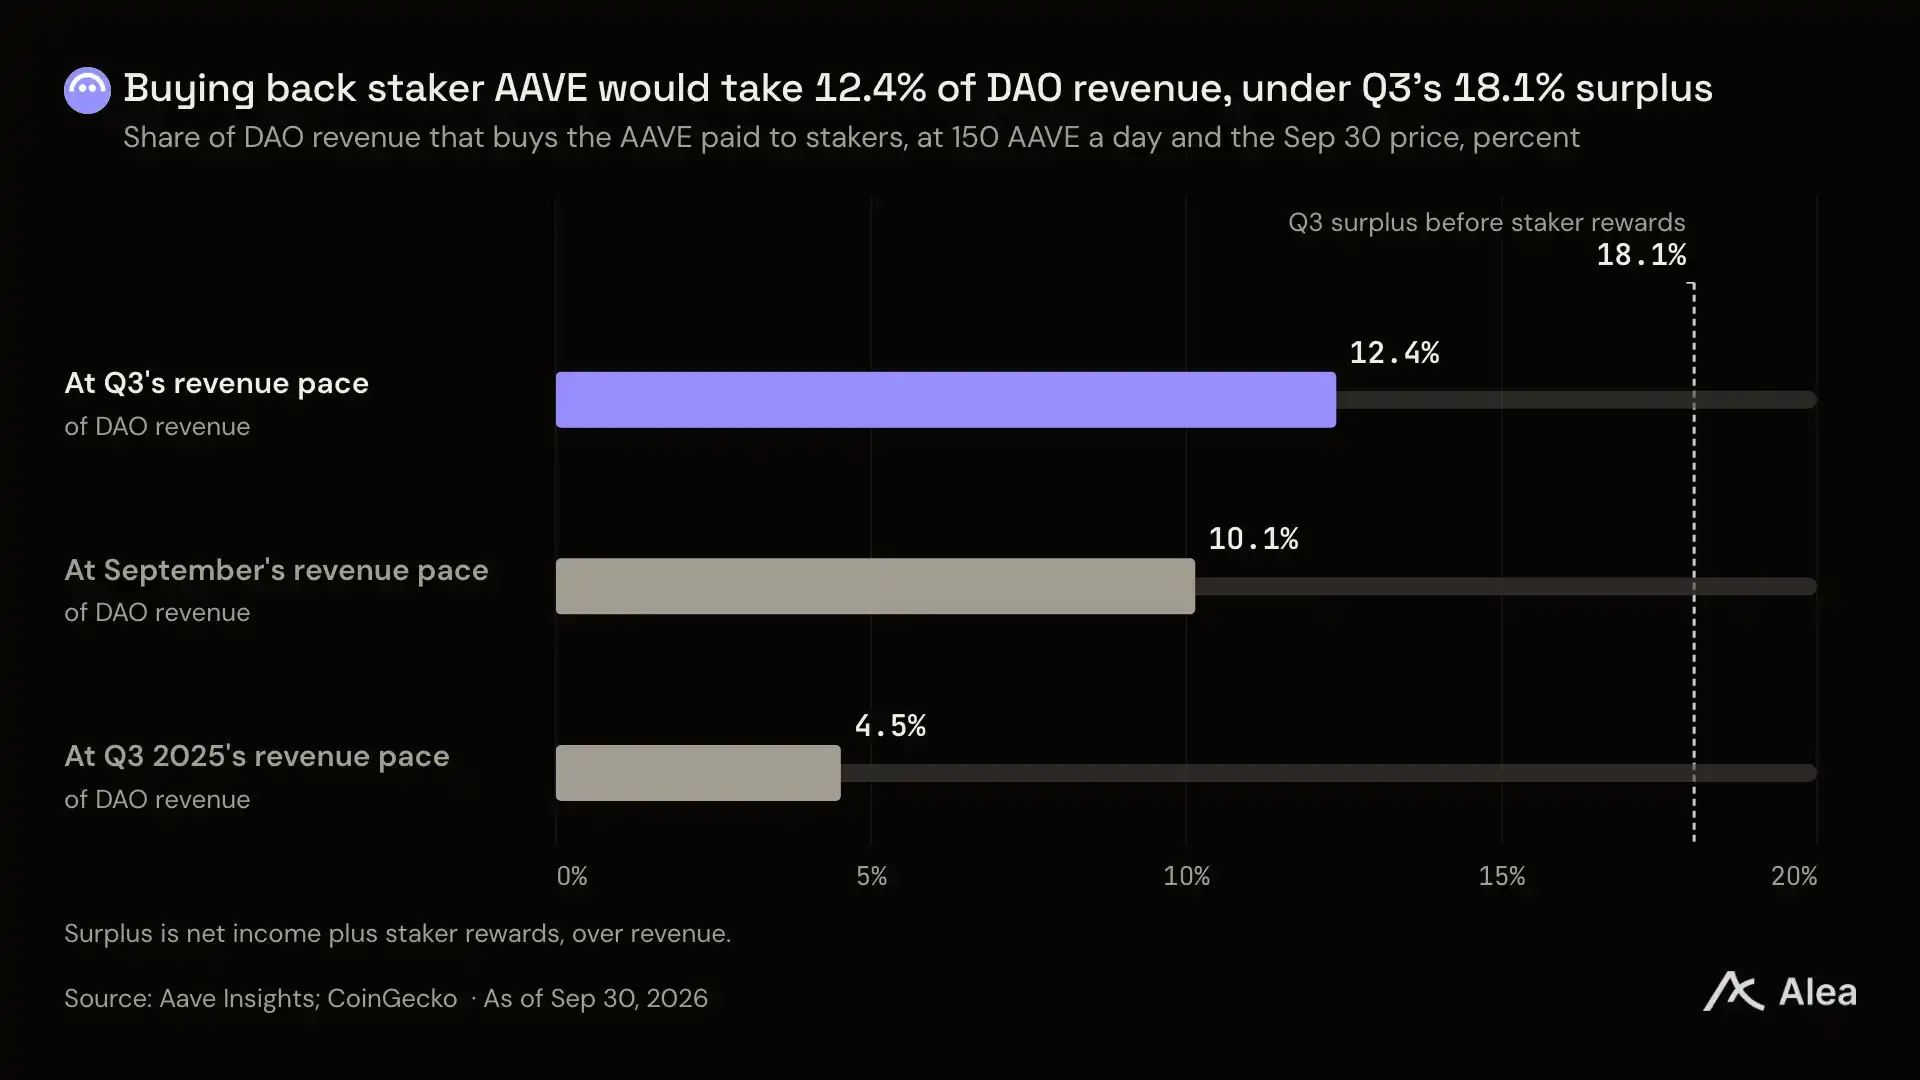
图:按 9 月 30 日币价测算回购质押奖励所需的 DAO 收入占比
目前安全模块质押者每天获得 150 枚 AAVE 奖励,这些代币全部来自于 DAO 自身的国库储备。按当前币价计算,全额覆盖这笔支出需要相当规模的现金流储备。
此外,历史遗留赤字必须优先清偿。在今年 4 月 18 日,攻击者曾利用跨链桥漏洞对协议造成了潜在敞口,相关债务正在逐步通过生态联合基金予以解决。
目前 Aave DAO 仍需解决其中约 8000 枚 ETH 的债务结余(按当前币价约合 $1700 万),相比其国库所拥有的超过 $1 亿综合资产储备,整体偿付能力十分充裕。
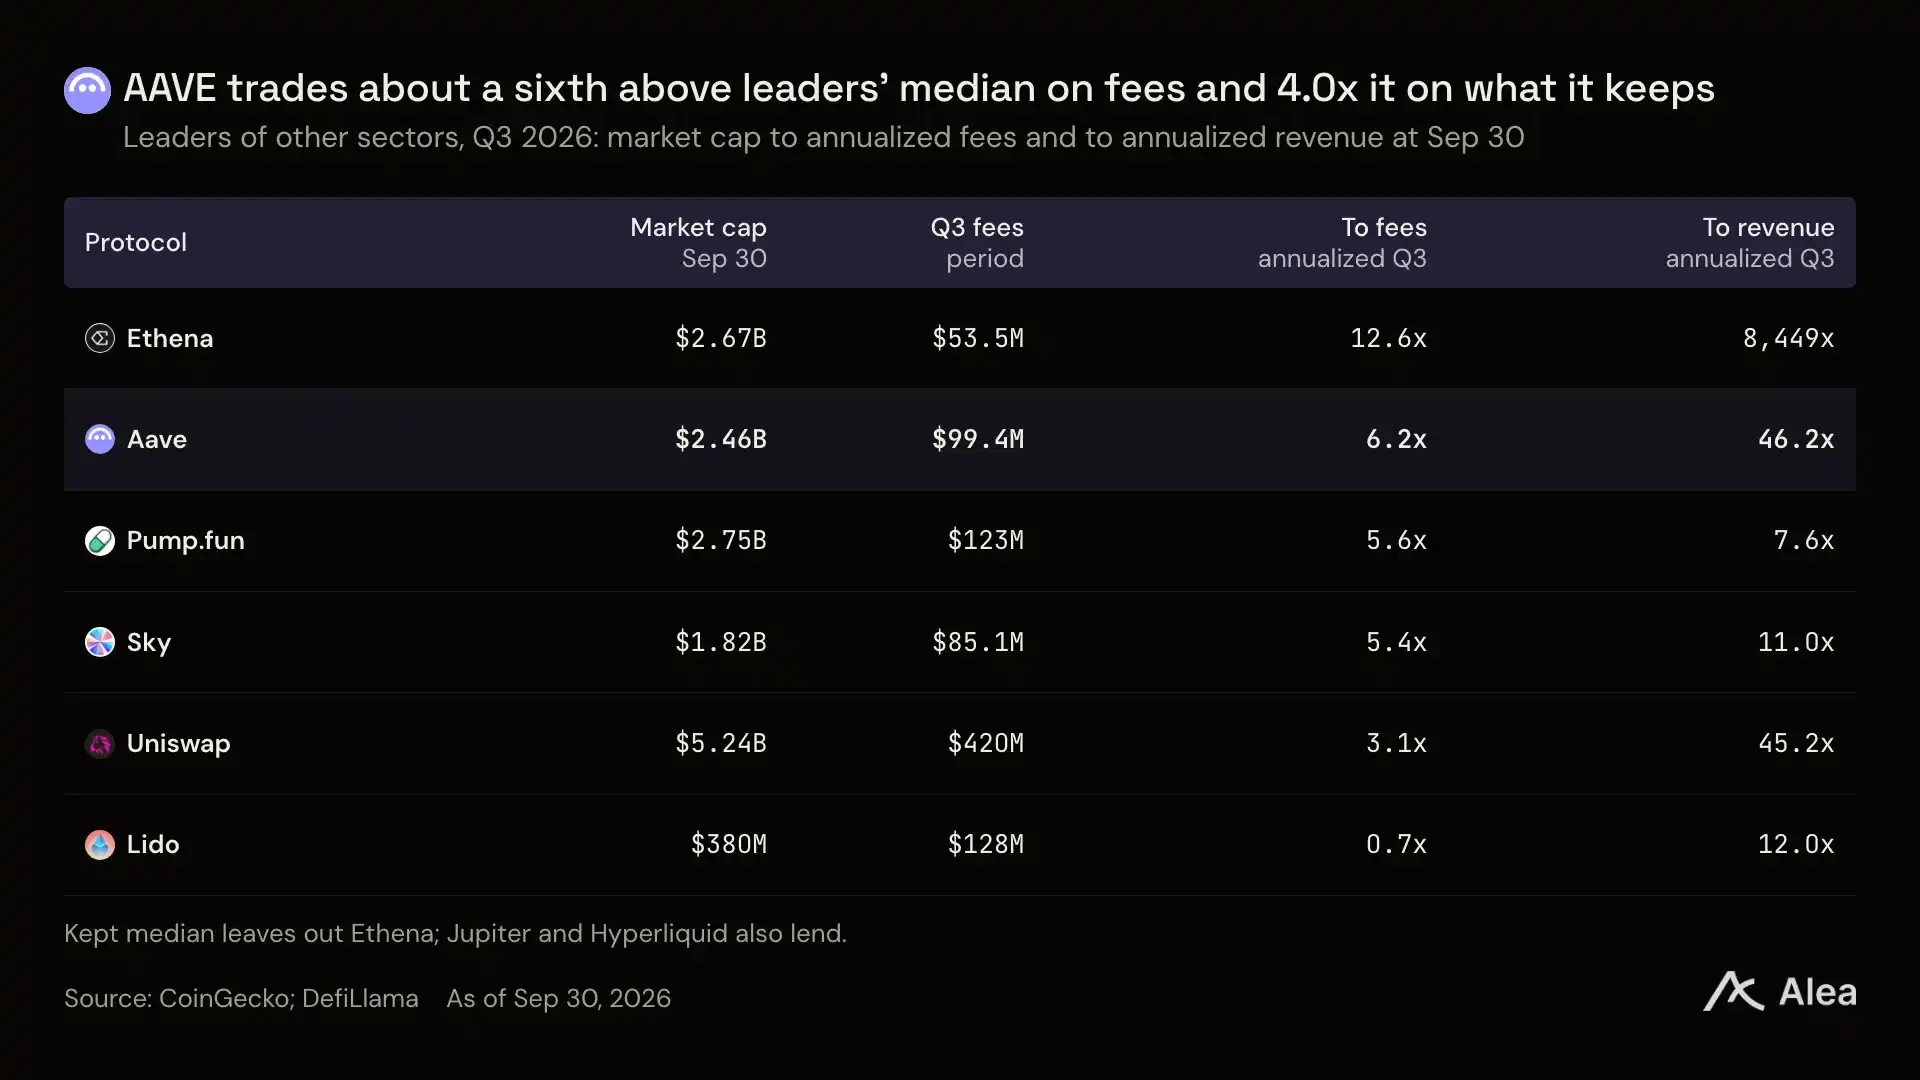
图:截至 9 月 30 日 Aave 与其他主要赛道龙头市值对年化费用倍数
从市值对应手续费的估值倍数来看,AAVE 当前交易水平仅略高于其他赛道龙头中位数约六分之一,估值依然处于合理区间。
若未来 V4 白标实例能够持续带来增量借贷需求,Aave 的协议利润与回购潜力将迎来极具确定性的估值重塑。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
