扫描下载APP
其它方式登录
Babylon Labs向Aave V4提交提案,通过BaBe零知识证明与Taproot脚本实现比特币原生抵押借贷,用户私钥与BTC资产始终保留在自己钱包中,无需托管;争议解决成本从1.4万美元骤降至37.82美元,激活Aave闲置WBTC储备用于即时清算,并为机构提供合规、资产不离表的稳定币借贷新通道。
Aave发布Aavenomics 3.0,重启AAVE代币回购与销毁机制,将协议收益转化为代币价值支撑;同步上线V4 Equities Hub,支持7只Coinbase代币化美股作为抵押品借入USDC,推动现实资产与去中心化金融融合,并在Q3实现营收与规模双增长。
文章介绍了五个处于早期阶段的DeFi潜力项目:Mezzanine(结构化收益分层金库)、INFINIT(Hyperliquid上的管理型交易金库,实盘年化约32%)、IRIS(在Aave/Morpho上叠加固定利率贷款)、RISEx(链上订单簿永续合约DEX)、Boros(构建利率市场,聚焦资金费率套利)。强调项目创新性、当前进展及风险提示。
GSR与Turtle联合推出信用承销平台Hare,旨在穿透DeFi策展金库中隐藏的链下信用风险,如抵押品背后的基金经理偿付能力、交易对手违约及黄金租赁信用等。Hare通过机构级承销框架、分层流动性机制和压力测试模型,为Aave生态金库提供信用背书,并已承诺注资1亿美元,首发美元与黄金双轨金库。
2026年第三季度链上美元资金池规模达392亿美元,基础收益利差翻倍,跑赢代币化美债基金;Maple凭借纯基础收益领先,Aave通过利率曲线重置提升储户回报,而Sky的sUSDS与Ethena的sUSDe遭遇大规模资金流出,反映市场正从被动收益转向主动收益博弈。
Aave在Base链上线美股代币化抵押借贷服务,支持用户以英伟达、苹果等7只科技股代币(如NVDAc、AAPLc)为抵押品借出USDC,并获DAO批准的USDC现金激励;同时通过Base官方Earn & Borrow协议嵌入第三方应用,拓展流量入口,推动其从加密原生借贷协议向链上‘股票保证金贷款’基础设施转型。
文章聚焦加密行业保险机制严重缺失的现状,指出DeFi协议频繁遭受攻击导致巨额损失,而链上保险协议TVL大幅萎缩;分析Nexus Mutual、OpenCover、Firelight等新兴风险保障协议如何通过分层承保、资本分割和结构化设计改进传统互助模式,并探讨Gearbox、Dolomite等内置保护方案,强调总保障价值(TVC)应成为关键发展指标。
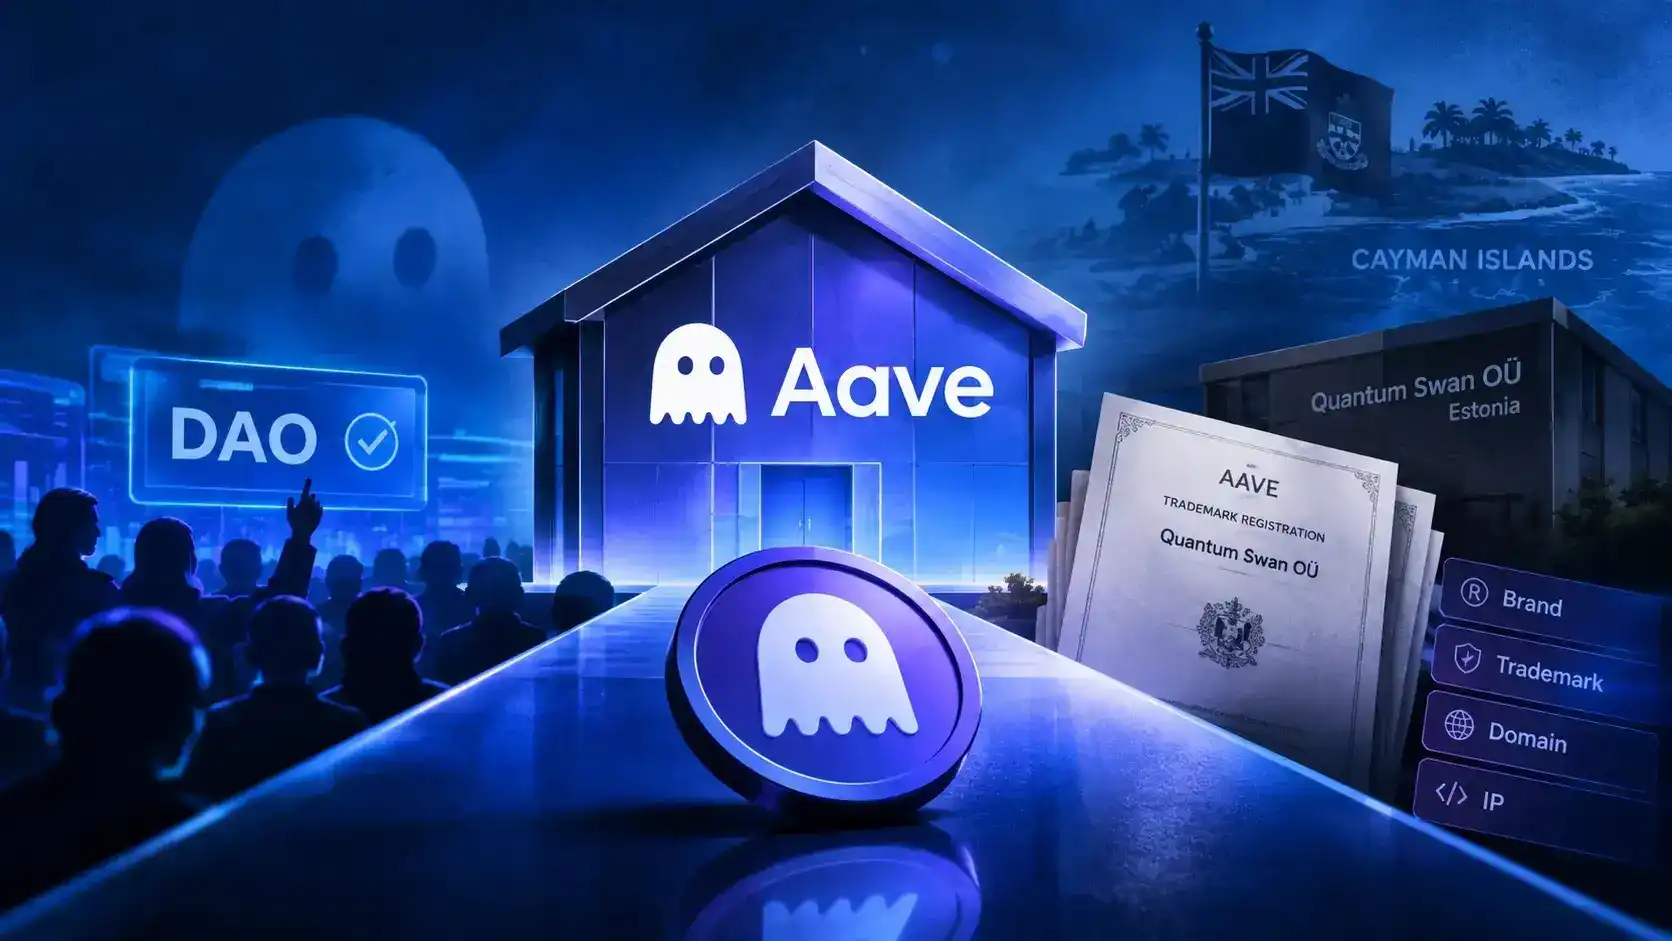
Aave Labs提出设立开曼群岛基金会以持有品牌及知识产权,旨在解决DAO长期缺乏法律主体持有商标、域名等核心资产的问题;该提案建立无成员、无股东的独立法律实体,由AAVE代币持有者通过治理控制其董事任命与重大决策,推动品牌归属从私人公司向去中心化治理过渡。
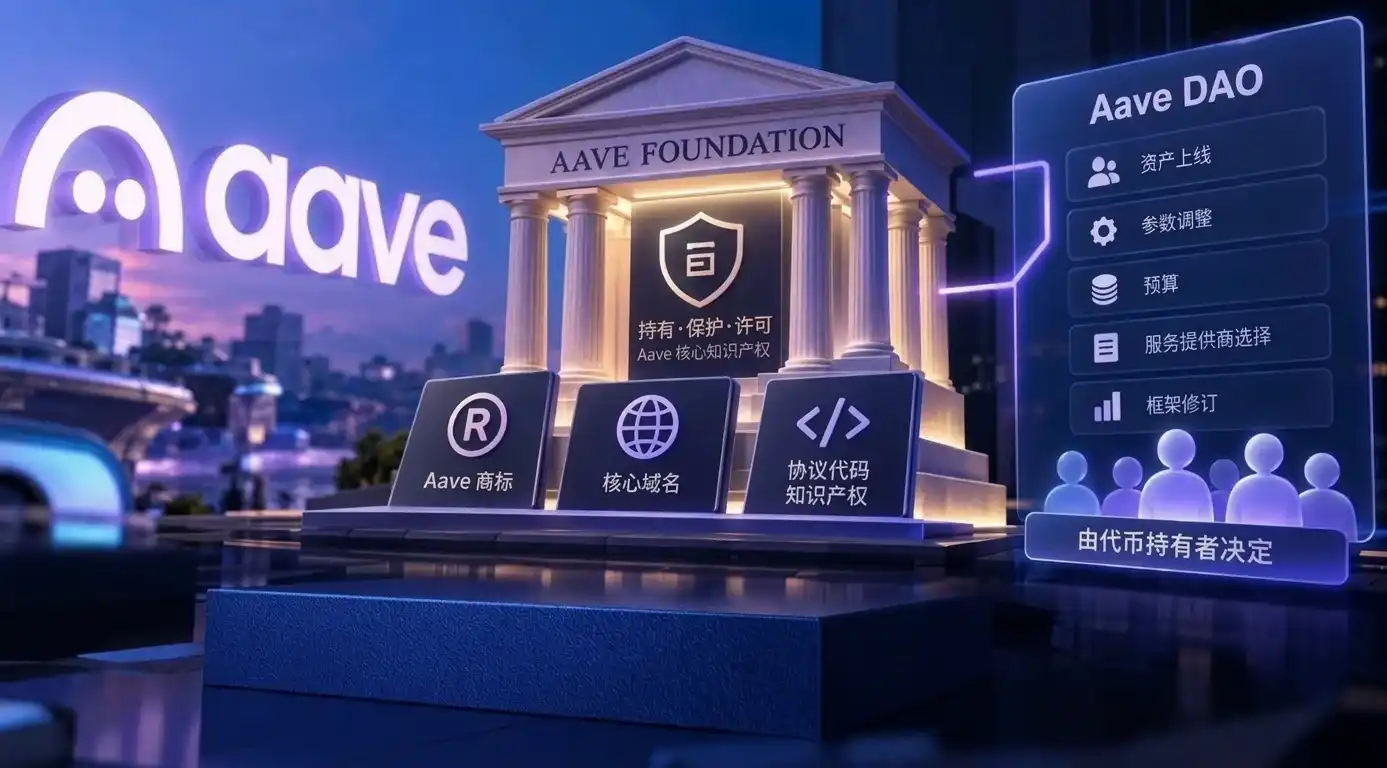
Aave DAO 提议设立开曼群岛无成员基金会公司,以合法持有并保护 Aave 商标、主域名及协议代码库等核心知识产权,解决当前DAO无法维权、资产权属不清的问题;基金会由独立董事管理、独立监督人监督,DAO通过AIP保留对董事任免、章程修订及资产处置的最终控制权,确保治理权不变且无中心化控制。
Aave拟在开曼群岛设立无成员基金会,专门持有和保护Aave协议的商标、域名及代码库等知识产权,以解决DAO无法直接持有资产和维权的问题;基金会由独立董事管理、独立监督人监督,所有关键人事任免与重大决策权仍归属DAO,治理权未发生转移。
文章梳理了15个加密项目在Token收益机制上的差异,重点分析其收入来源、回购比例、销毁与否、是否向持有者分配等核心维度,揭示不同项目在价值捕获设计上的实质性区别,强调自动回购与销毁机制更具确定性,而DAO决策或仅回购不销毁等方式对持币者实际收益影响有限。
当前山寨币行情呈现结构性分化:隐私币(如Zcash)因实用性回潮大幅上涨,Meme币整体表现疲软且内卷加剧;资金正转向能产生真实收入的协议,如Aave、Uniswap和Hyperliquid,这些协议利用收入进行代币回购与销毁,向持币者返还价值,凸显服务变现和财务健康的重要性。
文章分析加密项目代币回购的四种去向及其实际效果,指出Aave回购代币存入生态储备未销毁,Pump.fun虽大规模销毁但因缺乏内在需求和解锁压力导致价格持续下跌,Hyperliquid则因真实使用场景与强劲手续费收入支撑形成有效通缩模型,强调回购有效性取决于资金来源、销毁真实性、解锁节奏及代币内在需求。
Aave上线代币化美股抵押借贷,首批支持苹果、英伟达等7只股票,拓展现实世界资产(RWA)作为抵押品,旨在突破DeFi优质底层资产不足的瓶颈;同时面临跳空清算风险、低资金利用率及市场份额下滑压力,并计划在Aavenomics 3.0中引入代币销毁机制以改善代币经济。
美国代币化美股在监管放行后,现货交易冷清,仅占极小份额;资金主要流向杠杆产品——美股永续合约成交达现货16倍,股票代币被用作Aave抵押品和Ethena基差策略的现货端,实际用途偏离股权持有,凸显市场对24小时交易、高杠杆及套利收益的需求,而非股票本身。