






The Kobeissi Letter:45 天蒸发 6 万亿美元,但这不是 AI 泡沫破裂
ChainCatcher 精选热度: 4628
文章分析美股科技板块近期45天蒸发6万亿美元的原因,指出并非AI泡沫破裂,而是多重因素叠加所致:大型科技公司AI资本支出激增引发自由现金流担忧、美国中期选举后‘特朗普看跌期权’终结、美联储持续加息、地缘政治风险及Nvidia与AMD相关负面事件冲击市场情绪,但强调AI革命基本面强劲,当前回调属正常波动,估值已反映过度悲观预期。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
作者:The Kobeissi Letter,全球资本市场评论机构
编译:谷昱,ChainCatcher
我们目前最常被问到的问题是:是否存在“AI 泡沫”,以及它是否已经破裂?美股在过去连续 31 个交易日中,平均每天缩水 -2250 亿美元。在下文中,我们将全面剖析我们是如何走到这一步的、当前正在发生什么,以及我们对未来的展望。
自 2022 年 11 月以来,我们一直高度看好 AI,并称其为历史上最重大的技术革命。我们“持有资产,否则将被淘汰”的观点,是建立在创新驱动的回报与复合通胀的基础之上的。
在过去的 6 周里,AI 交易面临着自诞生以来最严峻的考验之一,堪比 2025 年 4 月贸易战期间的情形。建议收藏本文,并在未来几周内随时查阅。
现实情况是,AI 正在颠覆全球市场、经济和人类文明的现状。颠覆会引发情绪的两极分化,而资产价格的波动只会加剧这种分化。
这正是我们现在所看到的景象。
过去 45 天一片混乱:
在我们开始之前,必须了解自 10 月 6 日标普 500 指数最后一次创下历史新高以来,究竟发生了多少事情。
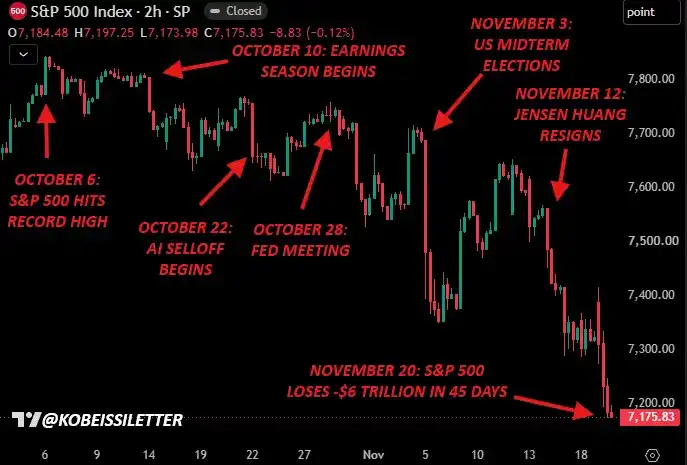
标普 500 指数与近期重大事件 - 自 2026 年 10 月 6 日以来
在过去 45 天里,市场上充斥着无数关于伊朗战争的新闻头条、2026 年第三季度财报季、对 AI 资本支出和自由现金流的担忧、10 月美联储会议、美国中期选举、英伟达($NVDA)争议,并最终导致市值蒸发了 -6 万亿美元。
除此之外,Anthropic 的 IPO 刚刚募资超过 1000 亿美元,创下历史上规模最大的 IPO,这显然在过去几个交易日对市场流动性造成了巨大压力。
在这样的时期作为投资者,退后一步问自己一个核心问题至关重要:什么发生了改变,以及什么是已经被市场消化的预期?
很多预期已被消化:资本支出与自由现金流担忧:
这轮抛售主要是由市场对美国大型科技公司在 AI 方面的资本支出(CapEx)以及展望 2027 和 2028 年对自由现金流和盈利能力影响的担忧引发的。
这些都是实实在在的担忧。
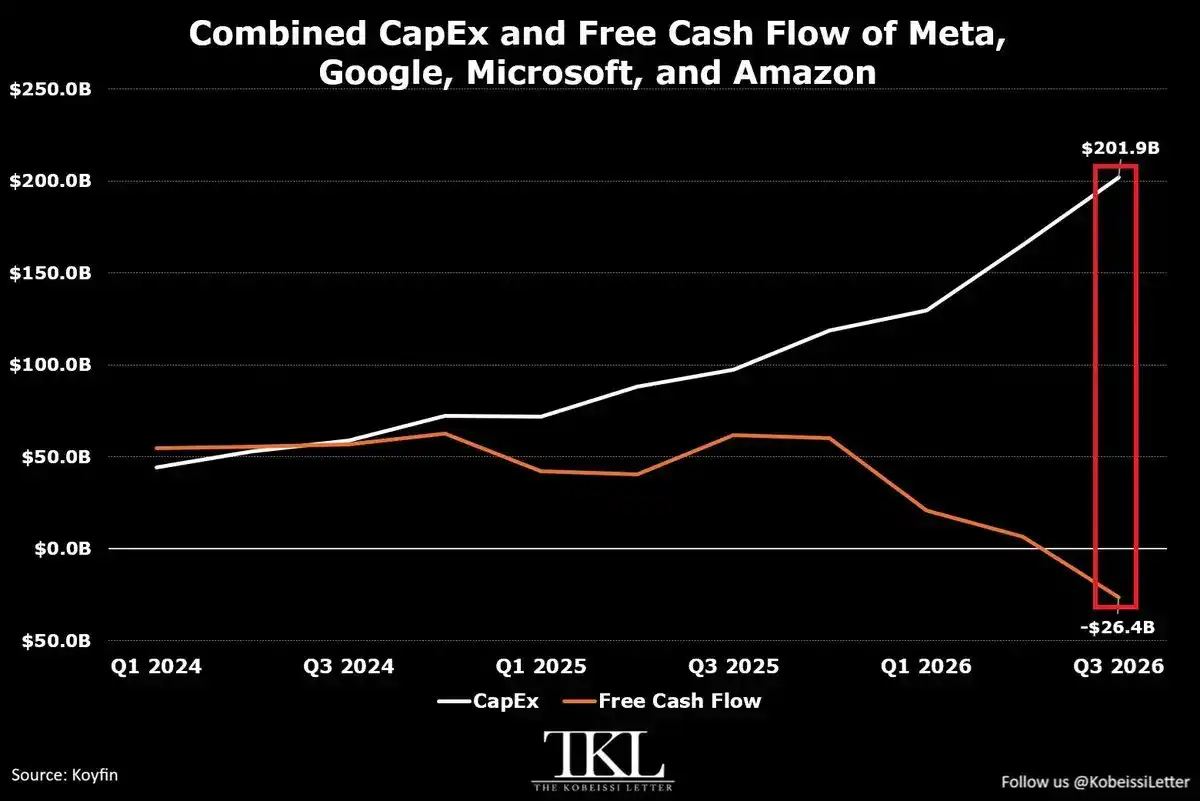
资本支出与自由现金流 - 大型科技公司
亚马逊($AMZN)、Alphabet($GOOGL)、Meta($META)和微软($MSFT)在 2026 年第三季度的资本支出合计增加了 +369 亿美元,达到创纪录的 2019 亿美元。
这一数字在过去 12 个月内翻了一倍多,较 2024 年第一季度增长了 +356%。大型科技公司在过去 3 年中的资本支出已达到 1.6 万亿美元。
然而,我们同样必须承认,创纪录的基础设施支出是这场历史上最重大技术革命的必要前提。短暂的自由现金流为负,是进行长期建设所需承受的短期代价。
这些担忧很多已经反映在价格中,但在获取有关这笔资本支出的投资回报率(ROI)的更多明确信息之前,它们仍将持续存在——很可能会延续至 2027 年第一/第二季度。
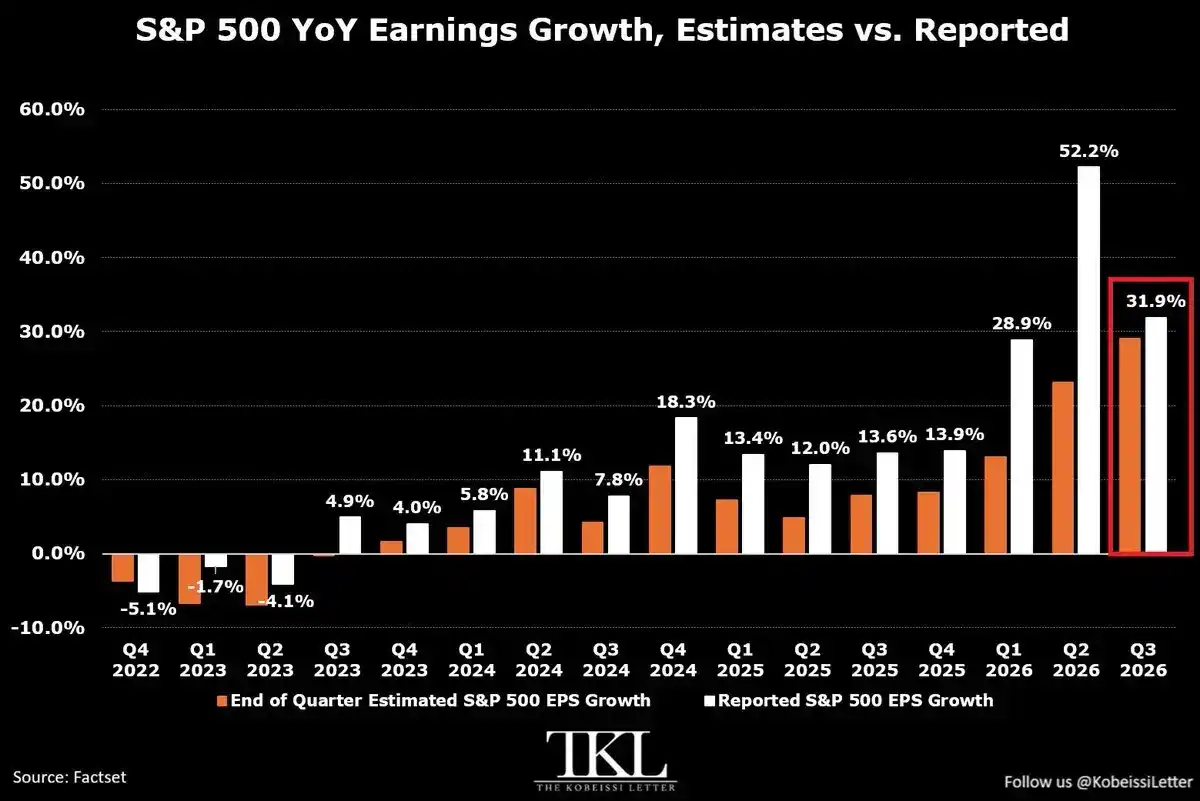
标普 500 指数每股收益增长 - 2026 年第三季度
市场上从未出现过充满如此巨大的恐慌却又伴随着如此强劲增长的情况。截至目前,标普 500 指数成份股公司在 2026 年第三季度的每股收益(EPS)同比增长了 +31.9%,这是至少 4 年来的最强同比增速。
实际盈利已连续 13 个季度超出预期,AI 建设的强劲程度超过了大多数人的认知。
民主党横扫美国中期选举——“特朗普看跌期权”终结:
其次,我们认为科技股近期大幅回撤的主要催化剂,与美国中期选举的结果有关,这实际上宣告了我们所谓的“特朗普看跌期权(Trump Put)”的终结。
从特朗普总统 2016 年至 2020 年的第一个任期以及迄今为止的第二个任期可以看出,当市场面临波动且特朗普总统有能力左右市场时,市场客观上会感到安心。“特朗普看跌期权”是一种对冲手段,即人们认为如果市场情况恶化,特朗普总统会进行干预,因为稳定的市场一直是他的重中之重。
随着民主党在中期选举中的“横扫”,我们认为“特朗普看跌期权”已实质上走向终结。而 11 月 4 日发布的以下帖子,则进一步催化了这一兜底机制的结束:
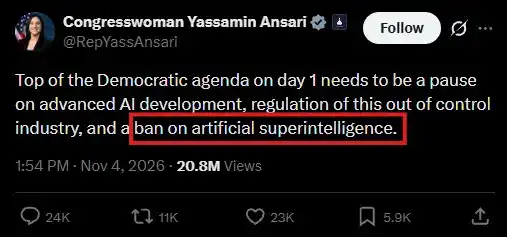
美国国会女议员呼吁禁止 AI - 2026 年 11 月 4 日
由于美国参议院和众议院控制权的易手,特朗普总统干预市场的能力已被部分削弱。呼吁禁止 AI 的言论势头渐起,市场已经消化了民主党在 2027 年 1 月掌权后将出台严厉监管甚至可能颁布 AI 禁令的预期。
虽然“特朗普看跌期权”的终结不可逆转,并且将引发美股更大幅度的回撤,但我们认为对监管的担忧有些反应过度。
美国全面禁止 AI 是不可能发生的。即便这种禁令能够执行,也实际上意味着美国在全球 AI 竞赛中向中国拱手认输。
未来会有更多的监管出台,并可能加征新的税收,但市场目前假设的情况,比我们认为最终会发生的情形更为极端。
归根结底,无论谁在位掌权,美国都必须全力争取胜利。
美联储在充满焦虑的市场中逆势加息:
在对 AI 投资的担忧和政治格局的变化之外,美联储还在激进加息。
随着伊朗战争接近第 300 天,且美国通胀已连续 67 个月高于美联储 2% 的目标,美联储主席沃什已明确表示,他的首要任务是毫无例外地将通胀降至 2%。
这意味着建设 AI 本就高昂的负担正变得更加沉重。更不用说,美国联邦债务的状况甚至更为严峻。
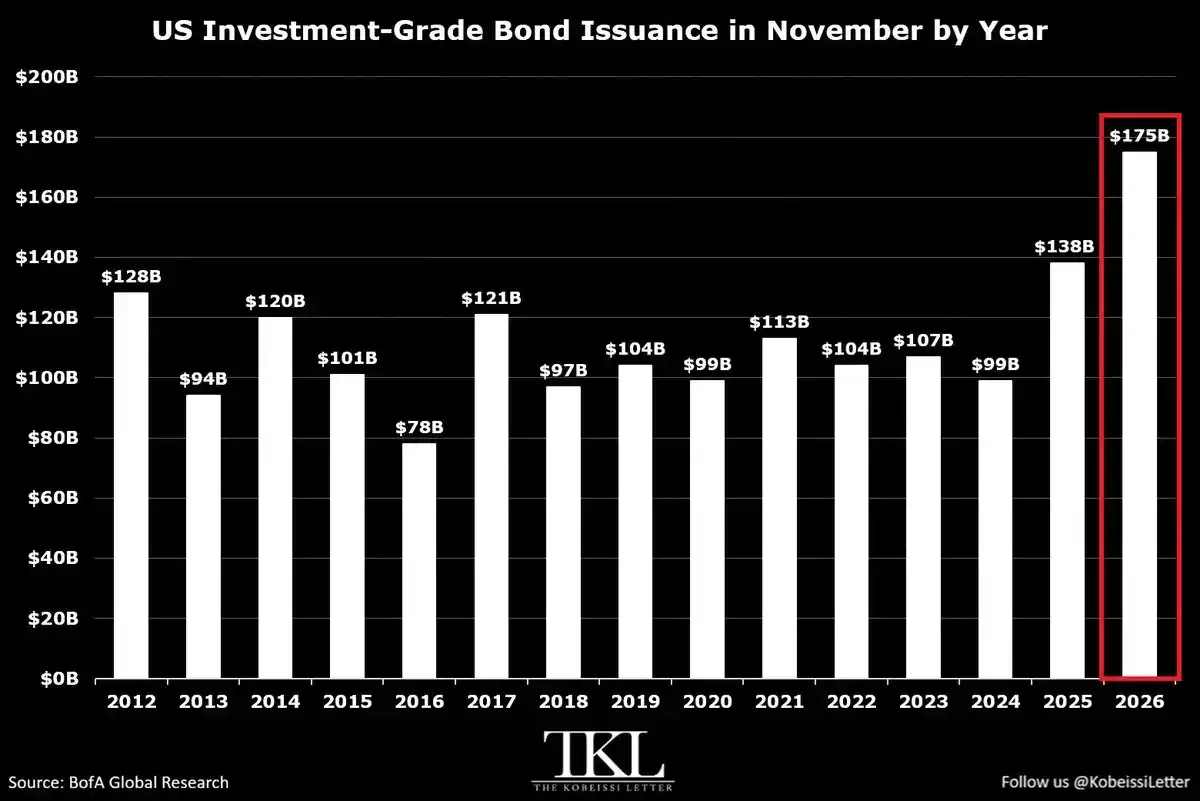
AI 建设需要创纪录的债务发行
如上所示,美国投资级公司债销售额预计将在 11 月同比增加 370 亿美元,增幅为 27%,达到 1750 亿美元,为有记录以来任何一个 11 月的最高水平。我们认为,美联储在这一背景下的加息进一步加剧了近期的不稳定。这种情况能否改变?
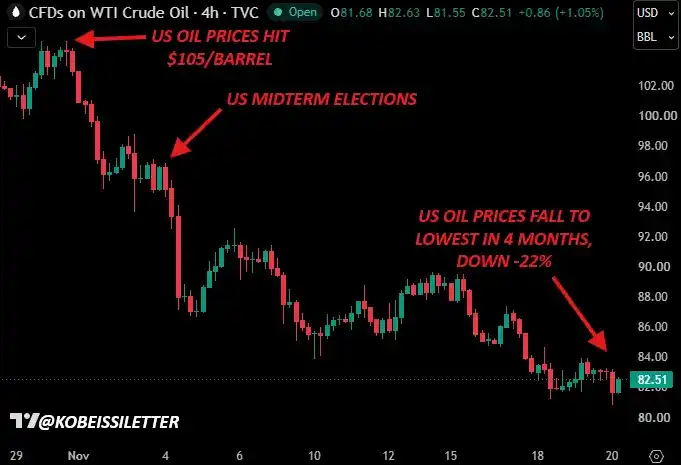
美国油价——2026 年 11 月
政治权力的转移以及近期市场下跌,已导致本月油价下跌约 22%。再加上市场的不稳定,美联储对 2027 年的展望很可能会发生变化,尤其是如果伊朗战争明显更接近结束。
11 月 2 日,我们发布了以下关于美国中期选举前美国油价的分析,预计油价将跌破 93.00 美元。此后,油价已触及 2026 年 8 月以来的最低水平。周日,我们将发布 The Kobeissi Letter 最新一期,考虑订阅以在此获取访问权限。
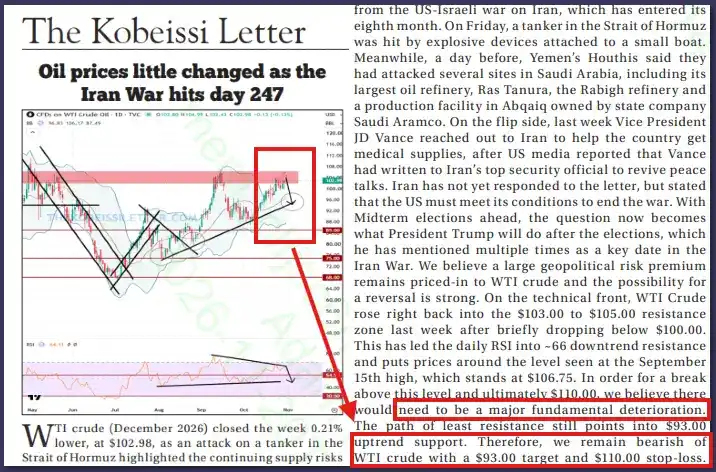
The Kobeissi Letter——2026 年 11 月 2 日
即便油价下跌,“higher for longer”目前仍将持续,但我们认为,到 2027 年年中美联储政策限制性减弱的可能性正在上升。
Nvidia、AMD 与中国芯片局势
过去两周,Nvidia 失去了 AI 革命的领导者 Jensen Huang,其股价在数周内下跌 40%,AMD 如今被指控向中国走私芯片,市场已将相关影响的重大担忧计入价格。
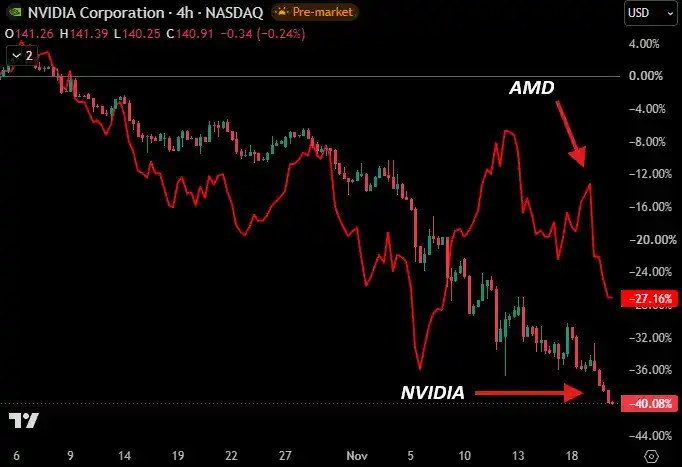
2026 年 10 月 6 日以来的 Nvidia 与 AMD
正如你很可能已经看到的,我们一直对 Nvidia 的情况直言不讳,并较早表明立场:在被证明有罪之前,Jensen Huang 是无辜的。我们呼吁董事会在一项明确的独立调查查明事实之前,为 Jensen 保留回归的大门。
我们持这一观点,是因为 Jensen Huang 对 AI 革命以及美国的成功具有极大的创新性和影响力。Nvidia 的股价如今反映出一种近乎确定的预期,即 Jensen Huang 不会回归,并且实际上已完全抹去了公司的前瞻指引。
AMD 也在发生同样的情况。11 月 19 日一份做空报告指控该公司向中国走私芯片,而这一说法远未得到证实。
受这些事件影响,科技板块的远期市盈率已跌至 2020 年 3 月以来的最低水平。
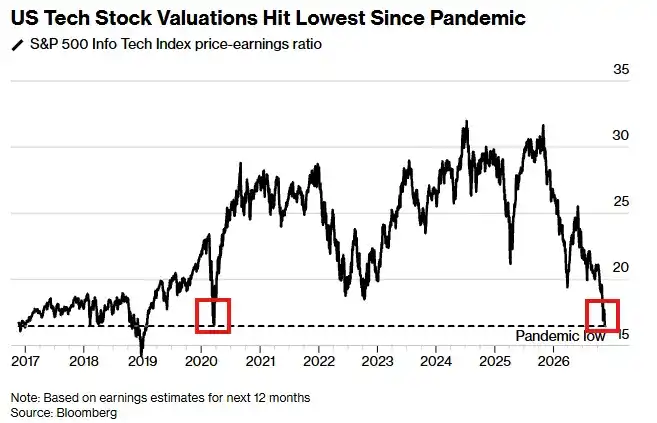
标普 500 科技板块——远期市盈率
Nvidia 的远期市盈率已降至 9 倍,使其成为标普 500 中最便宜的股票之一,并且相对于公司正在实现的盈利增长,它无疑是最便宜的。
这意味着什么?市场并不相信远期市盈率中的“E”(盈利)部分。尽管 Nvidia 指引 2028 财年收入约为 7500 亿美元,即便没有 Jensen Huang,市场也拒绝相信这一点。
当前这个市场已经内含了大量超预期的空间。
当前情绪已处于危机水平
10 月 15 日,我们发布了题为“隐形熊市”的分析,指出标普 500 表面之下存在熊市,尤其是科技股。这标志着情绪转变的开始。它并非始于中期选举或 Nvidia 的情况。
如下所示,这些事件只是加速了情绪的转变。
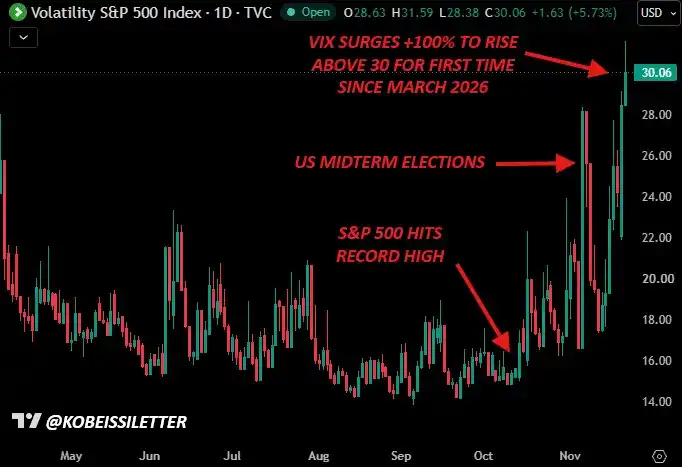
标普 500 波动率指数
波动率指数 $VIX 目前较 10 月低点上涨超过 100%,并在 11 月 5 日录得 2018 年 2 月以来的最大单日涨幅。如今,再将这波突如其来的恐慌飙升,与显著降低市场流动性的 Anthropic($ANT)IPO 结合起来看。
IPO 的机构需求达到 4000 亿美元,周二簿记结束后散户订单为 1000 亿美元,接近当时预期每股 78 美元、初始募资 644 亿美元规模的近 8 倍。
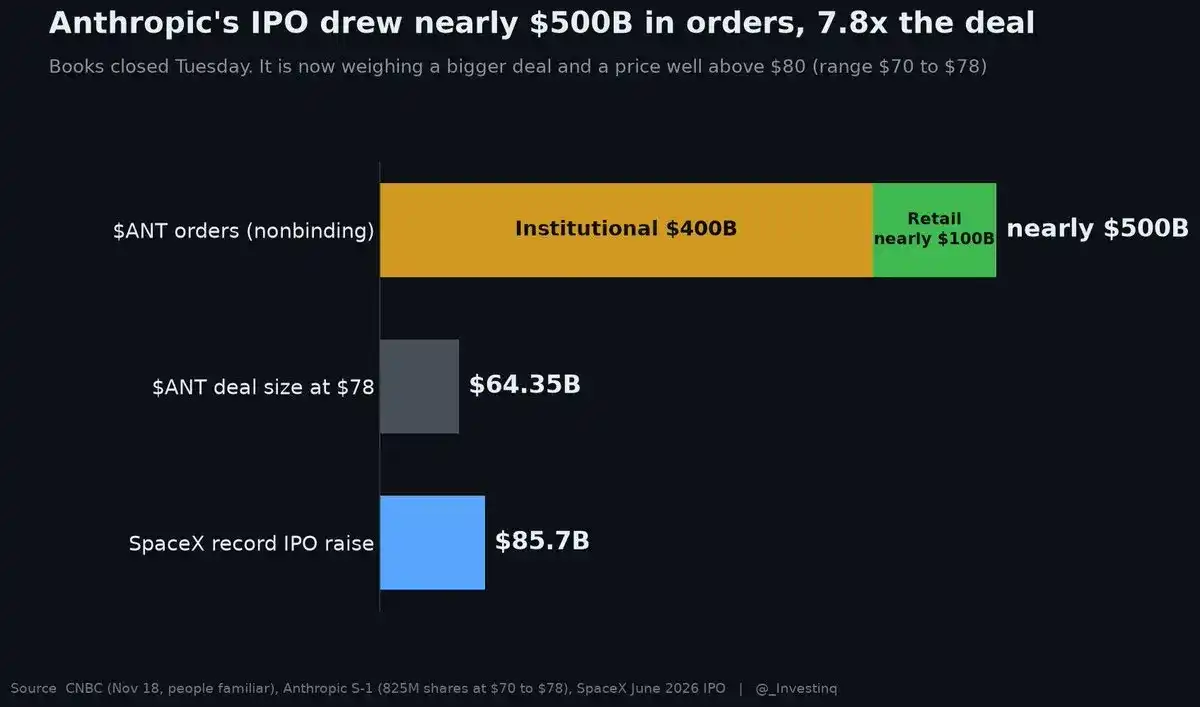
Anthropic IPO 需求
情绪的突然转变与流动性的大幅下降相结合,导致了我们本周看到的价格走势,从股票到黄金、再到 crypto 等,一切都在下跌。
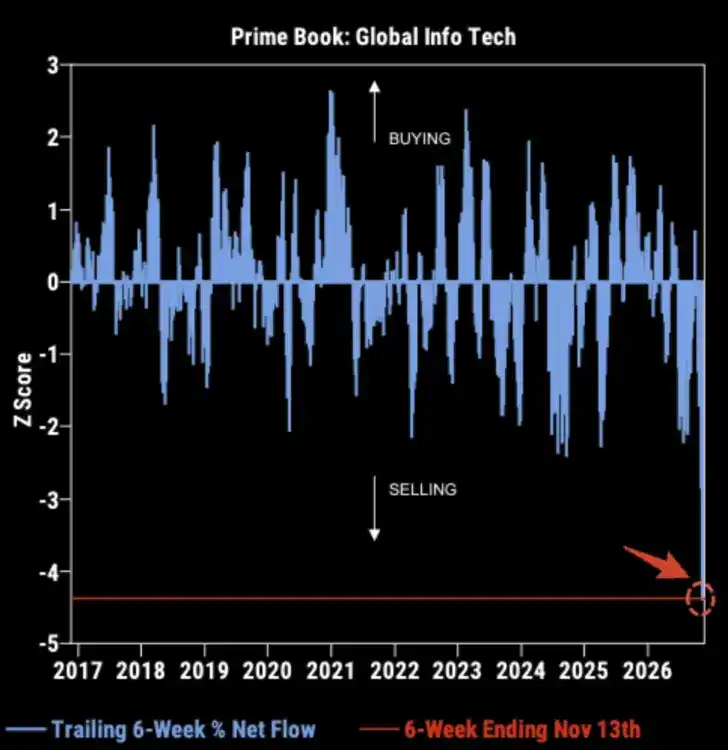
对冲基金科技股资金流向
对冲基金本月录得十多年来最大的近 6 周净流出。这简直是争相退出。
一旦流动性回归,我们认为市场将会企稳。
结论:接下来会发生什么?
这让我们回到最初的问题:是否存在“AI 泡沫”,它是否已经破裂?
我们的答案是否定的。
毫无疑问,AI 革命正面临迄今最重大的考验之一。然而,我们认为,市场已经开始计入一种远比当前基本面所显示的更为悲观的结果。
我们认为市场正处于一次正常回调之中。即便标普 500 从当前水平再下跌 10%,我们仍将处于健康回调的范围内。
呼吁一场持续深入到 2027 年的长期熊市,等于押注上述因素不仅会兑现,还会恶化。当前资产估值已经计入了大量负面情绪,对于正在迅速扩散的标普 500 下跌 30% 以上的呼声,我们会保持谨慎。
现实是,市场情绪已变得极度两极分化,我们认为这种分化将一如既往地创造机会。
以当前水平来看,市场正在定价的是多种因素的组合:利率持续走高、激进的 AI 监管、AI 基础设施投资回报令人失望,以及科技行业一些最重要公司周围长期存在的不确定性。进入 2027 年,正面意外的空间很大。
我们并不是说市场一定已经见底。波动率将维持高位,流动性仍然受限,随着不确定性持续,进一步下行完全有可能。
然而,风险回报结构正变得越来越有吸引力,尤其是那些资产负债表强劲、盈利增长加速、并拥有持久竞争优势的高质量科技公司。
我们认为,相当程度的看空情绪已被定价,而市场正在忽视正面意外的可能性。一旦尘埃落定,我们预计逢低买入者将迅速轮动回高质量科技股,类似于 2025 年 4 月。
长期来看,资产所有者将继续胜出。
关于我们策略的更多内容:在动荡时期保持客观并遵循流程,是成为成功投资者的关键。
客观且系统化的方法,正是我们跑赢市场基准的原因。
如下所示,自 2020 年以来,我们的投资策略回报接近标普 500 指数的五倍。
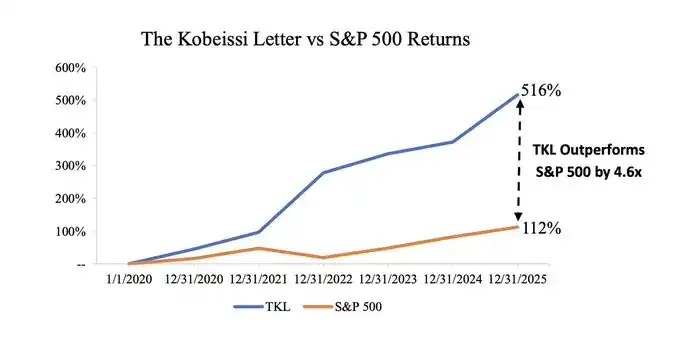
The Kobeissi Letter 的表现——2020 年至 2025 年
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
