扫描下载APP
其它方式登录
Solana知名Meme币交易员Cupsey被链上分析机构Bubblemaps揭露操控约30个隐秘钱包,通过提前建仓、公开喊单、快速出货的方式,在Pump.fun平台收割散户,累计套现约174万美元;其行为暴露社交交易生态中激励机制扭曲、监管缺位及KOL操纵风险。
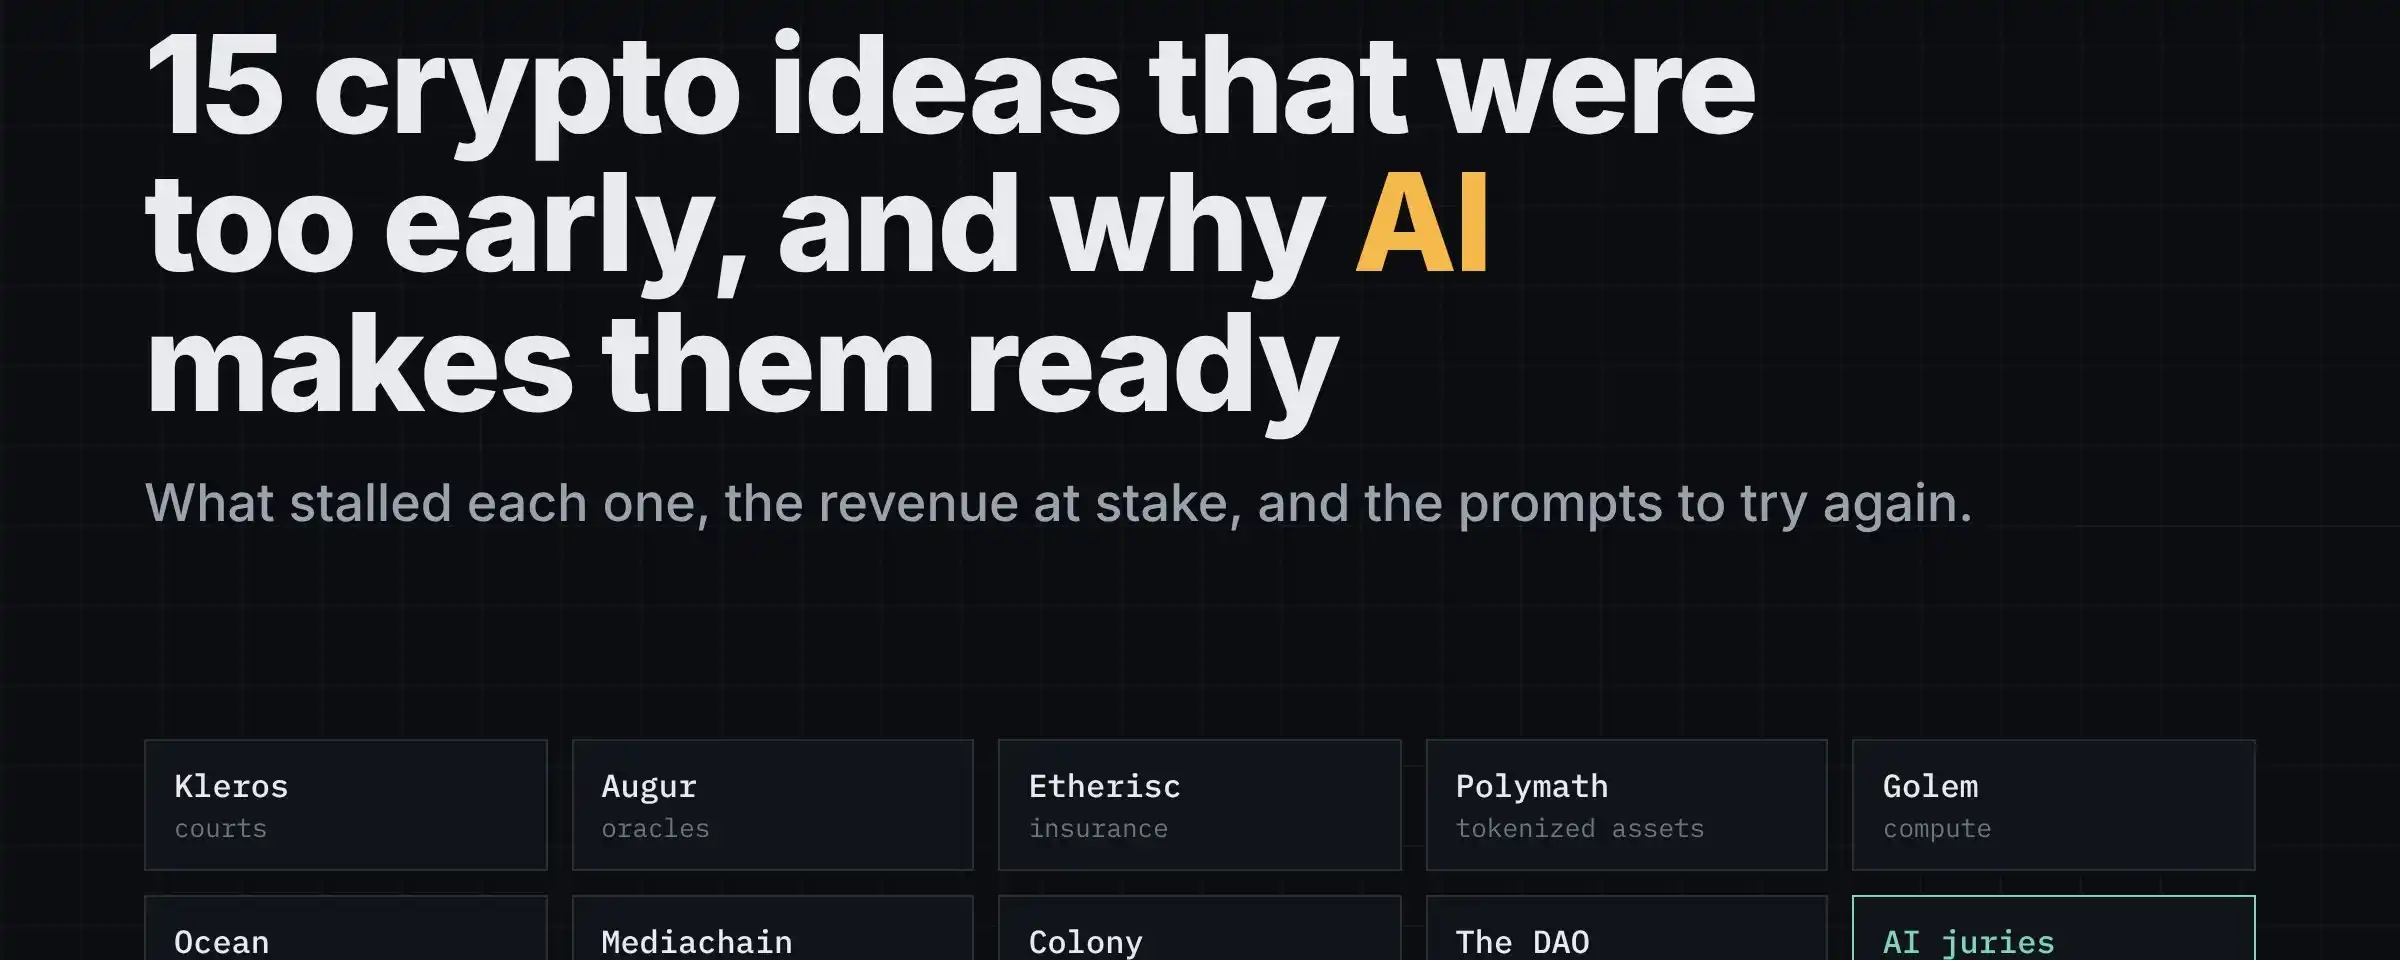
文章分析2014–2019年因基础设施不足而失败的15个早期加密构想(如去中心化仲裁、预测市场、互助保险、任务市场等),指出AI陪审团、稳定币和高速公链三大技术突破已消除其核心瓶颈——高成本人工裁决、币值波动与结算延迟,使这些构想在AI时代具备商业重做可行性,并按营收潜力与落地就绪度排序给出实操路径。
Solana基金会大幅收紧验证者扶持政策,将委托计划名额从337个锐减至100个,设置12个月参与期限和30万SOL自动退出门槛,超七成受扶持节点面临淘汰;政策重心转向支持高技术贡献的客户端开发与生态建设,强调网络健康度与验证者自主运营能力。
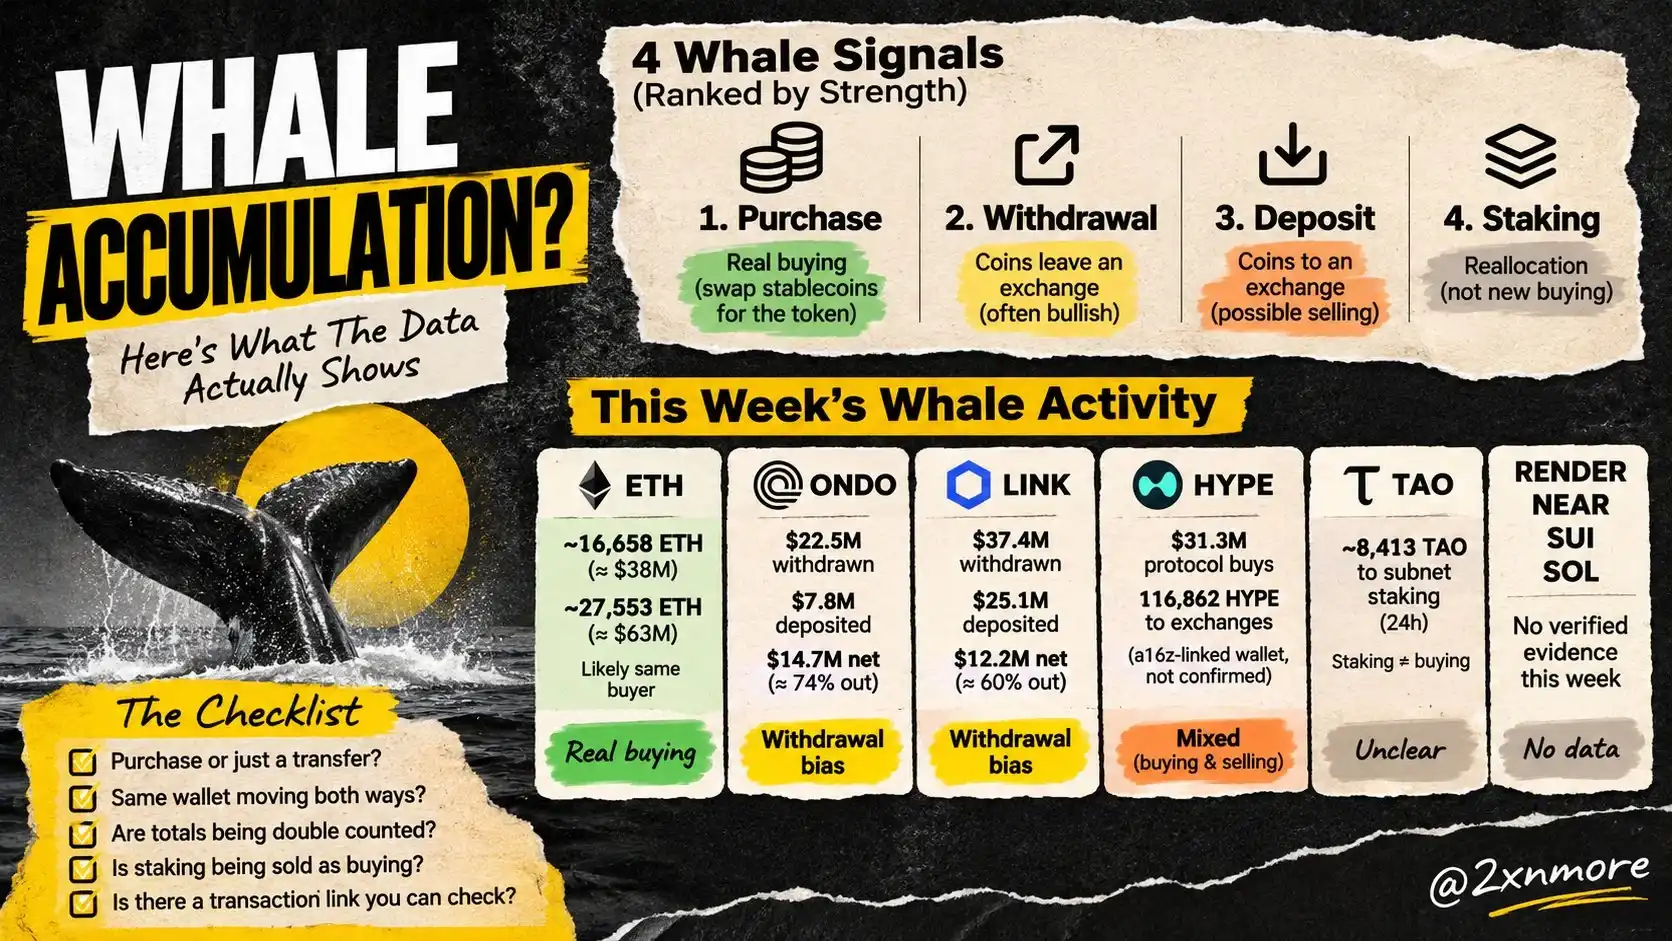
文章指出社交媒体中将链上大额转账误读为巨鲸吸筹是普遍误区,提出四级信号强度框架:第一级为稳定币直接兑换代币的真金白银买盘;第二级为交易所提现但需排除机构内部调拨;第三级为交易所充值可能预示抛压;第四级为质押流转等无市场影响的存量操作。强调需结合对手资产、钱包关联和盘口深度三步验证真实信号。
本周加密市场头部项目多项重要动态:Binance CFO卸任并完成交接;Circle公布Q3业绩并宣布收购跨境支付公司Tazapay;Solana Labs推出Leap移动交易应用,支持代币化股票等多类资产;Algorand无限期暂停社区资助计划xGov;Akash批准迁往Solana;MEXC遭美国FinCEN制裁禁令;多家项目披露安全事件、代币经济调整及技术升级。
文章通过实证分析指出,Layer 1 公链代币的短期价格主要受比特币Beta系数驱动,长期估值则与总锁仓价值(TVL)和稳定币供应量高度相关,而非协议收入或活跃地址等链上活动指标;以太坊已与协议收入脱钩,其市值更多反映资本体量对比和机构配置需求,公链整体正被市场视为争夺流动性的货币资产而非现金流资产。
Solana 通过 SIMD-0567 提案合并新代币账户程序 p-ATA,基于 Pinocchio 框架实现计算单元消耗降低 81%,预计带动全网 CU 消耗下降 10%–11%,提升交易吞吐量、降低失败率与手续费,目前处于社区审核阶段,尚未主网上线。
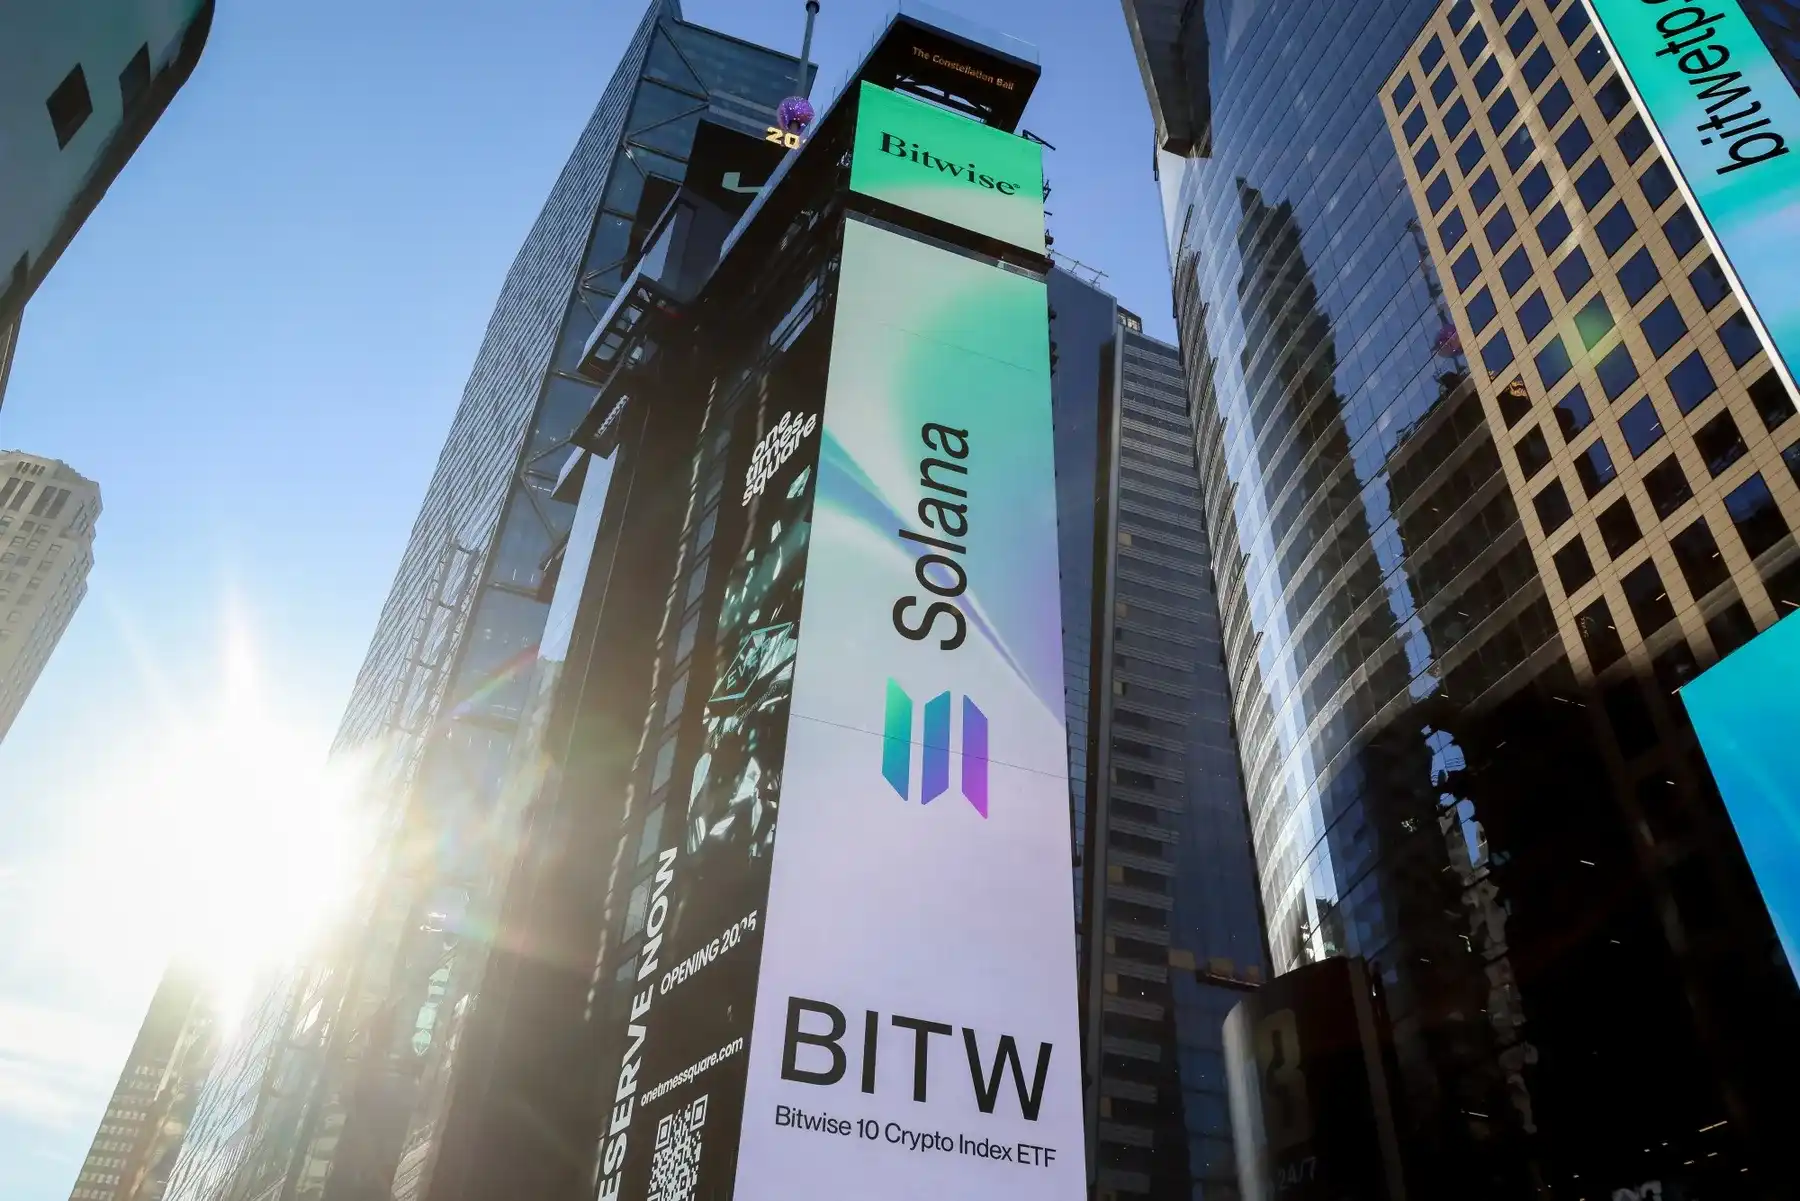
Solana虽以高性能和低费用著称,但其生态长期依赖Meme币等投机交易,机构认可度与可持续增长面临挑战;尽管正推进代币化资产、稳定币及传统金融合作,但市场份额被Hyperliquid、以太坊系链等分流,华尔街对其长期价值仍存疑。
Firedancer 针对AI生成的大量低质漏洞报告泛滥问题,推出创新反制机制:提交漏洞报告前须在Solana链上永久销毁1枚SOL(约100美元),无论报告是否有效均不退还;同时将严重漏洞赏金最高提升至30万美元,以经济门槛过滤噪音、激励高质量安全研究。
Akash 作为 Cosmos 生态老牌去中心化算力市场,因独立主权链运维成本过高、缺乏业务增益,以98.42%赞成票通过346号提案,决定将代币与协议全面迁移至Solana,实现单向不可逆切换,聚焦AI算力商业落地。
Solana Company(纳斯达克代码HSDT)作为一家由医疗科技公司借壳转型的上市公司,凭借持有230万枚SOL、部署亚太验证节点及推进Pacific Backbone低延迟网络,获香港政府认定为战略企业;此举旨在以合规美股主体身份服务亚太传统金融机构,打通数字资产基础设施与监管对接通道。
Shaw公开逆向Pump.fun智能合约,宣称已完成90%字节级还原,旨在推动Solana生态合约开源化,同时为其新项目slop.cash造势;其行动兼具安全倡导与营销意图,但源码还原难以撼动Pump.fun依赖生态网络效应的市场护城河。
本周加密市场主要项目进展涵盖技术升级、代币经济调整、业务数据增长及合作拓展:Solana共识延迟大幅降低;Dogecoin成立Labs整合生态;Sky(原MakerDAO)9月收入同比增近50%,启动新盈余分配机制;Canton、Aave推进代币销毁与回购;Worldcoin落地Zoom身份验证;Aerodrome与Velodrome合并推出Aero平台。
Meteora作为Solana头部DEX,虽无自有大型发射台,但凭借DLMM等创新AMM设计,在成熟memecoin流动性提供和执行效率上建立优势,捕获大量来自Jupiter、Fomo等路由的交易量;其90%收入依赖memecoin,但估值被低估,市场未充分认可其作为Solana memecoin经济底层流动性基础设施的角色。
公链行业正经历深度洗牌,超六成公链TVL低于100万美元,陷入‘僵尸’状态;多家项目如DATA、Helium、Celo、Lisk等主动关闭或迁移自有链,转向头部公链或专注垂直场景;行业重心从基础设施竞争转向真实用户、持续收入和具体应用价值。