扫描下载APP
其它方式登录
人形机器人租赁市场快速降温,日租金从上万元暴跌至跌破2000元,中小租赁商陷入生存困境;头部公司如宇树、智元转向工业落地与生产力验证,推出Worken等新计量体系,推动行业从文娱表演叙事转向工厂实干场景。
德意志银行上调2027年美元预测,认为AI热潮推高美国实际利率、吸引巨额股权资金流入并重燃通胀,形成‘AI美元’强势格局;但美元高度依赖AI资本支出周期,一旦预期下调将引发实质性下行风险,叠加双赤字和亚洲资本重配等结构性隐患,其长期高位难以为继。
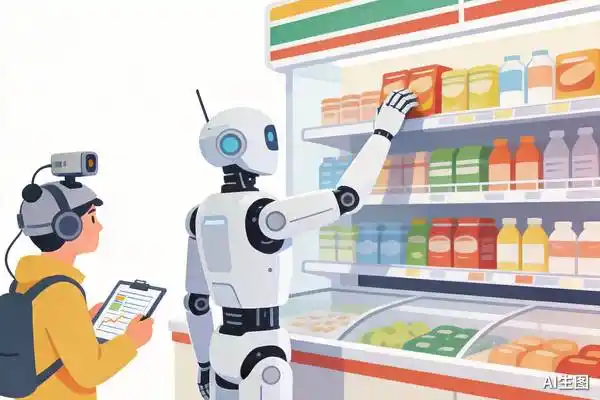
人形机器人在便利店等实际场景中试岗,暴露了自主性不足、任务执行失误等问题,部分机器人因无法胜任工作被辞退;具身智能厂商通过便利店等中等复杂度场景验证技术、获取真实数据并提升曝光,但当前机器人效率低、成本高,多数仍用于展示而非实质替代人力。
上纬新材在智元机器人入主后转型消费级人形机器人,旗下启元品牌实现万台量产,14天市值暴涨529亿元;产品以不足2万元起售价切入家庭场景,强调高月活与用户互动,但面临商业化落地、盈利压力及长期用户留存考验。
上纬新材因旗下启元机器人量产达10000台,股价连续上涨,市值逼近千亿,但其机器人业务尚未产生实际收入;公司前三季度新材料业务微利,而机器人研发费用激增,占总研发投入93.75%,当前估值主要依赖市场对具身智能机器人未来商业化的预期。
辉羲科技成立于2022年,原主攻车规级智驾芯片光至R1,但因行业格局固化及主要投资方自研或选用竞品方案,量产上车受阻;2025年起转向具身智能赛道,成为智元机器人等头部企业的核心芯片供应商,2026年上半年占据全球高算力机器人芯片市场约20%,仅次于英伟达,并完成7轮融资、启动A股IPO。
上纬新材在智元机器人入主后转型消费级具身智能机器人,旗下启元Q1/T1两款产品发布一个半月即实现一万台下线,但尚未确认收入;公司前三季度净亏损4.22亿元,研发费用激增3.84亿元,传统风电树脂业务营收下滑,机器人业务仍依赖大股东输血,商业化与盈利路径尚不清晰。
上纬新材旗下启元机器人宣布量产1万台Q1和T1消费级具身智能机器人,但终端交付与激活数据未披露;母公司业绩承压,前三季度净亏损4.22亿元,机器人业务尚未产生收入,持续高研发投入;行业专家指出当前‘量产’多为产能爬坡或营销信号,真实规模化落地仍受限于场景适配、供应链协同与稳定作业能力。
人形机器人行业正经历资本退潮,IPO通道全面收紧,借壳上市受阻,老股折价转让频现,融资热度骤降;创业者面临高对赌风险与资金消耗压力,行业进入残酷筛选期,唯有业务扎实、商业化能力突出的企业才能存活。
智元机器人加速商业化落地,在便利店、主题乐园等真实场景部署人形机器人,同时孵化觅蜂科技推出众包数据采集平台觅蜂派,以解决具身智能训练所需的真实数据瓶颈;面对监管对盈利能力和收入可持续性的要求,智元转向场景驱动与数据基建双轨并进,但数采模式面临成本压力、用户留存及商业闭环挑战。
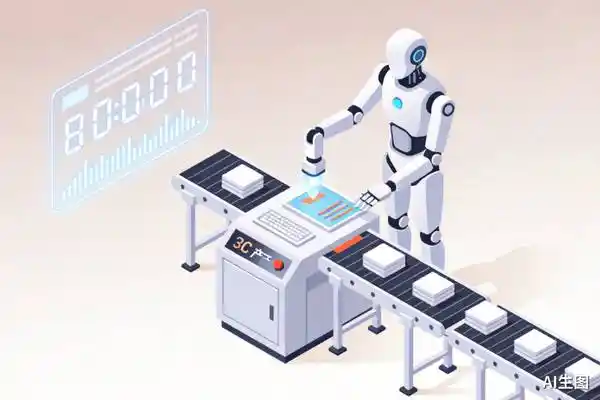
智元机器人在龙旗科技3C产线实现全球首条具身智能全覆盖量产,6天完成超6.4万次取放、产出1.7万台平板;同步落地珠海长隆、广州地铁等多场景,强调从开发态转向部署态,推出‘Worken’衡量有效智能工时,并启动赴港上市。
文章对比宇树科技王兴兴与智元机器人稚晖君在具身智能领域的两条核心路径:宇树主张‘借通用大模型补脑’,聚焦具身大模型适配与硬件规模化,押注物理AI跳变时刻;智元坚持‘自研系统铸身’,深耕真实工况、力控闭环与数据飞轮,以有效智能工时(Worken)为价值尺度。二者代表行业从概念验证迈向商业化落地的关键分野。
2026年前十个月,英伟达以63笔一级投资居全球AI大厂之首,远超腾讯、百度等;其投资聚焦算力需求侧,如OpenAI、Anthropic等头部买家,本质是供应链管理。中美AI巨头投资逻辑分化:美国重模型落地与收购,中国科技大厂集体加仓具身智能,覆盖本体、零部件、执行层与动力系统,构建差异化生态壁垒。
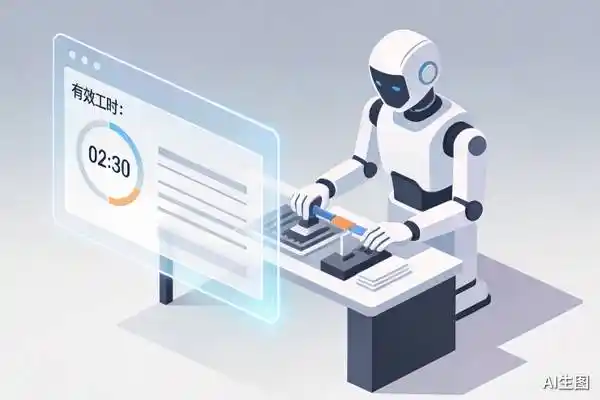
智元机器人提出Worken(有效智能工时)新指标,强调机器人需从‘能上台’转向‘能上岗’,聚焦真实场景中的持续稳定运行、任务闭环与经济价值。通过全栈自研硬件、具身模型、操作系统及规模化部署,推动物理AI进入部署态,核心挑战在于可靠性、运维效率、跨场景泛化与商业可持续性。
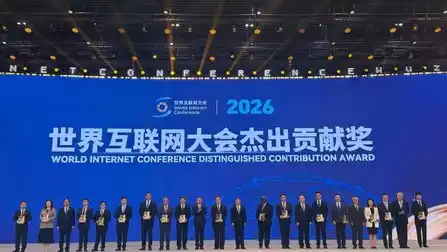
智元因在具身智能领域的系统性技术突破与产业化实践,获2026世界互联网大会杰出贡献奖。其构建的“三智一体”技术体系和原创价值度量标准Worken,推动物理AI从实验室走向工厂、文旅、零售等真实场景规模化落地,实现人工智能向物理世界的延伸。