






Ethena 停发 USDe 相关 ENA 补贴:回购还没启动,靠收益和支付分发续命?
深潮TechFlow热度: 5161
Ethena 在未启动回购引擎前停止与USDe供应增长挂钩的ENA代币补贴,转向依赖股权永续基差交易收益和Ethena Pay支付生态分发来驱动USDe有机增长,目标是达成75亿美元供应门槛以触发由协议收入资助的ENA回购。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
作者:0xTindorr
编译:深潮 TechFlow
深潮导读:分析称 Ethena 已在回购引擎启动前关掉与 USDe 供应增长挂钩的 ENA 激励;当前 USDe 约 49 亿美元,首次回购门槛约 75 亿美元。作者把续命路径拆成股权永续基差收益与 Ethena Pay 分发两条线——盯 ENA/USDe 的人,关键看停补贴后供应能否继续涨,以及协议收入能否撑起回购。
Ethena 在回购引擎尚未启动之前,就已经关掉了代币补贴。
这对 $USDe 增长来说,是一次相当大胆的押注。
那么,@ethena 打算如何在不再给用户发放更多 $ENA 的情况下继续增长?
我认为答案主要落在两件事上:收益与分发。
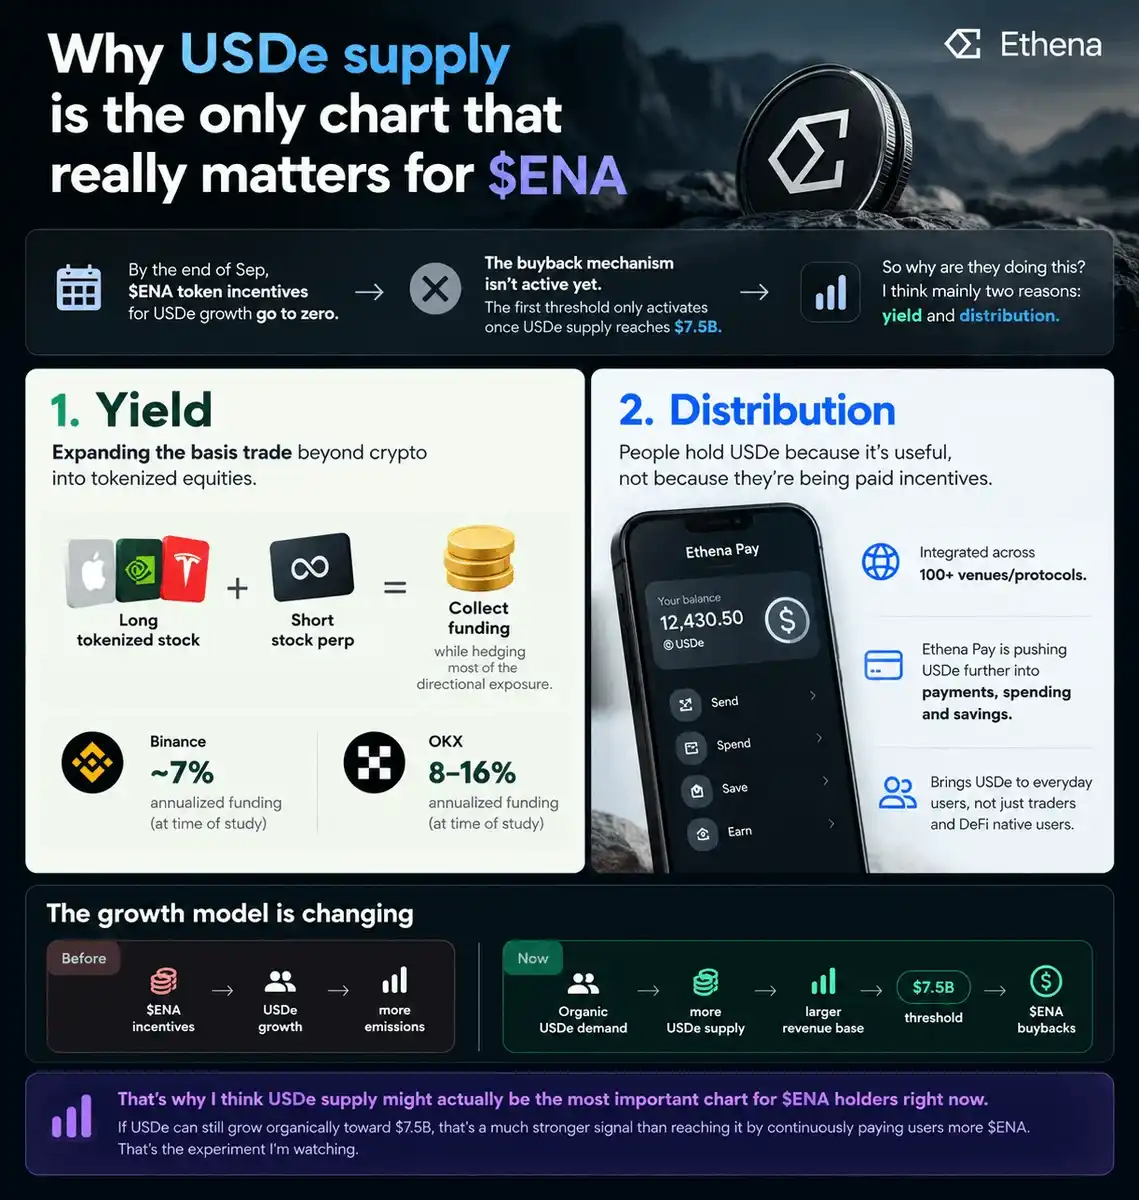
先给个背景:USDe 目前大约在 49 亿美元。与 USDe 供应增长挂钩的 $ENA 激励已于 9 月结束,而首次回购门槛要等到 USDe 供应达到 75 亿美元才会启动。
1. 收益:股权永续基差交易
Ethena 正在把基差交易从加密扩展到代币化股票。
策略相对直接:
做多代币化股票 + 做空对应的股票永续 = 收取资金费率,同时对冲大部分方向性敞口。
而机会可能相当可观。
Ethena 风险委员会发现,获批的币安股票永续标的在研究当时平均年化资金费率约 7%,获批的 OKX 标的则在 8%–16%。
当然,这些收益并非保证。资金费率不断变化,也可能转负;对冲仍承载执行、基差与对手方风险。
但这让 Ethena 在 BTC/ETH 资金费率之外,又多了一个可产生收益的市场。
在被研究的场所中,股票永续市场当时已有约 29 亿美元的单边未平仓合约。
这对 USDe 的收益机会来说,可能是一次重要扩张。
2. 分发:Ethena Pay
第二个押注是:人们越来越多地因为「有用」而持有 USDe,而不是因为被支付代币激励。
USDe 已接入 100 多家场所与协议。
现在 Ethena Pay 试图把它带出加密原住民圈层,进入日常支付、储蓄与消费。
有意思的是,Ethena 正摆脱完全依赖第三方平台来分发 USDe。
借助 Ethena Pay,它在搭建直接面向消费者的分发渠道。
当然,上线支付产品并不自动等于有意义的 USDe 采用。
但如果跑通,这就成了不依赖持续发放 $ENA 的另一需求来源。
而代币经济也正是在这里变得有意思。
旧增长模型高度依赖:$ENA 激励 → USDe 增长 → 更多激励以维持需求。
Ethena 押注的新模型更像:有吸引力的收益 + 更广分发 → 有机的 USDe 需求 → 更多 USDe 供应 → 潜在更大的收入基础 → 75 亿美元供应门槛 → 由收入资助的 $ENA 回购。
回购分配在 USDe 供应达 75 亿美元时从协议收入的 5%起步,并随更高里程碑上调。
因此,仅有 USDe 增长还不够。协议还需要从该供应中产生可持续收入。
这也是我认为对 $ENA 持有人而言,USDe 供应与协议收入或许是当下最该盯的东西。
Ethena 实际上是在测试:它能否在不再把代币排放当作主要激励的情况下继续增长。
而在 USDe 约 49 亿美元的水平下,距离首次回购门槛仍有可观缺口。
若激励结束后供应仍继续增长,那会比对用户持续发放更多 $ENA 驱动的增长,更强地指向真实需求。
这种需求最终能否转化为对持有人有意义的价值捕获,则是下一个问题。
这正是我在观察的实验。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
