






Pendle 自砍过半激励,资本反而回流 43%,谁在接盘?
深潮TechFlow热度: 6064
Pendle在2026年第三季度大幅削减58%代币激励后,TVL逆势反弹43%至11.6亿美元,核心驱动力转向真实世界资产(RWA)美元支撑的交易池、PT抵押借贷规模翻倍及协议回购强度达排放量3.2倍,标志着其从补贴依赖型向真实收益驱动型生态转型。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
作者:Alea Research
编译:深潮 TechFlow
深潮导读:在去中心化金融(DeFi)领域,协议往往陷入“不发高息补贴就留不住 TVL”的代币通胀泥潭。然而在刚刚过去的 2026 年第三季度,利率互换龙头 Pendle 却上演了一场惊人的逆周期奇迹:在其将自身 PENDLE 挖矿激励大幅削减 58% 的背景下,Pendle V2 资金规模不仅没有崩塌,反而自 6 月 30 日的阶段低点大幅反弹了 43%,季度末总锁仓量重返 $11.6 亿美元。
资本为何在补贴腰斩后反而加速回流?链上投研机构 Alea Research 的深度剖析揭开了背后的结构性洗牌:此前占据绝对统治地位的 Ethena 收益美元份额从 77% 断崖式跌落至不足一成,而以 re.xyz、Agora、Sky 为代表的真实世界资产(RWA)美元全面接棒,占据了前 50 大池子的 85% 份额。更为关键的是,借贷市场将本金代币(PT)作为抵押品的规模翻倍突破 $4.96 亿,配合新推出的原生杠杆循环借贷工具,构建起了无需协议倒贴的真实套利飞轮。
本文全面复盘了 Pendle 的财务收支、回购力度以及第四季度高达九成资金到期(Re-roll)所面临的真正大考。
自砍 58% 激励背后的逆势反弹:Pendle V2 规模重返 $11.6 亿
在 2026 年第三季度,Pendle 实施了极其果断的代币排放收缩,将其对外发放的 PENDLE 代币激励削减了超过一半(预估削减幅度达 58%)。然而,其核心版本 Pendle V2 的资金沉淀量却在三季度末强劲攀升至 $11.6 亿美元,较 6 月 30 日接近两年低点的位置大幅反弹了 43%,录得自 2025 年 9 月以来的首个季度正增长。
第三季度的核心关键数据揭示了这一奇迹的本质:
• RWA 美元资产全面扛起大旗:在 Pendle 前 50 大核心交易池中,由真实世界资产支撑的代币化美元占比从 6 月 30 日的 70% 狂飙至 9 月底的 85%。其中 re.xyz、Agora(AUSD)以及 Sky(原 MakerDAO)的资产规模在池中均实现了翻倍以上增长,而昔日霸主 Ethena 的收益美元份额则从 2025 年 8 月的 77% 断崖式跌落至不足一成;
• 借贷市场抵押品规模激增至 $4.96 亿:头部借贷协议中被接纳为抵押品的本金代币(PT)规模在三季度翻倍突破 $4.96 亿美元。官方开发的 PT Looping 杠杆循环借贷工具于 9 月 23 日正式结束测试全面上线;
• 回购强度达到代币排放的 3.2 倍:协议将 80% 的留存手续费持续用于二级市场回购。三季度协议每排放 1 枚 PENDLE,就有高达 3.2 枚 PENDLE 被协议利润真金白银回购销毁,回购效率较第二季度的 1.6 倍直接翻番;
• 迎来第四季度九成资金到期大考:当前沉淀的高达 90% 的资金都将在 2026 年第四季度集中迎来物理到期日,其中 12 月 10 日到期的 re.xyz 单体市场便背负着 $2.36 亿资金的续期重任。
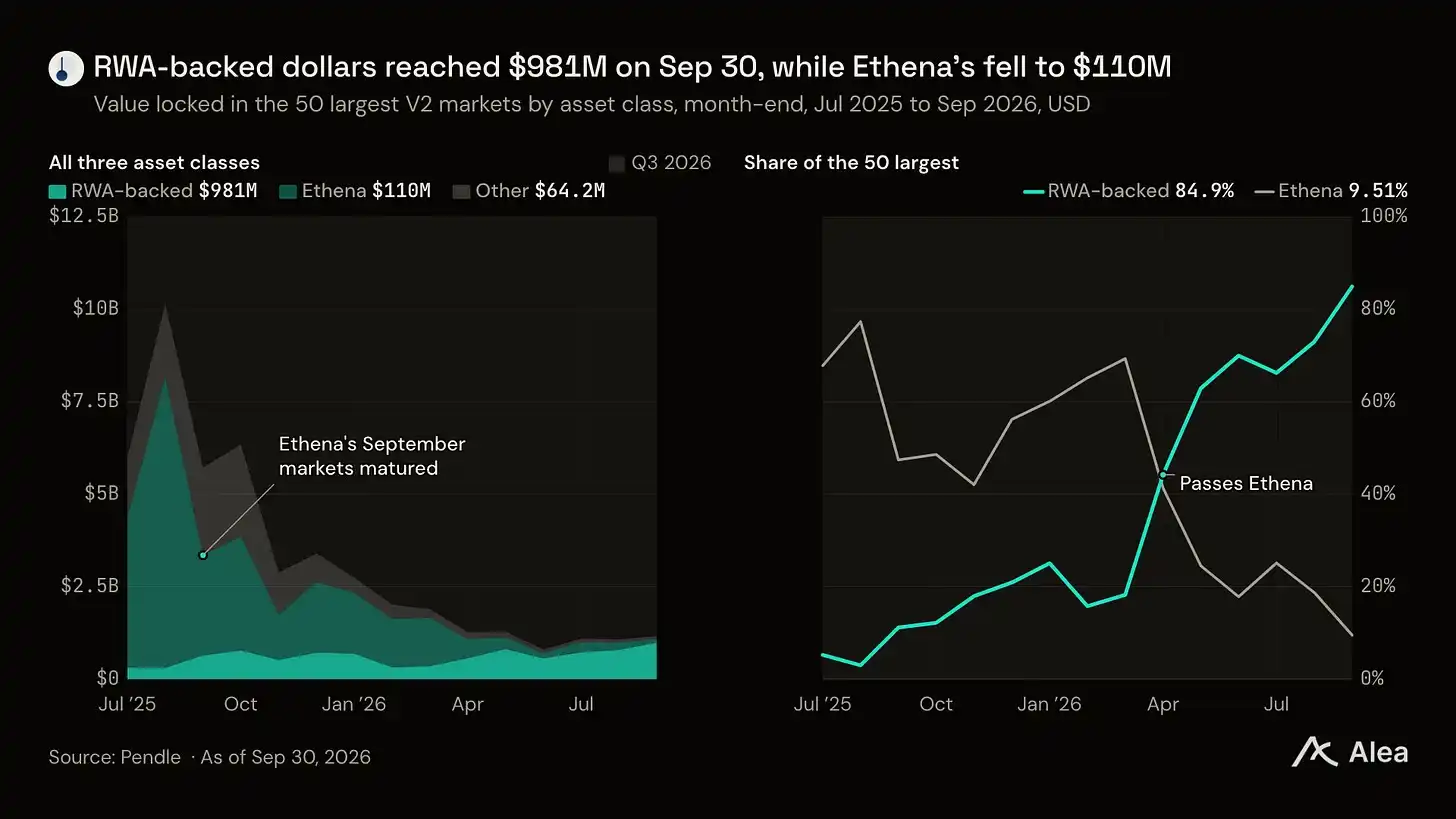
图 1:2026 年第三季度 Pendle V2 锁仓资金资产类别构成演变。RWA 美元资产占比自 6 月底的 70% 飙升至 9 月底的 85%,彻底取代 Ethena 成为第一大资产支柱。
谁在为补贴买单?资产发行方与新公链抢购分发通道
Pendle 的商业核心在于剥离固息与浮息:本金代币(PT)锁定持有至到期的确定性年化固定收益,而收益代币(YT)则捕获底层浮动利息与全部空投积分。在与 Exponent、Spectra、RateX 和 TermMax 等同类竞品的激烈角逐中,Pendle 在第三季度稳稳掌控了全行业 87% 的平均 TVL 市场份额。更宽的护城河在于主流借贷市场的认可度:截至 9 月底,借贷协议接受的 Pendle PT 抵押品价值,是排名第二的竞品 Exponent 全网总存款规模的 6 倍以上。
在 Pendle 自身主动收缩代币通胀的同时,急于打开市场知名度的新兴资产发行方与新公链基金会成为了真正的“金主”。三季度,外部发行方与公链向 Pendle 的流动性提供者(LP)额外赞助了折合逾 $31.1 万美元的合作伙伴专项奖励。
新加入 Pendle 生态的 Monad 与 OKX 旗下的 X Layer 展现出惊人爆发力,截至三季度末已联合贡献了 Pendle 全网 TVL 的五分之一。例如,Agora 在 Monad 上发起的 AUSD 市场,其官方每周赞助的补贴在 7 月中旬一度攀升至 $7.5 万美元,折合为其池中 $1.14 亿资产提供了约 3.4% 的纯外部年化补贴。此外,Pendle 旗下的资金费率套利协议 Boros 于 8 月 26 日开通 Gate 跨交易所套利,至 9 月底已累计斩获 $2280 万的未平仓合约。
代币经济学重构:回购强度翻倍与真实收益支撑
在商业抽成上,Pendle 抽取 YT 持有者所获浮息收益的 5% 以及标准交易手续费,并将所保留净费用的 80% 用于在二级市场回购 PENDLE 分配给质押者。8 月 17 日,Pendle 正式压低了单个流动性池的官方排放上限;9 月 18 日推出的“排放重构计划”(Emissions Rebuild),进一步将代币排放严格锚定在真实商业贡献上:流动性池每周每创造 $1 手续费,仅给予价值 25 美分的 PENDLE 排放补贴,同时对发行方自行注资补贴的池子提供等额匹配。
在整个自然三季度,手续费累计为回购池输送了 136 万 USDT,折合年化回购收益率约占其流通市值的 1.3%。以手续费窗口期展现出的 $600 万年化回购跑道速度计算,活跃的 vePENDLE 质押者可获得约 1.25% 的年化真实分润。
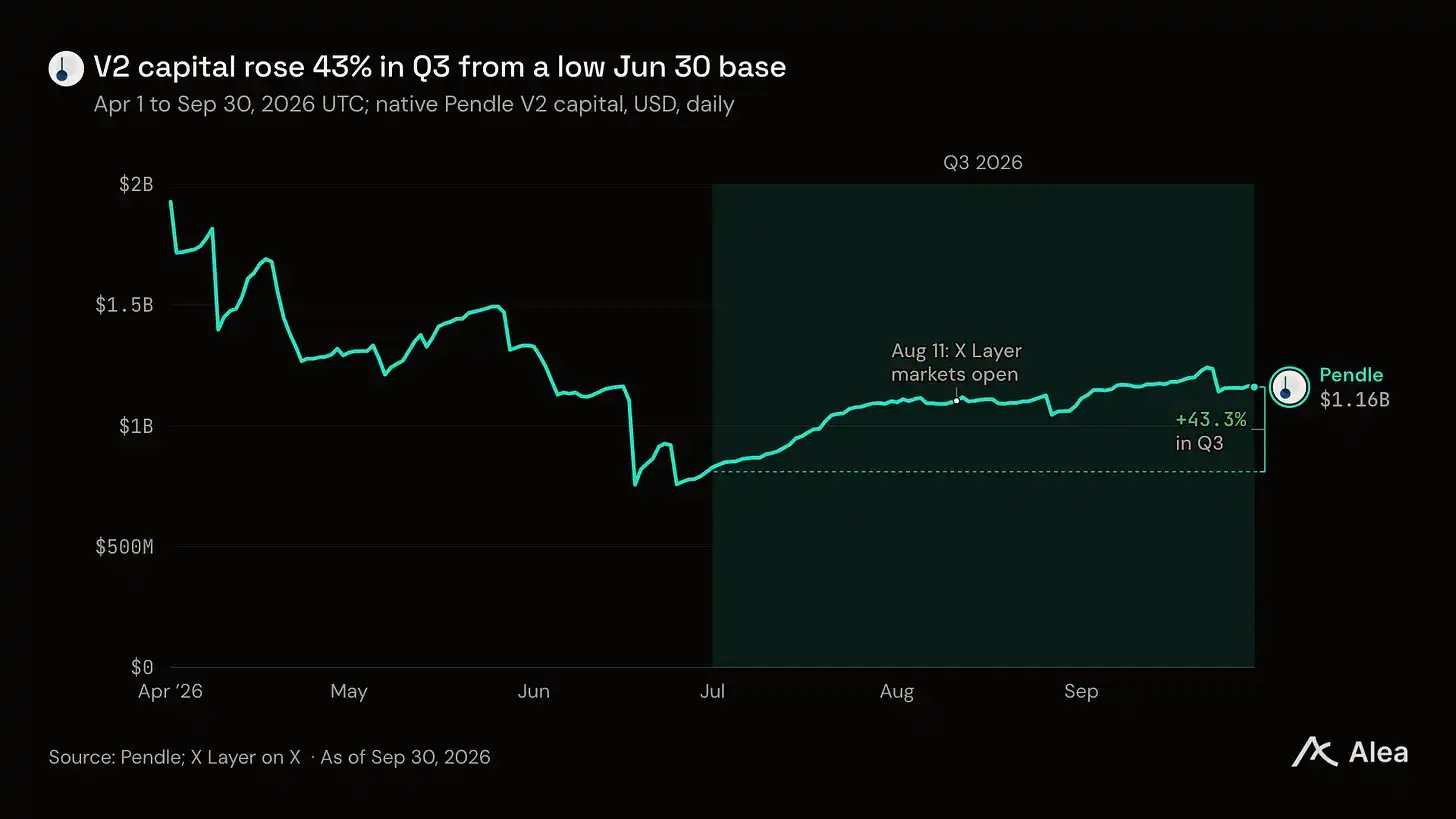
图 2:Pendle 代币排放削减与回购力度对比。三季度每产出 1 枚 PENDLE,协议利润回购 3.2 枚,回购倍数较二季度翻倍。
循环套利飞轮成型与四季度 $7 亿到期大考
Pendle 自身构建的杠杆套利闭环展现出极强的造血生命力。其官方推出的 PT Looping 工具在测试阶段便狂揽 $5000 万循环交易量;而 8 月 12 日在 Morpho 上设立的专供 PT 抵押借出 USDC 的专属金库,截至 9 月底规模已达 $6010 万。
以 9 月 30 日的数据为例:买入 PT-reUSD 可以锁定 11.7% 的固定到期年化收益,而以其作为抵押品在 Morpho 借出 USDC 的资金成本仅为 9.3%。在 81% 的借贷质押率(LTV)下,该杠杆循环交易能够为自有本金创造高达约 22% 的稳健年化纯利。在 8 月 25 日因资产价格波动导致 Morpho 发生 $3610 万的大额抵押品清算过程中,整个借贷系统平稳承受住了冲击,未产生任何穿透性坏账,证明了 PT 抵押品的坚固韧性。
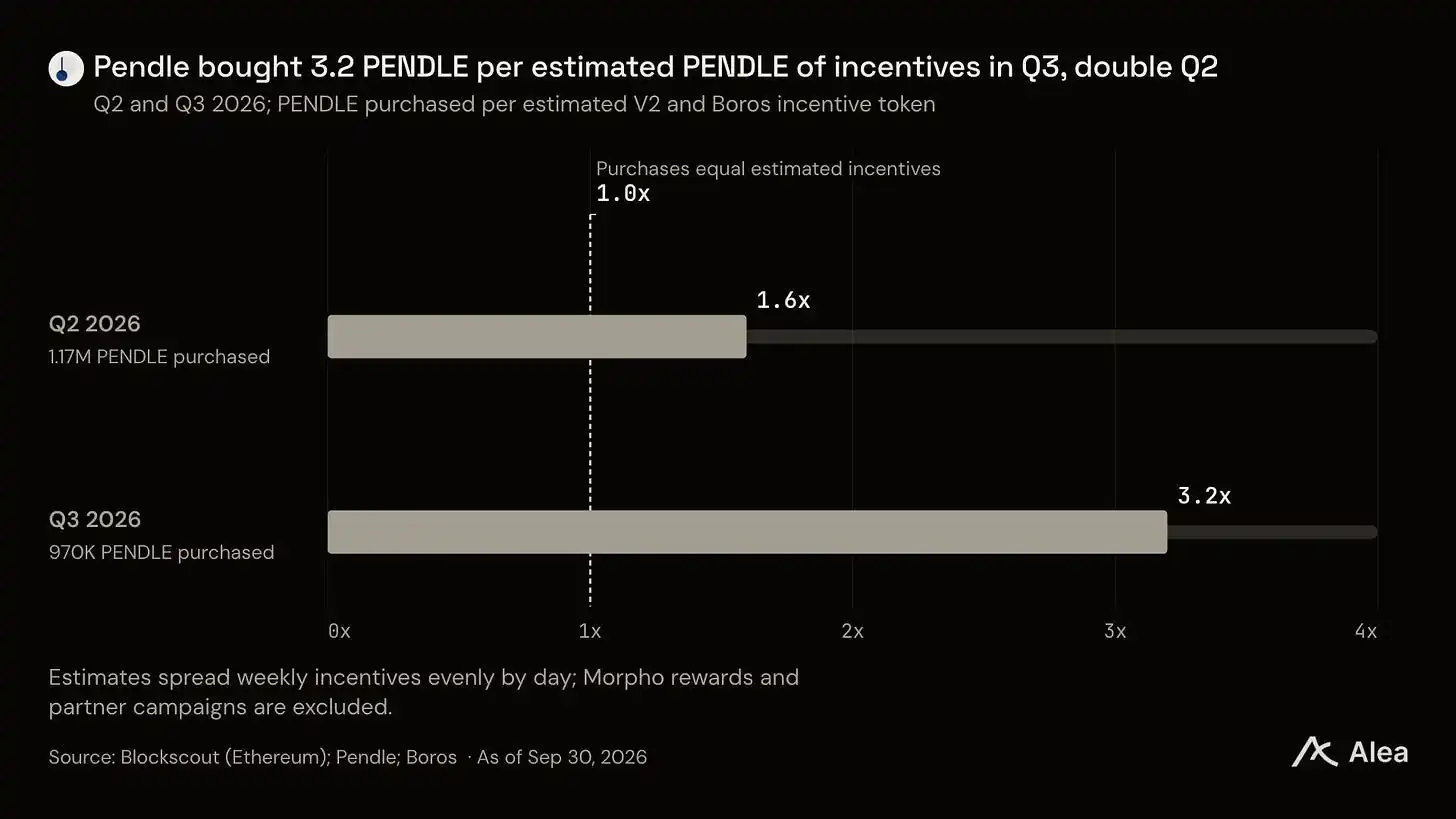
图 3:2026 年第四季度 Pendle 资金到期时间表分布。高达 90% 的锁仓资金将在本季度到期,其中 12 月 10 日 re.xyz 单一市场面临 $2.36 亿到期大考。
到期续期率决定下一阶段基本盘
然而,巨大的考验就在眼前。历史数据显示,三季度到期市场仅成功将 34% 的到期资金($3.82 亿中的 $1.31 亿)留存在后续展期池中;若按照这一留存基准,第四季度将有高达 $7.02 亿美元的巨量到期资金亟待接续。三季度 Pendle 依靠增量市场吸引了 $6.1 亿美元的新资金流入,如果四季度能够保持同等拓新节奏,V2 规模在年底预计将稳定在 $10.7 亿美元左右。
若要让 V2 资金规模在年末坚守住 $11.6 亿美元大关,核心前提是 12 月 10 日面临到期的 re.xyz 能成功留存四分之三的份额,同时其他到期市场保持三分之一的续期率。目前各大项目方正在紧锣密鼓地部署防守:TokenLogic 已提议将 12 月的 PT-AUSD 纳入 Aave 抵押品展期名单;而在 10 月 15 日面临 $1.55 亿到期的 USD.ai,其明年 2 月的新池已在次日吸收了 5% 的滚存资金。
回顾三季度,Pendle 成功实现了从“协议烧钱补贴买量”向“发行方与借贷套利盘主动入驻提供资金”的质的飞跃。当第四季度的滔天到期潮退去之后,一个摆脱了通胀虚火、建立在真实商业分发价值之上的成熟固息帝国,将迎来属于它的终极验资时刻。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
