






小摩研报解读:10 月 Token 支出环比增 40%,GPU 租赁与存储价格分化
深潮TechFlow热度: 4661
摩根大通研报显示,10月大语言模型Token支出环比增长40%,由用量上升和高价位模型(如Claude Opus 5.5)提价共同驱动;GPU租赁价格分化,A100下跌、H100与B200反弹;存储方面DRAM现货价格上涨、NAND下跌,反映AI服务器与消费电子需求差异;合同价涨幅收窄但仍在上行。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
撰文:Rita
大语言模型(LLM)的 Token 支出 10 月环比增长 40%,9 月为 28%,8 月为 7%。摩根大通认为,AI 基础设施需求仍然强劲,但图形处理器(GPU)租赁和存储现货的价格信号出现分化。
摩根大通在 2026 年 10 月 26 日发布的数据中心观察报告中指出,Token 支出加速由用量增长和加权价格反弹共同推动。加权价格环比上涨 12%,主要来自高价位模型 Claude Opus 5.5 的用量占比提升,以及同模型提价。GPU 租赁方面,A100 价格继续下跌,H100 反弹,B200 涨幅扩大。存储方面,DRAM 现货价格反弹,NAND 连续第二个月下跌。合同价涨幅预计在四季度收窄。
OpenRouter 是一个聚合平台,通过单一端点把 API 请求路由到约 300 个大语言模型。样本偏向开发者、初创公司和代理编码流量,不包括 OpenAI、Anthropic 等 AI 模型公司的第一方 API 量,也不包括超大规模厂商托管的端点。这一局限需要在解读 Token 数据时留意。
Token 支出增长加速
OpenRouter 平台上,10 月 Token 用量环比增长 25%,同比增长 33 倍。平均价格环比下降 5%,同比上涨 9%。加权平均价格环比上涨 12%,同比下降 38%。总支出环比增长 40%,同比增长 20 倍。
加权价格反弹有两个原因。高价位模型 Claude Opus 5.5 新增约 7.9 万亿 Token 用量,拉高整体均价。同模型提价也在起作用,GPT-5.6 Sol 的 50%折扣到期后价格翻倍,Kimi K3 和 DeepSeek v4 Pro 提高输出价格。
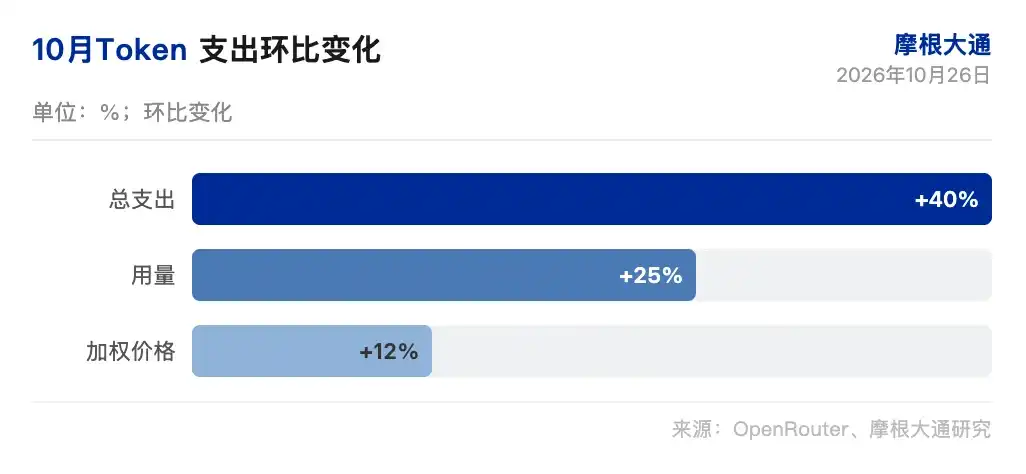
闭源模型支出占比 77%,环比增长 49%,同比增长 16 倍。开源模型支出占比 23%,环比增长 15%,同比增长 121 倍。摩根大通指出,闭源模型仍是支出主力,开源模型增速从高位回落。用量前五的模型合计占 Token 总量 47%,低于 9 月的 53%。支出前五的模型合计占 54%,高于 9 月的 50%。用量和支出的集中度出现分化,高价位模型拿走更多支出份额。
GPU 租赁价格走势分化
A100 租赁价格 10 月均价 1.53 美元/GPU 小时,环比下跌 3.5%。9 月环比下跌 3.0%,8 月下跌 0.7%。H100 均价 2.83 美元/GPU 小时,环比上涨 6.5%。9 月环比下跌 2.0%,8 月上涨 0.4%。B200 均价 6.00 美元/GPU 小时,环比上涨 4.7%。9 月环比上涨 1.8%,8 月下跌 1.5%。
H100 对 A100 的价格比升至 1.85 倍,9 月为 1.67 倍,8 月为 1.65 倍。B200 对 H100 的价格比降至 2.12 倍,9 月为 2.16 倍,8 月为 2.08 倍。摩根大通指出,H100 价格反弹反映中端算力需求回升,A100 逐步退出主力位置。B200 价格涨幅扩大,但相对 H100 的溢价收窄,高端算力供给在改善。
非超大规模厂商的 GPU 租赁价格分化更明显。A100 供给充足,价格承压。H100 需求稳定,价格反弹。B200 供给逐步增加,价格涨幅扩大但溢价收窄。摩根大通认为,GPU 租赁价格的分化反映算力结构的调整,A100 逐步退出主力位置,H100 和 B200 承接增量需求。租赁价格的分化也提示算力投资的结构在变化,中端和高端算力的供需状态并不同步。
存储现货涨跌不一
动态随机存储器(DRAM)现货价格 10 月反弹。DDR5 16Gb 均价 51.80 美元,环比上涨 4.4%,9 月为 49.60 美元,8 月为 50.20 美元。同比上涨 227%,去年同期为 15.85 美元。闪存(NAND)现货价格连续第二个月下跌。NAND 1Tb 均价 29.40 美元,环比下跌 2.6%,9 月为 30.20 美元,8 月为 30.50 美元。同比上涨 298%,去年同期为 7.38 美元。
摩根大通指出,DRAM 现货反弹受 AI 服务器需求支撑,高带宽内存(HBM)挤占传统 DRAM 产能,供给偏紧。NAND 现货下跌受消费需求疲软和买家库存充足影响,企业级固态硬盘(SSD)是唯一预计四季度价格加速上涨的品类。存储现货的分化反映 AI 服务器和消费电子两条需求线的差异。DRAM 的 AI 需求更集中,NAND 的消费属性更强,两者的价格周期并不同步。
合同价涨幅收窄
三季度 DRAM 合同价环比上涨 16%,二季度为 56%。NAND 合同价环比上涨 21%,二季度为 58%。四季度预计 DRAM 上涨 13%,NAND 上涨 18%。涨幅收窄的原因包括前期涨价、消费需求压力、客户 SSD 库存充足,以及部分服务器 DRAM 供应商的长期定价协议。
摩根大通指出,AI 服务器需求和产能向服务器产品倾斜,继续支撑定价。企业级 SSD 是四季度唯一预计价格加速上涨的品类。合同价涨幅收窄不代表价格下跌,只是上涨速度放缓。存储价格仍在高位,AI 相关需求是主要支撑。合同价与现货价的走势分化,说明长协订单和现货市场的供需紧张程度不同,AI 服务器客户更依赖长协锁价。
摩根大通认为,Token 支出加速确认 AI 基础设施需求强劲。GPU 租赁和存储现货的价格分化,反映算力结构和需求线的差异。合同价涨幅收窄,但价格仍在上涨。Token 用量增长、GPU 租赁价格走势和存储合同价谈判是后续观察点。
免责声明
本文系潮向研究对第三方券商研究报告(摩根大通,2026 年 10 月 26 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
