扫描下载APP
其它方式登录
英伟达过去七年并购风格以理性克制为主,聚焦AI技术栈,19笔并购中多数金额较小、高度集中于AI推理、算力基础设施、垂直场景应用及开发者入口等领域;收购目的并非扩大收入或消灭对手,而是强化GPU生态护城河,通过整合技术、人才与平台入口,巩固其从芯片霸主向AI全栈霸主的战略升级。
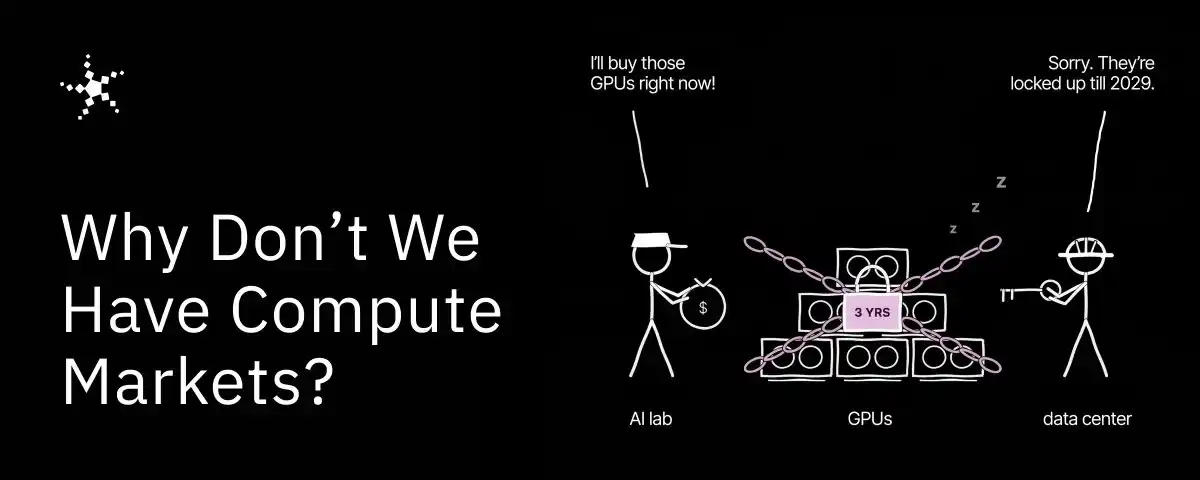
文章揭示AI算力市场存在严重供需错配:头部机构大量GPU闲置,中小创企却租不到算力。核心症结并非技术非标,而是‘照付不议’长期融资结构导致算力被信用绑定,出资方依赖承租方资产负债表而非硬件本身,致使二级转租受阻、现货市场难以成型。破局关键在于从信任客户转向信任资产流动性。
文章分析算力交易所难以落地的根本原因,指出表面看是GPU异构性问题,实则核心在于‘照付不议’融资模式导致的信用绑定:贷款机构依赖租户信用放贷,使算力无法脱离特定客户自由交易,形成信用网络壁垒,阻碍了流动性现货市场的建立。
黄仁勋辞去英伟达CEO等全部职务,因个人婚外情丑闻引发董事会独立调查;文章回顾其1993年以4万美元创立英伟达的艰难历程,包括NV1失败、世嘉500万美元救命投资、RIVA 128绝地翻身、CUDA长期不被理解、押注AI与机器人等关键转折,最终带领公司成长为全球首家市值达五万亿美元的科技巨头,而个人危机成为其三十三年掌舵生涯的终结点。
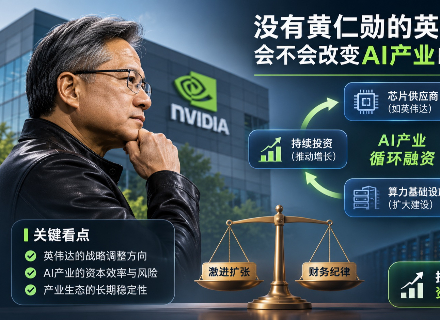
2026年11月12日,英伟达联合创始人黄仁勋突然辞去CEO、总裁及董事职务,引发市场震荡;临时由CFO科莱特·克雷斯接任,公司面临战略方向调整与外部合规调查压力;事件核心在于AI产业领导力更迭对技术生态、资本效率及AI基础设施演进的深远影响,而非短期人事变动。
燧原科技股价大涨创历史新高,总市值达2405亿元,反超摩尔线程、沐曦股份等公司,成为国产GPU‘四小龙’中市值最高企业;虽当前营收和盈利不及部分同行,但依托腾讯深度绑定、DSA架构优势、第四代训推一体产品L600及中兴合作超节点方案,市场对其训练场景拓展和商业化提速抱有较高预期。
11月12日国产GPU四小龙(摩尔线程、沐曦股份、燧原科技、壁仞科技)及寒武纪等AI芯片企业股价集体大涨,主因英伟达CEO罢免传闻引发供应链替代预期,叠加阿里平头哥分拆上市、算力租赁价格创新高、海外存储与算力股联动走强等多重催化,行业景气度提升,三季报显示营收高增长,部分企业已实现盈利。
美国中期选举后数据中心建设面临监管收紧风险,算力供给可能受限;GPU租赁价格成为关键变量,其上涨有望对冲资本开支缩减,推动AI投资逻辑从扩张型向存量算力变现型轮动,利好超大规模云厂商,利空AI实验室、新兴云服务商及数据中心产业链。
高端GPU服务器价格暴涨,X型8卡服务器报价从年初400万元飙升至超2000万元,主因全球AI算力军备竞赛推高需求,叠加供应链瓶颈(如HBM内存和先进封装产能不足)及多层中介加价导致市场高度不透明、交付不可靠,买家被迫在高价、违约风险与交付压力间艰难抉择。
AI算力需求激增导致GPU云厂商融资压力加剧,银行信贷集中于大型neocloud,中小运营商面临融资缺口;链上信贷平台以GPU和租赁合同为抵押提供快速贷款,填补传统金融空白,形成新型算力债务生态。
全球科技巨头正加速布局太空算力,谷歌、SpaceX、英伟达等推动TPU和GPU芯片在轨运行,构建卫星计算集群与轨道数据中心;卫星制造商如EnduroSat、国星宇航已批量集成AI计算模块并获大额订单;市场预计2030年达190亿美元,但成本、发射能力、芯片可靠性及商业模型仍待验证。
游族网络全资子公司签署42.25亿元GPU采购合同,采购英伟达Blackwell架构PRO5500(PCIe)专业级GPU,合同额占其市值近四成、超三年营收总和;此举是其纵向布局算力产业链的关键一环,涵盖先进封装、电子设备、AI平台等,旨在推动游戏主业AI化及探索算力服务新路径。
游族网络披露42.25亿元GPU采购合同,金额达其2025年营收三倍,标志其从游戏主业跨界切入AI算力硬件供应链;此举伴随存货激增、短期借款大幅上升及经营现金流恶化,凸显其向高资金占用、强供应链依赖的硬件生意转型所面临的现金流与交付能力挑战。
国产GPU四小龙(摩尔线程、沐曦股份、壁仞科技、燧原科技)已全部上市,营收大幅增长但盈利分化明显;行业正从‘能否造出芯片’转向‘能否卖得动、赚到钱、持续回本’,生态兼容性(如CUDA)、全栈交付能力、算力利用率和ROI成为新竞争门槛。
摩尔线程2026年三季度营收同比暴增1773.92%,单季扣非净利润转正,但前三季度扣非仍亏损1.31亿元;经营性现金流净流出33.09亿元,存货、预付款项大幅攀升,货币资金减少41%,凸显高增长背后的现金流紧张与财务稳健性不足。