






Nebius 今晚财报接棒,CoreWeave 三季报先交卷:1330 亿美元订单能兑现多少现金流?
深潮TechFlow热度: 4641
CoreWeave三季度营收暴增168%、调整后营业利润率升至10%,但高企的利息支出(占收入23%-24%)和1330亿美元积压订单尚未转化为股东现金流,市场对其融资能力与债务可持续性存疑;同期无担保债券收益率逼近15%,凸显短期再融资风险。Nebius财报作为对照实验,关键看客户预付款、投资级合同落地及融资结构轻重。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
作者:BIT证券频道
CoreWeave 三季度营收暴增 168%、调整后经营利润率升至 10%,股价单日暴涨 24.7%;但无担保债券收益率一度逼近 15%。从旧 GPU 续约、客户预付款到项目融资,看 1330 亿美元订单究竟有多少能穿透成股东现金流
1330 亿美元订单和 15% 左右的债券收益率,同时挂在同一家公司的名字下面。
11 月 10 日盘后,CoreWeave 交出上市以来最强的一份季报,三季度收入 36.61 亿美元,同比增长 168%,高于指引上限,
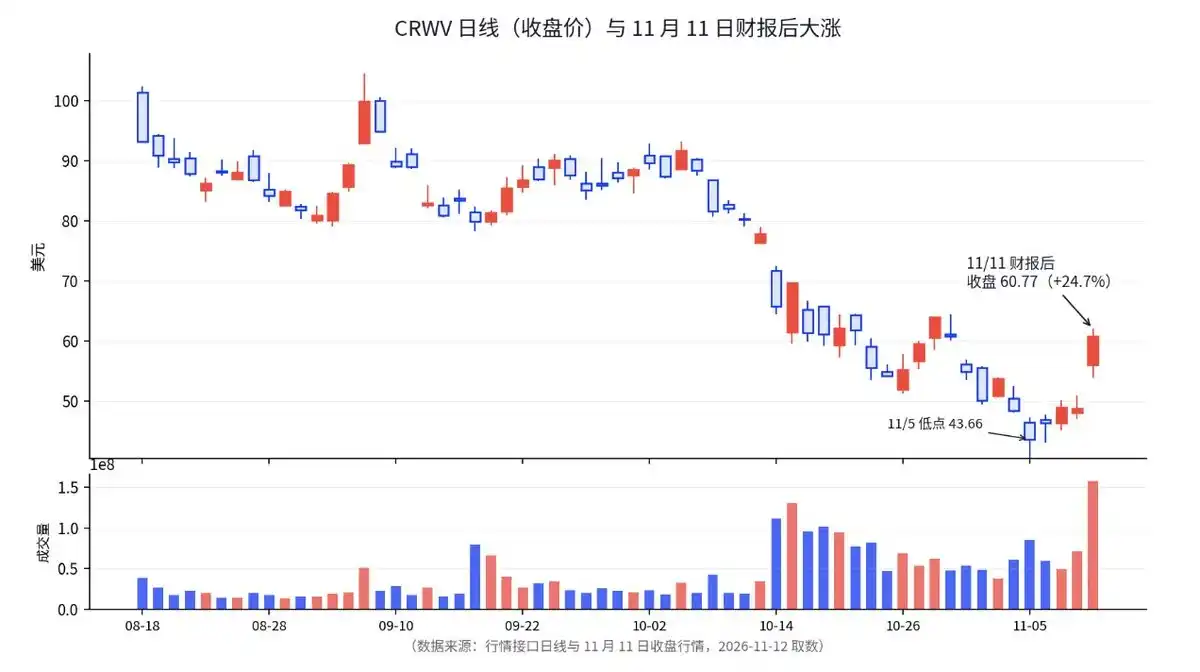
11 月 11 日股价收于 60.77 美元,较前一收盘上涨 24.7%,盘中最高触及 62.03 美元,成交量 1.58 亿股,接近此前三个月日均成交量的四倍。
截至美东时间 11 月 11 日晚间,盘后回落至 57 美元附近。但就在这份财报公布前一个月,公司的无抵押债券一度跌到 79.5 美分,收益率逼近 15.2%(据公开报道)。
过去一个月的行情把这种分歧演到极致。
10 月上旬收盘高点 91.72 美元到 11 月 5 日低点 43.66 美元,回撤超过五成,10 月 14 日单日跌约 15%、次日再跌约 12%,期间无抵押债跌到 79.5 美分。
11 月 11 日财报后的第一个交易日以 60.77 美元收盘,单日上涨 24.7%,成交量放大到前三个月日均的近四倍。股与债在同一时间给出两个方向,下面的内容就是把这两个方向拆开,看它们各自在定价什么。
15% 的债券收益率,说白了就是市场在担心三件事:第一,我不太信你能顺顺当当熬过 2027 年的债务到期。第二,就算你熬过去,我也担心你到时候借不到便宜钱。
第三,你真倒了,我排在最后,能拿回三四成就不错。这三句话加在一起,就是 15%。
股票涨,是因为业绩好;债券不涨,是因为业绩再好,也救不了 2027 年之前缺的钱。
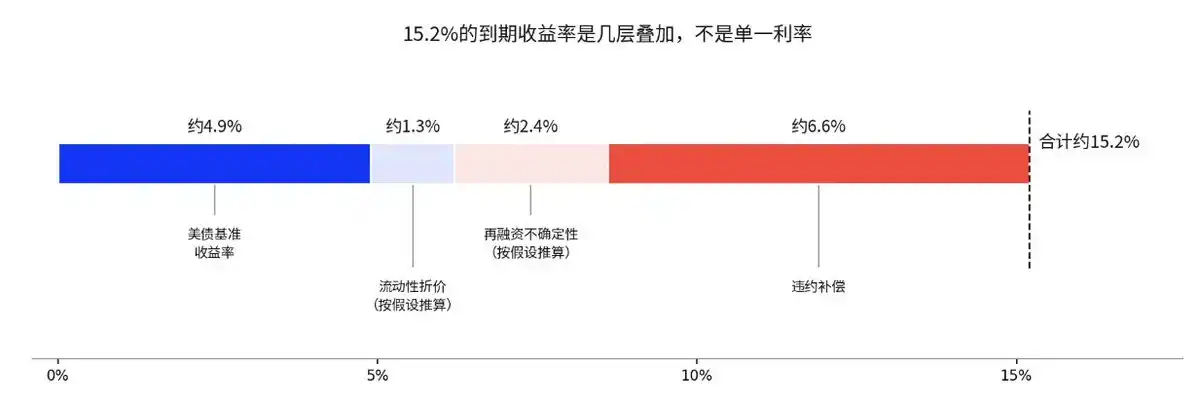
展开来说,15.2% 不是一个利率,是几层东西的叠加。最底下是美债基准收益率,11 月 10 日 10 年期美债收益率一度触及 5% 上方(据公开报道)。
其上是信用利差,合计约 10.3 个百分点,其中违约补偿占大头,再融资的不确定性和流动性折价占小头(层级拆分为按假设的推算)。
债券市场用这 15% 表达的是一件和利润率无关的事,2027 年前后那几笔到期债务续接时,定价权在谁手里。
这也是 Nebius 三季报值得提前看的原因。两家公司都在卖 AI 算力,但一个更依赖自己融资买 GPU,一个更强调客户预付款和投资级客户承诺。Nebius 的财报正好落在本文发布的当天,它就是摆在所有人面前的一场对照实验。
CoreWeave 先交出一份漂亮成绩单:营收暴涨,利润率站上 10%
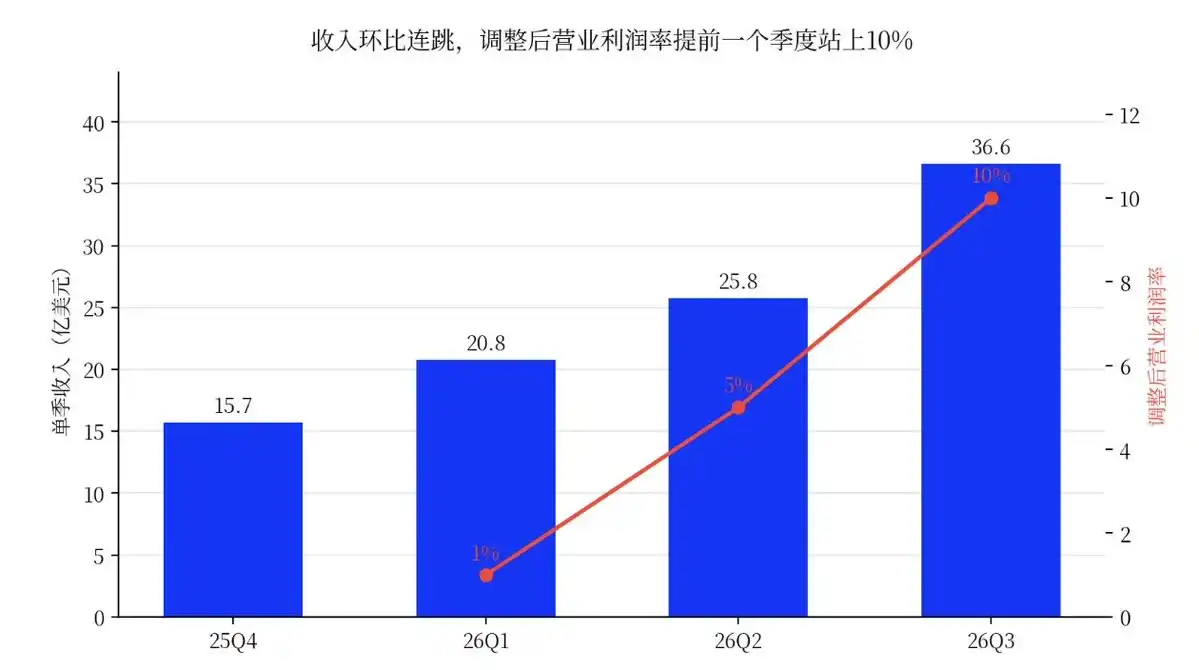
三季度收入 36.61 亿美元,同比增长 168%,但真正改变市场预期的是利润率。
调整后营业利润率从一季度约 1%、二季度 5% 升到 10%,管理层表示低双位数利润率比年初计划提前一个季度实现。
定价端同步上行,7 月全系产品价格上调约 25%,季度内又涨约 10%,四至五年期长约新签价格升至每兆瓦每年 2000 万至 2500 万美元,短约可超过 4000 万美元。
利润率的抬升有两个来源,一个是新签涨价,另一个容易被忽略,是旧算力的续约。
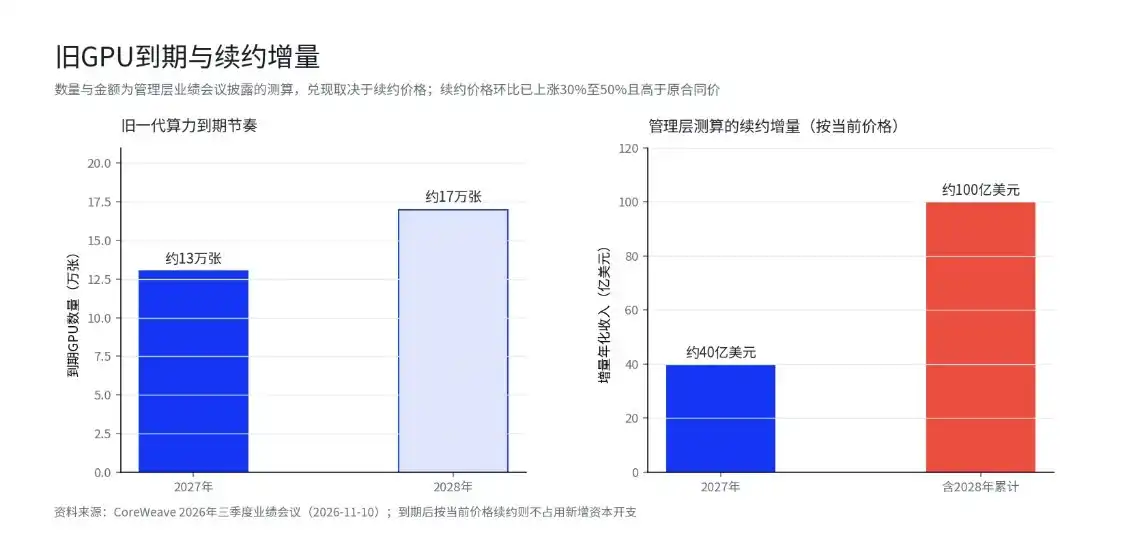
管理层披露旧一代算力续约价格环比上涨约 30% 至 50%,且高于原合同价,2027 年有超过 13 万张 GPU 到期,
2028 年另有约 17 万张,按当前价格续约,管理层预计 2027 年可带来接近 40 亿美元的增量年化收入,含 2028 年接近 100 亿美元,而且不需要新增资本开支。
新 GPU 要花新的钱,旧卡续约等于用已投入的资产再做一次变现,这是利润表里含金量最高的一段。
旧卡租金越租越贵,需要解释:GPU 性价比一直在提升,新卡每美元算力持续下降,旧卡租金本该被压低。现在有三种解释:
- 供给瓶颈:电力、机房、先进封装限制新增产能,客户找不到足够快的替代算力。旧卡定价看的是“现在有没有机器可用”,不是每美元算力多高。
- 经济寿命拉长:AI 需求让 GPU 残值高于传统折旧假设。
- 即时交付溢价:客户为马上拿到算力付溢价。新产能上线、等待时间缩短后,续约价可能快速回落。前两种支持溢价延续,第三种意味着溢价回吐。
区分它们,看续约价、新旧 GPU 租金价差、交付等待时间和旧卡利用率。若 2027 年续约价低于原合同价,这套多头逻辑会第一次被推翻。
利息始终排在股东前面。
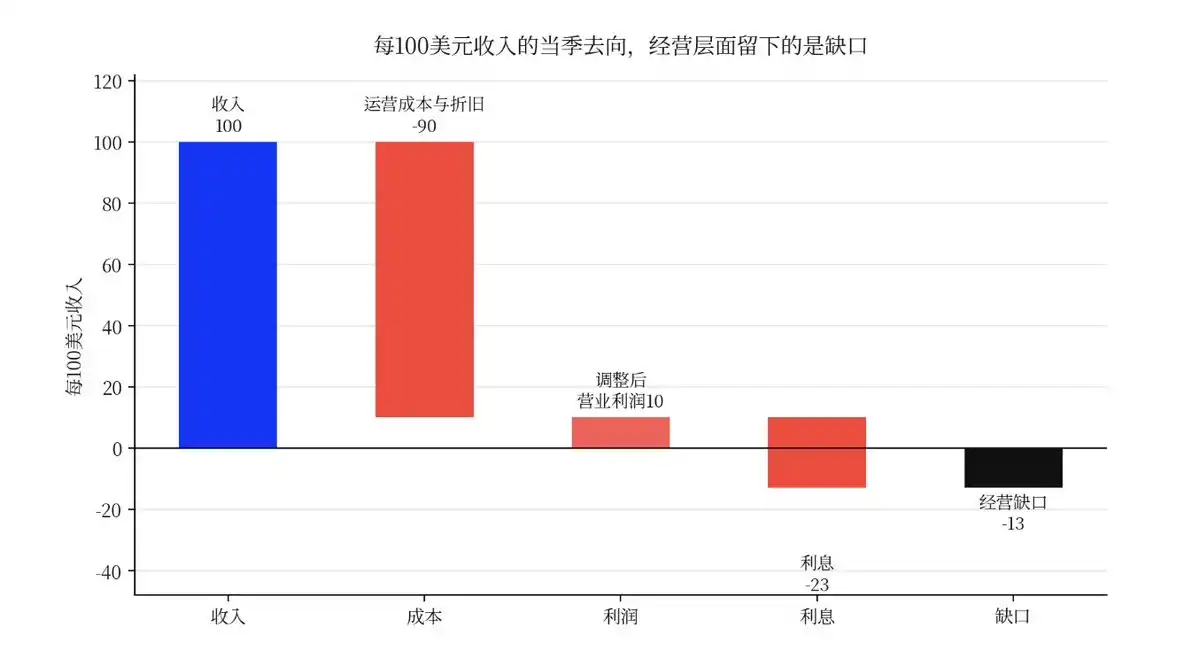
三季度调整后营业利润 3.79 亿美元,利息费用 8.46 亿美元,利息约占收入 23%,经营利润覆盖不了利息;按全年指引推算,利息约 31 亿美元,占收入 130 亿至 133 亿美元的 23% 至 24%。
管理层预计 2027 年亏损明显收窄、2028 年转正,市场交易的正是“利润增速能否跑赢利息增速”,否则估值逻辑会反转。答案只能看订单和融资端,三季报最大变化是积压订单单季增加约 290 亿美元。
1330 亿美元订单很诱人,但订单不是现金:真正的问题是怎么把它融出来
三季度末,CoreWeave 积压订单从二季度末约 1040 亿美元升到 1330 亿美元,超过一半预计年底前开始交付,管理层进一步表示 2027 年产能基本售罄,2028 年尚未完全售罄。订单增长解决了需求问题,却没有解决融资问题。
一份长期算力合同并不是签约当天就变成现金。CoreWeave 必须先建设机房、采购 GPU、支付电力和基础设施成本,再按合同周期确认收入。
按五至六年交付周期粗算,1330 亿美元合同对应的年均确认收入约 220 亿至 270 亿美元,与公司 2026 年退出年化收入 200 亿至 210 亿美元的指引大致衔接。
与此同时公司 2026 年现金资本开支指引达到 370 亿至 390 亿美元,订单越快进入交付期,越要提前把钱投进去。
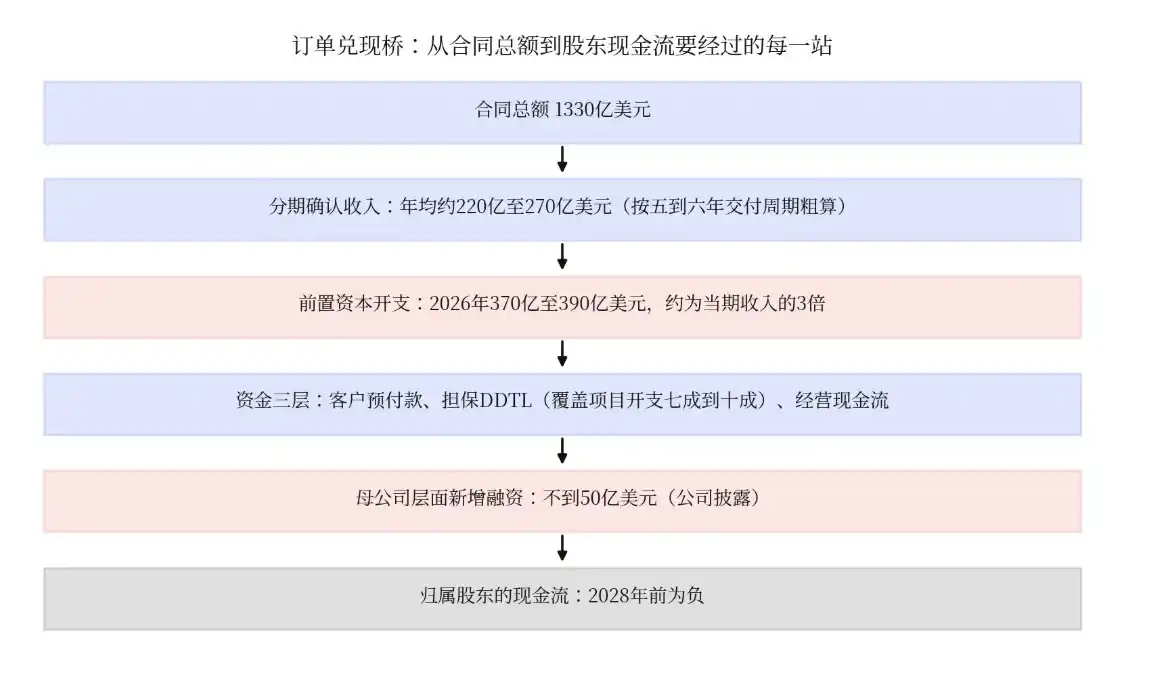
所以不能简单用订单除以收入来估值。订单是未来数年的现金流总对价,收入确认有时间差,资本开支发生在收入之前,利息则在全程持续抽走现金。
CoreWeave 现在最重要的不是再签多少订单,而是把已经签下的订单兑现得有多轻。
同样是 100 亿美元订单,如果客户先付钱、合同刚性高、客户信用强,股东承担的风险可能很低,如果公司要先借钱建设、客户有较强重谈权、融资成本又高,合同越大前期资金压力反而越大。
CoreWeave 现在最重要的不是再签多少订单,而是这些已签订单兑现起来有多省自有资金、回款有多稳。往下走一层,1330 亿是一个区间,不是一个数:
把订单变成估值,得看合同内部:客户质量决定融资成本和坏账风险,投资级客户和 AI 实验室各占多少很关键;期限要匹配,公司担保贷款约 5 年、部分客户合同平均约 3 年,放款人实际还在承担续约风险;
合同刚性看照付不议、取消条款和重谈机制,决定订单有多硬;预付款方面,今年约七成合同带预付款、最高可全款预付,既减少公司融资需求,也让客户提前承担资金风险;
最后看重定价能力,固定价格合同在成本上升时会锁死利润,能随行就市的合同才有保护。
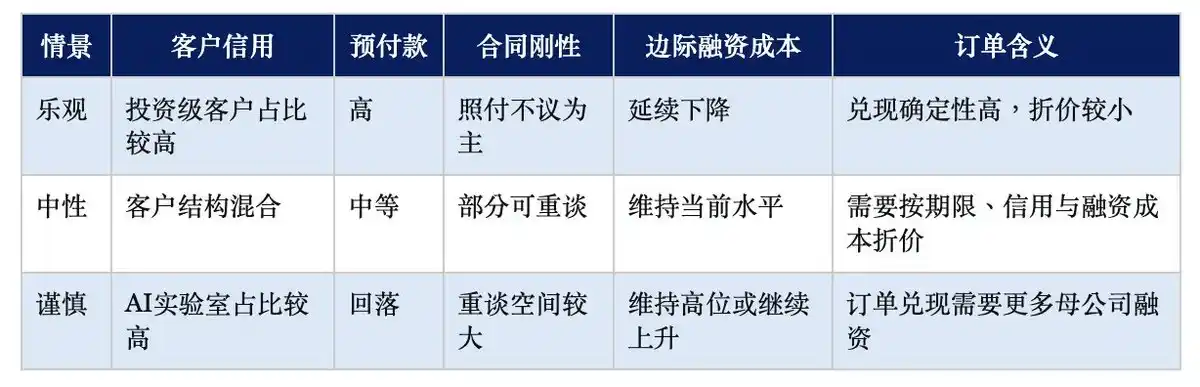
电话会线索大致能定位三档情景:乐观证据有四条,七成新合同带预付款,旧算力续约价环比涨 30% 至 50% 且高于原合同,2027 年产能基本售罄,WACD 降至 7.9%、同比降约 250 基点;
谨慎证据也有,5 年担保贷款对 3 年底层合约存在期限错配,取消率和续约率未披露,AI 实验室合同占比不明。
两者相抵,当前也许更接近中性,订单按期限与信用折价排序暂占上风。后续看今晚 Nebius 的预付款与现金流数据,以及 2027 年首批旧 GPU 续约价。市场讨论的三四成、五成订单折价只是粗略参考,不能当精确估值。
为什么利润已经起来了,债券市场却还不放心?
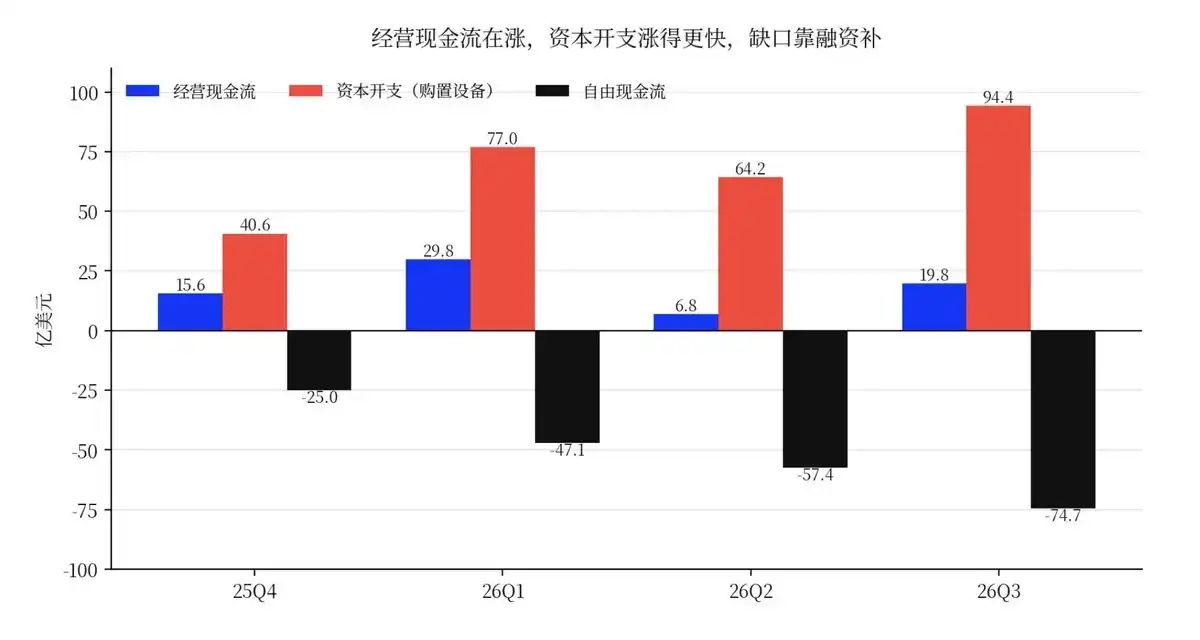
CoreWeave 的融资结构之所以复杂,是因为它不是单纯依靠母公司发债来买 GPU。三季度总资本开支约 145 亿美元,其中现金购置设备约 94.41 亿美元,其余包括通过融资安排取得的设备等项目。
全年 370 亿至 390 亿美元是现金资本开支指引,两者计算基础不同,不能直接把季度总资本开支乘四。
按现金购置数核对节奏,前三季度合计约 236 亿美元,四季度再投入约 135 亿至 155 亿美元即可落入全年指引区间。
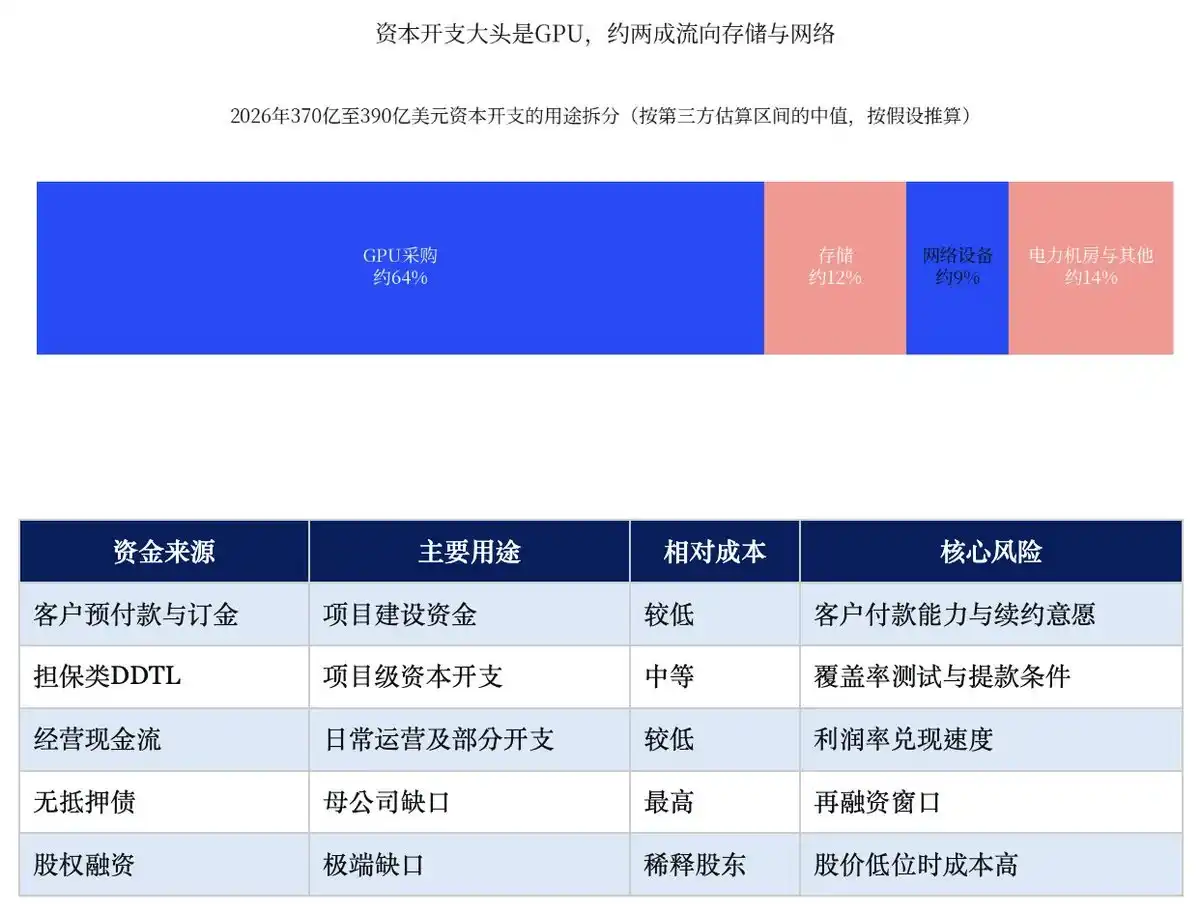
公司目前明显优先用前三种。预付款已覆盖约七成签约合同,未来三个月预计有约 90 亿美元到账,其中超过 30 亿美元来自旧算力的溢价续约,项目级 DDTL 可覆盖相当比例的项目开支,经营现金流随着利润率提升承担能力也在改善。这三条腿决定了 CoreWeave 能不能继续高速扩张
真正的压力测试不是问公司有没有钱,而是看任何一条腿变细以后,另外两条能不能补上。按假设推算,预付款少 20 亿美元,缺口可由未提取的 DDTL 额度缓冲,代价接近于零但消耗未来余量。
DDTL 可用额度再少 30 亿美元,缺口开始向母公司层面传导,若按 15% 附近的无抵押债收益率填补,年息约 4.5 亿美元,相当于全年调整后营业利润指引的三分之一。利润率爬坡同时延迟两个季度,经营现金流再少 15 亿美元,缺口进一步放大。
三者同时恶化时,缺口合计扩大约 65 亿美元,公司才会被真正推向昂贵的无抵押债甚至股权融资。
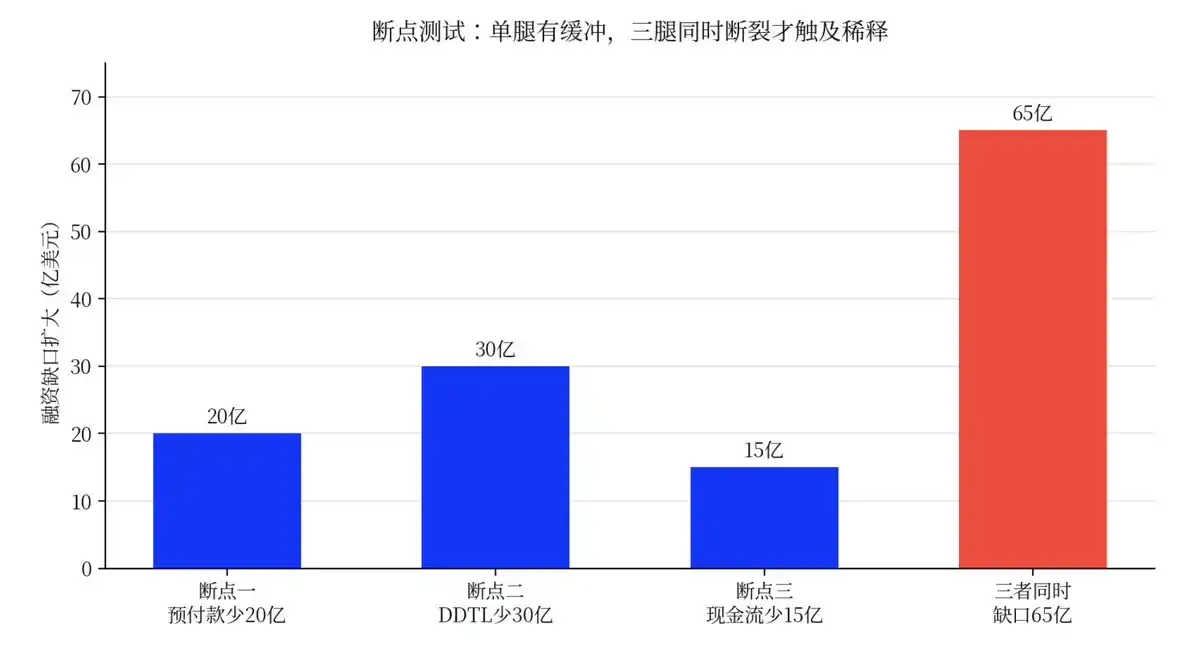
按三季报信息,把这些断点从近到远排一下:
- 最近:预付款断点。四季度和明年二月的年报会直接揭晓全年到账情况,这是未来三个月内唯一可能被证实或证伪的。
- 中间:经营现金流断点。触发条件是利润率爬坡延迟,要到 2027 年一季报才能核对。
- 较远:DDTL 断点。覆盖率测试在 2027 年 10 月 31 日前后。
- 最远也最重:三腿同时断裂。触发条件是大客户付款出问题或行业需求整体转弱,目前没有公开证据指向它。
当前最值得盯的是预付款这一条。债券市场比股票市场先反应,原因就在这里。股票投资者看的是未来利润率,债券投资者看的是下一笔钱从哪里来。而下一笔钱能不能便宜地借到,要看母公司信用和项目信用这两本账怎么分。
三季度调整后营业利润 3.79 亿美元,对利息费用 8.46 亿美元,覆盖约 0.45 倍。
单看合并报表,这不是一个舒服的数字,四季度利息指引还要升到 10.5 亿至 11.5 亿美元。
但 CoreWeave 的债务结构不能只用母公司利润表理解:企业信用看的是整个企业的利润、现金流和资本结构,项目融资看的却是某个项目自己的合同现金流、抵押物和客户信用。
CoreWeave 的大量担保贷款对应具体项目,背后通常有客户合同、设备抵押和预付款形成的现金缓冲,公司披露这类贷款可覆盖对应项目开支的较大比例。
所以 0.45 倍不等于马上还不起债,它真正说明的是母公司层面的股东现金流还没有形成足够的债务承载能力,因此公司必须把尽可能多的融资放到项目层面。
这也是整个融资模型最脆弱的一环:项目自己能靠合同和抵押物借钱,母公司信用差一点,也不至于拖累每一笔新增开支;可一旦项目融资要母公司兜底,融资体系就会从分层定价变成整体定价。到那时,15% 左右的无抵押债收益率,才会真正变成股东的成本。
CoreWeave 最关键的赌注:预付款、项目融资能不能覆盖资本开支
CoreWeave 的债务不是一个统一利率。
以第三方整理的二季度债务拆解为例,浮息担保债务约 142 亿美元,不同 DDTL 的利率可以相差数百个基点,同一个叫 DDTL 的工具利率能差出 300 个基点以上,差别不在工具本身,在底层合同的信用。
投资级客户合同的现金流更容易被贷款机构接受,融资成本相对低,AI 实验室类合同则同时面临客户自身信用不确定性和合同续约期限较短的问题,放款人要求更高的风险补偿。
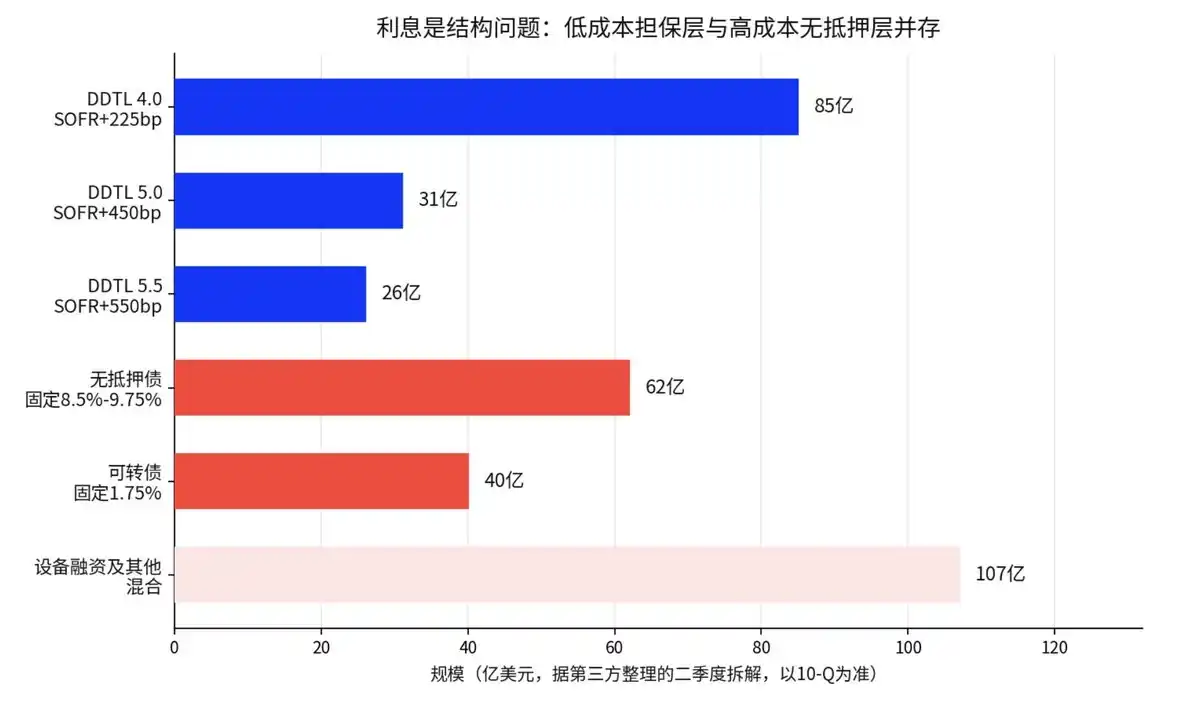
公司披露的 WACD 已经降到 7.9%,同比下降约 250 个基点,三季度提前偿还超过 40 亿美元,包括部分成本较高的 DDTL。
这是积极信号,因为每降低一部分融资成本,订单兑现后留给股东的现金流就多一层缓冲。
但 WACD 也可能反过来成为风险放大器,信用恶化让新增融资落在更高利率档,利息增加挤压自由现金流,现金流变差意味着需要更多外部融资,融资需求增加又推高债券收益率,下一笔融资更贵,再反馈回 WACD。
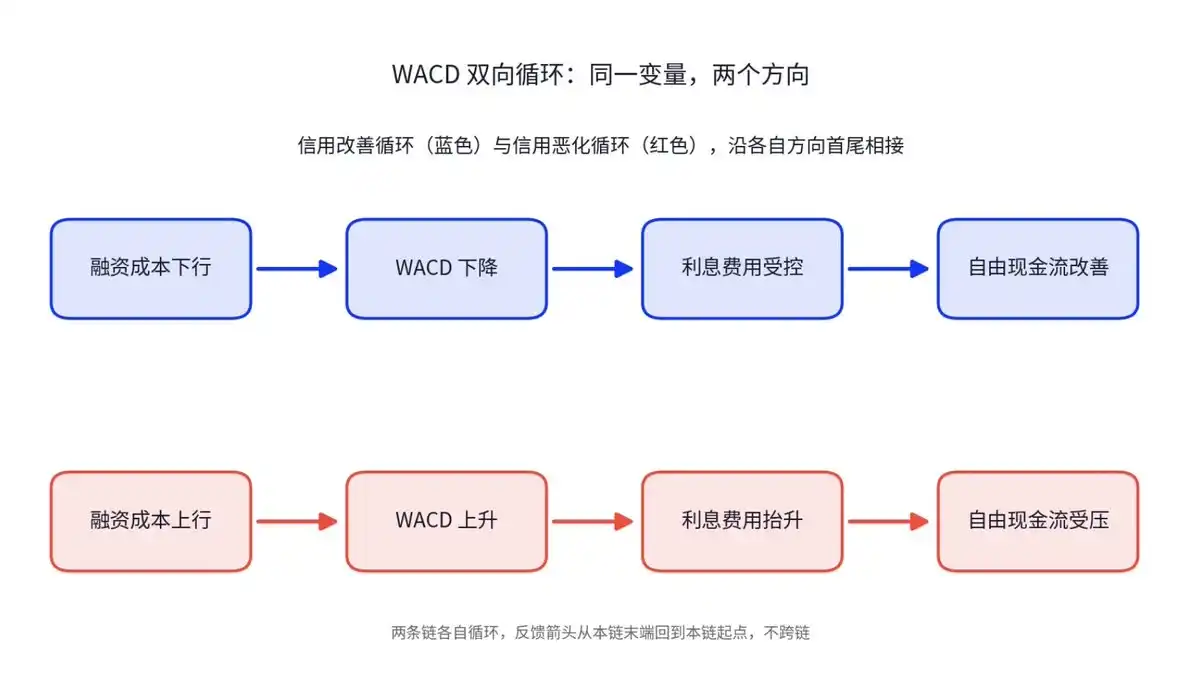
量化地看这条链:按约 142 亿美元浮息担保债务粗算,SOFR 每上升 100 个基点,年利息增加约 1.4 亿美元,每 25 个基点约 0.35 亿美元。
缺口若按 15% 的无抵押债填补,每 1.4 亿美元缺口每年再产生约 0.2 亿美元利息。
这个算法比“全部债务每 100 个基点增加 5 亿美元”更有参考意义,因为固定利率债务并不随 SOFR 同步变化。
后续看 CoreWeave,不必每天猜股价。更值得盯的是三件事:WACD 能否继续下降,新增融资是否还落在担保类低利率档,利息费用是否开始跑赢调整后营业利润。三项同时恶化,债券市场的担忧就从估值层面进入损益表。同时,融资成本之外,还有一个市场没怎么定价的变量:资本开支的下游。
今晚看 NBIS:同样卖 AI 算力,谁在替谁先掏钱?
Nebius 的财报正好落在本文发布的当天。CoreWeave 与 Nebius 的商业模式看起来很像,融资路径并不一样,AI 算力基础设施可以粗略分成四类。
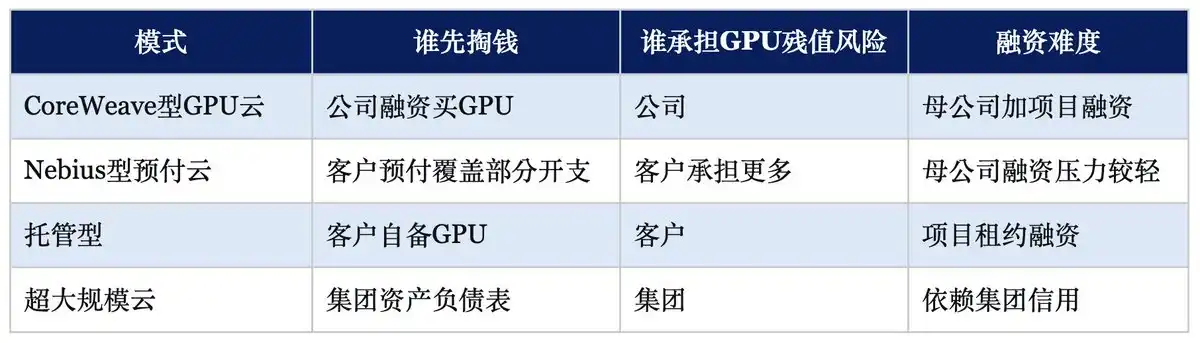
这张表背后的核心问题只有一个:谁先把钱掏出来。
按 11 月 11 日收盘行情与披露,Nebius 市值约 371 亿美元,微软、Meta 等投资级客户承诺金额超过 400 亿美元;CoreWeave 市值约 335 亿美元,却背着 1330 亿美元订单。
两家公司都在证明 AI 算力需求旺盛,同一天 Nebius 也跟着 CoreWeave 涨了 15.4%,但市场给的估值差得很远:按此前数据商的计算,Nebius 约 16 倍远期市销率,CoreWeave 约 5 倍。
这个差距不能简单说成市场更看好 Nebius,更值得看的是资本开支风险落在谁身上。
客户预付款比例高,企业就不必先把全部资本开支借出来;客户信用强,项目融资成本也更低;合同覆盖时间长,放款人更容易把未来现金流变成融资能力。
反过来,CoreWeave 自己融资买 GPU、自己承担残值风险,市场自然会要求更高的风险补偿。
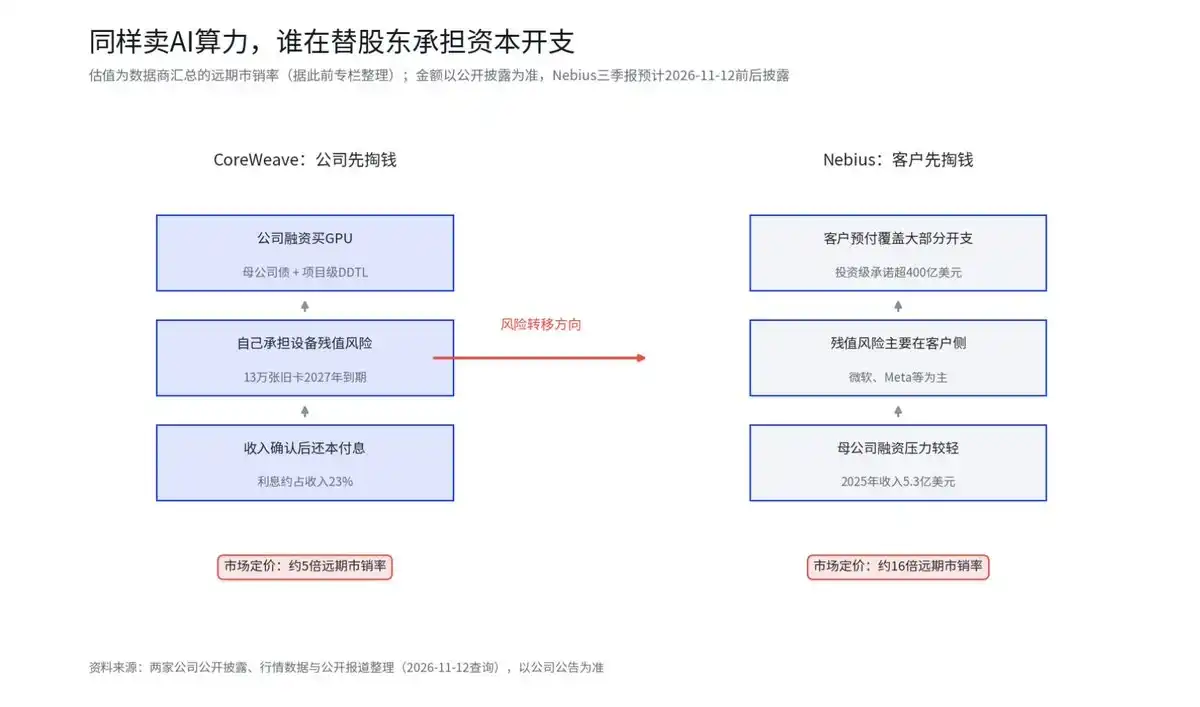
Nebius 这份财报,不只是看它自己赚了多少,更是用来检验 CoreWeave 的估值折价合不合理。
普通投资者不用自己算每股盈余,也不用逐项做表,只需要看市场最关心的三个结果:客户有没有先付钱,微软、Meta 这些大客户的承诺有没有真落地,公司扩张时借钱有没有过头。
如果 Nebius 扩张很快、但借钱不多,那 CoreWeave 的估值折价就有扎实的商业解释;如果 Nebius 也靠大量外部融资撑扩张,两者的估值差距就更多是市场情绪的区别。财报今晚出,媒体和电话会会围绕这三点给答案。
AI 云的钱往下游传:370 亿美元资本开支,谁会先吃到存储涨价?
CoreWeave 的资本开支不只是它自己的资产负债表问题,它会沿着供应链往外传。
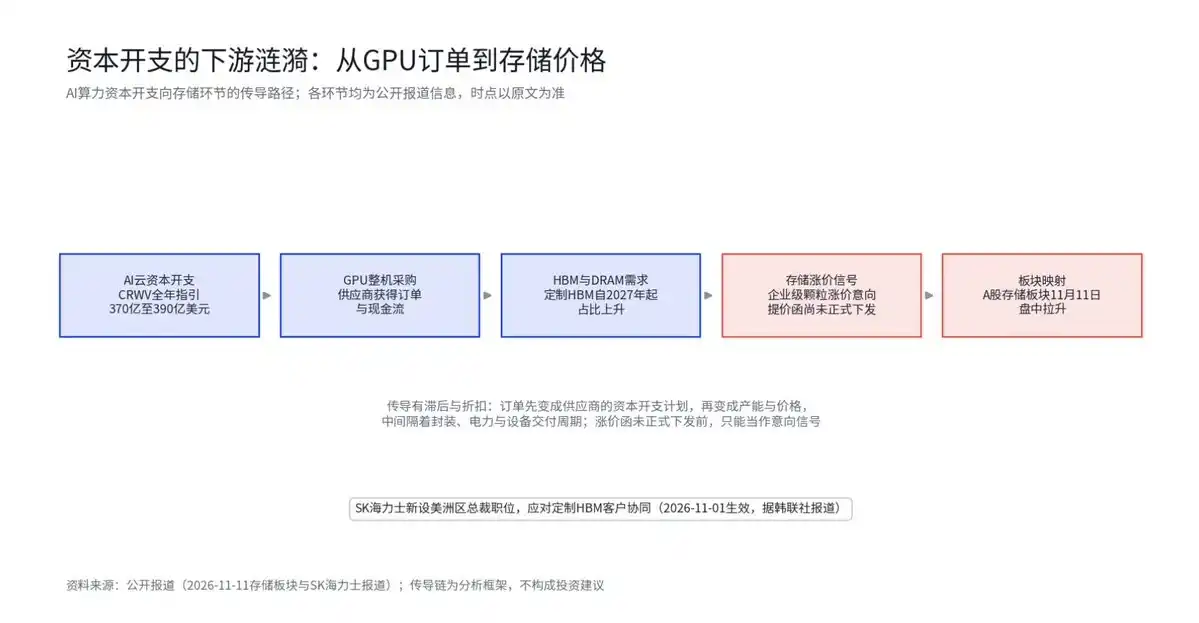
传导路径是,AI 云公司的 GPU 订单变成供应商的收入和现金流,供应商的产能计划变成对 HBM 和 DRAM 的需求,需求紧张最终体现在存储价格上。
拆开 2026 年 370 亿至 390 亿美元现金开支的用途,大头是 GPU 整机与组网,存储嵌在每一台服务器里,跟着整机采购一起走,公司没有单独披露存储的占比,能确认的是采购规模与部署卡数同步放大。
HBM 是这条链里确定性较高的一环。
公司披露的信息本身就有分量:三季度 GPU 云服务收入占比降至 72%,GPU 采购以对英伟达等供应商的采购承诺写进报表;管理层在电话会上说明,明年到期的旧卡主要转向续约,续约价环比上涨 30% 至 50%,这部分是已谈定价格的真实订单,不需要再估算。
供给端也有公开判断。据 TrendForce 2026 年四季度行业分析,2026 年 HBM 消耗量倍增、供需趋近平衡,HBM4 放量和供给吃紧会推升 2027 年价格,议价权偏向供应商,存储厂商正围绕定制 HBM 重构客户关系。
需求端有公司披露的续约订单,供给端有行业紧平衡判断,两边对得上,方向就够用了。
至于这家公司的采购在全球 HBM 盘子里占多大比重,本文只保持方向性判断:单家 AI 云公司的需求相对全球盘面的意义更多在于验证 AI 需求真实性,而不是直接左右存储定价。
近期公开信号也落在这条链上。据媒体报道,11 月 11 日 A 股存储芯片板块午后拉升,部分头部企业已向渠道商口头告知企业级颗粒涨价意向,提价函尚未正式下发。
SK 海力士在 10 月 30 日组织调整中新设美洲区总裁职位,由主导过 HBM 研发的安贤出任,11 月 1 日生效,背景是 AI 芯片厂商日益深度介入内存设计,定制 HBM 预计从 2027 年起更重要。
验证这条链要按价格信号出现的顺序走:口头涨价意向只是第一步,之后依次是提价函正式下发、合约价上调、现货价跟涨。每往后走一步,AI 算力需求旺盛的判断就多一层印证。
传导有滞后和折扣,订单先变成供应商资本开支计划,再变成产能和价格,中间隔着封装、电力和设备交付周期。
各阶段节奏没有公司披露可依,参照存储行业过往涨价周期的公开经验粗略排序,具体时点以公司公告和第三方报价为准。
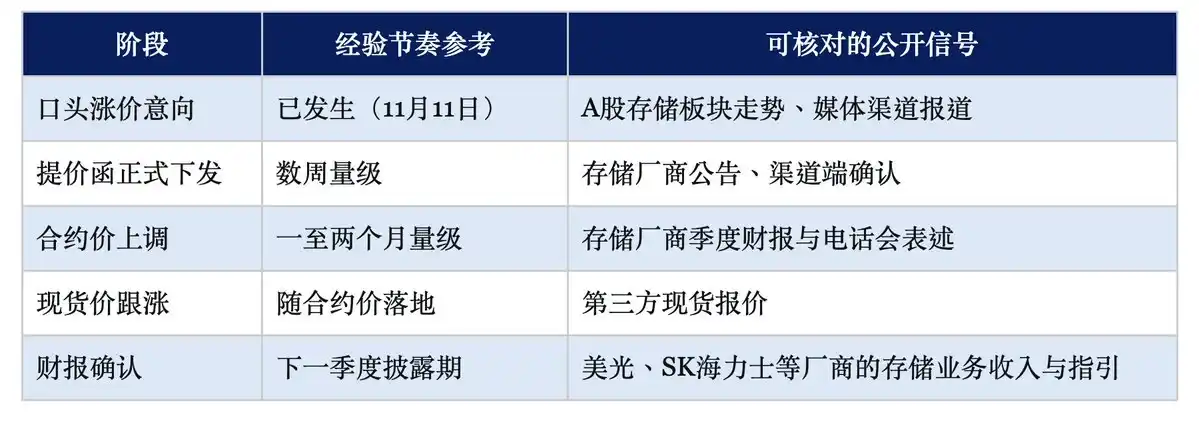
若提价函在数周内没有如期下发,说明口头意向可能只是渠道试探,存储涨价这条旁证就要打上问号,CoreWeave 订单的兑现质量也需要重新审视。对读 CoreWeave 的人来说,这条链的用途始终是交叉验证,若存储价格转弱,订单的兑现质量也该被重新审视。
从 NBIS 到 CoreWeave,值得盯的是这几个现金流信号
CoreWeave 面对的压力可以分成三条传导链。
股价下跌而债券价格稳定,更多是风险偏好问题,股债同跌说明市场开始重新定价公司的信用与再融资能力,利息费用持续上升而债券价格稳定在低位,压力进入实际损益表。
最坏的情况是三条链同时启动,利率环境让浮息融资成本上升,债券收益率再次逼近 15% 使母公司融资变贵,风险偏好收缩又让股权融资窗口变窄,到那时客户预付款、项目级融资和经营现金流三条腿会同时承压。
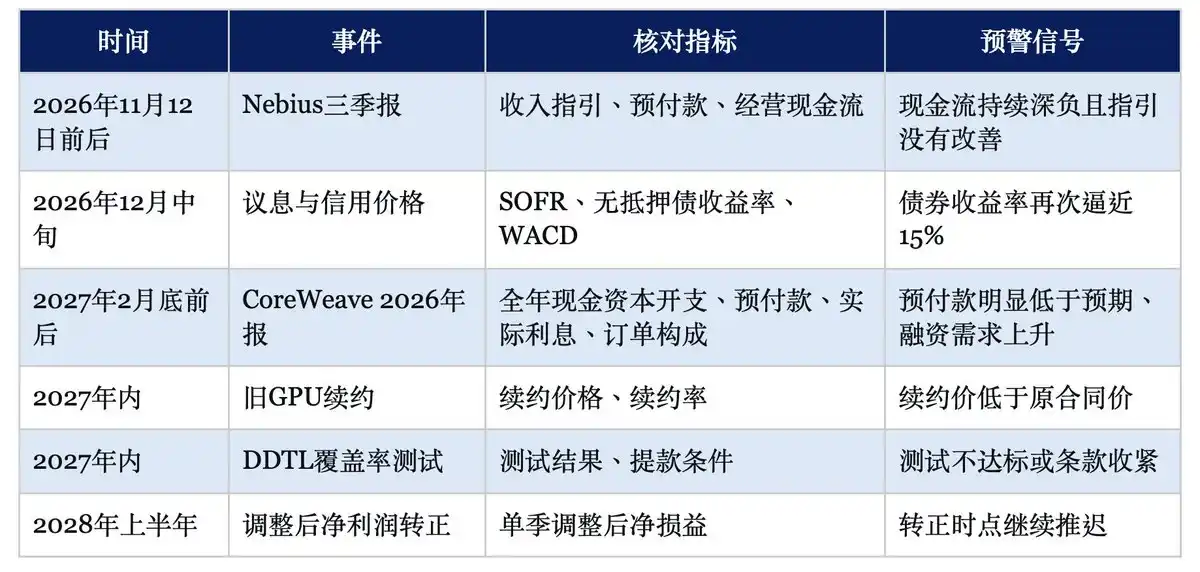
如果信用价格回落、WACD 继续下降,旧 GPU 续约价仍处高位,这轮反弹就会得到更多现金流验证。
反过来,若预付款下降、融资成本上升、旧 GPU 续约价回落同时出现,1330 亿美元订单反而会成为压力:公司得为更多订单提前投入更多资本,每一美元订单留下的现金却越来越少。以上只是跟踪框架,不构成投资建议;单一指标不足以判断方向
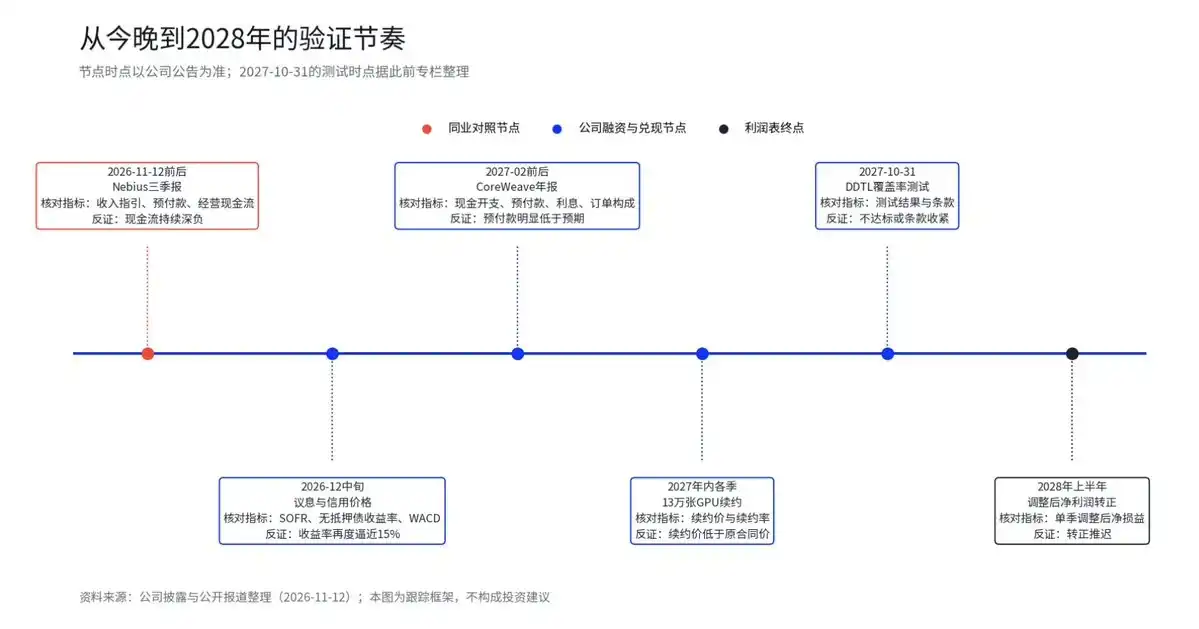
最后:1330 亿美元不是问题,谁来为它买单才是问题
CoreWeave 三季报证明的是,算力可以涨价,利润率也可以快速爬升;但它还没有证明,订单能够轻资产地变成股东现金流。利润率提前站上 10% 是股票市场重新定价的原因,高利息和巨额资本开支则是债券市场仍然谨慎的原因。
1330 亿美元不是 CoreWeave 手里的现金,而是一笔需要先投入资本、支付融资成本,再逐步兑现的合同总额。真正应该给估值的不是订单面值,而是订单兑现后还能留下多少自由现金流。对这家公司而言,订单增长本身不是最大的变量,订单增长与融资能力谁跑得更快才是。
而今晚的 Nebius 财报,会把这个问题进一步推向整个 AI 云板块:如果客户预付款、投资级合同和更轻的融资结构真的能够让 Nebius 在高速扩张时少占用股东资本,那么 CoreWeave 的估值折价就不仅仅是市场情绪;
反过来,如果 Nebius 同样需要不断融资才能把订单兑现,那么市场最终交易的就不是“谁的订单更多”,而是谁更有能力把 AI 需求变成真正的自由现金流。
数据说明
- 公司披露:CoreWeave 2026 年三季度财报与业绩会议(2026-11-10)、10-Q(2026-11-10 提交)。财务数据、定价、订单、融资结构与指引以公司原文为准,财务细项经数据商汇总。行情为 NASDAQ 收盘数据(2026-11-12 查询),11 月 9 日收盘 48.98 美元、11 月 10 日收盘 48.73 美元、11 月 11 日收盘 60.77 美元(当日上涨 24.7%,成交量 1.58 亿股),盘后一度回落至 57 美元附近(美东 11 月 11 日晚间快照)。三季度总资本开支 145 亿美元含通过融资安排取得的设备等项目,与现金购置设备 94.41 亿美元计算基础不同,以 10-Q 为准。
- 第三方整理与公开报道:债务分层、浮息担保债务约 142 亿美元、客户集中度、折旧政策、每吉瓦投资额、旧算力续约与租约价格、无抵押债收益率等,部分来自此前专栏整理(2026-11-04)与公开报道,正式发布前建议逐项回到原始披露复核。利率环境(10 月 CPI、美联储官员表态、加息定价概率)据公开报道(2026-11-10 至 11-11)。Nebius 收盘行情(11 月 11 日收盘 154.69 美元、当日上涨 15.4%)与季度财务据行情数据与数据商汇总,三季报预计披露时点据公开报道,以公司公告为准。HBM 行业判断引自 TrendForce 行业分析报道(2026-11-05)。存储链条信息(A 股存储板块 11 月 11 日拉升与企业级颗粒涨价意向、SK 海力士美洲区人事任命)据新闻语料与韩联社援引报道(2026-11-07 至 11-11)。
- 本文测算说明:每 100 美元收入的利润与利息对照、订单年均确认收入、三档订单价值情景、资本开支压力测试、SOFR 对浮息债务利息的影响测算、单位经济回本周期、收益率逐层拆解、板块传导链等,均为分析框架,不代表公司指引或精确估值。
免责声明
本文内容仅供一般信息及市场评论之用,基于截至文中所述时间的公开资料整理,相关市场数据、预期及概率可能随市场情况变化而发生变动。文中引用的第三方机构、分析师或其他人士的观点及投资策略仅代表相关第三方在特定时间的观点,不代表 BIT 的观点或推荐。
本文不构成投资建议、投资研究、邀约、招揽或对任何证券、投资产品或交易策略的推荐,亦不应作为任何投资决策的依据。金融市场存在风险,证券价格及市场表现可能波动,历史表现及过往市场走势并不代表或保证未来结果。投资者应根据自身情况独立评估相关风险,并在需要时寻求专业意见。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
