






高盛研报解读:标普 500 明年底看高至 8700 点,AI 投资换挡催生四大主线
深潮TechFlow热度: 5561
高盛预测标普500指数2027年底将达8700点,明年仍有约17%上涨空间,但盈利增速将从30%放缓至11%,市场驱动逻辑正从AI算力基建转向应用变现与生产力提升,强调盈利实质性增长、回购贵族稀缺性及能源基建、交运、医疗等板块配置价值。
 摘要由 Mars AI 生成
本摘要由 Mars AI 模型生成,其生成内容的准确性、完整性还处于迭代更新阶段。
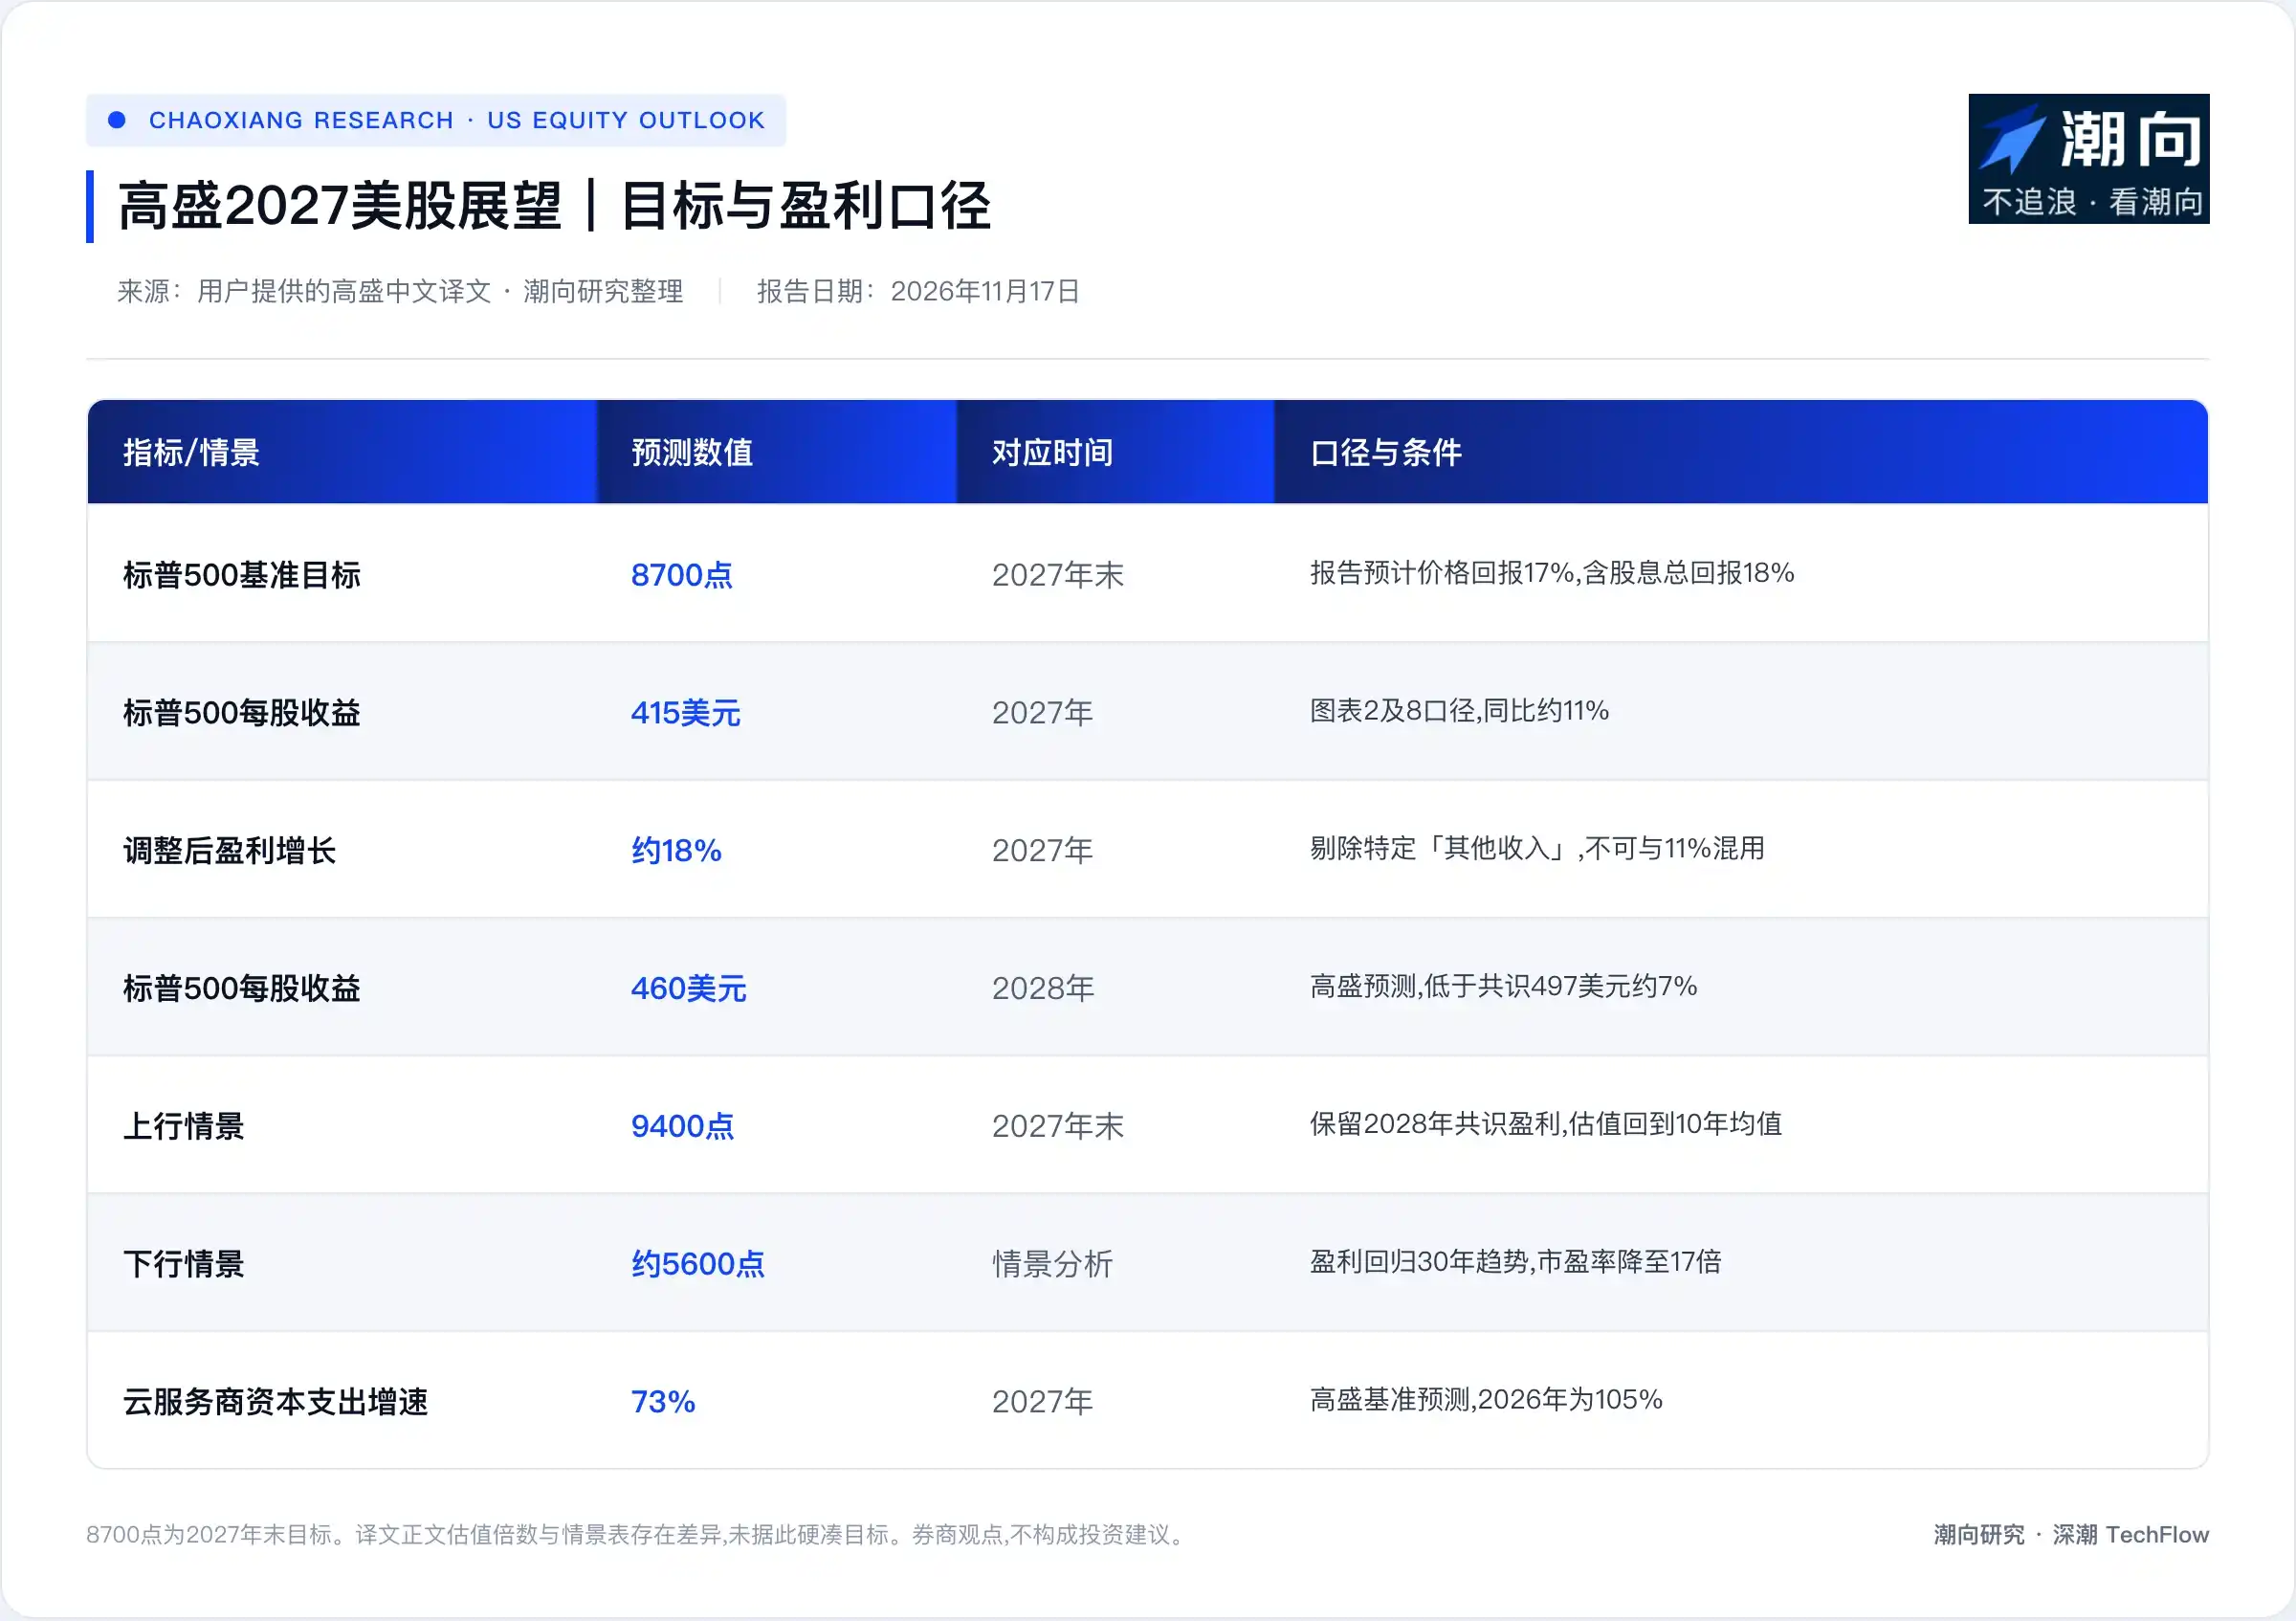
美国股市的超级牛市并未终结,但狂热已悄然步入中局。高盛在 2026 年 11 月 17 日发布的《2027 年美国股市展望》中指出,健康的经济底盘与持续的 AI 投资,仍将推动标普 500 指数在 2027 年底升至 8700 点。这意味着美股明年仍有约 17% 的上涨空间。然而,随着 AI 资本开支增速见顶,市场风格正从基建博弈转向务实的变现追踪。
盈利增长降温,18 倍市盈率锚定估值底线
2026 年的美股是由盈利飙升主导的。但这种超常的高增长难以在明年复制。
高盛美国股票策略团队预测,标普 500 指数的每股收益增速将从 2026 年的约 30% 大幅放缓至 2027 年的 11%。即便剔除科技巨头依靠投资获取的额外收入,核心盈利增速也仅约 18%。
估值端反而显得相对安全。标普 500 的 12 个月远期市盈率在 2026 年经历了 19% 的收缩,目前回落至 18 倍附近,恰好贴着过去 10 年的平均水位线。
高盛设定的 8700 点目标价,正是基于对 2028 年盈利预期并给予 18 倍市盈率推导而来。在高利率环境与 AI 演进的双重不确定性下,高盛认为市场难以出现系统性的估值扩张。明年的行情必须实打实地依靠盈利驱动。
AI 接力赛换棒,算力基建让位于应用变现
这场 AI 盛宴的最大买单者正在放慢撒钱的节奏。
过去几年,美股绝大部分超额收益都来自 AI 基础设施。高盛估算,单是超大规模云厂商的资本开支,就贡献了 2026 年大盘盈利增长的 12 个百分点。
拐点将在 2027 年出现。随着资本开支绝对规模不断膨胀,其同比增速预计将从 105% 骤降至 73%。庞大投资带来的折旧压力也开始侵蚀利润。到了 2028 年,云厂商资本开支对标普 500 盈利的净拖累甚至可能达到 5 个百分点。
资金的风向变了。随着基建股此前的预期打得太满,高盛建议将目光转向接力棒的下一站。能够实质性实现 AI 技术变现或利用 AI 提升生产力的企业将成为新宠。为了规避技术颠覆的风险,高盛特别看好具备重资产或物理属性的实体类生产力受益股。
企业加杠杆重现,回购贵族彰显稀缺价值
狂热的 AI 投资不仅透支了未来的盈利预期,还在悄然推高企业杠杆。
高盛信贷策略师预计,美国投资级与高收益债券的发行规模将在 2027 年攀升至 2.8 万亿美元。云厂商不仅在资产负债表内大举借债,还背负着巨额的表外租赁与采购承诺。
加杠杆搞基建的代价,是回馈股东的现金流被大幅抽水。标普 500 的股票回购增速在三季度已经停滞,回购收益率降至 1.4%,创下非衰退期以来的二十年新低。
在企业现金流普遍承压的环境里,"回购贵族"成了真正的稀缺资产。高盛强调,那些拥有强劲自由现金流且能够持续缩减股本的公司,将在增速放缓的宏观背景下斩获超额收益。
在成长中寻宝,用防御性资产对冲波动
当大盘盈利增速跌至两位数边缘,市场风格必将向那些能维持内生增长的标的倾斜。
高盛看好具备长期世俗增长特征的成长股。在具体行业配置上,高盛点出了能源基础设施与交通运输。能源基础设施是目前少有的能在明年实现盈利加速的板块。交运板块则能为可能出现的宏观经济超预期上行提供极佳的周期弹性。
防御同样不可或缺。大盘盈利集中度过高,是悬在美股头顶的利剑。高盛建议利用估值处于折价状态的医疗保健与部分日常消费品板块进行防守。中盘股不仅盈利尚未透支,市盈率也处于相对低位,是分散巨头风险的理想选择。
本文系潮向研究对第三方券商研究报告的整理与解读。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
本内容旨在传递行业动态,不构成投资建议或承诺。


24H热门新闻
暂无内容
