扫描下载APP
其它方式登录
AI超创领域首起原创争议案爆发,《信托追踪者》创作者指控《血誓》融梗抄袭,双方均主张AI生成作品的原创性,但司法对AI超创间‘实质性相似’与‘接触’认定尚无标准,暴露法律滞后于技术生产的深层困境。
AI技术提升制作效率,推动漫剧向超长篇、多季化发展,修仙、女频等题材依托长篇网文持续开发,头部IP如《万妖图录传》《聚宝仙盆》单季收入达百万级,但行业分化加剧,精品工作坊与内容工厂采取不同策略应对盈利压力。
慈文传媒因AI漫剧概念连续四日涨停,涨幅达46.47%,核心驱动是其布局AIGC影视平台‘慈文TV’及桐乡AI漫剧出海基地,叠加字节跳动短剧出海、火山引擎与B站扶持政策催化;但公司上半年收入骤降90%,净利润亏损,AI业务尚未产生收入,当前行情属预期驱动,业绩兑现尚远,且面临微短剧新规监管影响。
AI技术正深度冲击中国影视行业,尤其在微短剧领域,AI仿真人漫剧凭借低成本、高效率和不断提升的视觉质量快速取代真人实拍,导致横店等影视基地剧组锐减、演员失业转行;同时AI也开始进入院线电影和上星长剧,引发行业生态重构与从业者转型。
文章以韩国漫画出海兴衰为镜,警示中国AI漫剧企业正重蹈其覆辙:凭借技术与渠道优势快速实现全球垄断,但过度依赖本土内容输出、忽视本土化运营与创作者生态建设,已引发文化冲突、用户流失与平台亏损等系统性风险;韩漫教训表明,保留约40%本土内容比例、平衡‘收割’与‘培育’才是可持续路径。
AI短剧因产能过剩、内容同质化与质量下滑导致观众审美疲劳,行业正转向融合游戏互动机制的漫剧小游戏;该模式以抉择驱动剧情、强化用户参与感和沉没成本,依托AI视频工具实现低成本高效率生产,并具备更强的广告变现能力,被视为继AI短剧后的新增长风口。
广电总局AI漫剧备案新规实施后,长沙、深圳、青岛、上海、北京等七城密集出台补贴、算力支持、出海激励等政策,推动AI漫剧产业化发展,形成以轻创业、低成本量产、全球化传播为特征的‘政策元年’,各地将其视为数字经济文化新基建。
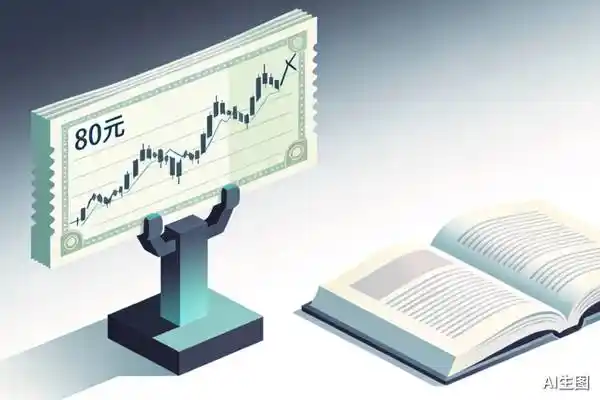
龙版传媒因披露AI漫剧《穿越1988》上线及1.2亿播放量,被市场炒作成AI概念龙头,7天7连板、市值翻倍至83亿元;但其AI视频业务6月营收仅80元、7月7.5万元,占总营收不足0.01%,信息披露前后矛盾引发上交所监管警示,暴露传统出版主业承压与资本叙事脱节的荒诞现实。
AI漫剧《纸鸢》改编自国内双男主小说,由国内公司制作、海外首发,凭借古风建模升级、尺度突破与强情绪价值引发海外热度,并通过短视频切片和社交平台讨论反向引爆国内热搜,验证了‘海外首发、国内回流’的新型发行路径。
AI漫剧在暑期档爆发式增长,取代真人短剧成为主流,呈现单人创作爆款、题材多元化(萌娃/都市言情/现实主义)、系列化开发加速、AI虚拟艺人明星化及周边带货、C端付费等商业化新路径,同时面临监管趋严与侵权挑战。
AI漫剧行业经历快速兴起后迅速洗牌,受平台版权新规、高成本低收益、内容同质化及监管趋严等多重因素影响,大量个人创作者集中停更。过去依赖低成本批量生产、绕过版权授权的野蛮生长模式难以为继,行业正转向以合规授权和优质内容为核心的精耕阶段。
AI漫剧行业经历爆发式增长后遭遇监管收紧、成本飙升与收益暴跌三重压力,大量低质批量生产的博主集体停更;平台算法转向严控同质化内容,头部团队则通过合规授权、精细制作和原创投入实现盈利,行业正从粗放扩张走向高质量发展。
阅文集团AI转型已带来新收入增长,短剧及AI漫剧收入超4.3亿元、同比增长超3倍,版权运营业务收入占比升至47.9%,但利润承压,经调整EBITDA微降,毛利率下滑,同时在线阅读基本盘持续萎缩,付费用户减少10.9%,凸显AI扩大产能与盈利转化之间的落差。
文章分析2026年中国AI视频行业发展中视频大模型与工具流的共生关系,指出模型进步并未淘汰工具流,反而推动其向多模型调度、团队协作、行业知识沉淀和合规管理等高价值方向演进;工具流竞争核心转向行业经验、生态位置与系统性交付能力,而非单纯依赖模型调用。
AI漫剧小游戏凭借低成本AIGC内容和短视频适配性实现短期爆红,但因玩法单一、商业化单薄、内容同质化等问题快速衰退;行业正从买量工具阶段迈向独立产品阶段,2026年被视为规模化突围元年,核心竞争将转向原创叙事、玩法融合与多元变现。