扫描下载APP
其它方式登录
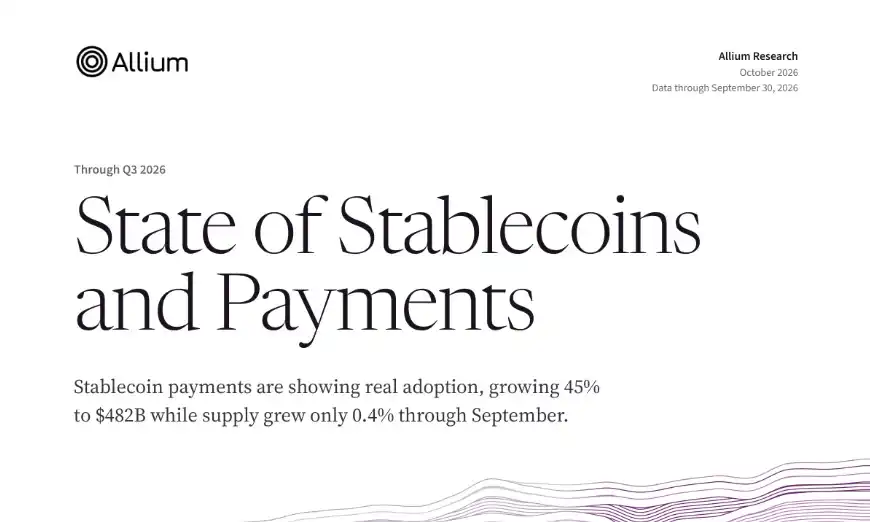
2026年前九个月稳定币支付额达4820亿美元,同比增长45%,但供给仅增0.4%,增长主要源于企业间结算与跨境转账的链上周转提速,而非日常消费;卡组织Visa、万事达、Stripe正聚焦受理、兑换与风控环节收费权,不参与发币;西联、速汇金推出自有稳定币属战略占位,尚未形成规模效应。
本周全球支付领域核心进展是稳定币正式进入主流支付基础设施:Visa与万事达将USDC预充值及稳定币账户服务推向商用,欧盟对USDC实施直接监管并批准银行联合体发行欧元稳定币,中国与阿联酋同步向Visa和蚂蚁国际发放关键支付牌照,标志着稳定币从加密原生工具转向由持牌机构主导的合规支付头寸和分销入口。
2026年前三季度全球稳定币支付规模达4820亿美元,同比增长45%,支付笔数超10亿笔,同比增长71%;尽管流通市值仅微增0.4%至3050亿美元,但周转率显著提升,反映其正从资金沉淀工具转向高频实体结算媒介,并加速渗透小额日常消费及跨境贸易等真实场景。
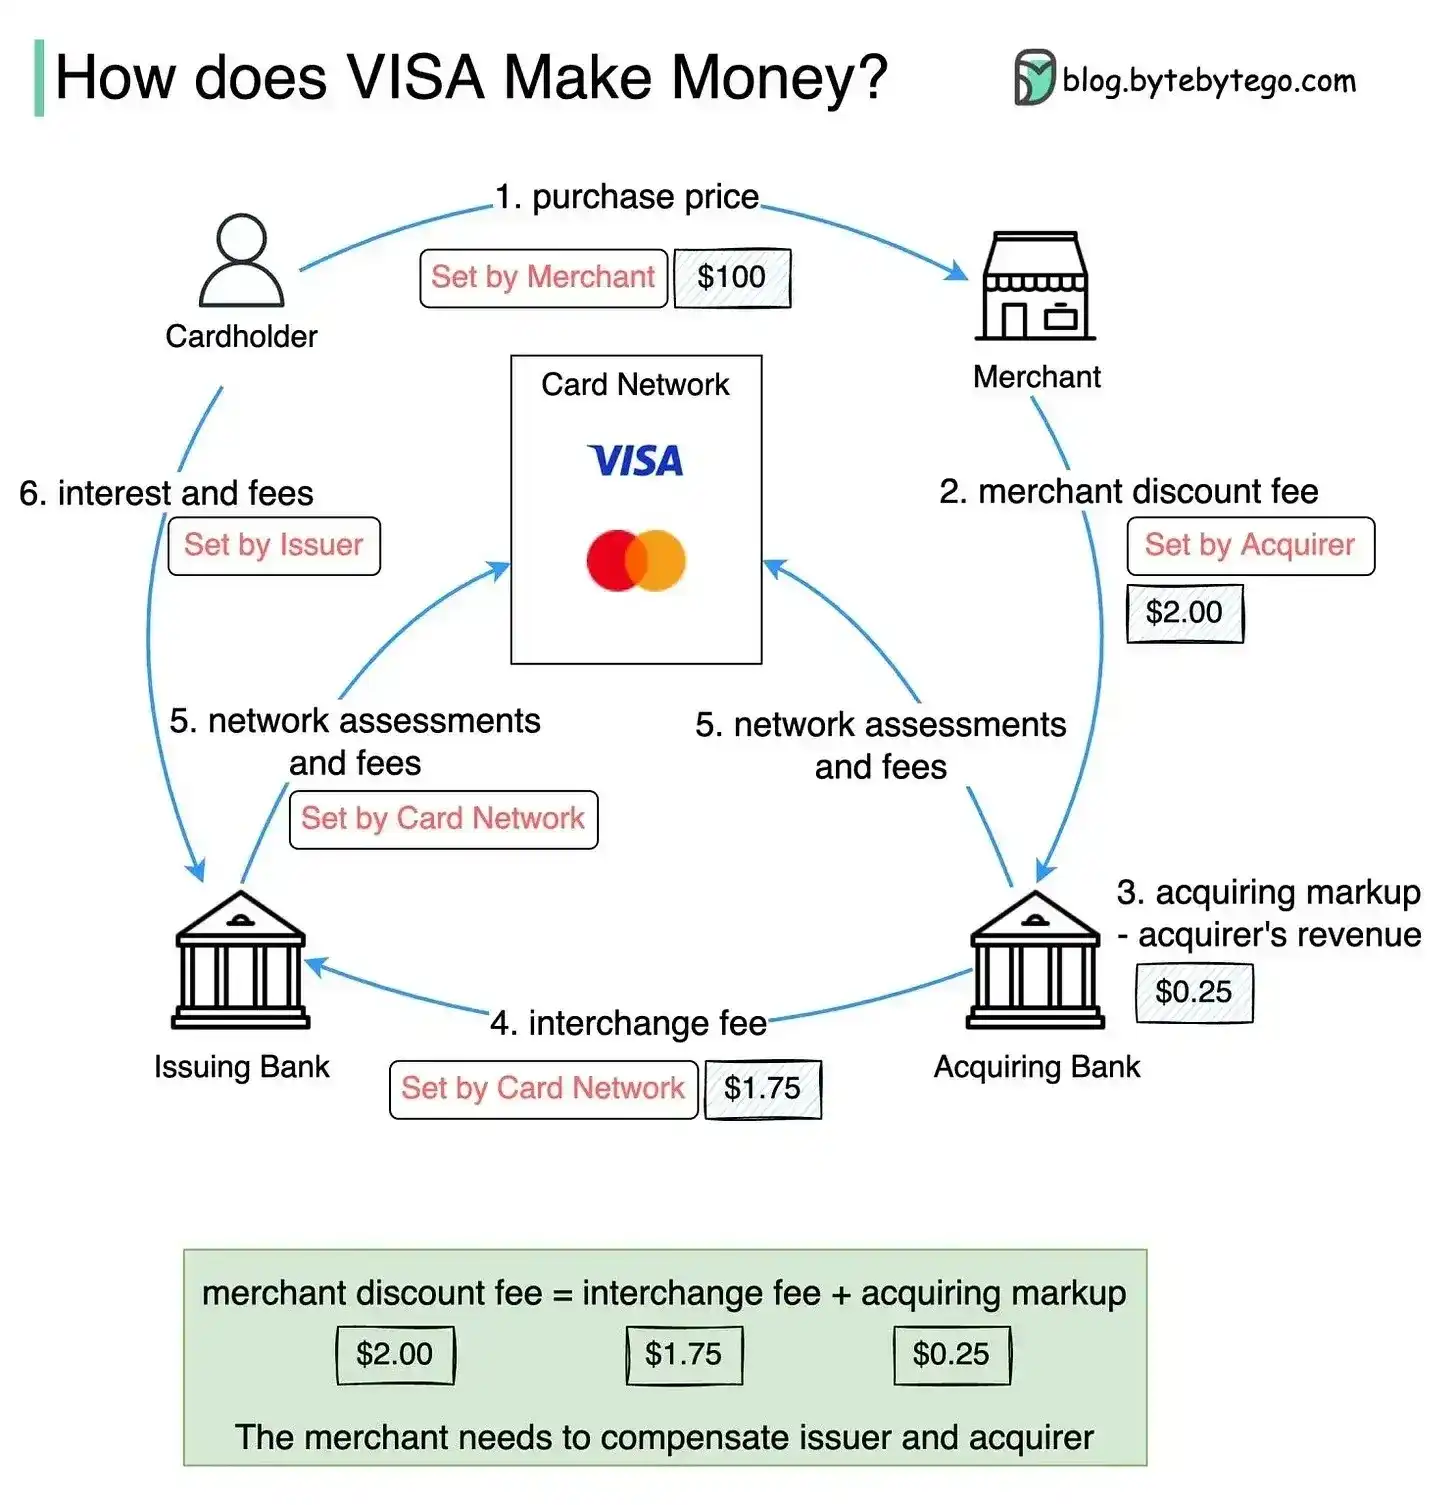
文章分析稳定币银行卡在境内消费场景下的实际价值,指出其无法显著降低商户手续费,因Visa等卡组织仅收取总费率7%–9%,主要成本来自发卡行交换费;稳定币真正作用在于优化清算结算(如T+0),但收益归发卡机构,不惠及商户或消费者;卡组织正主动整合稳定币以强化现有体系。
Visa亚太调研显示,46%消费者未来五年可能使用稳定币,但仅6%真正理解其运作机制;兴趣高涨与认知不足、欺诈担忧形成明显落差,支付机构正加速布局稳定币结算网络以抢占25亿中产消费者支付入口。
稳定币竞争已从发行权争夺转向接口与分发渠道控制权之争。链上平台(如Arbitrum、Hyperliquid)、支付公司(Stripe、Visa)和交易所正通过自建结算层、分润协议或生态绑定,将稳定币储备收益截留在自身生态中,削弱传统发行商(Tether、Circle)的利润主导地位。核心矛盾在于‘最后一公里’——即稳定币在真实经济场景中的合规接入、本地支付与信任基础设施建设。
文章回顾Mastercard六十年发展历程,阐述其如何从1966年多家美国银行联合成立的Interbank Card Association(ICA),逐步演变为全球支付网络巨头。重点剖析其与Visa既竞争又合作的关系,包括共同技术标准、法律纠纷、品牌建设、数字化转型及本地化落地策略,强调银行合作、商户接纳与监管许可对全球扩张的关键作用。
速汇金推出MoneyGram Card,一张基于稳定币(首发支持USDC,后续接入自有MGUSD)的Visa数字卡,率先在哥伦比亚上线,允许用户直接用App内稳定币余额进行线上线下消费,无需兑换法币或提现,整合了其全球现金网络、Stellar区块链、Rain支付基础设施及Crossmint嵌入式钱包能力。
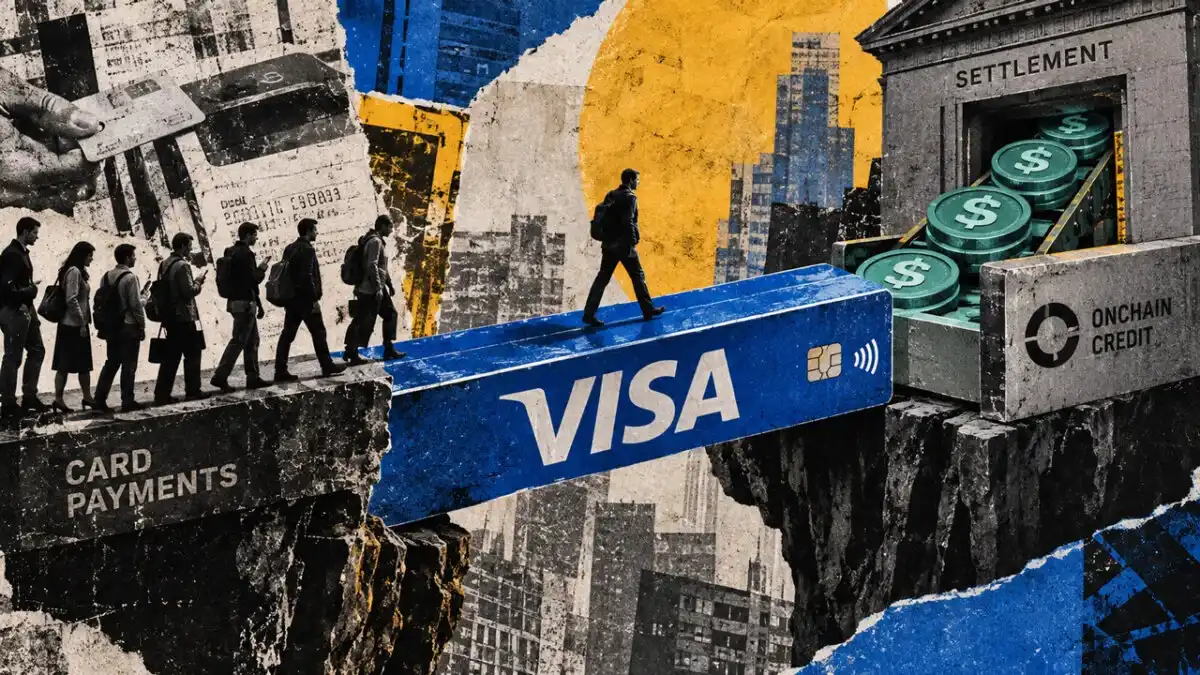
Visa推出链上借贷计划,联合Credit Coop为稳定币关联信用卡项目提供以结算应收款为担保的循环授信,解决发卡机构在客户还款前需先行向Visa结算造成的资金缺口;该模式已累计支持超25亿美元结算融资,强调链上执行透明性与Visa私有结算数据的结合,本质是传统应收账款融资的链上化升级。
Visa推出链上借贷计划,联合Credit Coop为稳定币关联信用卡发卡机构提供以结算应收款为担保的循环授信,解决其在持卡人还款前需先行垫付结算款的资金缺口;该模式依托智能合约自动执行资金流转,但核心风控数据和授信决策仍由Visa掌控,已累计支持超25亿美元结算融资,零违约,本质是传统应收账款融资的链上化升级。
Visa 将 VisaNet 清算数据接入链上借贷系统,赋能 Credit Coop 等机构为 stablecoin 卡项目提供基于真实支付应收款的自动化信用融资,标志着其从支付网络向可编程信用与数据网络的战略升级,推动 DeFi 从超额抵押迈向现金流驱动的务实信用模式。
Visa 将结算数据接入链上借贷协议 Credit Coop,通过智能合约 Spigot 实现稳定币卡发行商的自动化周转融资,解决其因结算延迟导致的流动性压力;该机制已支撑 Rain 等发行商完成超25亿美元融资结算,零违约,并成为连接 DeFi 信贷记录与传统机构融资的信用阶梯。
本周全球支付行业聚焦AI与稳定币深度融合:Stripe以70亿美元收购AI网关OpenRouter,布局AI经济收单;Visa启动稳定币结算伙伴招标,卡组织加速稳定币基础设施竞争;美国GENIUS法案细则公开征求意见,明确稳定币发行人联邦牌照路径;Klarna业绩超预期但下调指引致股价大跌,BNPL板块承压;汇丰与渣打完成Swift代币化存款跨境交易,验证银行间互操作结算可行性。
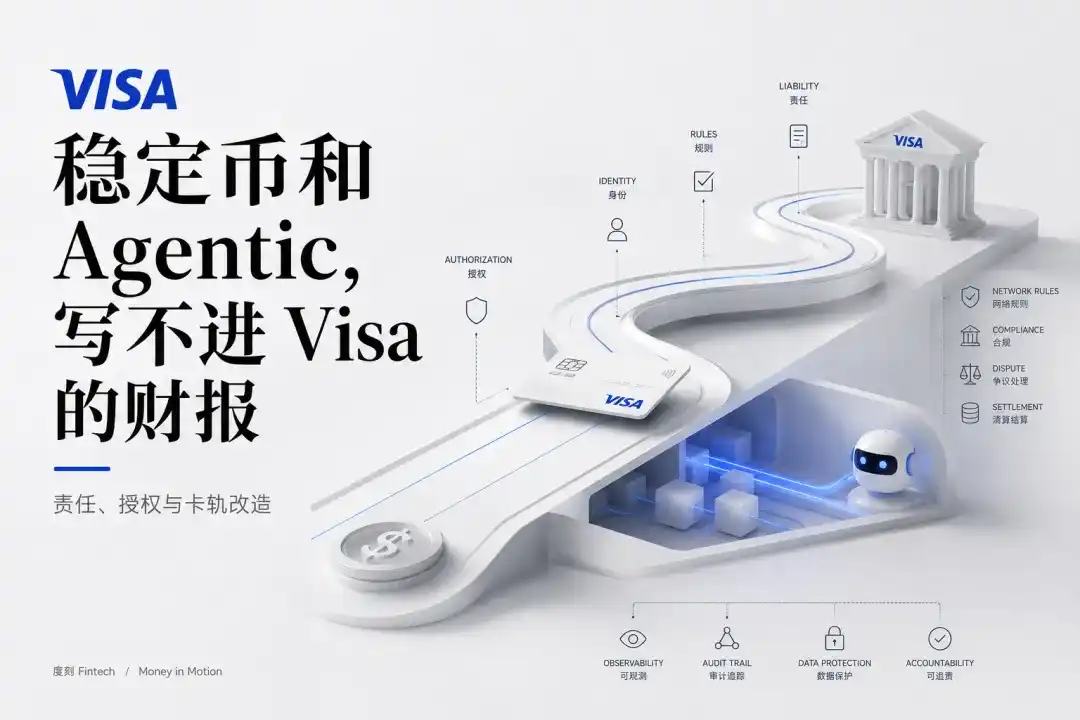
文章分析Visa在稳定币和Agentic Commerce领域的战略定位,指出其相关业务尚未产生实质性收入,仍处于第四档投入层级;稳定币结算和VSP平台属于后台运营优化,不改变现有收费结构;Agentic产品仅是前端老路的延伸,未开辟新收费口;Visa核心盈利仍依赖传统卡交易的四个收费口与29个基点净费率。
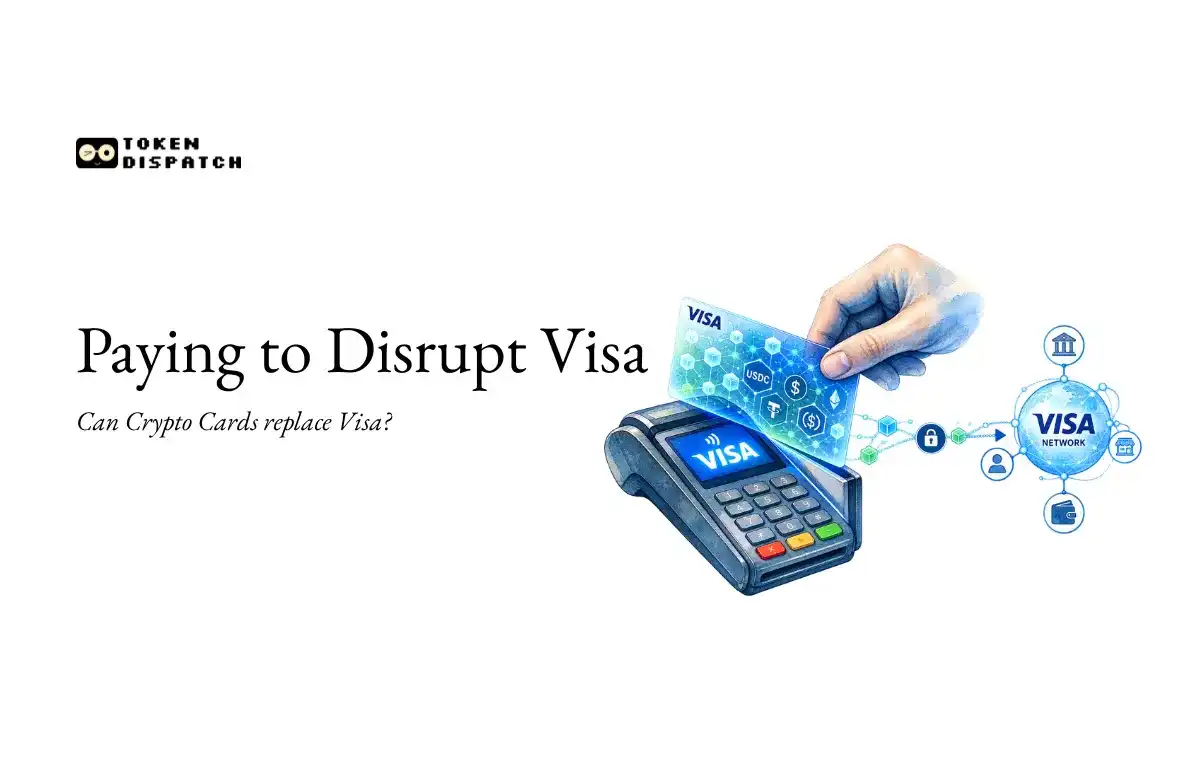
文章分析加密银行卡(尤其是稳定币借记卡)难以取代Visa的根本原因:Visa仅收取商户手续费中7%–9%的评估费,主要成本来自发卡行的交换费;稳定币支付虽可实现T+0清算结算、优化发卡行资金效率,但无法降低商户费率或改善消费者体验,反而被Visa和万事达主动整合为自身结算升级工具。