扫描下载APP
其它方式登录
可灵AI发布Kling Image 4.0图像生成模型,转向图像赛道以应对视频生成领域被字节跳动Seedance赶超的竞争压力;此举旨在降低推理成本、拓展电商广告等应用场景,并为视频生成提供上游素材支持,同时缓解对少数海外大客户的收入依赖,构建更完整的AI视觉创作生态。
文章对Seedance 2.5、Kling 4.0、Vidu Q4 Preview、Wan 3.0四款AI视频生成模型展开八项横评,涵盖打戏物理表现、情绪演技、多参考素材一致性、长叙事能力、意大利面动作、牛顿摆动量守恒、光影追踪及音画同步等维度,综合评估其指令遵循力、真实性、稳定性与性价比,指出各模型优势与短板,为创作者提供实操选型依据。
文章聚焦中国互联网大厂对AI的巨额资本投入(2025–2026年达2700–3000亿元),以可灵AI为典型案例,分析其商业化加速落地:营收爆发式增长、嵌入快手广告与电商生产链路、估值超母公司。同时对比腾讯混元、阿里云、字节豆包/剪映、百度文心等巨头差异化路径,指出行业已从概念叙事转向真实收入与成本核算,AI正进入刚性开支和财报科目化的拐点阶段。
Sand AI作为视频AI领域新晋独角兽,10个月内融资3亿美元,但2026年上半年营收仅1739.8万元,净亏损1.52亿元;其核心产品VidMuse主打音乐视频生成,采用聚合第三方模型策略,并开源自研模型以降低成本(单条视频推理成本约0.5元),商业模式聚焦创作工具订阅,面临可灵、PixVerse、Vidu等巨头在资金、生态与全链路能力上的激烈竞争。
快手旗下AI视频生成产品可灵4.0完成近30亿美元独立融资,投后估值约180亿美元;实测显示其在单镜头生成、音画同出等方面表现优异,但人物与场景关系理解、长镜头连续叙事、修改稳定性等关键能力仍存缺陷,距离‘一站成片’的稳定专业交付仍有差距。
文章聚焦AI视频生成赛道的资本竞速,分析可灵AI、爱诗科技、生数科技、演语科技等公司争夺“视频生成第一股”的战略布局与上市窗口期,指出其背后是定价权争夺;同时揭示行业面临盈利路径未验证、算力成本高企、监管合规趋严三大核心挑战,强调技术爆发与利润困局并存的深层矛盾。
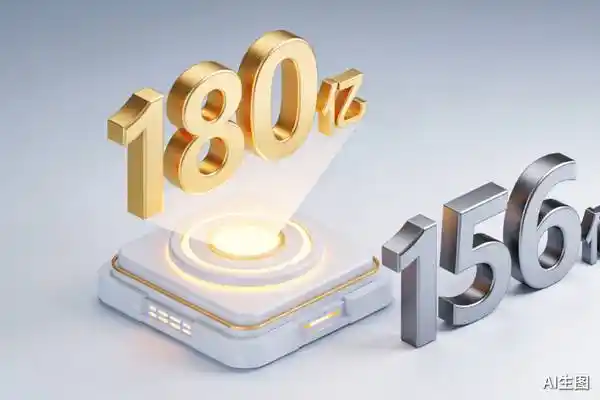
可灵AI发布Kling 4.0视频生成模型,支持4K HDR、30秒长视频及连续叙事,加速进入专业影视制作领域;其独立融资达30亿美元,投后估值180亿美元,反超母体快手156亿美元市值,引发市场对其AI视频赛道高增长潜力与稀缺性的关注。
快手面临主业增长乏力、用户时长被字节系红果短剧挤压的双重困境,股价创历史新低;其孵化的AI视频生成公司可灵估值飙升至180亿美元并推进分拆上市,但内部治理复杂、核心人才流失、技术竞争力承压,母公司对可灵仍保持控股权,市场质疑快手除可灵资产外的独立价值。
AI视频行业进入以性价比和工业化能力为核心的竞争新阶段,快手可灵Kling 4.0、生数Vidu Q4等国产模型通过大幅降价(低至0.09元/秒)、提升生成成功率(达90%)、强化演技、运镜、音画同步与特效等工业级能力,推动AI视频从‘能生成’迈向‘可交付’,加速短剧、广告等内容生产标准化与规模化。
AI短剧已成为中国第一大算力消耗场景,占国内词元消耗总量的55%,远超软件开发和电商营销;其高成本源于多模态生成链式调用与大量“废片”消耗,驱动视频大模型公司(如可灵AI、MiniMax)收入爆发式增长,形成“模型公司稳赚算力费、平台收流量分账、制作方赌爆款”的利益分配格局。
文章分析AI视频生成领域两条技术路线的博弈:一是通用大模型(如Claude Opus 5.5)通过代码渲染实现确定性、可编辑、低成本的‘Vibe Video’;二是专业视频模型(如Seedance 2.5、可灵4.0、Minimax H3)依赖扩散模型拟合真实世界,强调画质、物理合理性和工业集成。可灵4.0因性能未显著突破、闭源且面临开源H3与Vibe Video双重挤压,处境最为被动。
可灵AI作为快手旗下视频生成业务,估值达1228亿元,计划2027年港股IPO,获腾讯、阿里、百度等BAT联合投资;其商业化已通过AI微短剧落地,行业爆发式增长但淘汰率高达90%,成本优势显著但面临技术瓶颈与盈利压力,视频生成正从Demo走向工业化生产。
月之暗面(Kimi母公司)正筹备赴港IPO,估值约500亿美元,已启动投资者意向沟通;快手旗下可灵AI亦同步推进港股IPO,目标最快明年上市。二者同日释放IPO信号,反映港股AI企业资本化正从个案走向批量,依托18C章制度窗口和南向资金支持,抢占定价权。
可灵作为快手旗下AI视频生成子公司,计划于2027年赴港IPO,募资至少10亿美元。其高速增长(2026年Q2收入8.5亿元,同比增超200%)与快手集团整体低速增长(总收入同比仅增1.4%)形成鲜明对比,引发母公司价值自洽难题:投资者可直投可灵,而持有快手需同时承担电商、广告、直播等传统业务表现及管理层资金使用效率。程一笑获授可灵1%直接权益,凸显治理与利益分配新张力;快手须通过强化品牌电商、提升商家ROI、保障自由现金流等方式,证明母公司的独立投资价值。
文章探讨AI视频领域争夺‘第一股’背后的动因,指出其核心是投资人退出压力与资本窗口收窄下的先手竞争,而非企业产品力或商业可持续性的直接体现;强调上市顺序不等于商业成功,真正关键在于客户留存、付费意愿、成本控制及经营现金流改善。