扫描下载APP
其它方式登录
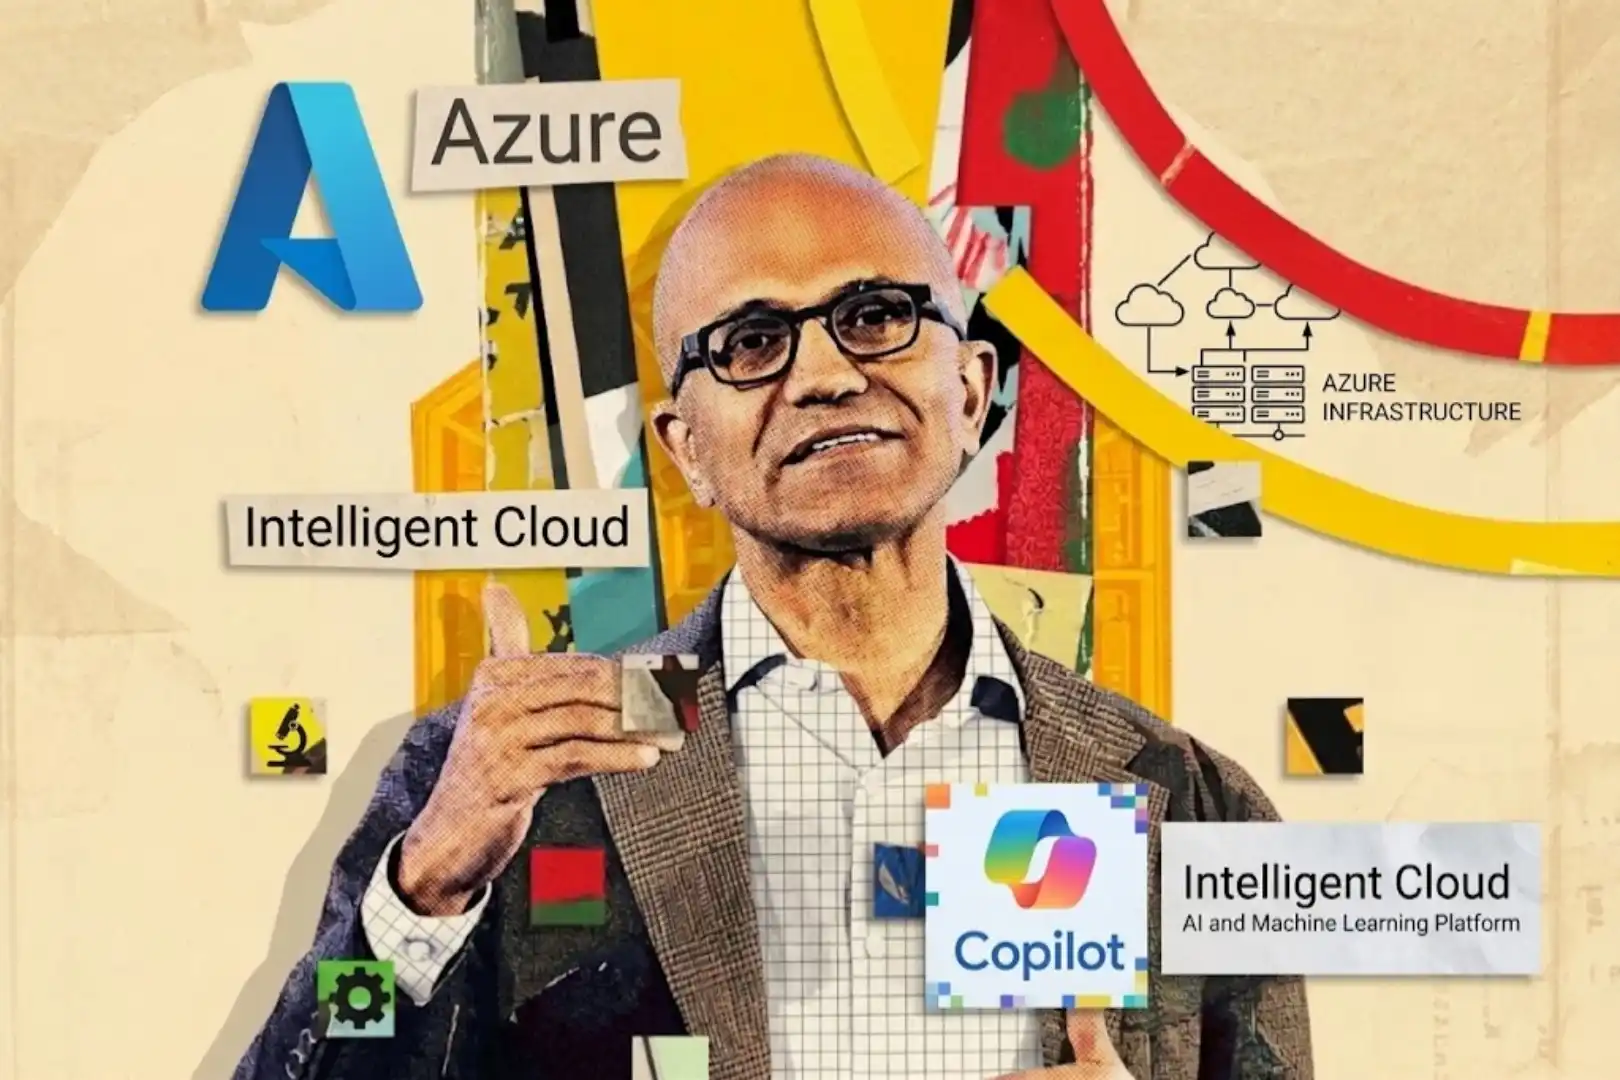
微软2027财年第一财季财报显示营收923亿美元,同比增长19%,Azure云服务收入达331.7亿美元、增长48%,成为核心增长引擎;AI基础设施投入持续扩大,资本开支452亿美元;Copilot用户与企业部署显著增长,但Windows和Xbox业务下滑,公司同步推出覆盖6万人的自愿离职计划以优化组织结构。
微软新财年Q1财报显示营收同比增长19%至923亿美元,Azure云服务收入达332亿美元,贡献约75%的营收增量,增速升至48%;商业订单余额同比增73%但环比持平;经营现金流580亿美元,其中68%用于设备与物业购置,维持正向自由现金流。
微软2027财年Q1业绩超预期,Azure云收入同比增长48%,下季度指引提升至49%-50%;强劲增长源于Foundry平台效率提升、CPU/GPU算力优化及企业AI生产化落地加速;资本支出达452亿美元,受第三方算力交付延迟影响,下半年将加速投入;Copilot作为‘新工作操作系统’推动商业化深化,客户采购规模与用量计费模式持续扩张。
伯恩斯坦上调微软目标价至662美元,维持跑赢评级,预计1Q27 Azure营收增速达45.6%、Office商用云增速升至20%,认为AI资本开支可控、毛利率将改善,Azure与Office同步加速驱动估值重估。
Anthropic新模型Claude Fable 5.5已上线微软Azure East US 2目录,状态为正式可用,具备100万Token上下文和128K输出能力,定价高昂;该模型疑似由AI自主迭代生成,展现超强代码生成、3D动画创作与跨模态艺术生成能力,意在狙击谷歌Gemini 4 Argon发布,并加剧大模型厂商间战略竞争。
微软宣布2027年大规模部署自研AI芯片Maia 300,旨在提升Azure云平台在AI推理场景下的系统效率与能效比,降低对英伟达GPU的依赖;此举反映全球云厂商从单芯片性能竞争转向全栈AI基础设施效率竞争的趋势,核心聚焦于数据搬运优化、高带宽内存和Chiplet架构,同时强调软件生态与AI Infra建设的关键作用。
AI决策模型成为行业新焦点,TypeSafe公司凭借Jev模型24天估值飙升37倍至75亿美元;微软、OpenAI及vLLM等相继推出专用决策模型,以低成本、低延迟、高概率校准能力支撑Agent关键路径判断,推动AI从交互式应用转向嵌入式基础设施。
微软推出专为结构化决策任务设计的AI模型Microsoft-Decision-1,在36项基准测试中准确率第一,运行速度达GPT-6 Sol的35倍,成本显著降低,已用于事故响应、质量控制和科学研究等内部场景,并强调鲁棒性与安全性。
微软Microsoft 365 Copilot付费席位快速增长,预计2027年中期达6000万个;通过统一平台整合聊天、编码与自主代理功能,深度嵌入Office应用;收入增长显著超席位增速,反映Copilot和E5等高阶产品拉动效应;企业大规模采购加速,但信任、安全与竞争构成关键挑战。
伯恩斯坦研报分析四大超大规模云厂商Q2业绩分化:谷歌云增长82%领跑AI云竞争力,微软Azure增长43%以自筹资金和第一方应用展现防御性,甲骨文OCI增长121%依赖高RPO,亚马逊AWS和阿里云亦加速增长;CoreWeave首获覆盖即被给予跑输大盘评级。
Anthropic整合Claude Cowork与Chat,推出Docs、Slides和Design等AI办公工具,将聊天框升级为统一办公入口;微软、Google、OpenAI、亚马逊等硅谷巨头同步加码AI原生办公产品,围绕工作流入口展开激烈竞争,推动AI从辅助工具向自主智能体演进。
摩根士丹利维持微软增持评级,目标价600美元,认为其股息上调8%、Azure云服务增速加速至44.9%及Copilot AI变现能力将共同驱动高双位数收入与盈利增长,当前估值偏低,AI领导地位尚未被市场充分定价。
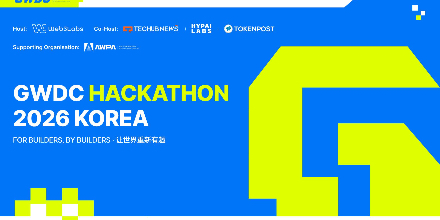
GWDC 2026 KOREA 是于9月28日至30日在韩国首尔举办的全球性技术盛会,聚焦AI与Web3融合创新,汇聚政商领袖、行业头部企业及开发者,同步举办48小时线下黑客松,提供百万美元级奖金与生态资源支持,推动前沿技术产业落地。
Grok Bot通过微软官方授权插件接入Outlook、Calendar和OneDrive,实现邮件收发、日程管理及文件上传等自动化操作,以常驻云电脑形态提供7×24小时AI办公服务,标志着AI智能体正式切入核心工作流,与微软Copilot形成直接竞争。
微软员工AI使用费用激增,最高单月达2.8万美元,公司启动预算管控与用量监控,将token支出纳入财务管理体系;事件折射出科技企业从鼓励AI应用到治理成本的快速转变,核心矛盾在于‘可见指标’引发的行为异化,如tokenmaxxing等表演式使用。