扫描下载APP
其它方式登录
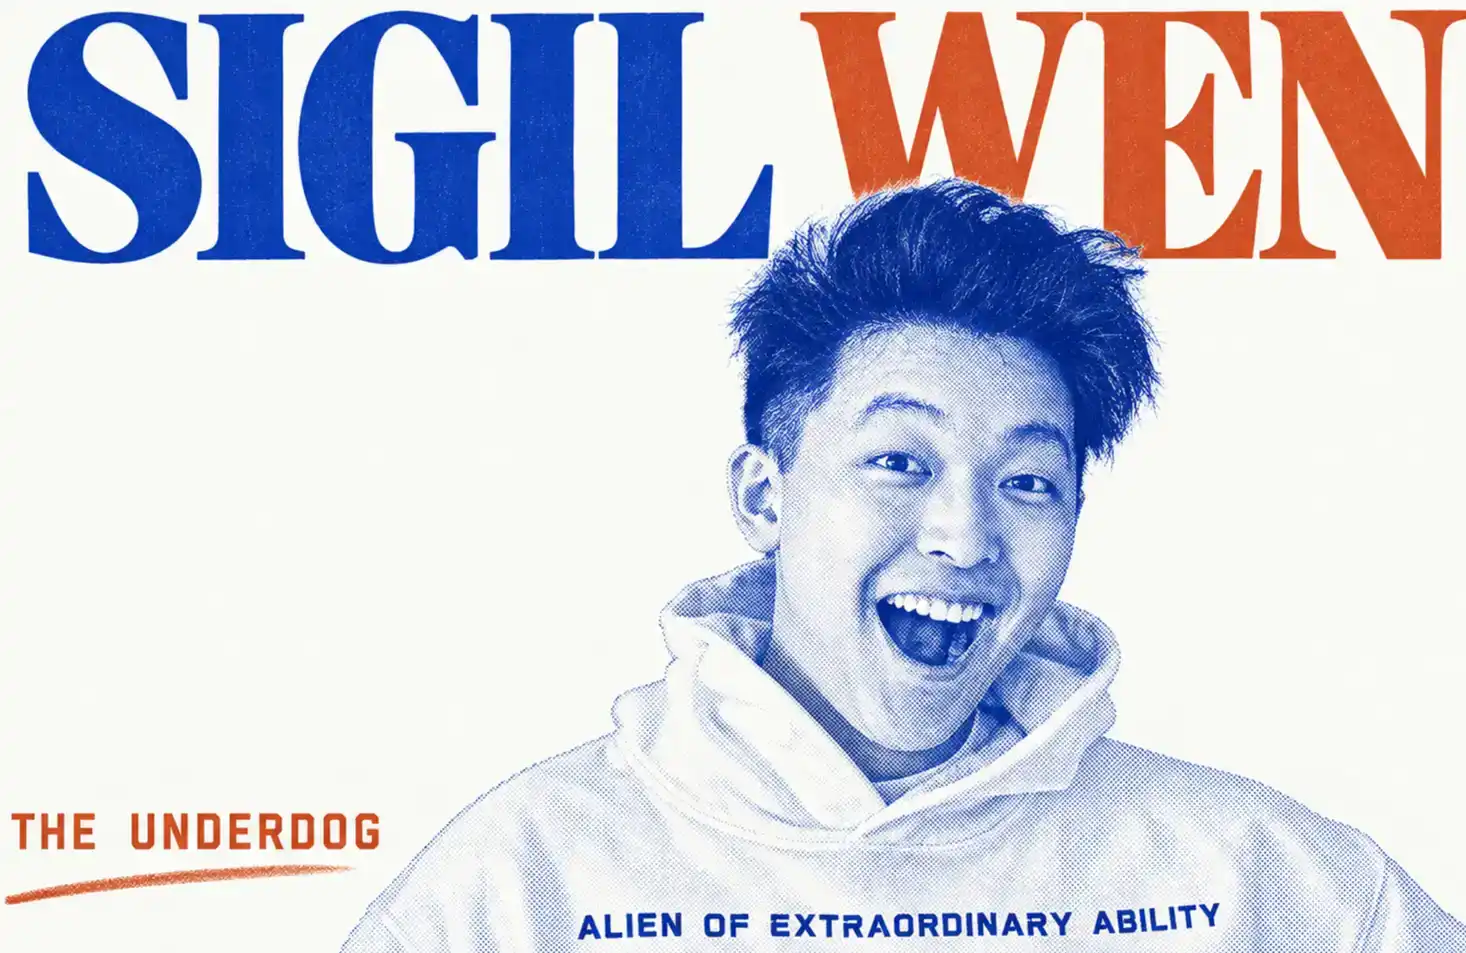
文章讲述华裔青年Sigil Wen从多伦多高中生起步,凭借自学技术、实战项目(如BitSwap、Serendipity)、签证服务公司Extraordinary及AI初创Conway Research等真实成果,赢得a16z、Khosla Ventures等顶级机构与Naval Ravikant等个人投资人集体押注的创业历程,核心凸显其以代码落地、解决真实痛点、重建数据主权为驱动的成长逻辑。
FTX清算信托近期转移2.7万枚ETH(约7532万美元)至Wintermute,引发市场对其剩余抛压的关注;截至2026年3月31日,其数字资产余额为4.53亿美元,较此前持续缩减;清算节奏已进入分配后期,五轮分配累计返还约100–110亿美元,剩余资产处置将取决于争议债权、KYC完成率及诉讼回款。
HTX Research 研报分析 Robinhood Chain 上兴起的‘币股 Meme’现象,指出其以 NVDA、TSLA 等股票代币为锚点,将股票价格、注意力交易与链上流动性耦合,形成高波动性注意力衍生品;强调其短期逻辑成立但可持续性取决于用户迁移、代币稳定性、市场深度及AMM自持能力四大条件,并警示高APY仅为流量信号而非真实收益。
SemiAnalysis收购Citrini Research,整合芯片与AI硬件技术研究能力及公开市场投资分析影响力,形成覆盖AI基础设施供应链到股票表现的综合性独立研究平台,反映AI浪潮下深度协同研究的稀缺价值。
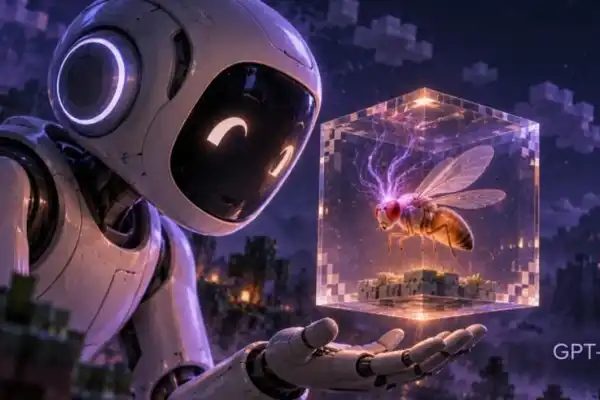
谷歌等机构历时十年完成雄性果蝇全中枢神经系统连接组(MaleCNS v1.0),含16.67万个神经元和1.25亿突触,开源发布于《Cell》;佐治亚理工学院硕士生Evan Smith借助GPT-6 Astra,仅用两天将其接入Minecraft实现神经驱动的虚拟果蝇行为仿真,大幅降低全脑仿真技术门槛。
OpenAI正通过资本收购(如Thrive Holdings)、自建交付团队(DeployCo)和战略合作(如IBM)三路径,从模型供应商转向企业AI服务的直接参与者,深度介入场景改造、流程重构与结果交付,以争夺企业服务定义权、客户关系和商业价值分配主导权。
Pew Research Center研究显示,2026年新增英文网页中约35%呈现AI写作或深度编辑迹象,商业域名.ai特征更显著;同时AI机器人流量已超人类流量,互联网正演变为机器生成、机器消费的信息管道,引发训练数据枯竭与内容同质化风险,凸显人类一手原创内容的稀缺价值。
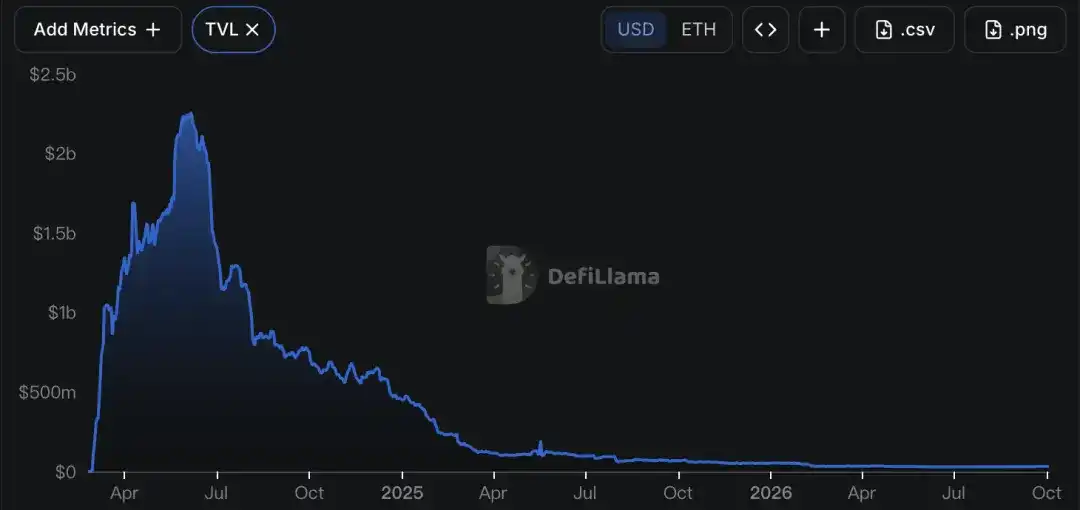
Galaxy Research报告显示,2026年第二季度加密资产抵押借贷市场连续第三个季度收缩,整体规模下降16.78%至561.6亿美元,CeFi、DeFi及CDP稳定币抵押部分同步回落。去杠杆呈现阶梯式、有序特征,区别于2022年的断崖式崩塌,主因市场主动调整而非强制清算;企业财库债务和期货未平仓合约亦同步温和下行,显示系统性风险可控。
IBM因客户在6月末将资本开支临时转向AI基础设施(服务器、存储、内存),导致大型机收入大幅下滑并下调全年收入指引,引发市场对其传统企业IT稳定现金流估值逻辑的质疑,核心争议在于AI资本开支挤占是短期递延还是长期结构性压力。
强化学习奠基人Richard Sutton在WAIC 2026分享其新创公司Oak Lab与非营利机构Openmind Research Institute的协同模式,强调以20瓦能耗为目标构建可实时学习的‘完整心智’,批判当前AI过度依赖人类数据、忽视经验学习,并质疑AI‘对齐人类价值观’的可行性与正当性。
文章汇总多家机构对比特币本轮周期底部价格的预测,主流判断集中在5万—6万美元和4万—4.6万美元两个区间;渣打银行认为5.9万美元可能已构成底部,Galaxy Research则给出4万—4.6万美元的基准底部,其他机构如CryptoQuant、花旗、NYDIG等基于已实现价格、MVRV等指标提出5.3万—5.5万美元支撑位,部分KOL和悲观情景延伸至3万—4万美元,但尚未形成统一共识。
IBM在AI投资热潮中单日市值蒸发680亿美元,主因Z系列主机周期回落、企业IT预算向AI基建(服务器/内存/存储)倾斜、网络安全事件干扰签约及销售执行不力,暴露其软件与硬件深度绑定、增长依赖旧系统等结构性问题,面临从‘稳定防御型’向‘企业AI控制层’转型的关键考验。
IBM第二季度业绩不及预期,股价单日暴跌约25%,主因企业IT预算向AI基础设施(服务器、存储、内存)倾斜,挤压其传统大型机及交易处理软件需求,暴露旧现金流稳定性风险与执行节奏滞后问题。
美国6月CPI超预期降温,通胀压力缓解推升市场风险偏好,SK海力士因AI硬件需求激增股价暴涨27%,IBM因下调营收指引并转向AI基建遭抛售暴跌25%,银行股财报分化明显,高盛、摩根大通大涨而花旗、富国银行承压,芯片与AI硬件板块领涨,市场焦点集中于通胀路径、AI资本开支方向及地缘政治扰动。
高盛研报指出,2026年第二季度IT服务行业整体业绩符合预期,但宏观不确定性导致企业支出趋于保守,客户削减自由裁量类IT支出,转而集中投入AI相关软件与实施。IBM因软件业务韧性及企业AI需求增长被列为避险首选,获买入评级;EPAM等偏咨询类公司面临下行压力,指引普遍下调。