扫描下载APP
其它方式登录
RedotPay寻求50亿美元估值赴美IPO,但近期增长停滞:9月链上充值与卡消费额均环比持平,营收增速明显低于资金流入,市场份额从超90%降至33%,同时面临币安4.7亿美元诉讼、日本业务合规整改及牌照依赖外部机构等多重挑战。
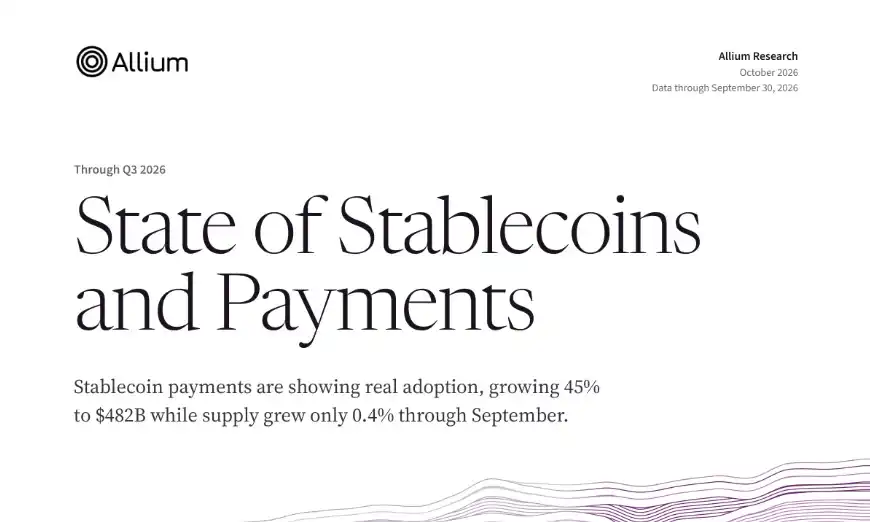
2026年前三季度全球稳定币支付规模达4820亿美元,同比增长45%,支付笔数超10亿笔,同比增长71%;尽管流通市值仅微增0.4%至3050亿美元,但周转率显著提升,反映其正从资金沉淀工具转向高频实体结算媒介,并加速渗透小额日常消费及跨境贸易等真实场景。
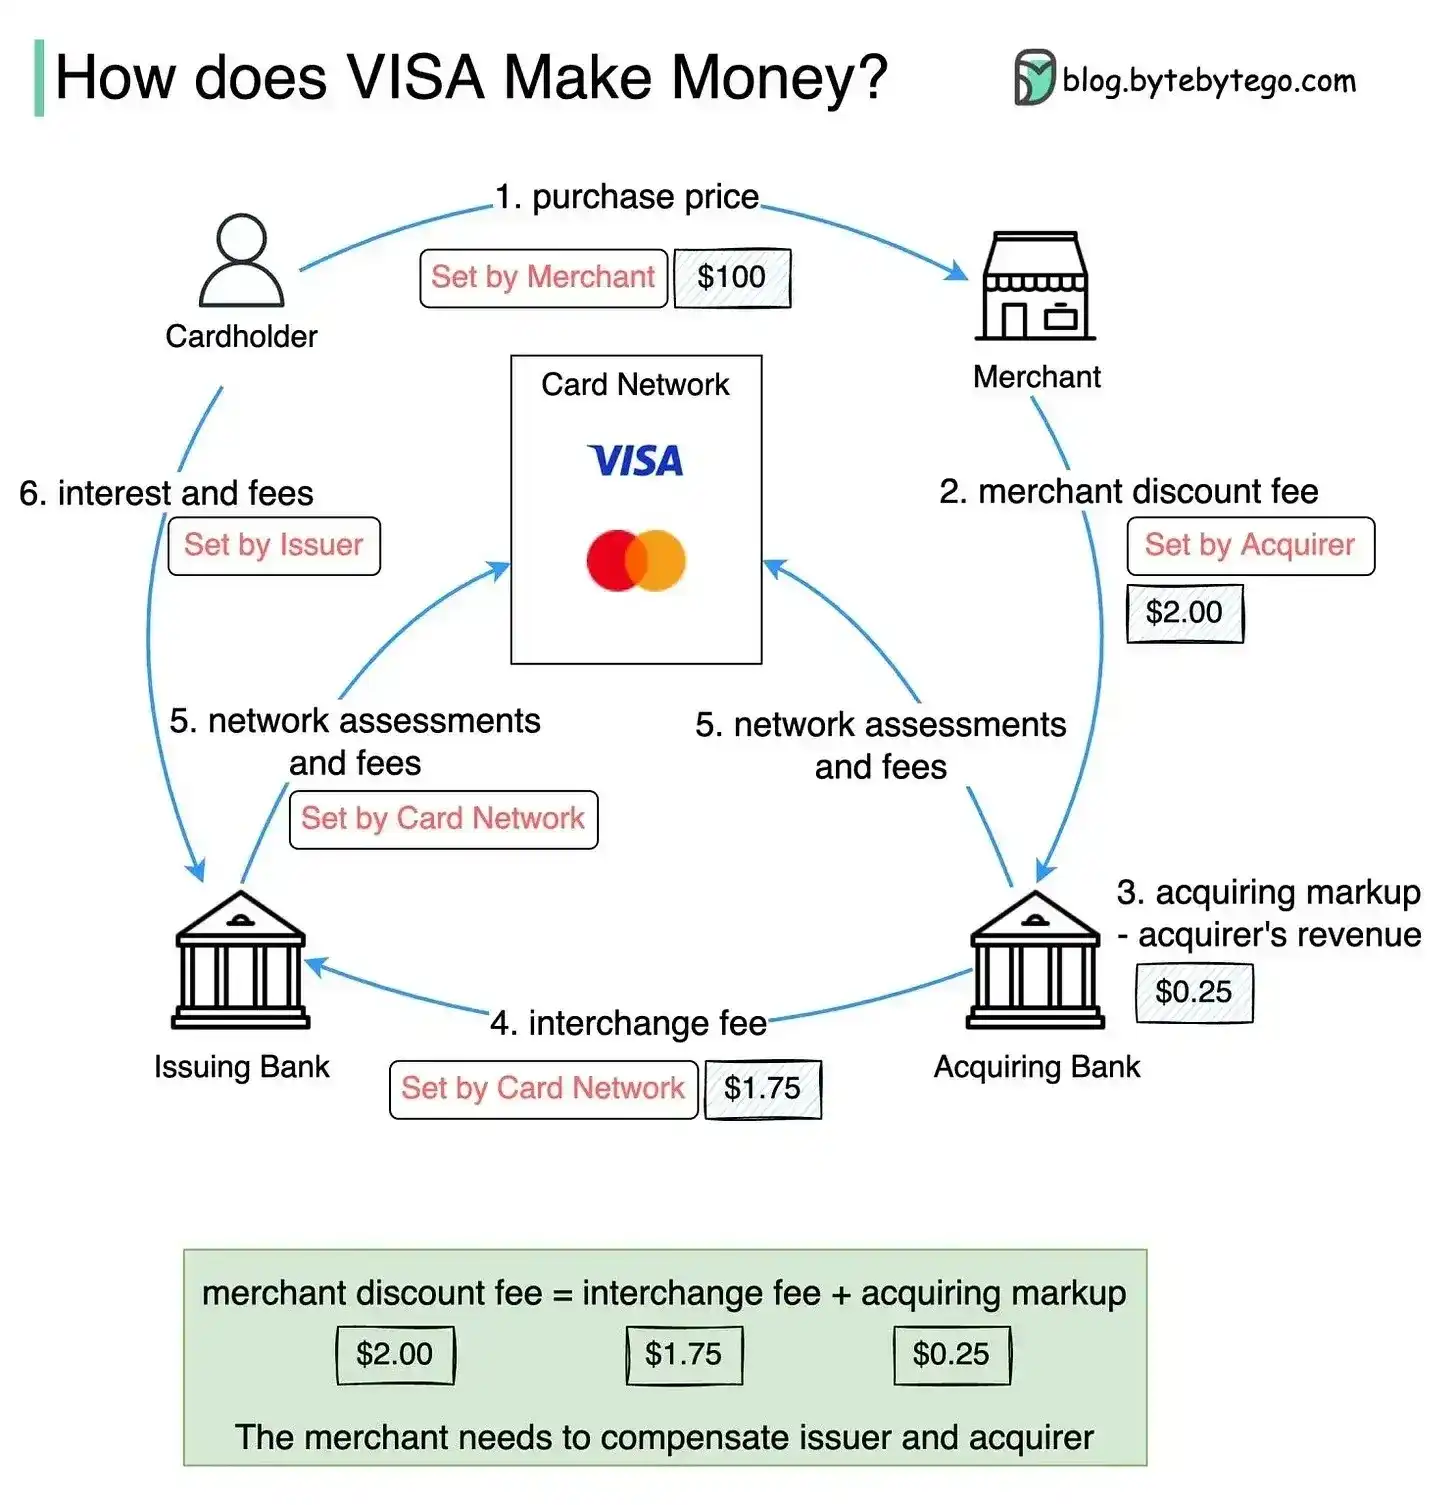
文章分析稳定币银行卡在境内消费场景下的实际价值,指出其无法显著降低商户手续费,因Visa等卡组织仅收取总费率7%–9%,主要成本来自发卡行交换费;稳定币真正作用在于优化清算结算(如T+0),但收益归发卡机构,不惠及商户或消费者;卡组织正主动整合稳定币以强化现有体系。
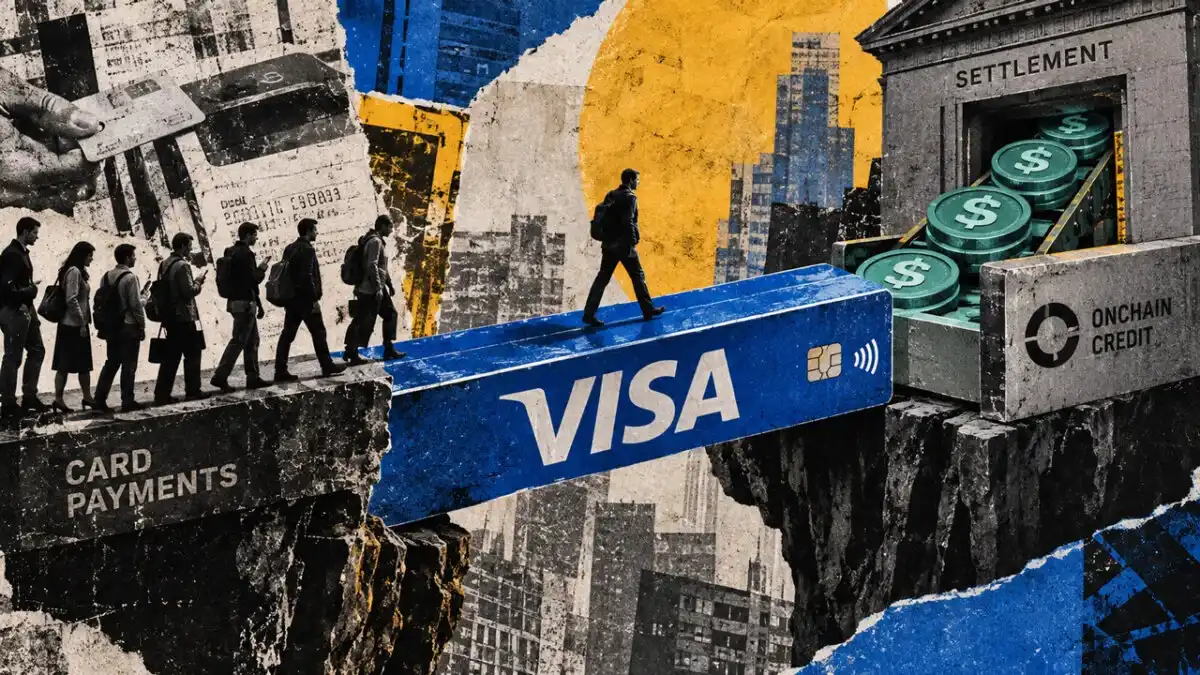
Visa推出链上借贷计划,联合Credit Coop为稳定币关联信用卡发卡机构提供以结算应收款为担保的循环授信,解决其在持卡人还款前需先行垫付结算款的资金缺口;该模式依托智能合约自动执行资金流转,但核心风控数据和授信决策仍由Visa掌控,已累计支持超25亿美元结算融资,零违约,本质是传统应收账款融资的链上化升级。
Visa 将结算数据接入链上借贷协议 Credit Coop,通过智能合约 Spigot 实现稳定币卡发行商的自动化周转融资,解决其因结算延迟导致的流动性压力;该机制已支撑 Rain 等发行商完成超25亿美元融资结算,零违约,并成为连接 DeFi 信贷记录与传统机构融资的信用阶梯。
稳定币正通过加密支付卡大规模进入日常消费场景,月交易额达7.59亿美元,增长迅猛;交易依托Visa等传统银行卡网络,后台实时兑换为法币,商户无感知;美元稳定币(USDC、USDT)已成主流,公链分布转向Optimism、Solana和Base,Gnosis链份额大幅下降。
文章深入剖析所谓‘免KYC加密货币卡’的不可行性,指出其本质是利用公司卡漏洞绕过监管,但受限于Visa/万事达严格合规要求,必然在6–12个月内被关停;揭示用户资金法律归属风险,并对比预付卡、礼品卡等合法低风险替代方案,强调唯有脱离双头垄断支付网络(如直接对接收单机构)才可能实现真正可持续的非KYC支付。
加密卡作为连接稳定币与传统商户的桥梁,交易规模快速增长,年化交易额达180亿美元,接近P2P稳定币转账规模。其核心在于通过Visa、Mastercard等支付网络实现消费落地,基础设施呈现三层架构,全栈发卡平台兴起提升盈利能力。印度和阿根廷因实际金融需求成为重点市场,而未来增长将依赖于结算层创新而非直接商户接受稳定币。