扫描下载APP
其它方式登录
SemiAnalysis下调全球AI加速器支出及多家芯片厂商收入预期,主因前沿AI实验室ARR增长放缓、资本市场收紧融资、数据中心建设延期及HBM成本回落;英伟达受冲击最大,2030年算力产品收入预测被大幅下修66%,博通因融资支持能力受影响最小,联发科TPU出货量显著下调。
黄仁勋辞去英伟达CEO引发半导体板块震荡,AMD、博通短期受益后迅速回调;同期美国通胀超预期推升12月加息概率,导致比特币跌破机构持仓成本线、杠杆资金撤离;云巨头超额资本开支支撑芯片需求,但加密流动性收缩与宏观紧缩形成双重压力。
英伟达在AI算力生态中扮演关键融资角色,通过巨额股权投资、采购承诺和担保(总计超5300亿美元)支撑产业链,但黄仁勋离职引发市场对其后续投资与担保能力的担忧,导致融资难度上升、成本提高,竞争对手博通等正加大担保力度争夺份额。
Anthropic为支撑AI算力扩张,承诺2045年前投入近万亿美元建设数据中心,高度依赖博通、谷歌、AMD等供应商提供的带兜底条款的融资安排;此类高杠杆模式将违约风险转移至芯片厂商和金融机构,若AI需求放缓或营收增速不及预期,可能触发连锁赔付与资产搁浅,暴露整个AI产业链的系统性财务脆弱性。
美股AI板块暴跌前,9家AI巨头高管在5至10月间通过282份SEC Form 4文件高位套现73.9亿美元,涉及英伟达、AMD、博通等公司核心管理层,精准撤离发生在股价历史峰值附近,暴露出产业内部对算力周期与供应链瓶颈的审慎判断。
Anthropic提交S-1招股书引发AI产业链市场重定价,涨幅排序不再依据算力承诺金额,而是订单与回款的可验证性:Vertiv因订单翻倍且财报验证大涨25%,英伟达仅涨2.1%。文章分析资金流向五层结构,指出电力散热、云服务和芯片厂商中谁先收钱、谁先垫资,并强调合同条款与现金流验证正取代叙事驱动成为估值核心。
汇丰研报分析博通通过630亿美元外部融资支持Anthropic部署AI算力,资金由银行与黑石等机构分层提供,用于采购博通AI加速器及网络设备并以租赁方式交付;博通承担430亿美元残值风险,但有多重保护机制;当前融资仅覆盖约1.7–1.8吉瓦,距2027年5吉瓦目标仍有缺口,后续资金接力将决定扩张节奏。
AI概念股反弹受融资进展提振,但市场关注焦点已转向资本开支回报、算力利用率和现金流等盈利验证指标;博通与Meta的融资案例凸显风险分担机制重要性;美联储利率路径及信用环境变化成为影响科技股估值的关键变量。
博通CEO陈福阳亲自斡旋,敲定630亿美元AI基建融资(代号“北极星”),创全球AI基础设施债务融资规模纪录;该交易由银行团与黑石等私募资本联合完成,支持Anthropic租用博通-谷歌联合开发芯片,并计划于2027年Q1发行210亿美元债券,成为检验市场对AI债务承受力的关键风向标。
Anthropic作为全球领先AI公司,正以惊人增速扩张ARR与营收,但其巨额算力采购承诺(超6370亿美元)主要流向博通、SpaceX、谷歌等科技巨头,形成‘给巨头打工’的依赖关系;虽技术领先、商业化初显盈利,但面临中国大模型快速追赶、价格劣势及增速放缓等隐忧,当前被视为上市最佳窗口期。
AI大模型公司加速推进ASIC定制化算力布局,OpenAI、Anthropic等通过自研芯片或TPU租赁扩大部署,带动设计服务、IP授权和配套芯片需求激增;博通、新思科技、Marvell、SEMIFIVE等供应商获得数十亿级订单,产业链正从单一芯片供应转向覆盖定义、设计、量产及云服务的全周期合作。
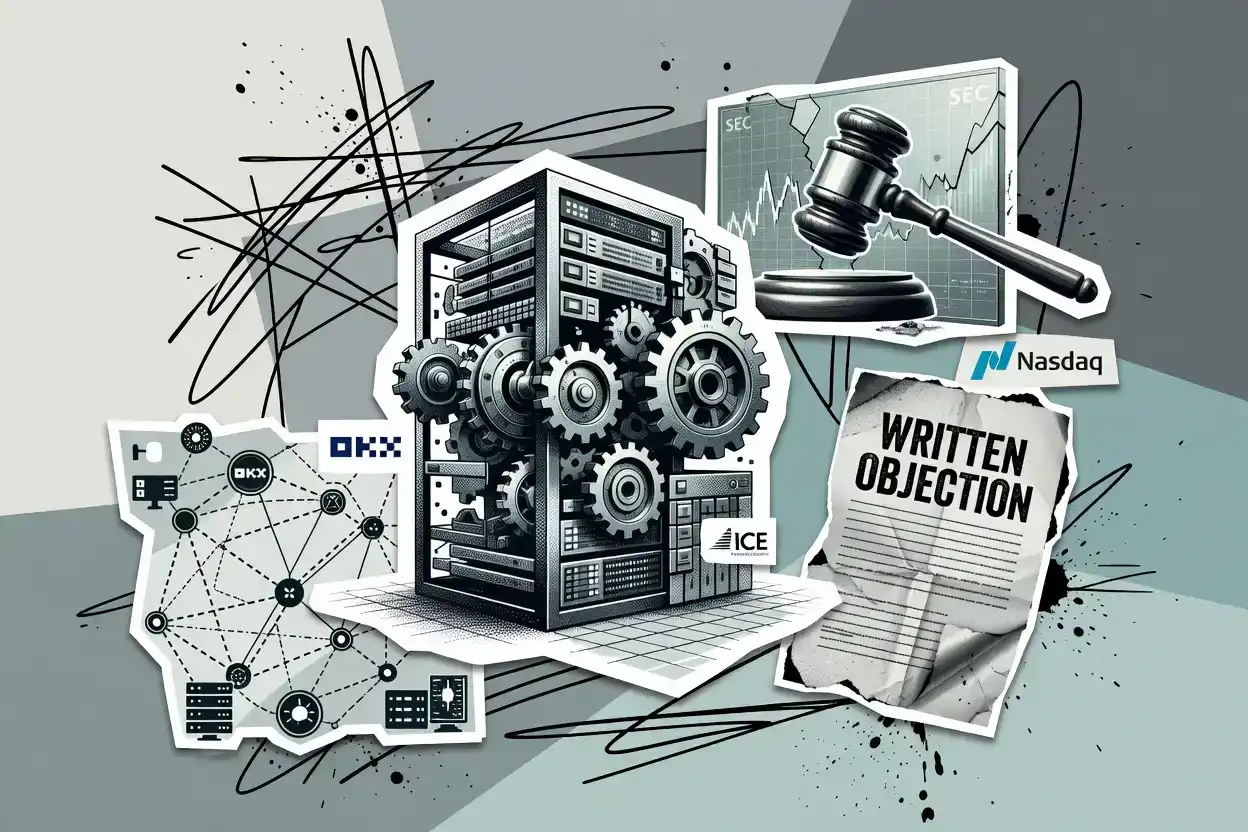
SEC推出五年创新豁免政策后,OKXICE计划将63只美股代币化上链,但博通、威瑞森、联合健康等九家发行人提交书面异议,行使豁免规则赋予的30天单平台否决权;异议仅对OKXICE有效,不回复则视为同意;纳斯达克则批评TSV为‘影子市场’并选择退出,而洲际交易所同时布局场外与场内两条代币化路径。
OKXICE获SEC创新豁免牌照,尝试在XLayer链上推出代币化美股交易,但博通、CoreWeave、Verizon等9家上市公司行使异议权拒绝参与,凸显传统资产方对链上24/7交易带来的价格波动、合规风险及品牌误读的审慎态度,标志RWA合规化进程进入发行方主导的磨合阶段。
AI产业扩张瓶颈正从芯片、电力等物理约束转向资本约束,博通与英特尔CEO在星展论坛指出,当前主要挑战是融资成本上升和投资回报不清晰;卖芯片厂商盈利良好,但多数AI应用方尚未实现商业化盈利,全球AI相关债务发行显著放缓,融资结构趋于审慎。
AI芯片公司股价飙升使员工未归属股权价值激增,形成新型‘硅手铐’,大幅提高离职成本;博通、英伟达、AMD等企业通过RSU机制强化人才绑定,但高股权依赖也带来流动性风险、组织僵化与财务脆弱性,部分员工选择用已积累财富创业或跳槽以换取职业自由。