扫描下载APP
其它方式登录
比特币周末暴跌,从6.9万跌至6.2万美元,创三个月最大回撤;美国市场抛压主导,Coinbase卖压显著;现货比特币与以太坊ETF连续净流出超50亿美元;美联储加息预期升温、英伟达高层变动、美国中期选举后监管不确定性加剧市场恐慌,总市值10日内蒸发5540亿美元。
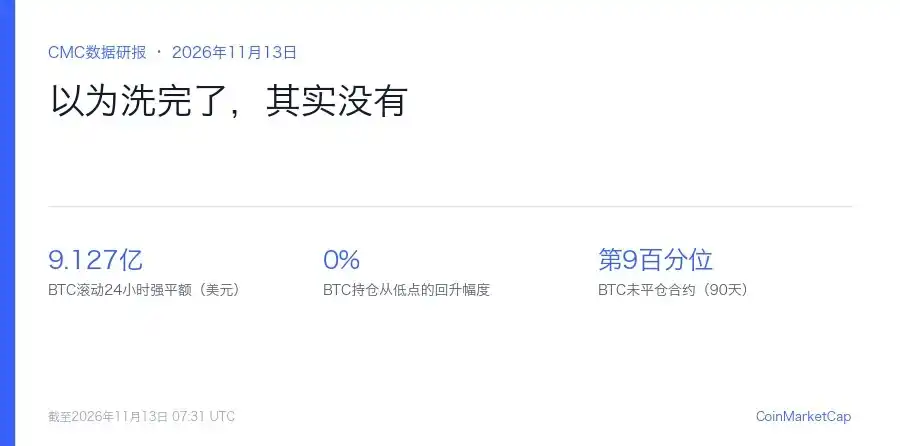
比特币24小时内被强制平仓9.127亿美元,95%为多单,创30日新高;上一轮去杠杆未结束,强平骤增与持仓持续萎缩并存;下跌主因杠杆多头集中清算,而非现货抛压或外部市场联动,ETF连续六日净流出但速率收窄。
比特币跌至6.8万美元创三个月新低,主因英伟达CEO突发离职引发AI相关资产连锁抛售,叠加现货ETF连续大额流出、稳定币供应30天减少142亿美元、美债收益率升至5.07%及美联储加息预期升温等宏观压力,显示其当前作为高贝塔流动性资产而非数字黄金的属性,短期承压,反弹需ETF资金回流、稳定币企稳及利率转向。
比特币近期回调至7.4万美元附近,跌破短期持有者成本基础,跑输美股;稳定币供应量创2022年6月以来最快收缩,美国现货ETF转为净流出,Coinbase平台出现显著负溢价;但期货多头杠杆已大幅出清,现货订单簿买盘厚度超卖盘,且100–1000枚和1000–1万枚BTC两大巨鲸钱包群组重启吸筹,中期上升结构仍守稳5.85万美元前低。
华夏上证科创板半导体材料设备主题ETF增持安集科技至5%举牌线,系被动指数投资行为,不谋求控股权;安集科技作为科创板半导体材料龙头,前三季度营收与净利润大幅增长,自研磨料等核心技术进展顺利,市场持续看好其在半导体关键材料领域的国产替代能力。
比特币价格跌至7.4万美元附近,跌破短期持有者成本基础,跑输美股;稳定币供应量创2022年6月以来最快收缩,美国现货ETF转为净流出,Coinbase平台出现显著负溢价;但多头杠杆已大幅出清,现货买盘厚度超卖压,两大巨鲸钱包群组重启吸筹,市场处于关键趋势验证窗口。
Zcash在加密行业开发者整体退潮背景下实现月活跃开发者数量两年翻倍,七成以上为资深工程师,依托20%区块奖励内生研发基金及现货ETF管理费反哺机制,持续推进零知识证明、抗量子密码学等隐私基础设施升级。
比特币跌破75.6万美元短期持有者成本基础,稳定币供应快速收缩、ETF净流出、Coinbase溢价转负,显示美国及市场资金持续离场;但多头杠杆已出清,订单簿买方占优,100–1K和1K–10K BTC大型钱包群体开始逢低买入,8月开启的趋势反转仍有效,前提是价格守住58.5万美元6月低点。
美国比特币与以太坊现货ETF规模达1110亿美元,机构资金大规模流入被动工具;但主动型加密对冲基金平均规模仅1.32亿美元,主因缺乏机构级分发渠道、可信数据验证及标准化尽调基础设施,而非投研能力不足。
ZEC在灰度宣布100万美元生态赞助后单日暴跌11.3%,30日跌幅近20%。此前因隐私币ETF上市被海外KOL和机构炒作成‘老币第二春’,但缺乏真实用户增长与流动性支撑,叠加23亿美元高杠杆合约及历史安全漏洞影响,利好兑现即成主力出货窗口,价格迅速崩跌。
加密市场被动投资(如现货ETF)已规模化至1110亿美元,但主动管理策略仍难以扩大,主因缺乏机构级分发渠道、可信数据验证及资产安全保障,而非投研能力不足;中性策略资金占比超92%,方向性策略虽数量多但资金占比仅6.7%,凸显基础设施短板。
文章探讨加密资产持有者因现实安全威胁加剧(如‘扳手攻击’、硬件钱包供应链攻击、头部交易所遭黑客入侵)而转向比特币ETF托管,以换取机构级冷存储带来的安全性与便利性;同时分析此举引发的资产主权争议及集中托管新风险,指出安全焦虑正推动托管模式多元化。
11月10日A股整体上涨,半导体ETF单日净流入22.7亿元;近5日资金累计流入科创半导体材料设备超132亿元,显示机构持续加仓半导体产业链。头部公募如易方达、华夏基金旗下半导体相关ETF规模与净流入显著增长,反映市场对科技成长板块中具备盈利验证和产业景气支撑方向的配置偏好提升。
Bitmine即将完成持有以太坊总供应量5%的战略目标,届时将停止增持ETH,导致市场失去一股持续、刚性的净买盘;但其增持节奏已大幅放缓,近两个月周均增持仅约1万枚ETH,对当前高流动性的ETH市场影响有限,市场实际已提前适应这一变化。
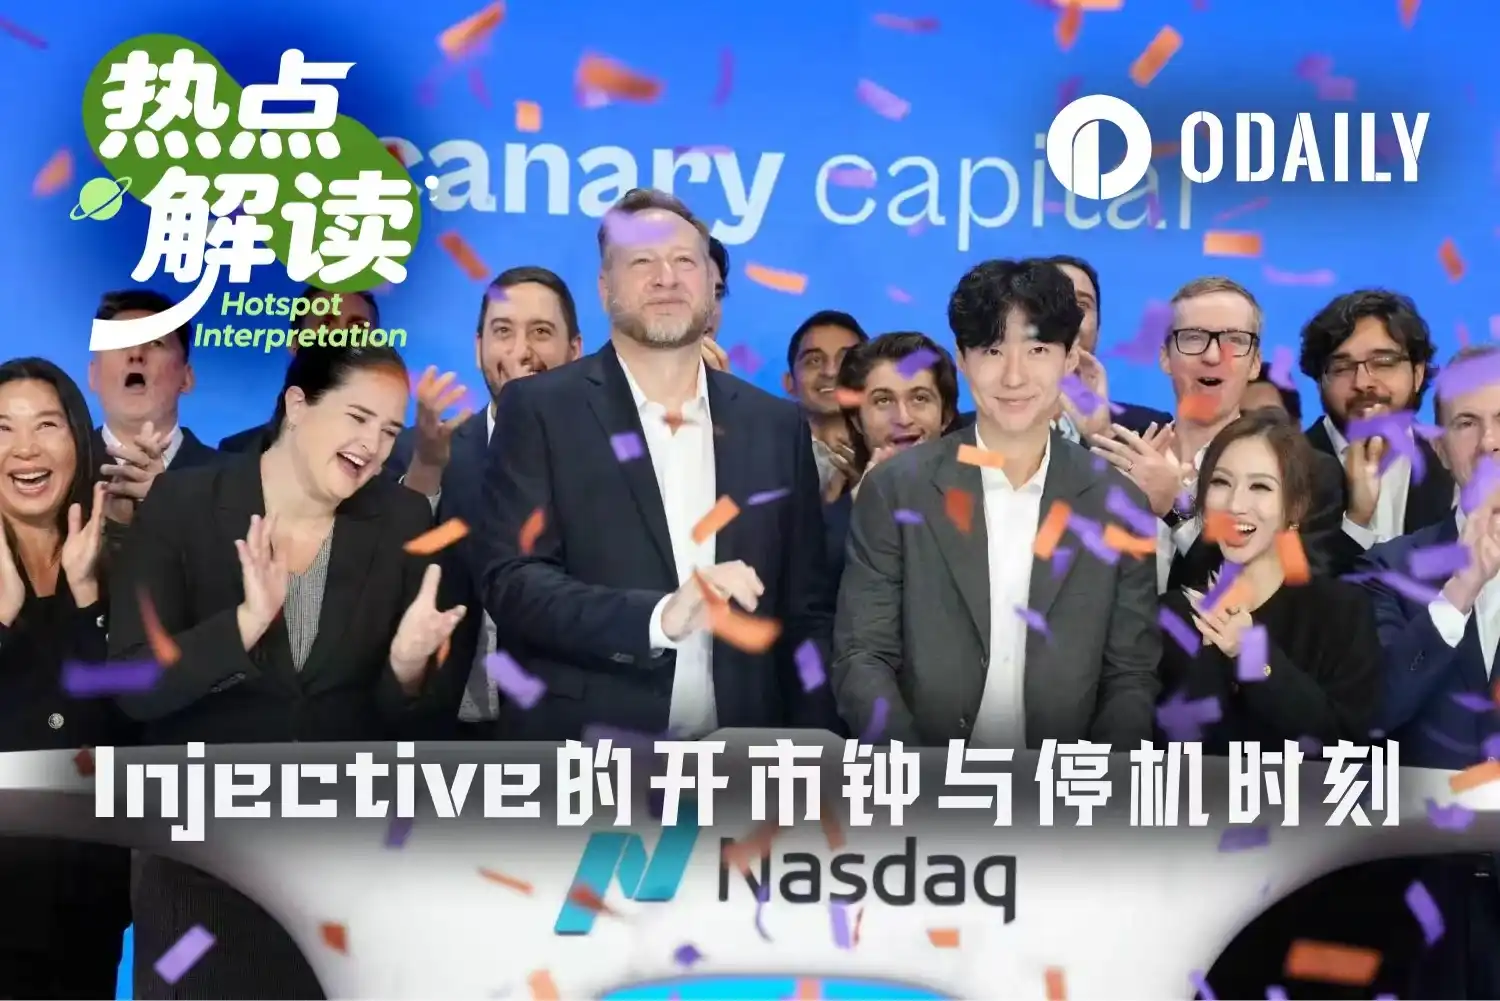
Injective在纳斯达克敲钟上线INJ质押型ETF后第三天,主网突发停机逾4小时,官方对原因说法不一:一称系预防性安全补丁更新,一称系计划内升级演练。事件暴露其作为机构级金融基础设施的技术稳定性挑战,正值其加速对接传统金融市场关键期。