扫描下载APP
其它方式登录
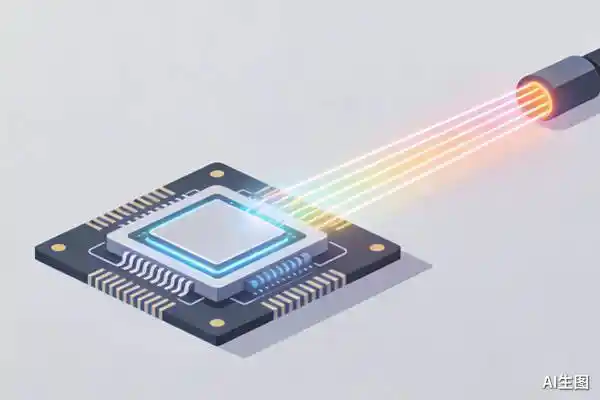
英伟达在SEMICON West 2026展示两项下一代CPO关键技术:Optics-on-Interposer(OOI)将光引擎移至硅中介层以缩短电互连距离,提升带宽密度;密集波分复用(DWDM)实现单根光纤256Gb/s传输。两项技术分别优化芯片-光引擎电连接与光纤光传输环节,旨在应对AI算力增长带来的高带宽、低功耗互连需求,目前仍处研究阶段,面临散热、封装集成与可维护性等工程挑战。
2026年光芯片产业迎来商业化拐点,英特尔、三星、台积电等巨头加速布局硅光子技术,聚焦共封装光学(CPO)与近封装光学(NPO),推动光互连从数据中心设备间通信向AI计算芯片内部及多机架系统延伸,以解决AI算力增长下的数据传输瓶颈。
文章深入解析光模块在AI时代的关键作用,指出其作为光电转换核心器件,正从传统可插拔形态向NPO(近封装光学)和CPO(共封装光学)演进,以应对AI大模型训练对高带宽、低延迟、低功耗互连的迫切需求;同时梳理了硅光技术支撑、产业链重构及全球竞争格局变化。
Super Micro Computer(SMCI)一季度营收预公告达185–195亿美元,较指引中值高27%,毛利率达12%–12.5%,超预期主要受益于AI平台需求强劲及客户与产品结构优化;高盛维持卖出评级,因当前股价32.47美元已接近34美元目标价,上行空间有限,且营收持续增长面临现金转换周期长、或需外部融资的约束。
文章聚焦AI数据中心对高速光互连的需求升级,重点解析CPO(共封装光学)和NPO(近封装光学)两种前沿架构如何通过缩短电信号传输距离来提升能效与端口密度,并探讨硅光技术的支撑作用及全球光通信产业链在技术演进下的重构趋势。
AI编程技术大幅降低软件开发门槛,催生大量仅服务于个人或小群体的临时性、任务型微型应用(micro apps / disposable software),软件正从需规模化服务大众的标准化产品,转变为像Excel一样可随手创建、用完即弃的工作工具,其价值转向数据、模型和底层服务的长期可靠性。
AI数据中心光互连需求激增,共封装光学(CPO)商用加速推动高功率磷化铟激光器需求,但受限于衬底、外延及尤其激光芯片制造环节产能瓶颈,叠加传统可插拔光模块持续增长,供需缺口显著,预计紧张局面将持续至2028年。
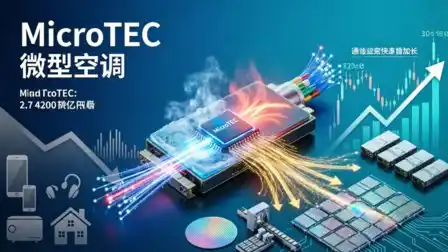
富信科技拟募资不超过2.7亿元,其中1.5亿元投向Micro TEC生产建设项目,新增年产能4200万片,达产后为现有产能的2.1倍;此举旨在应对消费电子业务持续承压(收入占比降至68.96%且同比下滑),加速拓展高增长的通信业务(2026年上半年收入同比增145.96%,占比升至19.19%),重点支撑高速光模块温控需求。
深圳云英谷科技重启A股IPO,该公司是大陆首家向主流消费电子品牌供货的AMOLED显示驱动芯片设计企业,专注AMOLED驱动芯片与Micro-OLED背板/驱动研发,已获专精特新“小巨人”认定,投资方包括小米、华为哈勃、京东方、高通,2024年为全球第五大、中国大陆第一大AMOLED显示驱动芯片厂商。
文章揭示AI万卡集群快速发展下,光通信互联成为算力释放瓶颈,其中MPO多芯光纤连接器的核心部件——0.1263毫米超精密细针的制造能力严重受限,依赖进口高精度磨床;西安DAS公司突破技术封锁,自主研发NanoGrind-N200磨床实现0.2微米级细针量产,打破上游装备卡点,支撑CPO及1.6T光模块产业化。
AI大模型驱动数据中心光互联升级,800G已商用、1.6T起量、3.2T成下一目标;硅光面临400G/lane瓶颈,薄膜铌酸锂(TFLN)成为关键替代方案;NPO/CPO架构加速落地,光源(VCSEL/EML/CW DFB)、调制器(微环/MZM/TFLN)及全光交换(OCS)技术协同发展,但量产仍受限于良率、产能与客户验证。
美国FCC最终规则未将中际旭创、新易盛等中国光模块龙头企业列入限制名单,短期地缘风险暂缓;但产业真正挑战在于CPO共封装光学技术加速量产,全球竞争正转向光电一体化全链条能力,而国内在硅光代工等底层工艺环节存在明显短板。
IFA 2026展会中,超1000家中国厂商创纪录参展,以人形机器人、物理AI交互产品(如外骨骼、AI家电、割草/泳池清洁机器人)和RGB-Mini LED智能终端为核心亮点,聚焦欧洲本地化场景需求,推动AI从功能嵌入走向真实任务闭环与生活无缝融合。
CPO(共封装光学)技术正加速从实验室走向AI数据中心规模化商用,英伟达率先实现Spectrum-X交换芯片量产,SK海力士、台积电、三星、AMD等全球芯片与代工巨头纷纷布局,推动光互连向封装内部延伸,以突破铜基电互连的带宽与能效瓶颈,重构算力基础设施产业链。
英伟达与SK海力士共同加码共封装光学(CPO)技术,以应对AI数据中心日益增长的带宽、功耗与延迟挑战。CPO将光引擎与交换芯片共封装,大幅压缩电信号传输距离,提升能效与可靠性。当前行业处于CPO商业化早期,渗透率不足1%,可插拔光模块仍为主流,但产业链价值正向上游光芯片、硅光子和先进封装环节迁移。