扫描下载APP
其它方式登录
追踪机器人与具身智能最新进展,覆盖人形机器人、机械臂、无人机及AI硬件动态。
文章探讨人形机器人进入家庭消费场景的现实路径,强调购买前需通过模拟真实家务或陪伴需求进行‘面试’式功能测试,关注其实际完成能力、人机协作成本、长期使用便利性及交付落地性,指出当前产品在清洁、收纳等刚需任务中仍高度依赖人工辅助,购买决策应基于可验证的日常效用而非演示效果。
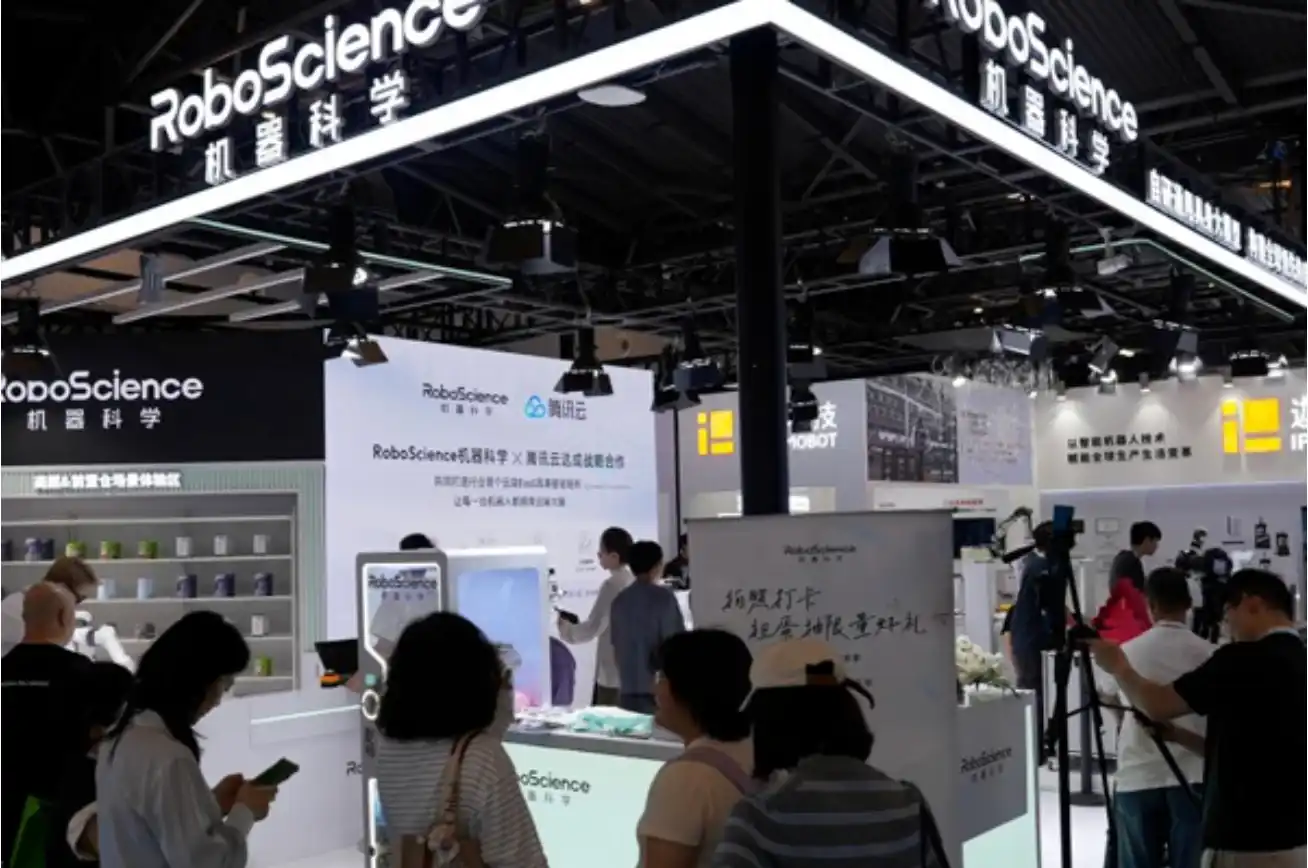
具身智能赛道降温背景下,斯坦福AI Lab校友田野与邵林创立的RoboScience机器科学逆势完成数亿元A2轮融资。公司聚焦通用具身智能,自研Visics通用具身大模型与RoboMirage物理仿真引擎,突破本体泛化与数据成本瓶颈,一年内打通数据、模型、机器人本体全栈闭环,并推出REX G1轮式仿人形机器人,加速在物流、零售、工业等场景落地。
具身智能投资热潮急剧退潮,2026年一级市场融资数量与金额显著下滑,老股折价转让普遍,头部企业如智元被迫下调估值融资,上市进程受阻;行业从盲目追捧转向严查商业化能力、收入真实性和技术稀缺性,估值泡沫破裂,资本进入两极分化阶段,中间层企业面临生存危机。
成立仅两个月的灵巧手创业公司机本智能(ManuPrax Robotics)连续完成两轮融资,由清华北大00后博士团队创立,聚焦机器人灵巧操作底层执行能力,提出‘小脑层’动作协调模型,以强化学习驱动软硬协同,打造适配多硬件的灵巧操作平台,致力于解决真实物理世界中精细、稳定、自适应的操作难题。
文章对比中美资本对具身智能领域的不同投资逻辑:美国资本以平台思维高估值押注通用机器人大脑(如Physical Intelligence),容忍零营收,对标OpenAI模式;中国资本则强调商业化落地,要求企业具备订单、产线和客户复购等硬指标,推动技术快速融入制造业供应链。
商汤发布具身智能开源框架RoboRSI及27B模型,宣称将特定任务执行成本降至GPT-6-Astra的1/50,旨在以低成本生态策略切入尚未定型的具身智能赛道,缓解主业未达经营性盈利的估值压力,核心目标是建立技术标准影响力而非单纯性能领先。
2026年具身智能融资整体降温,但触觉传感器、电子皮肤等上游核心零部件逆势吸金。蚂蚁集团连续领投戴盟机器人(视触觉)和矩侨工业(织物电子皮肤),反映资本正卡位高效率、低成本、可规模化的触觉数据采集入口。技术路线呈分化态势,织物路线聚焦大面积覆盖与量产能力,但精度与稳定性仍待验证。
RoboScience机器科学由两位斯坦福大学AI Lab同班同学田野和邵林联合创立,聚焦具身智能领域,完成A2轮数亿元融资。公司自研Visics通用具身大模型与RoboMirage物理仿真引擎,突破本体泛化与数据成本瓶颈,并推出首款轮式仿人形机器人REX G1,已实现数据、模型、本体全栈闭环,在物流、零售、工业等场景加速POC验证与规模化落地。
Meta与中国机器人公司傅利叶合作,3个月内开发出名为Max的人形机器人原型,目标是将AI助手Muse能力实体化,实现家庭交互功能;目前正推进第二代Max 2研发,重点升级机械手、投影显示及楼梯感知能力,并加速组建制造与软件团队。
淏楠先后在MiroMind做Agent、在混元负责多模态RL基础设施,后加入具身智能公司专注模型训练。他分析了Agent、多模态视频生成与具身智能三阶段的技术逻辑与职业动因,指出视频生成面临数据与可控性瓶颈,而具身智能正因Astra等模型突破迎来落地拐点,强调小厂应聚焦硬件协同的小模型+大模型组合路径。
宇树科技上市后首份季报显示收入大幅增长但利润下滑,反映具身智能行业正从硬件销售转向模型、算力和生态竞争;研发投入与销售费用激增,毛利率承压,商业化仍处早期阶段,依赖科研与政府订单,真实产业应用和持续回款能力待验证。
文章对比分析宇树科技与Physical Intelligence两家机器人企业估值与商业化现实的严重背离:宇树虽已实现营收和盈利,但2679亿元市值对应超100倍市销率和500倍市盈率;Physical Intelligence成立两年零收入,估值却冲刺200亿美元。资本市场正从盲目追捧转向审慎评估具身智能企业的商业模式、收入可持续性及估值合理性。
一级市场投资机构对物理AI(即具身智能)的态度正从高调追捧转向审慎沉默,主因LP对估值泡沫和二级市场波动(如宇树科技市值大幅起伏)产生风险顾虑,叠加融资热度降温、头部项目估值攀升过快及大型AI公司入局带来的竞争不确定性,机构更关注真实场景落地与商业进展而非单纯技术演示。
Agility Robotics作为全球首家拟在纳斯达克上市的纯血人形机器人公司,面临高估值(25亿美元)与极低营收(2025年仅178万美元)、高关联方收入占比、SPAC股东大额赎回、持续经营能力存疑等严峻现实。其商业化核心矛盾在于单位产出成本仍为人工2–7倍,主因日历填满率仅约15%,而非单纯硬件成本;RaaS模式使其实质成为重资产租赁公司,依赖融资续命。美国政策壁垒(FCC禁令)推高其稀缺性估值,而技术落地、标准制定与真实经济性验证才是长期关键。
桌面机器人作为具身智能的入门级载体兴起,凭借低成本、低门槛和明确场景优势,成为初创厂商切入C端市场的新兴赛道;当前产品主要聚焦情感陪伴与效率工具两大方向,但普遍存在功能浅层、实用性不足问题;行业共识是其终局应进化为能执行物理操作的‘物理Agent’,真正替代人工完成桌面级任务。