扫描下载APP
其它方式登录
文章聚焦家庭机器人商业化路径分歧:以启元为代表的中国公司选择‘先陪伴、后家务’的务实路线,通过教育、互动等高频有趣场景切入家庭并实现商业闭环;而Figure AI等海外企业则优先验证家务能力。启元依托上纬新材上市平台推进出海,目标三年内海外收入占比达30%,并面临隐私合规、技术泛化与股权激励高增长目标等多重挑战。
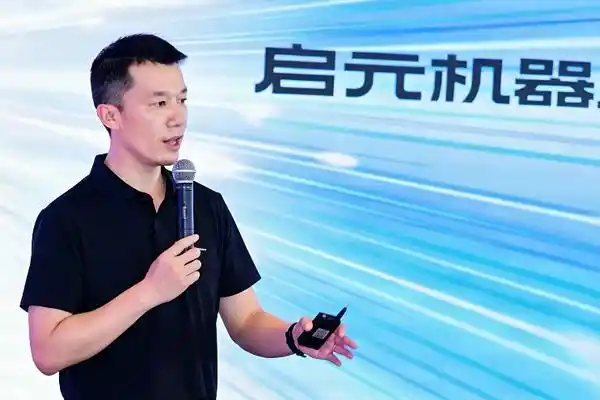
彭志辉(稚晖君)作为智元机器人联合创始人及上纬新材董事长,推动旗下消费级机器人品牌启元发布万元级双足人形机器人Q1/T1,依托智元技术与量产能力切入C端市场;上纬新材借智元概念实现市值从30亿飙升至550亿元,但其机器人业务尚未产生量产收入,依赖预收款与高研发投入,同时面临关联交易质疑和行业挤泡沫压力。
启元机器人以19999元起高价发布消费级人形机器人,主打情绪价值而非实用功能,实为智元通过控股上纬新材所布局的‘个人机器人’品类占位战略,旨在抢占资本市场‘第一股’叙事,支撑其港股IPO与A股市值跃升,但核心家务能力尚未落地,长期依赖三到五年后的功能兑现。
启元推出定价19999元起的消费级人形机器人Q1与T1,试图以低价、情感陪伴和教育场景切入C端市场,但面临刚需高频使用场景缺失、用户决策阻力大、硬件销售不盈利等挑战;其背后依托上纬新材供应链能力与智元算法资源,采用‘硬件铺量+生态前置’策略,寄望通过规模化反馈反向验证产品市场契合度。
启元机器人作为上纬新材旗下消费级具身智能品牌,以19999元起售价推出人形Q1和变形T1两款新品,引发市场对其能否支撑母公司600亿市值的质疑;文章分析其与智元系的技术协同局限、消费级量产与安全落地难题,指出当前预收款2.1亿元尚未转化为收入,家庭场景需求尚不成熟,生态变现依赖装机量与安全性验证。
启元机器人由上纬新材推出,正式量产发售Q1、T1两款家庭人形机器人,售价19999元起。公司聚焦教育、陪伴、娱乐等家庭场景,以‘有趣→有用→有爱’为产品演进路径,强调具身智能的泛化能力与生态建设,收入结构规划为本体销售、内容订阅及服务运维,长期押注内容与IP生态。
文章剖析2025–2026年A股市场妖股频现现象,以上纬新材为典型案例,揭示其因智元机器人借壳预期引发股价一年暴涨28倍,但实际业绩由盈转亏,凸显概念炒作与基本面严重背离;同时指出锋龙股份、百花医药等连板股背后是游资接力、量化资金助推、小流通盘叠加机器人/AI等热点题材的系统性投机行为。
上纬新材上市六年长期被低估,市值仅24亿元;2025年7月因智元机器人团队入主、稚晖君出任董事长,转型消费级人形机器人赛道,市值暴涨23倍至580亿元;原有风电树脂等新材料业务持续造血,支撑机器人业务高研发投入与预售落地,正从概念炒作迈向家庭场景商业化验证。
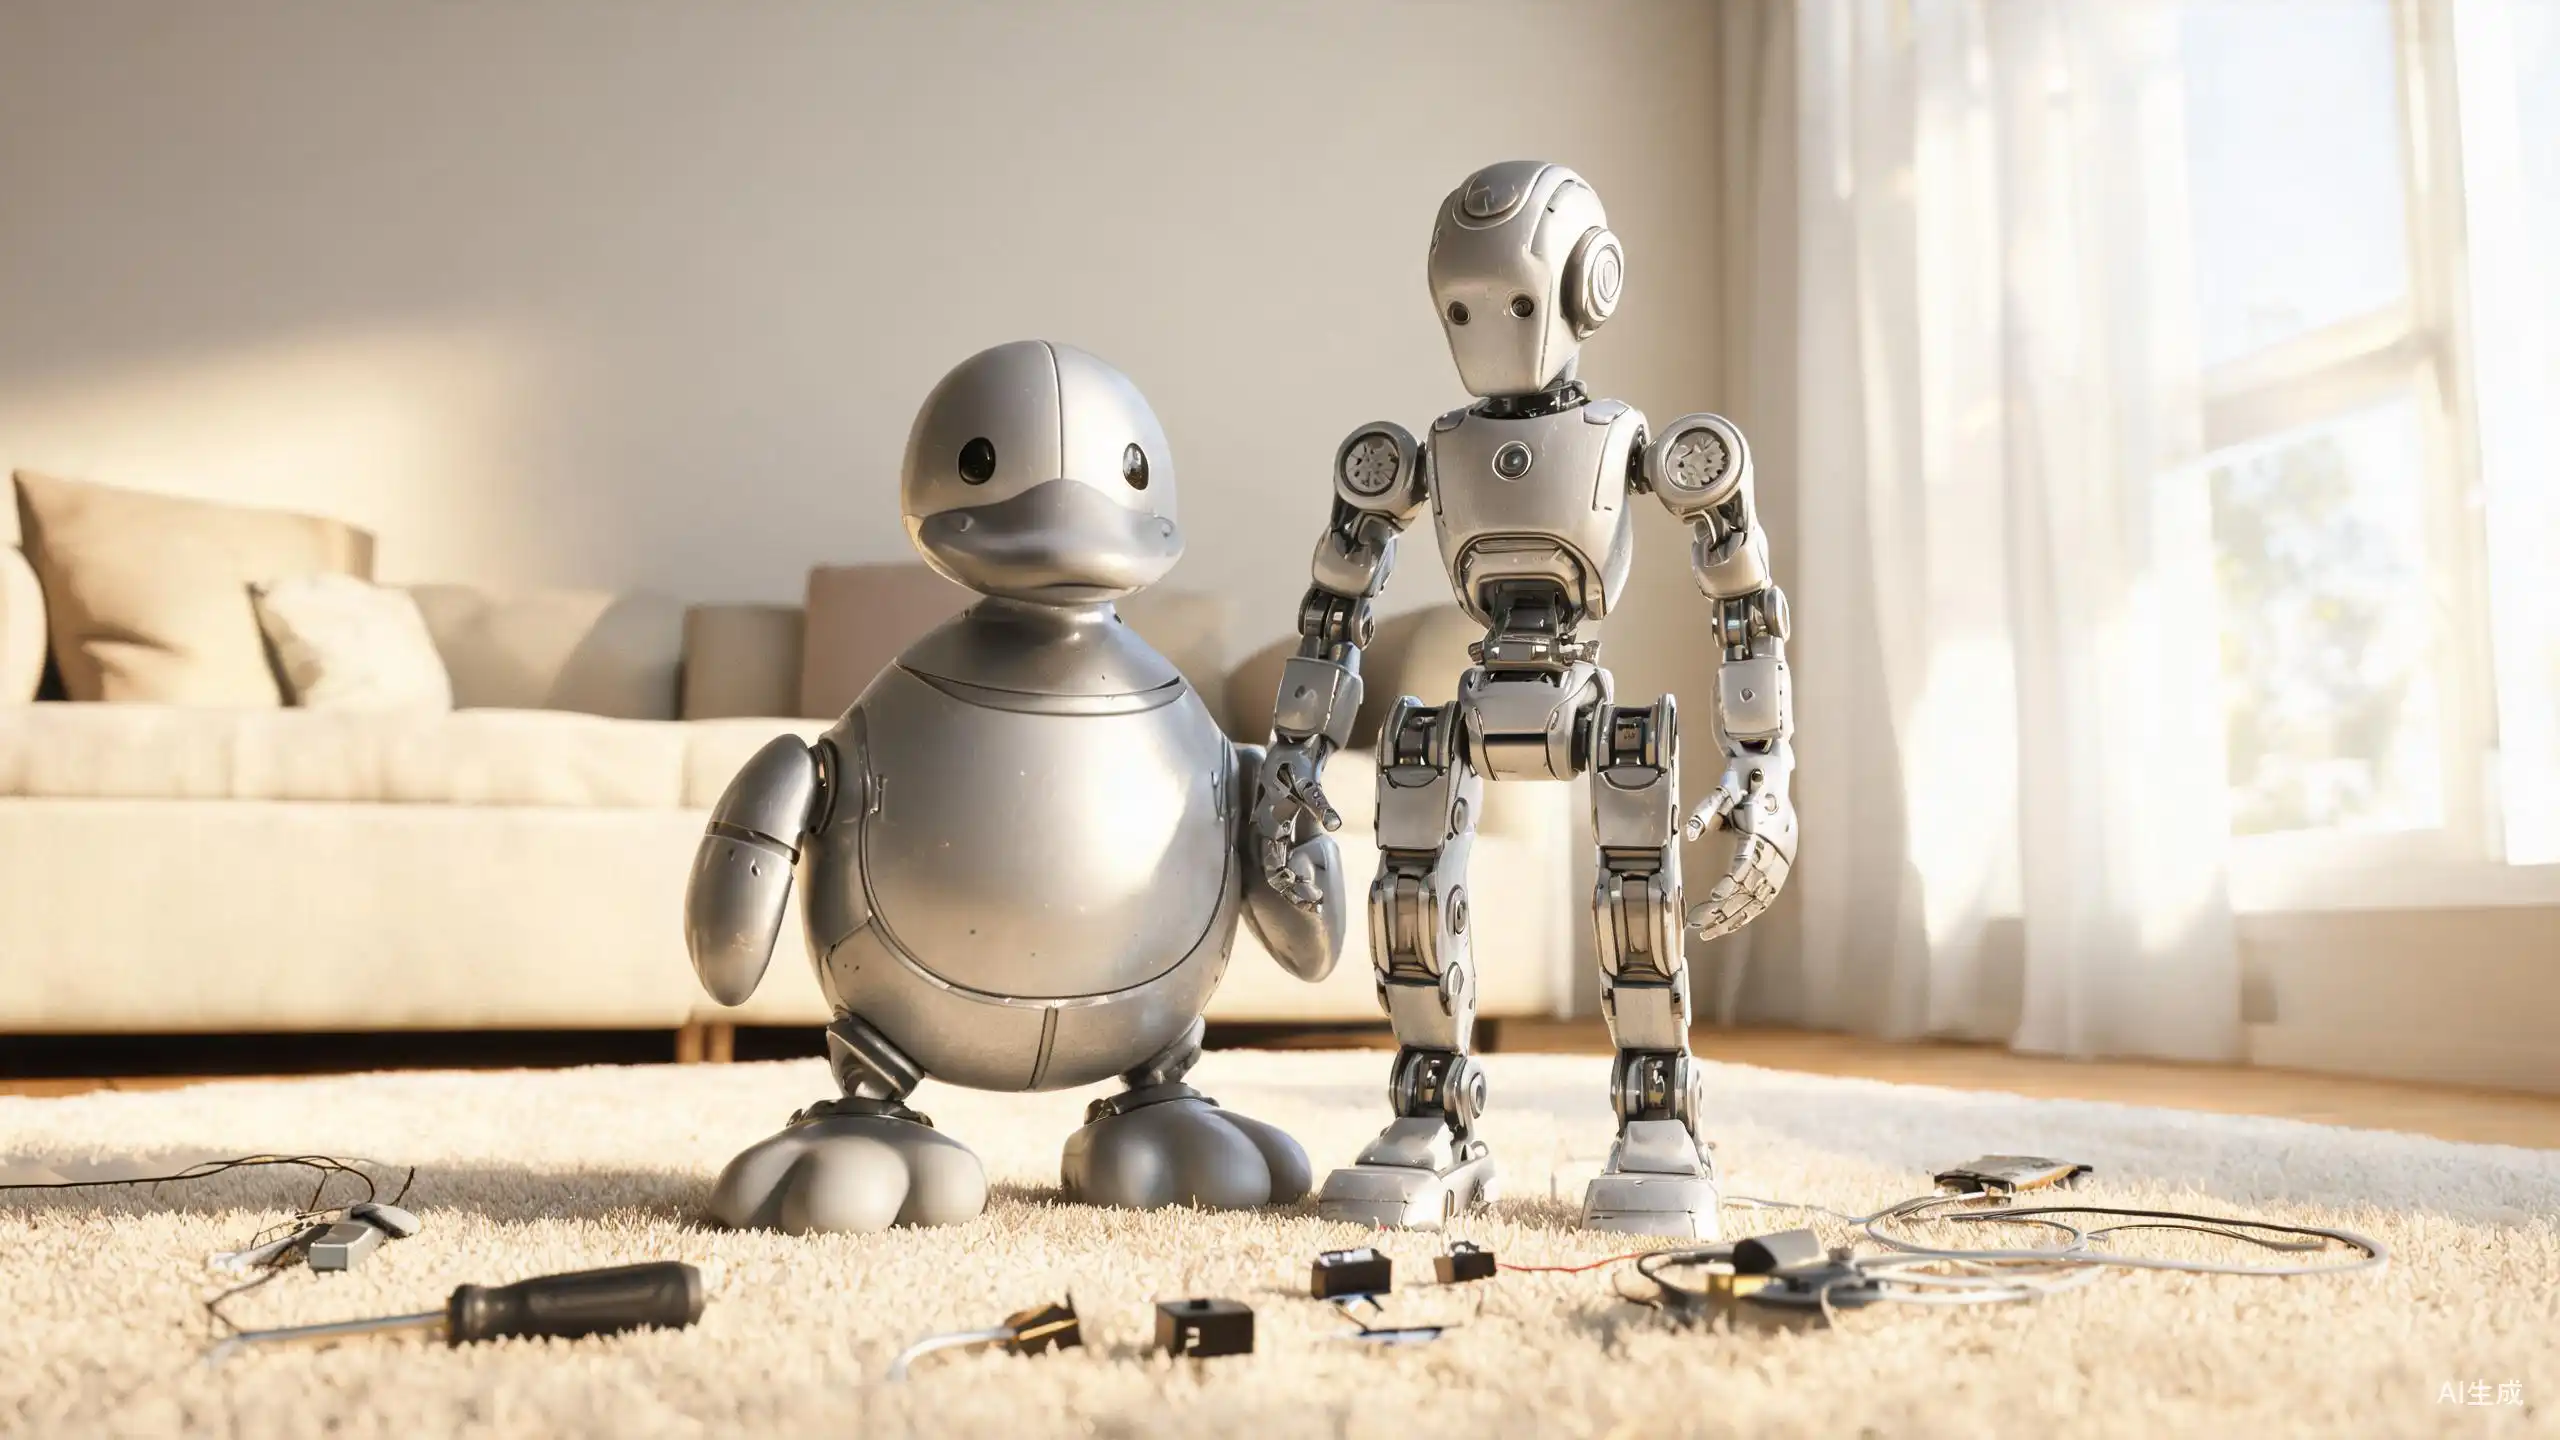
文章对比分析Microduck(Pollen Robotics)和启元Q1/T1(上纬新材)两款近期开启预订的个人机器人产品,揭示其背后截然不同的技术路径与商业逻辑:前者以399美元低价双足机器鸭切入开发者市场,强调开放SDK、仿真训练与低成本硬件;后者则聚焦消费级具身智能,通过自研关节、小型化设计和全渠道布局,瞄准家庭陪伴与交互场景。二者共同折射出机器人向C端渗透时对“身体”复杂度与成本的核心权衡。
启元机器人于2026年8月23日开启消费级人形机器人Q1和T1的公开预订,标志着具身智能首次按消费品逻辑落地家庭场景;其背后是上纬新材被智元系收购后战略转型,高研发投入支撑产品小型化、可变形、重陪伴与开源定制,目标验证真实个人购买意愿,而非仅限科研教育市场。
智元启动港股上市,削弱了市场对上纬新材被借壳的预期;上纬新材转型家用具身智能机器人,推出启元T1产品并布局线下点位,但研发投入剧增导致利润大幅承压,商业化落地与盈利周期存在高度不确定性。
启元Q1是一款由上纬新材旗下启元机器人推出的88cm高家庭陪伴型机器人,强调安全交互、情感记忆与用户共创。它通过力控+位控融合技术实现儿童友好型运动控制,支持语音记忆、观点表达和模块化换装,以躲猫猫等游戏化场景诠释‘个人机器人’定义:可进私人空间、有专属记忆、懂相处分寸、能共同创作。
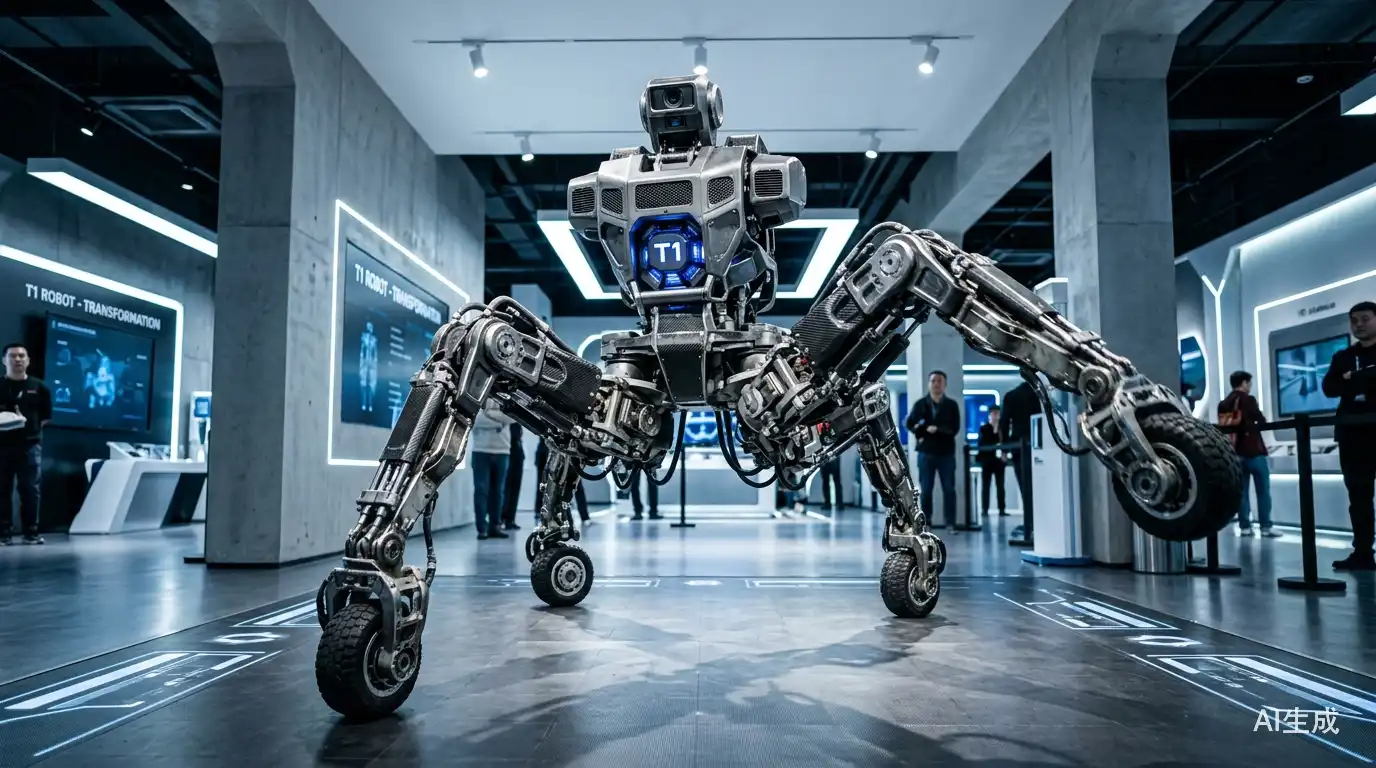
中国公司上纬新材旗下启元机器人发布全球首款可变形个人机器人T1,能在轮足人形与四足机器狗形态间自主切换,通过‘Transformer跨形态一体架构’实现同一本体两种运动逻辑,旨在兼顾人形交互优势与四足稳定性,但量产落地、耐用性及实用性仍待验证。
上纬新材在控制权变更后确立新材料+具身智能双轮战略,推出全球最小全身力控人形机器人启元Q1,定位消费级个人机器人,强调安全底线与智能上限,聚焦家庭陪伴、教育、开发等场景,以标准化量产和开放生态突破商业化瓶颈。
智元机器人是一家成立仅3年的具身智能公司,凭借华为系核心团队(邓泰华、舒远春、彭志辉等)、超快产品迭代与量产能力(2025年出货量全球第一)、密集融资及资本运作(控股上纬新材、分拆6家子公司),迅速崛起为行业龙头,其发展路径体现大厂式规模化创业逻辑,而非单一技术驱动。