扫描下载APP
其它方式登录
英特尔2026年第三季度营收同比增长21%,non-GAAP净利润暴涨169%,主要受益于数据中心与AI业务收入激增78%,创15年来最强增长;但PC业务受内存短缺拖累持续下滑,内存供应未回归常态前市场难复苏;公司正加速推进Intel 18A/18AP等先进制程及代工业务,2027年将大幅增加资本开支并面临自由现金流为负。
2026年9月主流中心化交易所(CEX)现货交易量环比增长36.09%,显著高于合约增幅,网站浏览量和App下载量分别增长15.12%和20.87%,显示市场回暖由现货需求驱动且移动端获客增强;而主流永续合约去中心化交易所(Perp DEX)交易量微增3.87%,浏览量反降4.21%。
《中国具身智能数据产业分析报告2026》指出,具身智能规模化落地受限于数据的量、质与异构性瓶颈,核心突破路径在于构建‘造治用通’数据闭环。报告重点分析仿真与数据合成、数据标注、数据交易、全链路数据平台及训练场五大产业板块,强调仿真合成是商业最成熟环节,全链路平台正向‘数据操作系统’演进,云厂商与垂直数据商加速生态整合,标准制定与数据要素化成为关键竞争维度。
文章聚焦中国30家行业先锋企业,指出在经济结构转型期,真正稀缺的是掌握‘行业定义权’的公司——它们不靠规模取胜,而通过技术标准、产品定义和品牌溢价主导细分赛道。覆盖物理AI与机器人、AI大模型、AI应用、新消费、金融科技、医疗健康、服务与环保七大板块,强调规则制定能力正成为新一轮周期中率先被定价的核心竞争力。
Sonic Labs发布V2.2升级并启动商业化重组,聚焦支付与外汇、AI Agent基础设施、RWA代币化及预测市场四大方向,取消非验证者代币增发,直面日手续费收入仅75美元的现实困境,强调以真实收入支撑代币价值,技术升级旨在赋能应用层商业落地而非单纯提升链性能。
文章分析YC在2026年三批次共投资的630家初创公司,指出其九成以上聚焦B2B,核心方向集中在AI基础设施、AI员工、推理成本优化、机器人与具身智能、工业/物流/供应链操作系统、国防与太空、数据中心与能源、医疗、金融保险及面向agent的互联网重构。趋势显示资金正从AI应用转向底层‘管道’建设,并加速向物理世界渗透。
甲骨文2027财年Q1财报全面超预期,云业务收入激增62%,OCI基础设施收入暴涨121%,全年资本开支指引达900–950亿美元,直接拉动慧与、戴尔、超微电脑等硬件供应商股价大涨;但甲骨文自身股价高开7.5%后收跌1.74%,主因RPO质量存疑、自由现金流为负且依赖大额预付款、埃里森减持计划引发担忧(后取消),市场关注其资本开支转化效率与自由现金流转正路径。
摩根大通研报显示,美国现货加密ETP市场呈现资金整体流出但高度集中的特征:当周比特币、以太坊和Solana ETP合计净流出11.26亿美元,其中比特币ETP资金几乎全部流入贝莱德IBIT和富达FBTC,主因费率优势;以太坊ETP资金在贝莱德与富达产品间对冲;Solana ETP小幅净流出。
2026年8月主流中心化交易所现货交易量环比增长18.64%,显著高于永续合约10.89%的增幅,显示市场回暖主要由存量用户交易频次和转化效率提升驱动,而非新增流量;去中心化永续合约平台交易量亦增长8.98%,但浏览量保持平稳。
人工智能本科专业虽热度高涨,但毕业生月薪仅7084元,远低于行业高薪岗位,因核心岗位多要求硕博学历;而材料、机械等传统工科专业薪资五年涨超25%,受益于芯片、新能源和高端制造产业需求;高校正通过课程改革、通识教育及新增具身智能等专业应对AI人才培养断层。
OpenAI因模型能力加速超越安全研究进展而主动放缓前沿强化学习训练,核心风险前移至训练阶段;Astra系列推动AI从回答转向执行,强调电脑操作与任务持续完成;安全与对齐已成与算力并列的研发硬约束,影响产品路线、IPO节奏及硬件布局。
Manifold创始人回顾其团队如何避开Jump、Tower等量化巨头在中心化交易所的垄断优势,转而聚焦去中心化交易所(DEX)与中心化交易所(CEX)之间的价差套利,通过链上执行优化、Gas节省、资本效率提升等工程化迭代,在DeFi低效市场中建立早期竞争优势并实现盈利。
文章指出2026年中心化加密交易平台(CEX)整体陷入增长乏力、流动性衰退与财富效应消退的困境,Binance等头部平台丧失创新力与定价权,转向美股、股票永续合约等传统金融产品却难挽颓势;而Robinhood等美资平台凭借更贴近币圈生态的玩法崛起,标志行业主导权正从华人离岸交易所向美资平台转移。
2026年上半年加密行业112亿美元融资全部流向需监管牌照的业务,支付与稳定币、预测市场、交易所成前三赛道;资本估值逻辑从技术能力转向合规资质,牌照成为核心护城河,机构资金与零售用户活动呈现分化趋势。
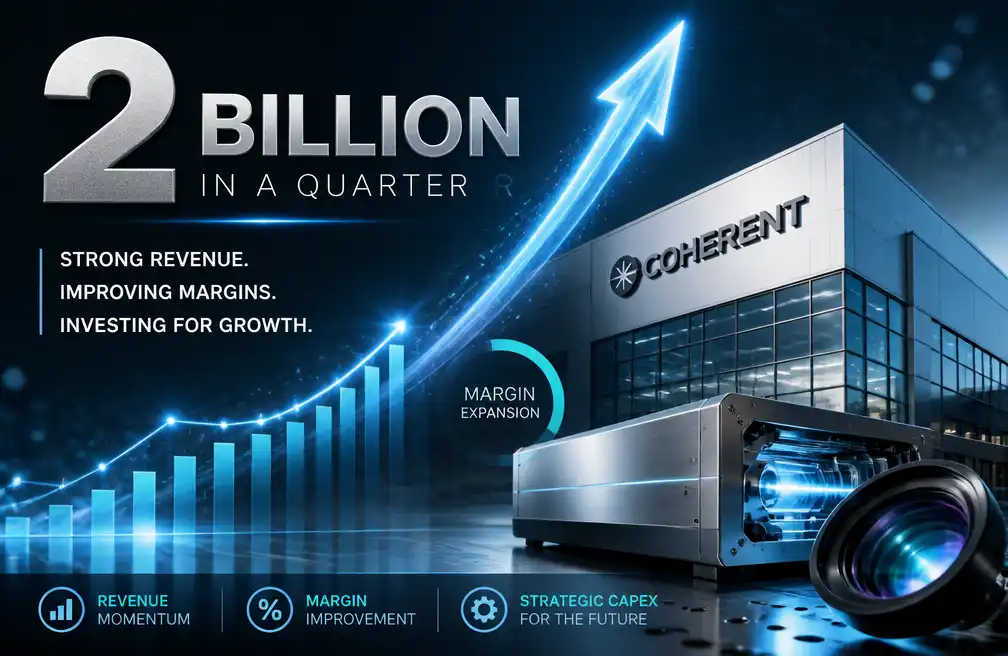
Coherent公司FY2026 Q4营收达20.46亿美元,同比增长33.8%,连续四个季度环比上升;收入增长主要来自数据中心与通信分部(占比79%),工业分部收入下滑;非GAAP营业利润率升至21.8%,快于毛利率提升;固定资产投入达11.03亿美元,为上年2.5倍,库存大幅增加,经营现金流显著下降。