扫描下载APP
其它方式登录
Aerodrome作为Base链最大DEX,采用ve(3,3)模式将绝大部分交易费分给锁仓投票者,但因持续增发代币补贴流动性,导致持有人实际净收益长期为负;2026年10月与Velodrome合并后引入1.2倍收入上限机制,旨在改善每美元增发对应的收入回收率,但仍结构性维持约20%稀释,核心矛盾在于代币价值是否能从依赖增发转向可持续收入支撑。
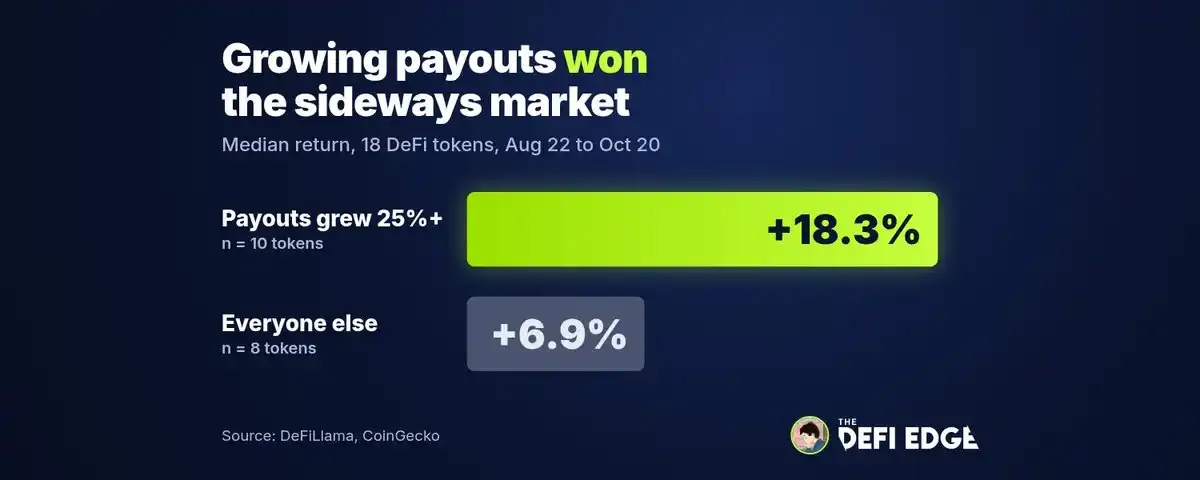
比特币横盘期间,部分具备实际分红机制的DeFi代币表现强劲,如Raydium、Uniswap和Aerodrome因业务拓展、手续费分红或协议合并等利好驱动,涨幅显著跑赢大盘;研究指出持币收益增长、实际利好事件及代币解锁/估值是关键筛选维度,但分红并非唯一定价因素。
Aerodrome与Velodrome正式合并为Aero,统一AERO与VELO代币经济,推出跨链聚合交易路由、动态手续费引擎和预测式流动性激励机制,支持Base、OP Mainnet、以太坊主网、Arbitrum等七大公链,构建以太坊多链互联的统一流动性层。
Aerodrome与Velodrome完成合并,推出新代币AERO并告别ve(3,3)模型,启用质押型sAERO和预测式奖励分配机制;排放与协议收入挂钩,引入动态费率与MEV税以提升收入;覆盖七条链以拓展生态,但当前收入高度集中于Base链。
文章揭示Coinbase股票代币在美股休市期间的流动性风险:表面超10亿美元交易量掩盖了实际承接能力薄弱的问题,Aerodrome资金池规模有限且依赖激励,单笔大额抛售将导致显著价差,预言机价格冻结下二级市场报价易受流动性变动和治理风险冲击。
文章分析Coinbase在Base链上发行的股票代币(如NVDAc、MSFTc)在美股休市期间的流动性风险,指出10亿美元交易量不等于实际承接能力;Aerodrome资金池余额有限且依赖激励,报价仅为瞬时估算,大额卖盘易引发显著价差,真实抛售能力受流动性稳定性、预言机价格冻结及治理变动影响。
Aerodrome是一种收入型DeFi协议,每年创造超过1亿美元的收入,全部分配给代币持有者。它通过锁仓模型实现持有者收入,并整合了多种功能,如交易和流动性市场。持有者可以通过投票获得收入,并享受低滑点和贿赂奖励。Aerodrome与Uniswap相比,交易量和费用收入都有显著增长。它也是少数几个没有筹集资金但收入可观的DeFi协议之一。通过与Coinbase合作,Aerodrome的生态系统得到了发展,用户可以通过锁定代币获得更多收益。总的来说,DeFi是一个拥有银行收入的机会。