扫描下载APP
其它方式登录
文章聚焦工业计算机在AI时代向边缘计算升级的趋势,分析工控机如何通过集成AI算力(如Jetson Orin、Blackwell GPU、RK3588等)满足电子制造、机器人、晶圆检测等场景对低延迟、高可靠本地推理的需求,并对比x86与Arm架构在工业边缘的应用差异与市场格局。
随着用户从搜索引擎转向AI对话式提问,传统SEO失效,新型GEO(生成式引擎优化)应运而生——即让品牌在AI回答中被提及和推荐。Profound作为代表性公司,获红杉与KP 1.8亿美元D轮投资,估值18亿美元,致力于构建AI时代的营销操作系统,但其核心挑战在于解决AI营销中的主观判断难题及GEO可能引发的信任危机。
报告提出企业级AI服务“4S”四层架构(基础设施层IaaS、平台层PaaS/MaaS、应用层SaaS、服务层Service),分析各层市场规模、竞争格局与商业模式,指出MaaS增速最快、SaaS收入规模最大,并系统梳理中国AI企业出海的四大市场趋势、合规挑战及六大应对策略。
Aether AI发布因果世界模型CausalWM,通过引入显式的因果思维链(Causal Chain-of-Thought),将物理变化分解为运动(Motion)、几何(Geometry)和未来观测(Future Observation)三阶段推理,使模型不仅能预测未来画面,更能理解其发生机制。该模型在TriWorldBench等机器人世界模型基准中登顶,验证了显式建模因果变量对提升物理世界理解与多视角一致性的有效性。
文章以AI加速数学证明为切入点,探讨其对数学研究范式、学者价值认同、人才培养及学术伦理的深层冲击。通过刘胜与的算子工程师经历与陶哲轩等菲尔兹奖得主的警示,指出AI在纳维斯托克斯问题、霍奇猜想等千禧年难题上的突破正引发‘证明消化不良’、署名权争议与判断力退化等系统性挑战,呼吁重建以理解、传承和问题意识为核心的数学新生态。
摩根大通研报指出半导体行业基本面增强,云资本支出2026年达9540亿美元,支撑AI ASIC(700亿美元规模)和存储(DRAM/NAND价格预计上涨250%)两大主线;晶圆设备、模拟芯片同步复苏,博通、美光等为首选标的。
文章分析AI行业所谓“刹车”现象,指出OpenAI等公司确有短期暂停部分前沿模型训练以满足安全要求,但整体资本开支、算力投入和基础设施建设仍在高速扩张;Anthropic推进IPO、谷歌亚马逊Meta加大数据中心投资,英伟达深度参与云厂商基建担保;德州电网面临数据中心用电激增压力,监管趋严。所谓降速是局部、临时、有条件的技术调整,而非行业转向。
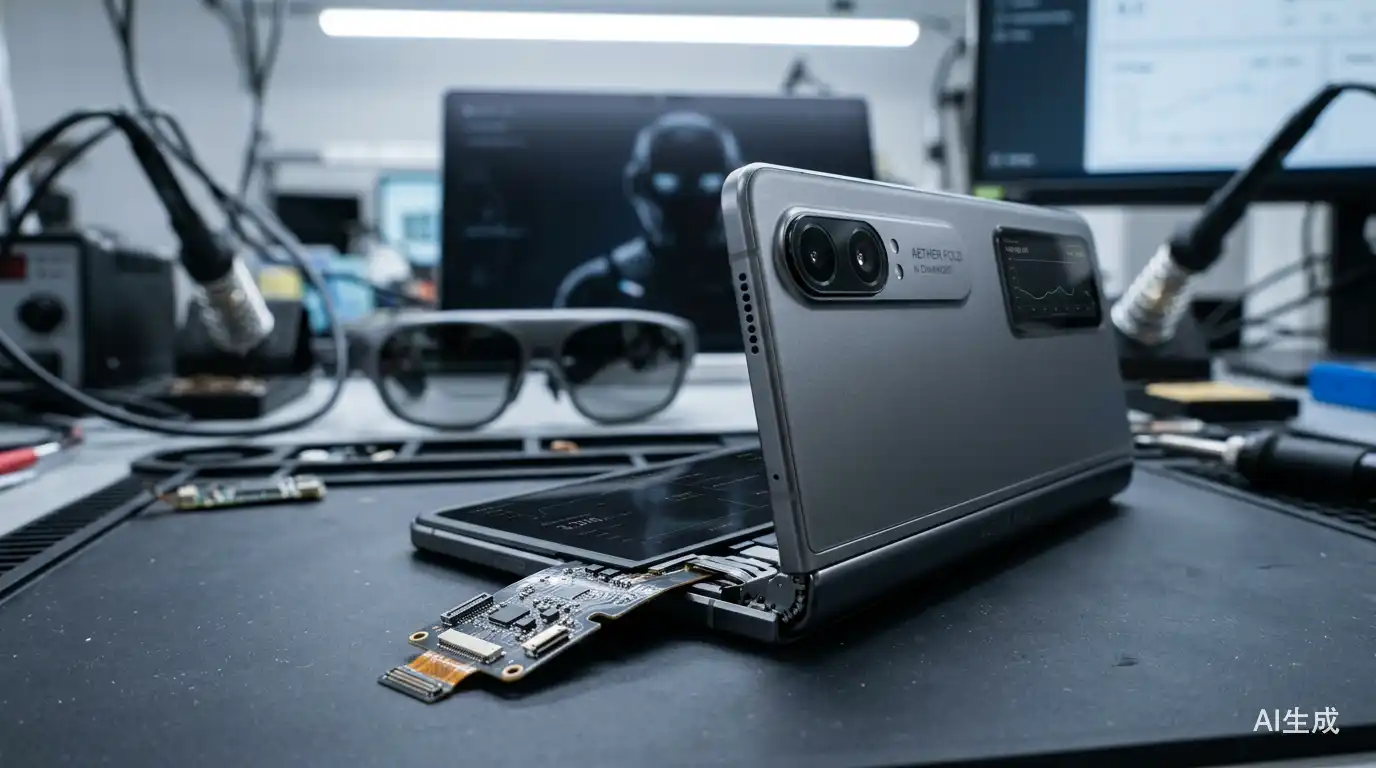
折叠屏手机密集发布带动FPC(柔性电路板)用量与单机价值量大幅提升,华为、苹果等头部品牌推动规格升级,超薄多层FPC成为技术门槛;鹏鼎控股、弘信电子等厂商已实现量产供货并提升毛利率;AI眼镜被视为FPC下一放量增长点,相关软板工艺正加速导入。
AI服务器爆发式增长导致钽电容需求激增,但全球钽矿资源集中于非洲且供给刚性,高端钽粉与成品电容产能高度依赖海外巨头,造成供应链卡点;国产替代正加速推进,但受限于材料一致性、工艺验证周期长等因素,大规模放量预计要到2027年末至2028年。
文章探讨AI巨头近期放缓前沿模型研发节奏的背景,聚焦递归式自我改进(RSI)这一概念的技术现状与现实差距。指出当前AI已实现局部持续自我改进(如代码生成、任务闭环),但严格意义上的RSI——即AI参与设计、训练乃至构建下一代AI系统——仍面临能力、验证、反馈、权限等多重障碍,距离真正实现尚远。
Jev是由TypeSafe AI推出的新型AI模型,专精于高速、低成本执行结构化判断任务(如Yes/No、多选、评分),广泛应用于AI Agent的流程决策、广告分析、上下文压缩和任务验收等场景,旨在成为软件中海量微小智能判断的基础设施。
AI工具普及催生新型培训经济,从业者通过教授AI在垂直行业(如法律、医疗、视频制作)的落地应用获利,核心价值在于解决隐私合规、工作流嵌入、客户资源对接等实操问题,而非基础操作教学;该生意依赖早期行业经验与信息差,窗口期有限。
文章深度剖析NAND闪存行业的供需特性与周期逻辑,指出其技术迭代(尤其横向微缩与CBA键合)带来持续供给增长,导致价格易崩而销量难降;对比DRAM强调NAND供给刚性、资本开支低、毛利率高但依赖寡头默契,揭示闪迪凭借技术路线选择和行业自律维持80%高毛利的核心原因。
AI办公成为互联网巨头竞争主战场,字节、腾讯、阿里等通过整合资源推出豆包工作、WorkBuddy、千问办公等智能体产品,依托原有协同平台(飞书、企业微信、钉钉)深度嵌入企业工作流,加速商业化落地;国内外市场快速增长,但技术成熟度、跨系统稳定性及AGI演进带来的长期不确定性仍存。
巴克莱研报指出人形机器人大规模部署或推迟至2035年,核心瓶颈在于AI智能而非硬件;算力需求主要集中在边缘侧而非数据中心;Physical AI的首波商业化落地更可能由协作机器人、AMR、四足机器人等专用形态驱动,人形并非必要形态。