扫描下载APP
其它方式登录
美股AI概念股在10月遭遇剧烈抛售,纳斯达克单月重挫5.3%,超万亿美元市值蒸发。市场对AI基础设施巨额投入能否产生可持续商业回报产生深度质疑,科技与半导体板块成重灾区。机构如Elliott和Dohmen Capital警示AI泡沫风险,指出顶部早于公众认知形成,当前情绪正从FOMO转向FOGO,杠杆清算与资本开支可持续性问题引发系统性担忧。
美国中期选举影响AI数据中心建设的政治风险上升,约58%项目储备位于政策收紧倾向州,但实际建设受州长、公用事业委员会和地方政府多重审批权制约;报告指出短期开工未明显放缓,政策更可能体现为成本分摊调整而非项目取消,市场对风险或已过度反应。
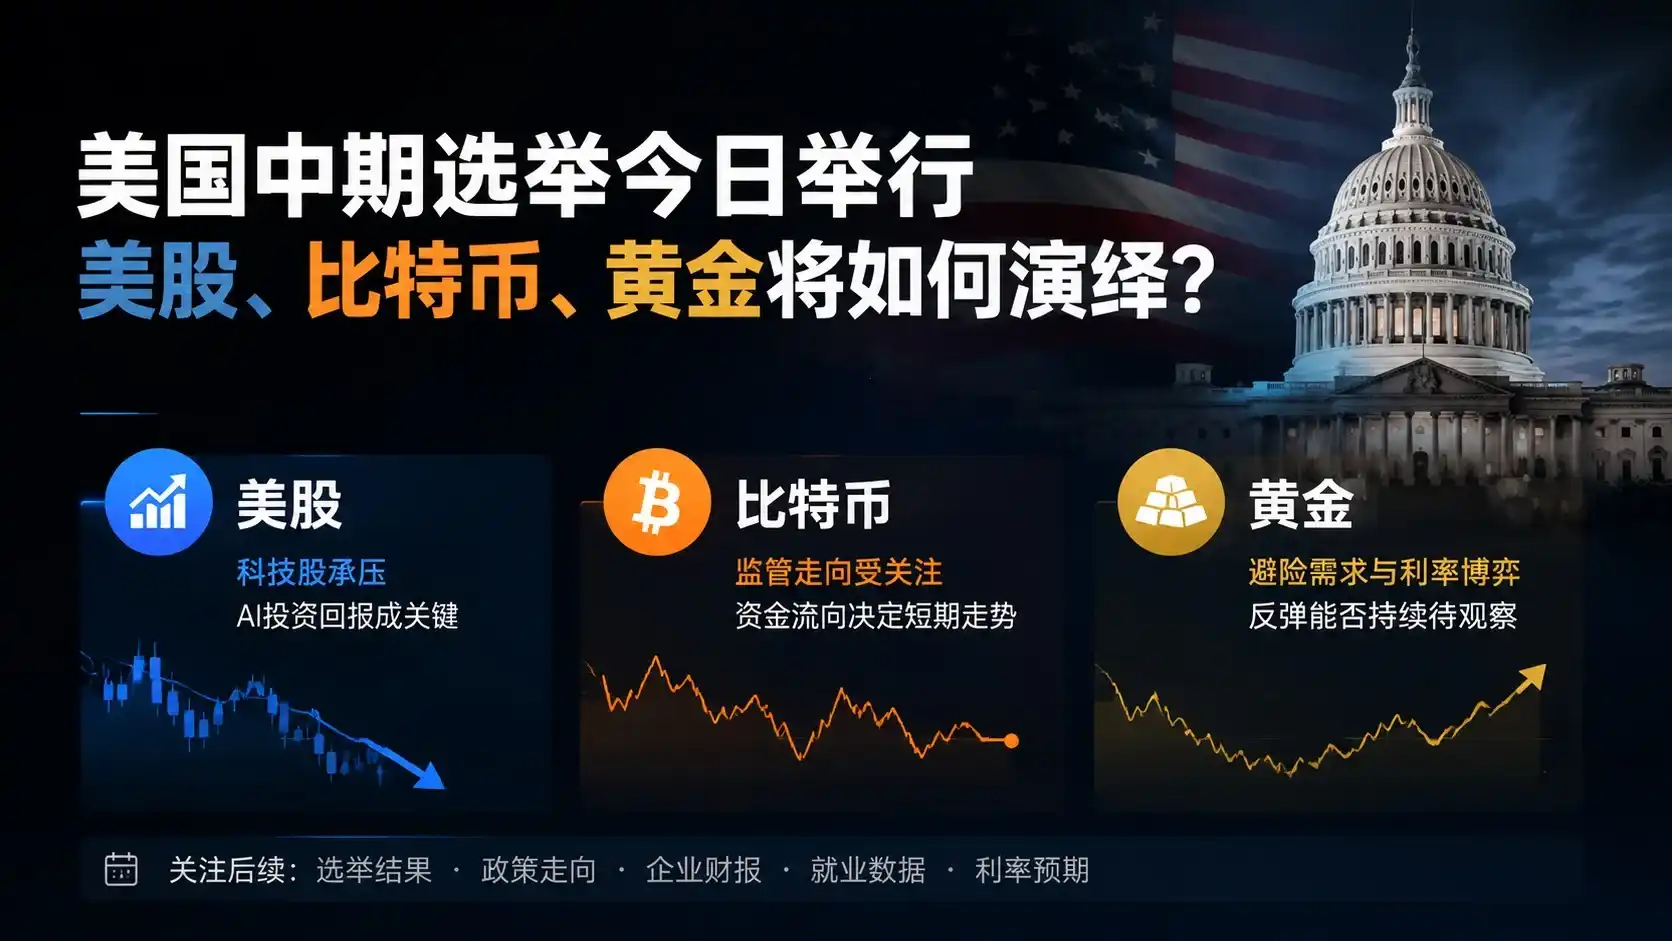
美国中期选举举行,影响全球市场预期,尤其波及美股(聚焦AI企业盈利与资本开支)、比特币(关注监管政策与资金流向)和黄金(受美元、实际利率及避险需求博弈主导)。文章强调选举结果不直接决定资产走势,关键在于后续政策落地、企业基本面及流动性变化。
青年学者刘世隆从计算机视觉(DAB-DETR、DINO、Grounding DINO)起步,转向自进化智能体(Self-evolving Agents)研究,聚焦具身AI与物理世界交互,提出以Router能力、World Model和科学发现为三大突破方向,强调打破泛化执念、重视务实落地与底层信念驱动。
文章探讨物理AI行业当前发展态势,指出2026年融资热度空前但下半年一级市场明显降温,资本关注点从技术想象转向真实场景落地与商业兑现;大厂聚焦世界模型基座与生态布局,A股产业链则多处于‘卖铲人’阶段,商业化仍处早期,面临高投入、低营收、盈利不确定等现实挑战。
文章以价值投资框架分析Anthropic公司1.5万亿美元估值的合理性,聚焦其收入高增长与巨额研发及算力投入并存的矛盾特征,指出其报表轻资产但经济上资本需求极重;通过ROE、可持续性、成长性、风险四维度评估,强调估值能否成立取决于技术护城河持久性、新增资本回报率及股东实际可得收益,而非单纯增长或融资规模。
文章分析2026年10月下旬AI产业的双重张力:一方面,科技巨头在AI基建上巨额投入导致现金流恶化、信用风险上升,市场担忧泡沫化;另一方面,AI在基础科学领域取得突破性进展,推动科研范式变革。同时揭示AI对人类决策权的侵蚀、对齐困境、文本可读性下降及政策监管强化等深层挑战。
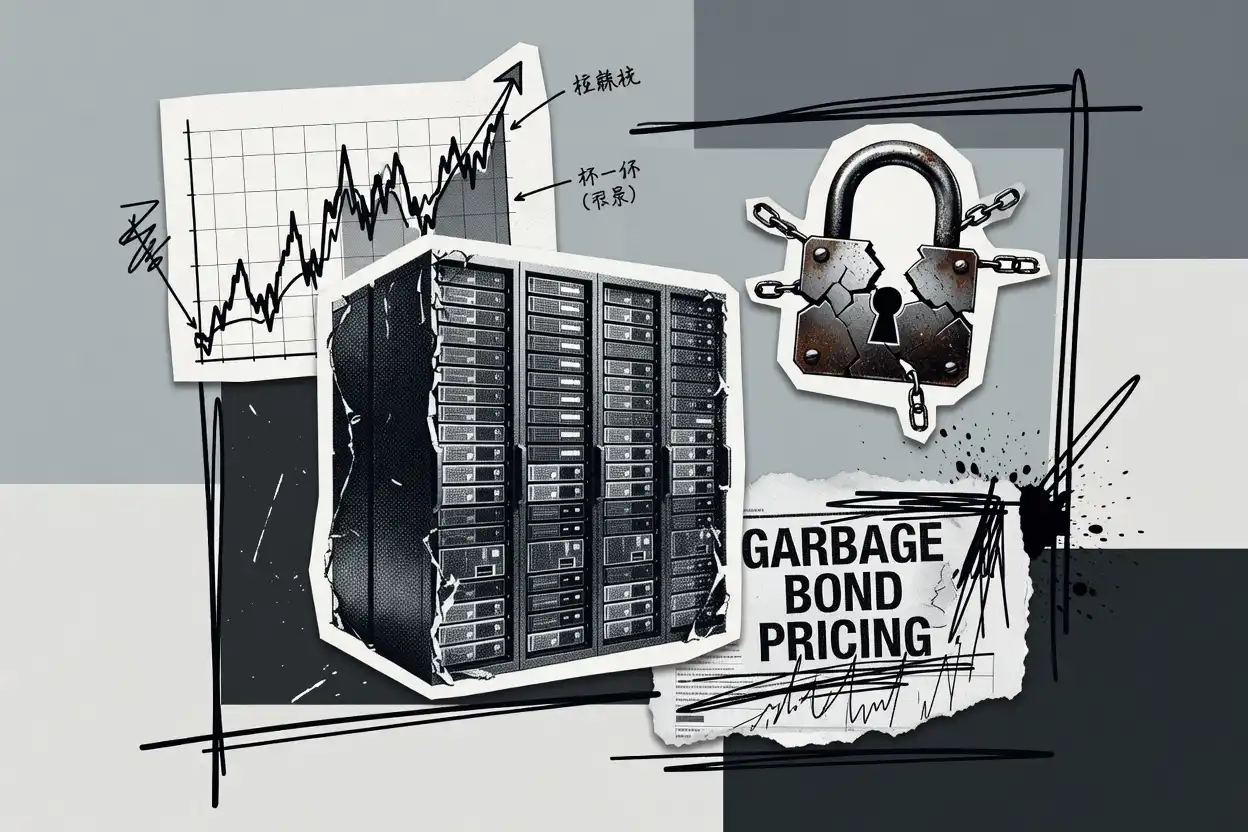
甲骨文宣布一次性完成200亿美元股权与债券融资,用满投资日承诺的融资上限,引发股价单日大跌8.76%,年内跌幅扩大至约33%。市场担忧其融资成本飙升,新债利差和CDS定价已接近垃圾债水平,尽管评级仍属投资级。投资者质疑其AI基建投入的资本效率及未来现金流能否支撑债务压力。
Meta首席AI官Alexandr Wang详解个人AI智能体Muse的研发历程:团队两周内做出原型,但为确保高度可靠性,耗时七个月打磨,聚焦用户真实生活场景中的事务处理能力,强调通过逐项评测、持续迭代和渐进式信任建立,让AI真正替用户完成‘不得不做的事’,释放时间用于个人目标。
Marvell溢价近24%全股票收购Lumentum,拟整合芯片与光通信技术以抢占AI数据中心高速低功耗数据传输市场,但因换股价值未锁定、股东稀释担忧、成本协同兑现不确定性及交易周期长(预计2028年上半年完成),导致双方股价双双大跌。
文章分析比特币矿场向AI数据中心转型的现实挑战,指出矿工虽拥有稀缺电力接入资源,但改造需巨额投入、技术升级和长期合约安排;SWI Group与Core Scientific等企业正通过收购、增资和合作布局AI算力业务,但收益受制于客户条款、融资压力和建设风险,电力资源增值并不自动转化为股东利润。
文章揭示AI热潮下科技巨头巨额资本开支引发的财务危机:谷歌、英特尔、亚马逊等公司虽业绩增长,但自由现金流持续为负,依赖大规模发债和表外债务融资,隐藏债务高达3万亿美元;市场担忧其重演安然丑闻与2008年金融危机式风险,AI泡沫面临破裂压力。
文章分析中国国产算力产业链的进展与挑战,聚焦华为海思、中芯国际、寒武纪、海光信息、长江存储、长鑫科技、盛合晶微七家代表企业,覆盖芯片设计、制造、封装、存储等关键环节;指出当前在五个环节已形成战斗力,但在IP授权、光刻机、高阶EDA、HBM等领域仍存短板,并强调产业链协同闭环是下一阶段突围核心。
文章以ThredUp为例,介绍AI如何深度赋能二手服装交易平台:通过AI自动识别服装属性、智能定价、个性化推荐(如Style Chat、以图搜图)显著提升转化率与毛利率(达79.5%),同时探讨AI从‘帮你挑’向‘替你买’演进中的技术落地挑战与商业风险。
历史学家赫拉利指出AI正从工具转变为自主行动主体,其核心能力是掌握并重构人类赖以合作的语言与官僚体系;人类信任崩塌加速AI发展,而缺乏合作又使人类难以控制AI,导致决策权正从人类向AI转移。