扫描下载APP
其它方式登录
伯恩斯坦研报指出,CPO量产或延迟至2028年后,NPO成为更现实的近封装光学替代方案;Lumentum与Coherent估值差距扩大,但两家公司凭借高功率激光器技术护城河仍获跑赢评级,亚洲竞争加剧和低功率光源潜在替代构成主要风险。
Lumentum作为光通信领域老牌厂商,凭借自建磷化铟晶圆产线能力,在AI驱动的高速光互联浪潮中占据核心地位。其EML和UHP CW激光器芯片成为800G/1.6T光模块及CPO架构的关键光源,受益于需求爆发与供给刚性,进入高溢价、锁价长单、毛利率上行的卖方市场,并通过并购完成从器件到光模块整机的一体化布局。
Lumentum财报显示其2026财年Q4营收破10亿美元,同比增长109.3%,毛利率首超50%,反映AI驱动下光通信需求从机架间向机架内升级。公司加速推进EML、CW激光器、ELS模块、1.6T光模块、OCS等七条产品线,同时面临磷化铟衬底短缺与超高功率激光器供不应求的供应链瓶颈。
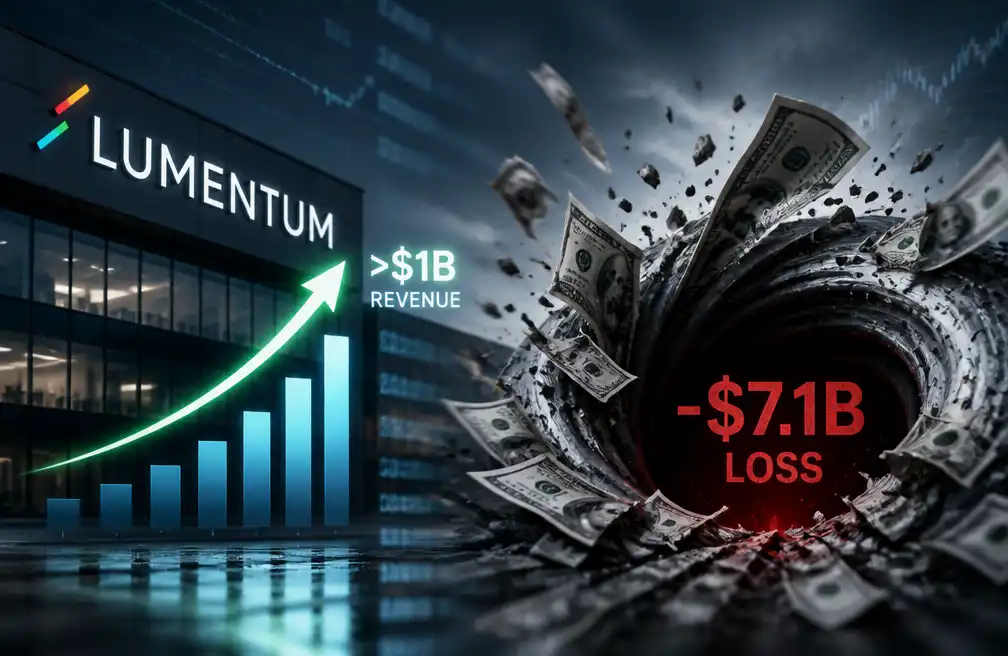
Lumentum 2026财年Q4营收首次突破10亿美元,受益于AI数据中心对高速光互连的需求,组件与系统业务均大幅增长;但GAAP口径下录得71.62亿美元净亏损,主因是一次性非现金可转债清偿损失,实际经营表现强劲,非GAAP运营利润率升至36.6%。