扫描下载APP
其它方式登录
文章聚焦特斯拉人形机器人Optimus的商业化路径,强调其核心挑战不在于技术演示,而在于真实工业场景下的经济可行性:需通过量产爬坡积累数据、提升硬件可靠性(尤其是灵巧手)、降低全周期成本,并在产线中实现稳定作业、可核算回报,最终跨越从技术验证到规模化商用的‘产线门槛’。
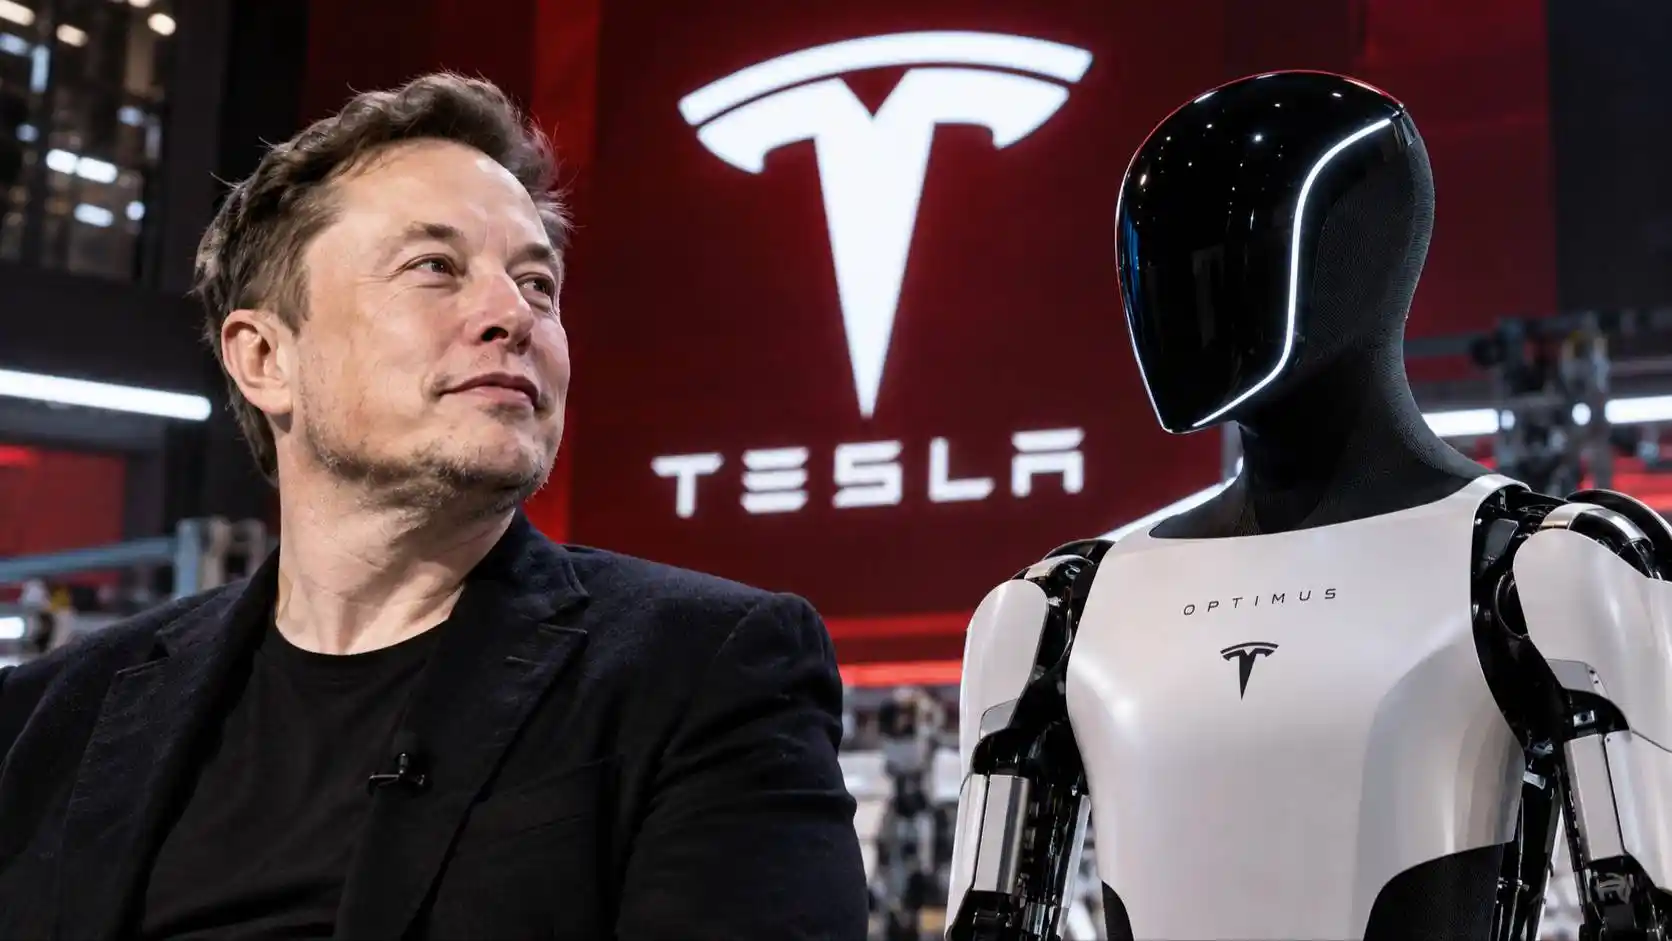
特斯拉推迟Optimus人形机器人规模量产至2027年底,主因灵巧手耐久性不足(现使用寿命仅约一个月)及机电系统未最终定型;正建设容纳1万-2万台机器人的Optimus Academy实训集群,投入约140亿元人民币用于数据采集与自主训练;AI5芯片将于2027年4月集成,大幅提升算力以应对百级自由度控制需求。
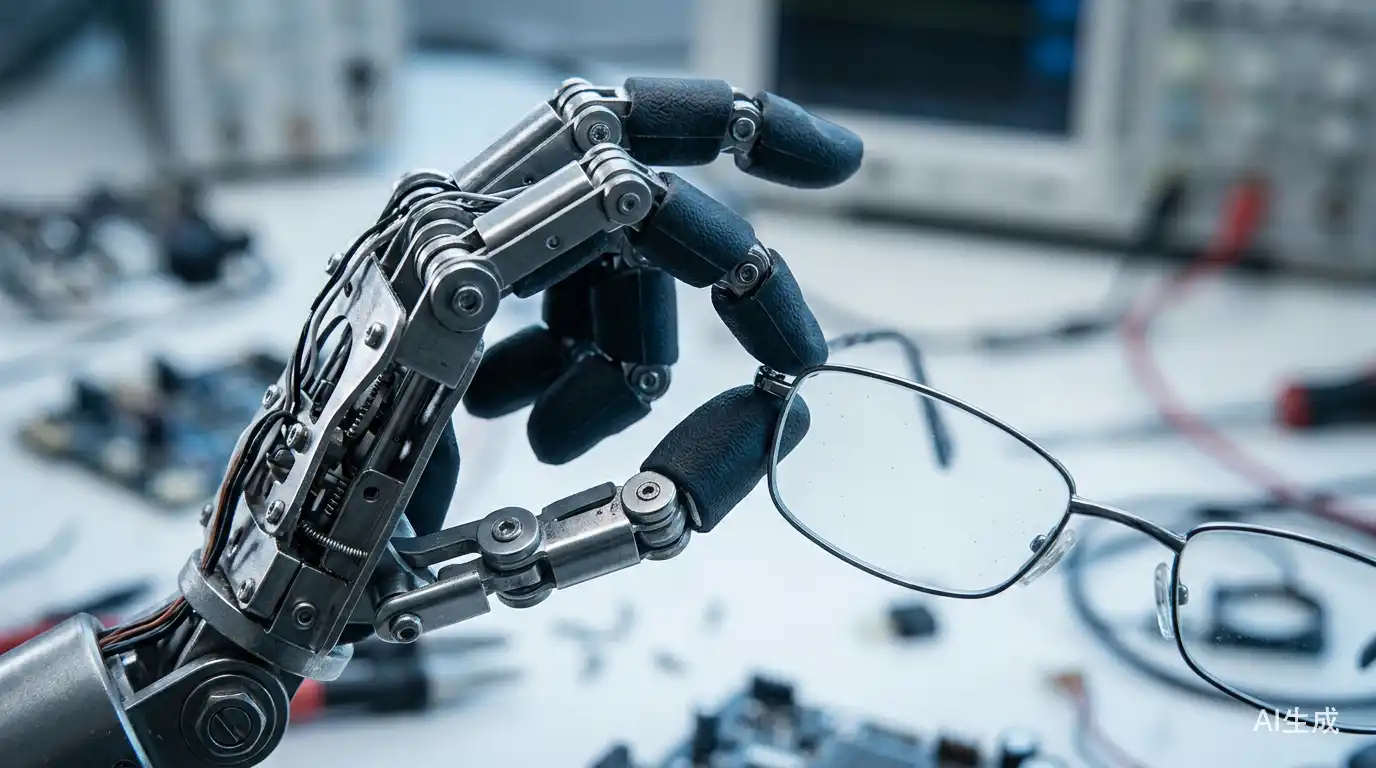
文章以拾取和递送眼镜这一日常动作为切入点,深入剖析人形机器人灵巧手在机械设计、驱动控制、传感反馈、耐久性及任务适应性等方面的多重技术挑战,指出当前灵巧手在抓握精度、力控稳定性、动态换抓、磨损补偿及系统集成等方面仍面临巨大工程瓶颈,尚未实现稳定可靠的工业化落地。
特斯拉确认Optimus人形机器人已在弗里蒙特工厂量产线下线,进入商业化生产阶段;但周产2万台需至少一年,受限于手部硬件未定型、训练数据匮乏、AI芯片迭代及稀土供应链约束;对外交付推迟至2027年底,优先面向工业场景,财务端则呈现利润下滑与资本开支下调的矛盾。
特斯拉人形机器人Optimus已在加州弗里蒙特工厂启动量产,首批达到量产质量标准的机器人下线,但马斯克坦言其AI能力、机械可靠性及灵巧手等关键问题尚未解决,预计2027年底才向外部企业交付;同期特斯拉汽车业务承压,利润大幅下滑,研发投入激增,Optimus目前仍为高投入、无营收的战略性项目。
特斯拉第三代人形机器人Optimus虽宣布为量产做好准备,但仍面临灵巧手耐用性与成本、中国供应链受限(如稀土新规导致进度延迟)、具身智能软件能力不足三大瓶颈;国内多家企业已实现规模化量产并加速场景落地,而Optimus量产时间未定,2026年目标恐难达成。
A股人形机器人板块走强,核心催化包括首批国家标准获批、工信部披露产业数据、英伟达GTC大会聚焦物理AI与机器人、OpenAI加码机器人岗位、特斯拉Optimus V3加速量产,以及发改委推出重大应用场景。行情主线集中于上游零部件如谐波减速器、轻量化结构件和无框力矩电机,整机及软件短期难放量,大规模盈利仍需时间验证。
特斯拉Roadster超跑融合SpaceX火箭冷气推进系统(推力达8.2吨)与Optimus人形机器人高力矩执行器,实现0.55秒零百加速、主动空气动力学调控及车底风扇增压下压力;底盘采用双电机后驱、4680电池与800V高压平台,技术整合聚焦极限性能与跨平台硬件复用。
马斯克透露特斯拉Optimus机器人因稀土磁体出口限制延误数月,量产进展缓慢,面临灵巧手触觉传感、精密控制及通用自主能力等核心工程挑战;供应链审厂已在宁波、杭州等地启动,美国工厂进入小批量生产阶段,但产能爬坡缓慢,训练与实际落地仍需时间。
前特斯拉Optimus AI负责人阿希什·库马尔创办Intelligent Machines公司,聚焦非人形机器人,主攻制造业与航空航天等领域的复杂工业作业,正推进约1亿美元种子轮融资;其技术路径延续强化学习与快速适应算法,但转向任务明确的工业落地,而非通用人形路线。
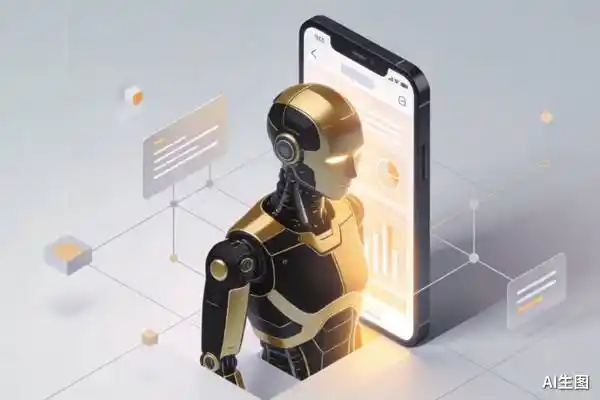
特斯拉第三代人形机器人Optimus(Gen 3)疑似通过其安卓App安装包中的渲染图意外曝光,图片显示金色与黑色配色、更完整机身包覆及显著变化的髋部与腿部设计;该版本被定义为首款面向大规模生产的Optimus,计划2026年一季度展示,但发布时间已推迟,当前仅透露外观线索,核心功能与量产进展尚未确认。
特斯拉向中国供应商下达约5000台Optimus人形机器人量产订单,并加速推进供应链审厂,标志其正式进入可复制制造阶段;三花智控、拓普集团、新剑传动等传统制造企业依托原有热管理、底盘、精密传动等能力切入机器人执行器、灵巧手、丝杠等核心部件供应。
文章对比特斯拉与中企的两种竞争逻辑:马斯克坚持‘技术终局思维’,聚焦自动驾驶Cybercab和人形机器人Optimus,主动收缩汽车产品线、放弃平价车型;而中国车企采用‘车海战术’,密集推出多品牌、多动力、多尺寸新车,在存量市场内卷。核心在于前者以第一性原理判断产业终局(无人驾驶+AI机器人),后者依赖当下份额与细分需求。
文章对比分析2026年人形机器人赛道的全球发展现状:特斯拉Optimus加速量产并展现技术领先性,而中国厂商如宇树科技虽登陆科创板引发资本狂热,却面临股价暴跌、订单注水、商业化落地不足等困境;行业整体呈现泡沫与真实进展并存的局面,技术迭代和工业测试在推进,但大规模商业化仍远未成熟。
宇树科技登陆科创板成为A股人形机器人第一股,实现盈利与量产;特斯拉Optimus加速量产,周订单达200+台并启动工业化制造。两大事件标志着机器人产业从概念炒作转向订单兑现和业绩验证,确立估值锚并带动上游零部件供应链进入业绩落地阶段。