扫描下载APP
其它方式登录
文章以Muse等AI个人助理实测案例切入,展示其在海外平台申诉退款、追回误扣款项、处理复杂账单纠纷等方面的实效,尤其突出其解决跨语言沟通、精准定位申诉渠道和持续跟进的能力;同时指出国内大厂正加速布局本土化AI助理产品,如豆包、千问、LightVela等,以适配国内App生态与服务逻辑,应对自动续费、客服入口隐蔽、退改签规则复杂等高频痛点。
2027年,国内头部科技公司正加速布局AI办公赛道,阿里千问办公2.0、腾讯WorkBuddy企业版、华为小艺Work、飞书8.0、百度搭子及金山办公灵犀等产品密集升级,竞争焦点从大模型能力转向真实工作流接管与组织级交付能力,核心比拼在于AI能否深度嵌入企业协作、审批、文档、会议等业务流程并稳定创造商业价值。
韩国AI生态正深度依赖中国开源大模型,尤以通义千问(Qwen)为主力底座,2026年1—8月新增AI模型近半基于Qwen;其成功源于全尺寸覆盖、多语言支持、Apache 2.0开源许可及显著成本优势(单价仅为美国模型的1/34),而韩国本土模型受限于非商用许可和原创性不足,自主AI战略进展缓慢。
2026年国内AI办公赛道进入正面竞速阶段,阿里、腾讯、字节、百度、金山办公五大巨头加速整合产品线,聚焦从入口争夺转向任务交付与结果落地能力比拼;商业化面临员工提效与企业付费错位挑战,续费率成为检验真正竞争力的关键窗口。
文章剖析AI办公热潮背后的商业困境:大厂密集入场并非出于盈利信心,而是受技术趋势与内部焦虑驱动;其产品形态源于已失败的开源项目‘龙虾’,商业化路径则深陷中国SaaS长期存在的付费意愿低、企业不愿为效率提升买单等结构性困局,最终呈现为高投入、低付费、难盈利的‘可疑生意’。
AI大模型浪潮下,一批来自阿里、腾讯、字节等互联网大厂的技术负责人、科学家和顶尖实习生密集离职创业,尚未发布产品即获高额融资,估值动辄数亿至数十亿美元。投资人抢在离职前签署TS,将人才争夺升维为卡位战,折射出AI产业人才成为最稀缺核心资产的现实。
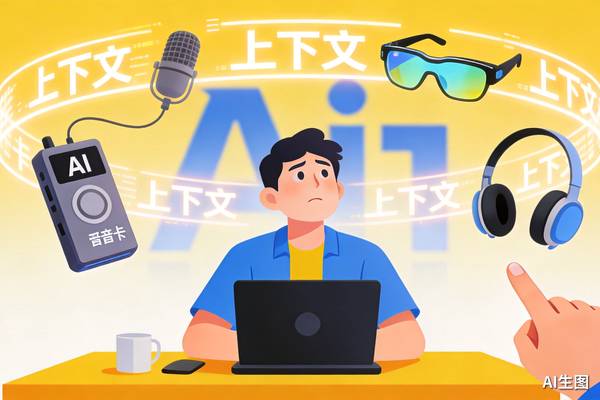
阿里、腾讯、字节等互联网巨头正围绕AI办公展开硬件入口争夺战,聚焦录音卡片、AI耳机、智能眼镜等设备,旨在获取真实办公场景中的上下文信息以提升大模型理解与决策能力;核心竞争已从模型参数转向上下文采集、管理与应用,硬件成为连接物理世界与数字智能的关键桥梁。
文章分析AI办公(工作Agent)作为继AI编程之后的下一个高渗透、可变现场景,指出其核心优势在于任务可验证、价值可衡量,企业端付费意愿强;技术壁垒正弱化,数据资产和生态入口成为关键竞争要素;对比腾讯Workbuddy、阿里千问办公、字节豆包工作在中国市场的上下文能力、生态深度与商业模式,认为阿里在企业流程沉淀上占优,字节在标杆行业实践领先,腾讯依托C端流量与跨场景数据打通具长期潜力。
中国科技大厂阿里、腾讯、字节、百度正围绕AI办公智能体展开激烈竞争,通过产品拆分、合并、重组加速布局。各方动机各异:腾讯借云渠道变现,阿里深耕企业数据壁垒,字节整合模型与协作做To B生意,百度则试图以双线策略应对搜索下滑。胜负关键在于深入企业工作流、实现商业化盈利及组织持续投入能力。
文章探讨AI办公时代下打工人自费订阅AI工具成为新刚需,从个人付费升级为职场生存需求,腾讯WorkBuddy、阿里千问办公、字节豆包工作等国产AI办公智能体通过生态整合与场景适配展开竞争,企业端采购正逐步替代个人付费成为AI商业化主战场。
AI巨头正密集布局金融行业,腾讯WorkBuddy、阿里千问、OpenAI金融版ChatGPT等产品在短期内集中上线,覆盖投研、交易、风控等环节。文章分析了技术突破(幻觉可控化、Agent工作流闭环)、市场驱动(高增速、高付费意愿)及三大商业化路径(工具型、工作台型、用户入口型),指出AI当前主要替代基础性、标准化工作,尚未深入信贷审批、核心决策等关键环节。
阿里巴巴财报显示AI业务进入分化阶段:AI云与算力服务收入同比增长45%,盈利显著提升,已进入商业化加速期;而AI实验室与应用(含千问)仍处高投入期,亏损扩大,商业模式尚未跑通。公司据此将业务重组为四大板块,按AI产业链逻辑厘清算力、模型与应用边界。
摩根士丹利报告分析中国云厂商AI算力投资回报,指出自建GPU基础设施ROIC为13%-20%、现金回收期约3年;租用算力模式零资本开支、利润率20%;MaaS模式利润率最高(53%)但依赖推理占比与吞吐量。阿里云凭借通义千问模型、最大AI基建及IaaS/MaaS双路径优势,ROIC可见度最高,目标MaaS年收入超300亿元。
BAT三大巨头近期密集整合内部AI办公产品线,标志着AI办公赛道从多线赛马转向集中作战,核心竞争逻辑由功能叠加升级为Agent重构工作流。百度以内容数据飞轮领跑,腾讯依托微信生态后发先至,阿里押注钉钉企业级场景,但均面临Token成本高企、商业化路径未明、先发优势易被复制等共性挑战。
2026年AI办公智能体迎来爆发,腾讯WorkBuddy、阿里千问办公、字节豆包+飞书等头部产品加速整合,巨头从内部赛马转向集中攻坚,聚焦桌面端办公入口争夺。办公场景因高频刚需、强付费意愿和企业服务潜力,成为大模型商业化主战场,行业进入生态、技术与场景的全方位竞争阶段。