扫描下载APP
其它方式登录
文章提出一种穿透式风险评估框架,用于分析数字资产产品中损失如何从底层故障(如违约、代码缺陷、管理决策)逐层传导至持有人索偿权,并明确损失归属、延迟程度及承担主体。核心围绕四个原则:产品无关性、损失与延迟的路径传导、责任分配由索偿条款决定、最弱环节决定整体上限。
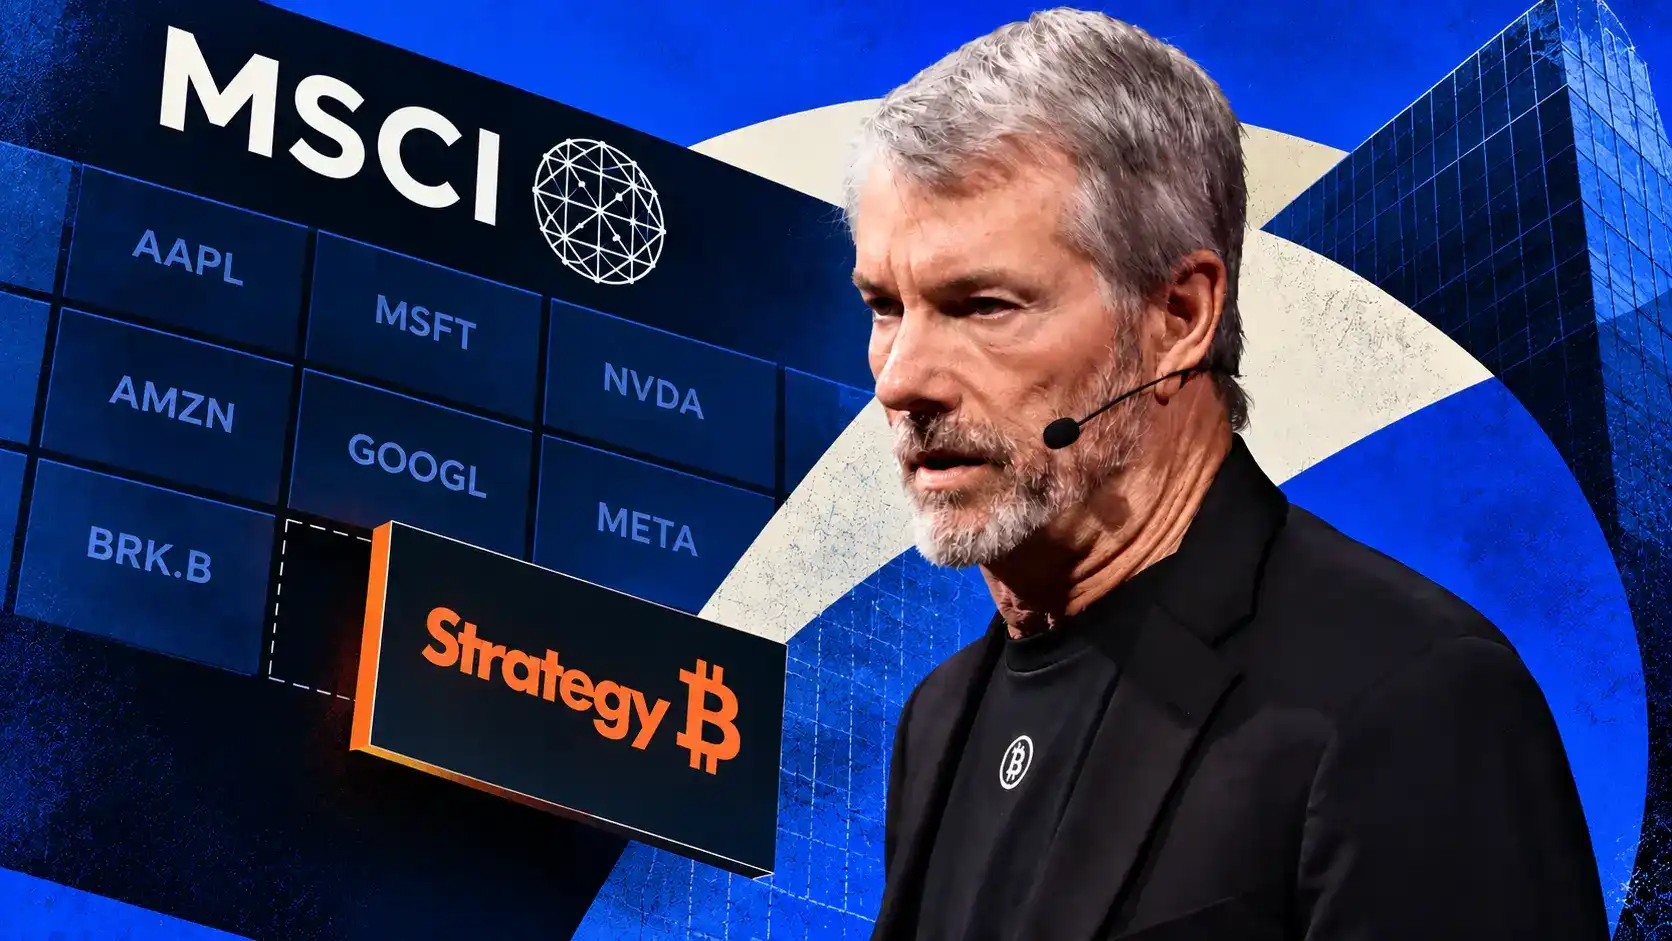
Strategy公司因缺乏实质性运营资产,面临被MSCI全球股票指数剔除的风险,若于11月11日被正式移出,将触发高达28亿美元的被动抛售,并严重冲击其融资能力与股价稳定性,进而考验比特币国库型企业的传统金融准入合法性。
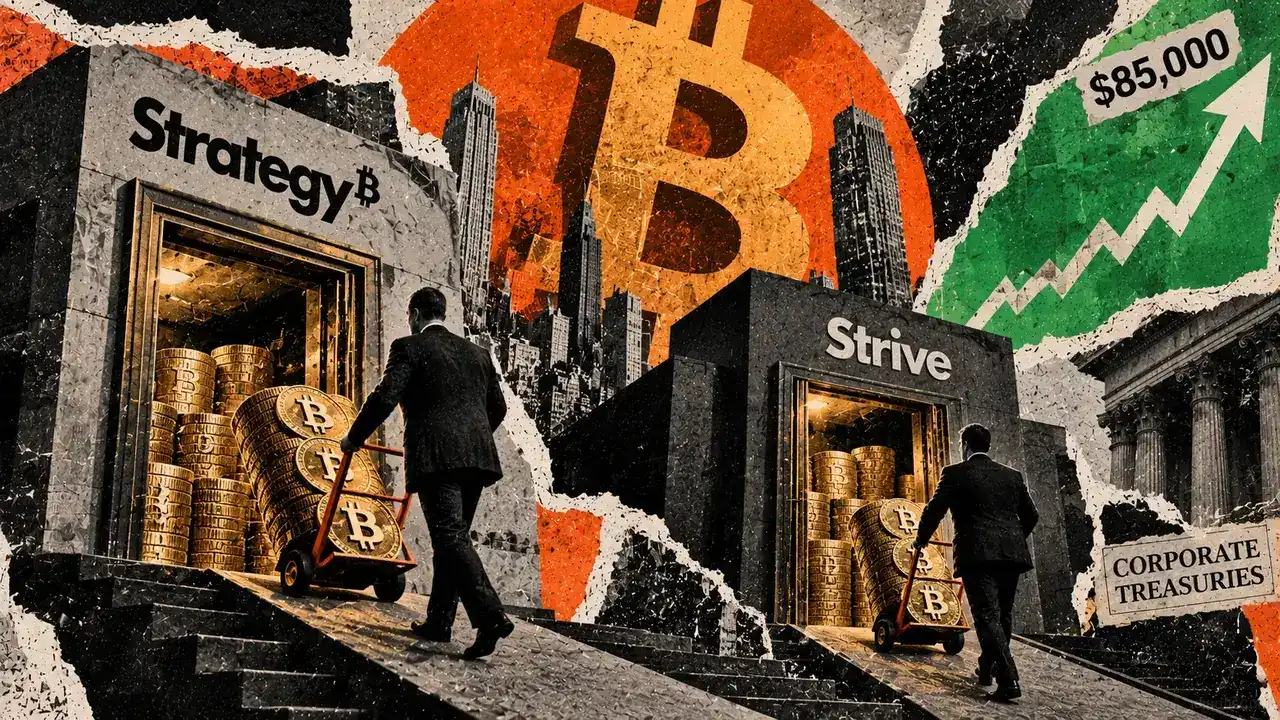
Strive(ASST)通过发行高股息永续优先股(SATS)大规模融资增持比特币,其优先资本占持币价值比例达61.1%,显著高于Strategy(MSTR)的29.6%;Strive聚焦放大比特币敞口以期长期跑赢BTC,而Strategy侧重折价回购优先股以降低派息压力,两者资本策略呈现鲜明对比。
Strategy(MSTR)本周暂停比特币买入,转而用2.05亿美元回购STRC优先股,以托举股价至面值并为未来融资铺路;Strive(ASST)同期斥资5.11亿美元增持6182枚比特币,持仓达43000枚,逼近持币榜亚军。两家公司因融资能力与策略分化,呈现一守一攻态势。
Robinhood Chain虽经历meme币热潮退潮导致手续费暴跌99%,但TVL稳定在10亿美元以上,核心生态指标如USDG金库锁仓、代币化股票流通量和现货交易量保持韧性;其真实现状呈现‘投机表象下沉淀被动投资与现实资产基础设施’的双轨发展特征。
Strive和Strategy等美股比特币财库公司融资模式承压,Strive发行高息优先股实际收益率近17%,Strategy因优先股遇冷转向每日分红并持续增发普通股,导致股权稀释;高企的资本成本威胁其依靠杠杆增持比特币的可持续性。
法国比特币财库企业Capital B在2026年上半年净亏损6950万欧元,其中97.12%即6750万欧元源于比特币价格回调导致的非现金减值损失;剔除减值后主业经营基本稳定,营收微增3.5%,同期持续增持比特币至3538枚;亏损剧烈波动主要受IFRS会计准则下无形资产单向减值规则制约。
2025年多家上市公司效仿微策略大规模购入比特币,形成股价上涨—融资买币—股价再涨的循环;2026年该模式崩溃,龙头微策略自身亏损,DAT股东累计损失约500亿美元,比特币财库类公司市值较峰值下跌约40%。
比特币价格反弹至86000美元,突破企业平均持仓成本线80500美元,推动Strategy与Strive两家上市公司合计增持2305枚比特币,实现浮亏转盈;Strategy重启增持并同步推进优先股回购,Strive则持续依赖SATA优先股融资加仓,企业财库购币热情整体仍处低位。
文章分析加密行业理想主义实验的大规模失败,指出铭文、比特币二层、算法稳定币、NFT、链游、去中心化社交等多数赛道已关停或转型;行业正形成‘杠铃式’两极格局:一端是Meme币、预测市场、永续合约等高投机性业务,另一端是稳定币、现实资产代币化(RWA)、资产金库等对接实体经济的稳健赛道,同质化竞争集中于后者。
Strategy公司(MSTR)动用美元现金储备回购1.393亿美元STRC优先股,比特币持仓连续两周维持在845,050枚不变;同时将数字信贷回购额度提至20亿美元,并保留最高50亿美元比特币变现授权,以优化资本结构应对市场平稳期。
Strive公司连续三周加速增持比特币,最新购入1375枚,总持仓达24531枚(约19亿美元);其发行的A类浮动利率永续优先股SATA规模逼近10亿美元,成为支撑囤币战略的核心融资工具;公司正快速缩小与全球第二大比特币财库Twenty One Capital的持仓差距。
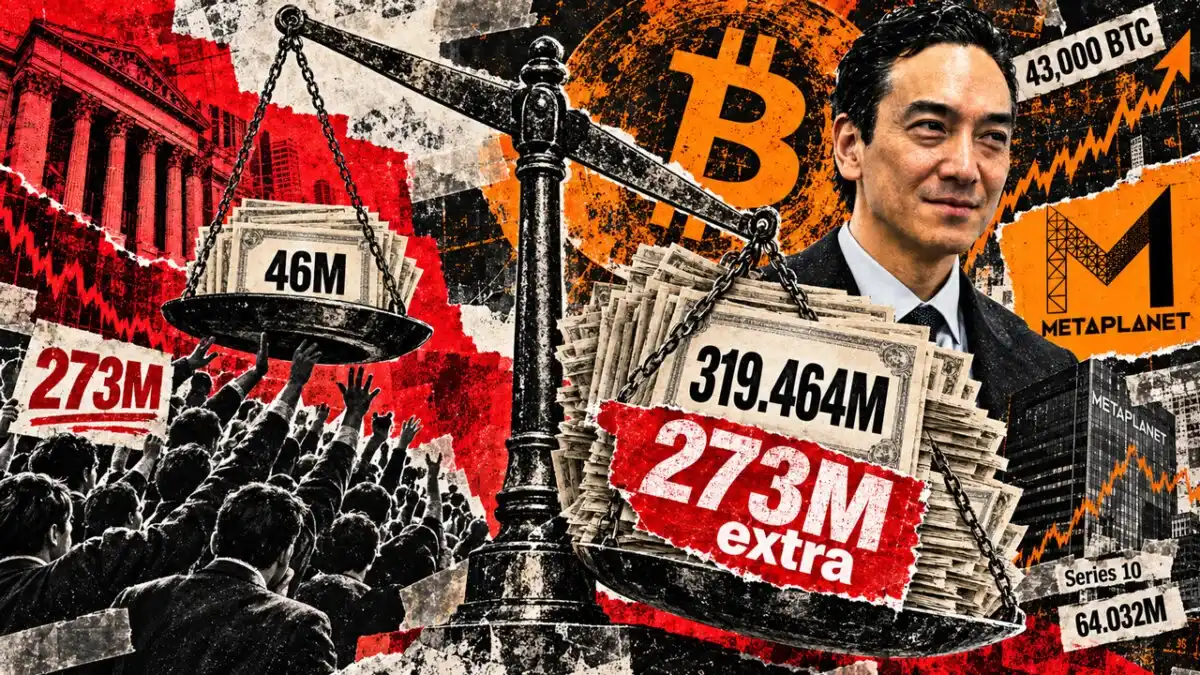
Metaplanet因推行比特币财库战略多次增发股票,触发原有期权计划的自动调整机制,导致高管薪酬池从4600万股激增至3.19亿股,其中约2.73亿股被股东质疑为意外超额收益;CEO已行权获得6400万股,引发股权稀释和公司治理争议,股东要求注销超额股份并重设业绩挂钩的激励方案。
Strive作为新兴比特币财库公司,通过无债务结构、持续增持比特币、发行每日派息永续优先股SATA及交叉持有Strategy优先股等策略,在2026年行业分化期实现股价跑赢Strategy。其高贝塔特性带来更大弹性,但也面临融资依赖市场估值、普通股摊薄及ETF替代加剧等挑战。
Strategy(原MicroStrategy)因发行以比特币为支撑但需美元支付股息的优先证券,叠加信用评级机构否定比特币资本效力,被迫大幅增持美元现金以维持信贷发行能力;此举带来显著机会成本,抬高实际投资回报门槛,但属其特殊资本结构下的无奈选择,不适用于大多数比特币相关企业。