扫描下载APP
其它方式登录
美国出口管制下,中国出现绕过限制的AI代理服务影子市场,通过地下通道接入Claude、ChatGPT等前沿大模型,支持知识蒸馏以低成本强化本土模型;约四成代理接受稳定币支付,链上数据显示中国关联钱包在美方新模型发布后支付活跃度显著飙升。
阿里巴巴拟分拆旗下芯片公司平头哥赴港交所主板独立上市,计划募资20亿至30亿美元;平头哥已实现百亿元级年化营收,其真武V900等AI芯片加速量产与商业化,客户超650家;此举标志着阿里AI战略首个重大落地成果,亦推动国内大厂自研芯片上市与算力基建竞争升温。
CoreWeave三季度营收同比增长168%至36.61亿美元,营业利润转正,但因高额折旧摊销(18.89亿美元)、巨额利息支出及股权激励等费用,最终净亏损约7亿美元;经营现金流为正但仅覆盖约两成资本开支,依赖大规模融资支撑扩张,债务账面值九个月增长119%至468.73亿美元。
英伟达两日市值蒸发近4300亿美元,股价连续大跌致其全球市值排名被微软短暂超越;同期面临股东集体诉讼、董事会启动独立调查、FBI及国会相关调查等公司治理危机,叠加AI资本开支回报不确定性,市场对其长期估值与管理层稳定性重估。
欧盟法院总法律顾问在LikeCompany诉谷歌案中首次明确区分AI训练与推理阶段的版权责任,认定训练或可适用文本与数据挖掘例外,但实时检索生成(RAG)输出若构成表达性替代、绕过技术保护措施,则可能侵权;该意见标志AI版权合规重心正从训练端转向推理端。
AI规模化应用正推动算力竞争从芯片性能转向电力供给、成本效益与系统部署能力。全球科技企业围绕绿色能源供电(如800V直流架构)、边缘与终端AI计算(词元一体机、智能体PC)、以及端云协同生态展开布局,核心挑战在于平衡算力稳定性、能源效率与商业回报。
AI技术快速发展背景下,IOSF通过与OpenAI、xAI、Google DeepMind等机构从业者对话,聚焦技术落地核心挑战:推理服务的客户留存与盈利模式、世界模型的持续使用价值、RSI研究方向判断、Agent行为可控性、AI办公场景中的数据信任边界,以及AI for Bio等垂直领域需先明确具体任务。核心追问是技术能力如何转化为用户长期依赖的产品与可信工具。
AI眼镜赛道因三星与谷歌联合发布Intelligent Eyewear而引爆资本市场,端侧AI硬件作为下一代流量入口引发资金抢筹。文章分析了Meta垄断格局被打破、政策支持(纳入国补)、出货量高增长及产业链价值重构(光学、芯片、代工、镜片渠道),同时指出行业仍面临高退货率、低盈利、技术瓶颈等现实挑战。
文章探讨AI短剧行业魔幻现象:公众普遍批评其内容粗制滥造、同质化严重、导致认知降级,但大量普通人(如54岁负债大叔)凭借低成本AI制作工具入局并实现逆袭;以《持械入宋》为例揭示爆款依赖优质改编、算力投入与内容能力,而非纯AI自动生成;同时指出小米等科技公司跨界布局短剧生态,本质是提升用户粘性而非直接盈利。
AI正深度介入图书出版全流程,从选题、写作、插画到营销,显著提升效率但引发内容质量下降、从业者失业、'AI水书'泛滥等问题。一线编辑和设计师指出AI错误频出、专业能力缺失,校对与核查负担加重,行业公信力受损,高质量原创内容仍不可替代。
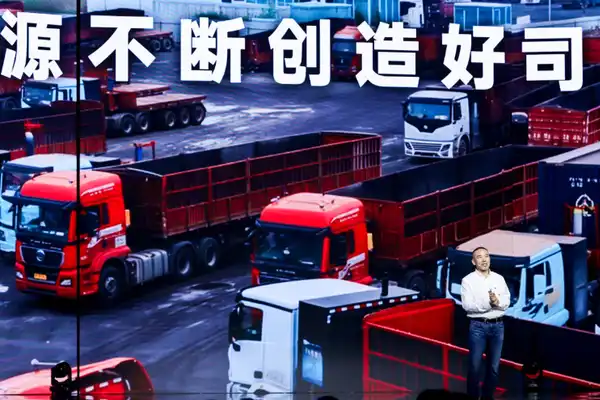
物流行业AI应用正从概念演示转向真实业务现场,聚焦解决场站、车厢、装卸等关键环节的‘现场黑箱’问题。G7易流通过紫宝盒、拍拍豆等硬件设备,将交接、测温、理货等行为转化为可记录、可分析的结构化数据,推动AI在降本增效、责任追溯、安全管理等方面落地,核心在于打通总部与一线的双向通路,重构司机等岗位价值。
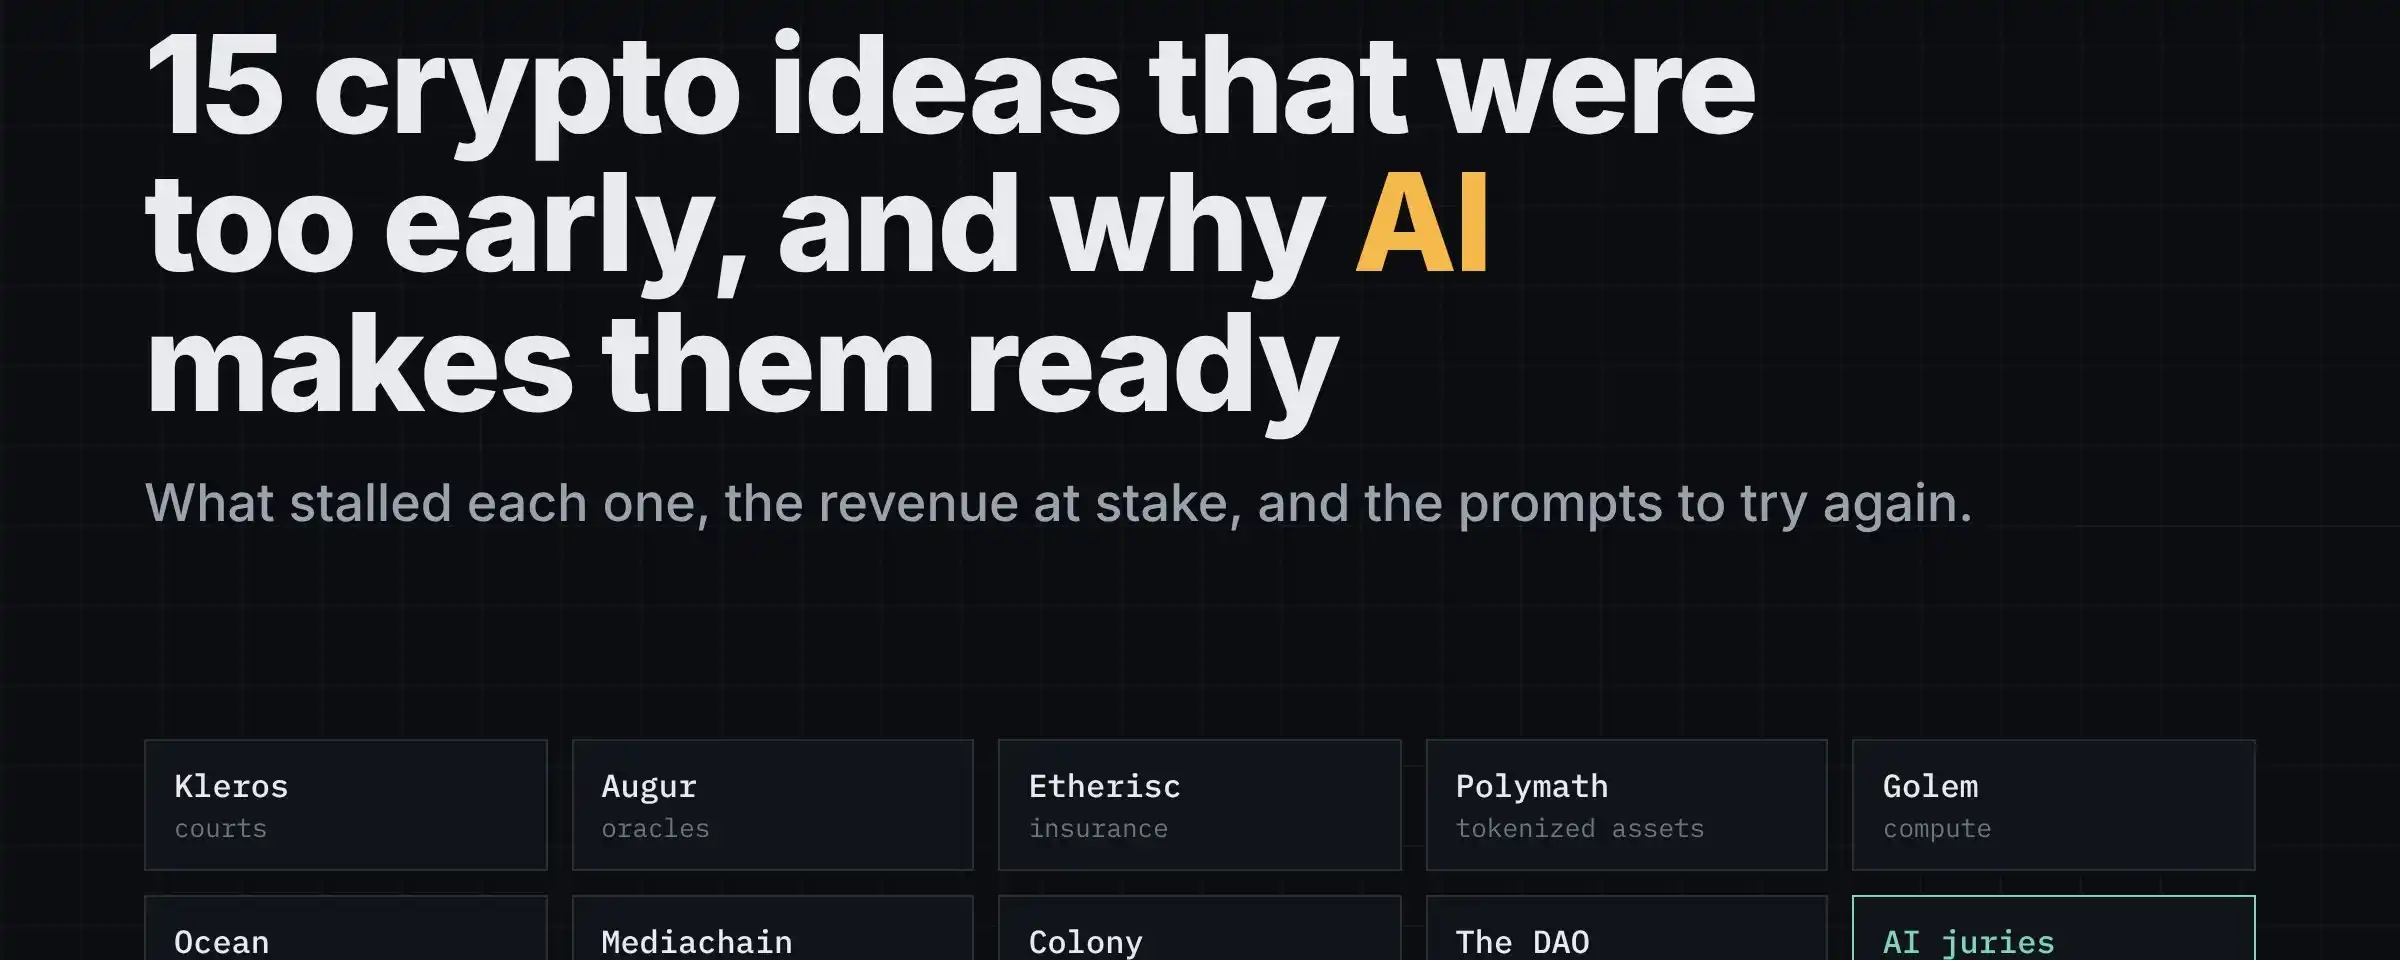
文章分析2014–2019年因基础设施不足而失败的15个早期加密构想(如去中心化仲裁、预测市场、互助保险、任务市场等),指出AI陪审团、稳定币和高速公链三大技术突破已消除其核心瓶颈——高成本人工裁决、币值波动与结算延迟,使这些构想在AI时代具备商业重做可行性,并按营收潜力与落地就绪度排序给出实操路径。
Meta发布轻量级AI模型Muse Ember,主打低成本、高效率,专为AI Agent高频重复任务(如工具调用、编程子任务、信息提取、长文档解析)设计;其单任务成本仅为Claude Haiku 5.5的约三分之一,在多项Agent和编程基准测试中表现优异,支持百万Token上下文与多模态理解,已通过Meta Model API和Muse Code开放使用。
11月机器人板块大幅上涨,核心驱动从10月的技术规划与产能预期转向真实订单、产线测试和场景化作业验证。京东宣布五年采购300万台机器人,小米在汽车工厂完成8小时连续作业测试,苹果发布人形机器人HALO系统并验证高任务成功率,政策与标准同步落地,市场关注点由算法模型向硬件、数据采集和实际应用能力迁移。
美国多地叫停新建数据中心,导致AI算力扩张受阻,预计2028年后新增电力归零,将使前沿AI模型训练增速从每年12–15倍降至约6倍;虽不影响当前模型迭代,但严重制约2028–2030年需数GW电力的下一代大模型发展,并倒逼行业转向能效优化、分布式训练、后训练强化及端侧小模型等替代路径。