扫描下载APP
其它方式登录
美国机器人AI公司Physical Intelligence成立两年多,尚未产生公开营收,估值已飙升至200亿美元(约1400亿元人民币),核心驱动力是其三位顶尖高校教授领衔研发的通用机器人基础模型π系列,旨在让机器人理解物理世界并跨场景执行复杂任务;文章对比同行Skild AI的商业化进展,指出模型泛化能力、硬件适配性与真实产线稳定性仍是商业化关键瓶颈。
桌面机器人作为具身智能的入门级载体兴起,凭借低成本、低门槛和明确场景优势,成为初创厂商切入C端市场的新兴赛道;当前产品主要聚焦情感陪伴与效率工具两大方向,但普遍存在功能浅层、实用性不足问题;行业共识是其终局应进化为能执行物理操作的‘物理Agent’,真正替代人工完成桌面级任务。
具身智能行业经历资本狂热后迅速降温,融资额大幅萎缩,IPO遇阻、估值回调、破发频发,暴露收入与估值严重错位、商业化落地缓慢、技术成熟度不足等核心问题;制造业真实采购意愿低、订单集中于教育科研和政府平台,头部企业垄断市场,中小厂商出货困难;资本正从算法层向上游回撤,倒逼企业回归研发与真实场景验证。
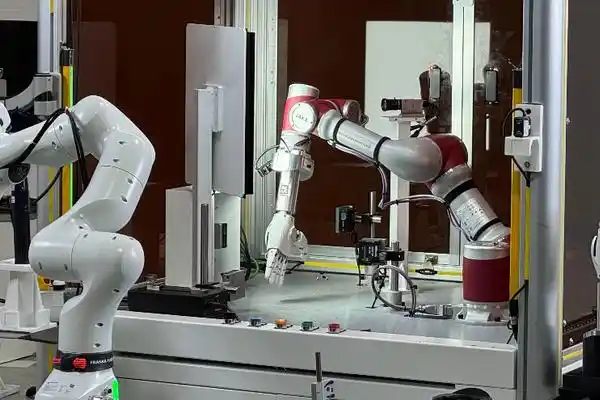
临界点公司在绍兴卧龙产线完成灵巧手72道工序全流程POC验证,实现螺丝锁固等复杂操作的高成功率自主作业;同步发布OmniGlove Pro数采手套,填补触觉数据采集缺口,建立‘真机Ready’数据标准,推动灵巧手从开发态迈向规模化工业部署。
宇树科技创始人王兴兴联合红杉中国发起‘杉宇·创计划’,进军具身智能早期投资领域,聚焦机器人应用、核心技术及硬科技孵化;宇树已实现盈利并加速生态布局,目标五年内孵化200家生态企业,推动机器人商业化落地。
文章聚焦机器人在制造业的真实落地实践,通过乐聚×兆丰机电、智元×龙旗科技、优必选×极氪三个典型案例,揭示工业场景中机器人在速度、稳定性、系统协同、故障处理与投资回报等方面的现实挑战与进展,强调以可验证数据、公开不足和持续迭代为标准的‘真落地’价值。
本田正推动汽车制造范式变革,不再单纯等待机器人灵巧性突破,而是率先重新设计零部件、紧固件和整车结构,使其适配人形机器人与多指机械手的抓取、对准和装配能力,以提升自动化效率并降低成本;该策略与丰田的渐进式机器人部署形成对比,代表日系车企面向智能制造的协同设计新路径。
三花智控2026年三季度营收同比增长7.8%,但净利润同比下降9.6%,低于预期,主因费用上升、汇兑损失及政府补助减少;液冷业务高速增长(Q3同比50%–100%),成核心增长引擎;汽车零部件受汇率、新厂爬坡及年降压制;机器人业务尚处早期,量产进度与份额存不确定性,市场仅给予‘保底价’估值。
具身智能行业经历资本狂热后迅速降温,融资收缩、估值回调、多家公司破产或停工,反映出机器人尚未大规模进入真实生产场景的现实瓶颈;行业正从盲目扩张转向聚焦现金流、交付能力和商业化落地,寒冬本质是去伪存真、挤出泡沫的过程。
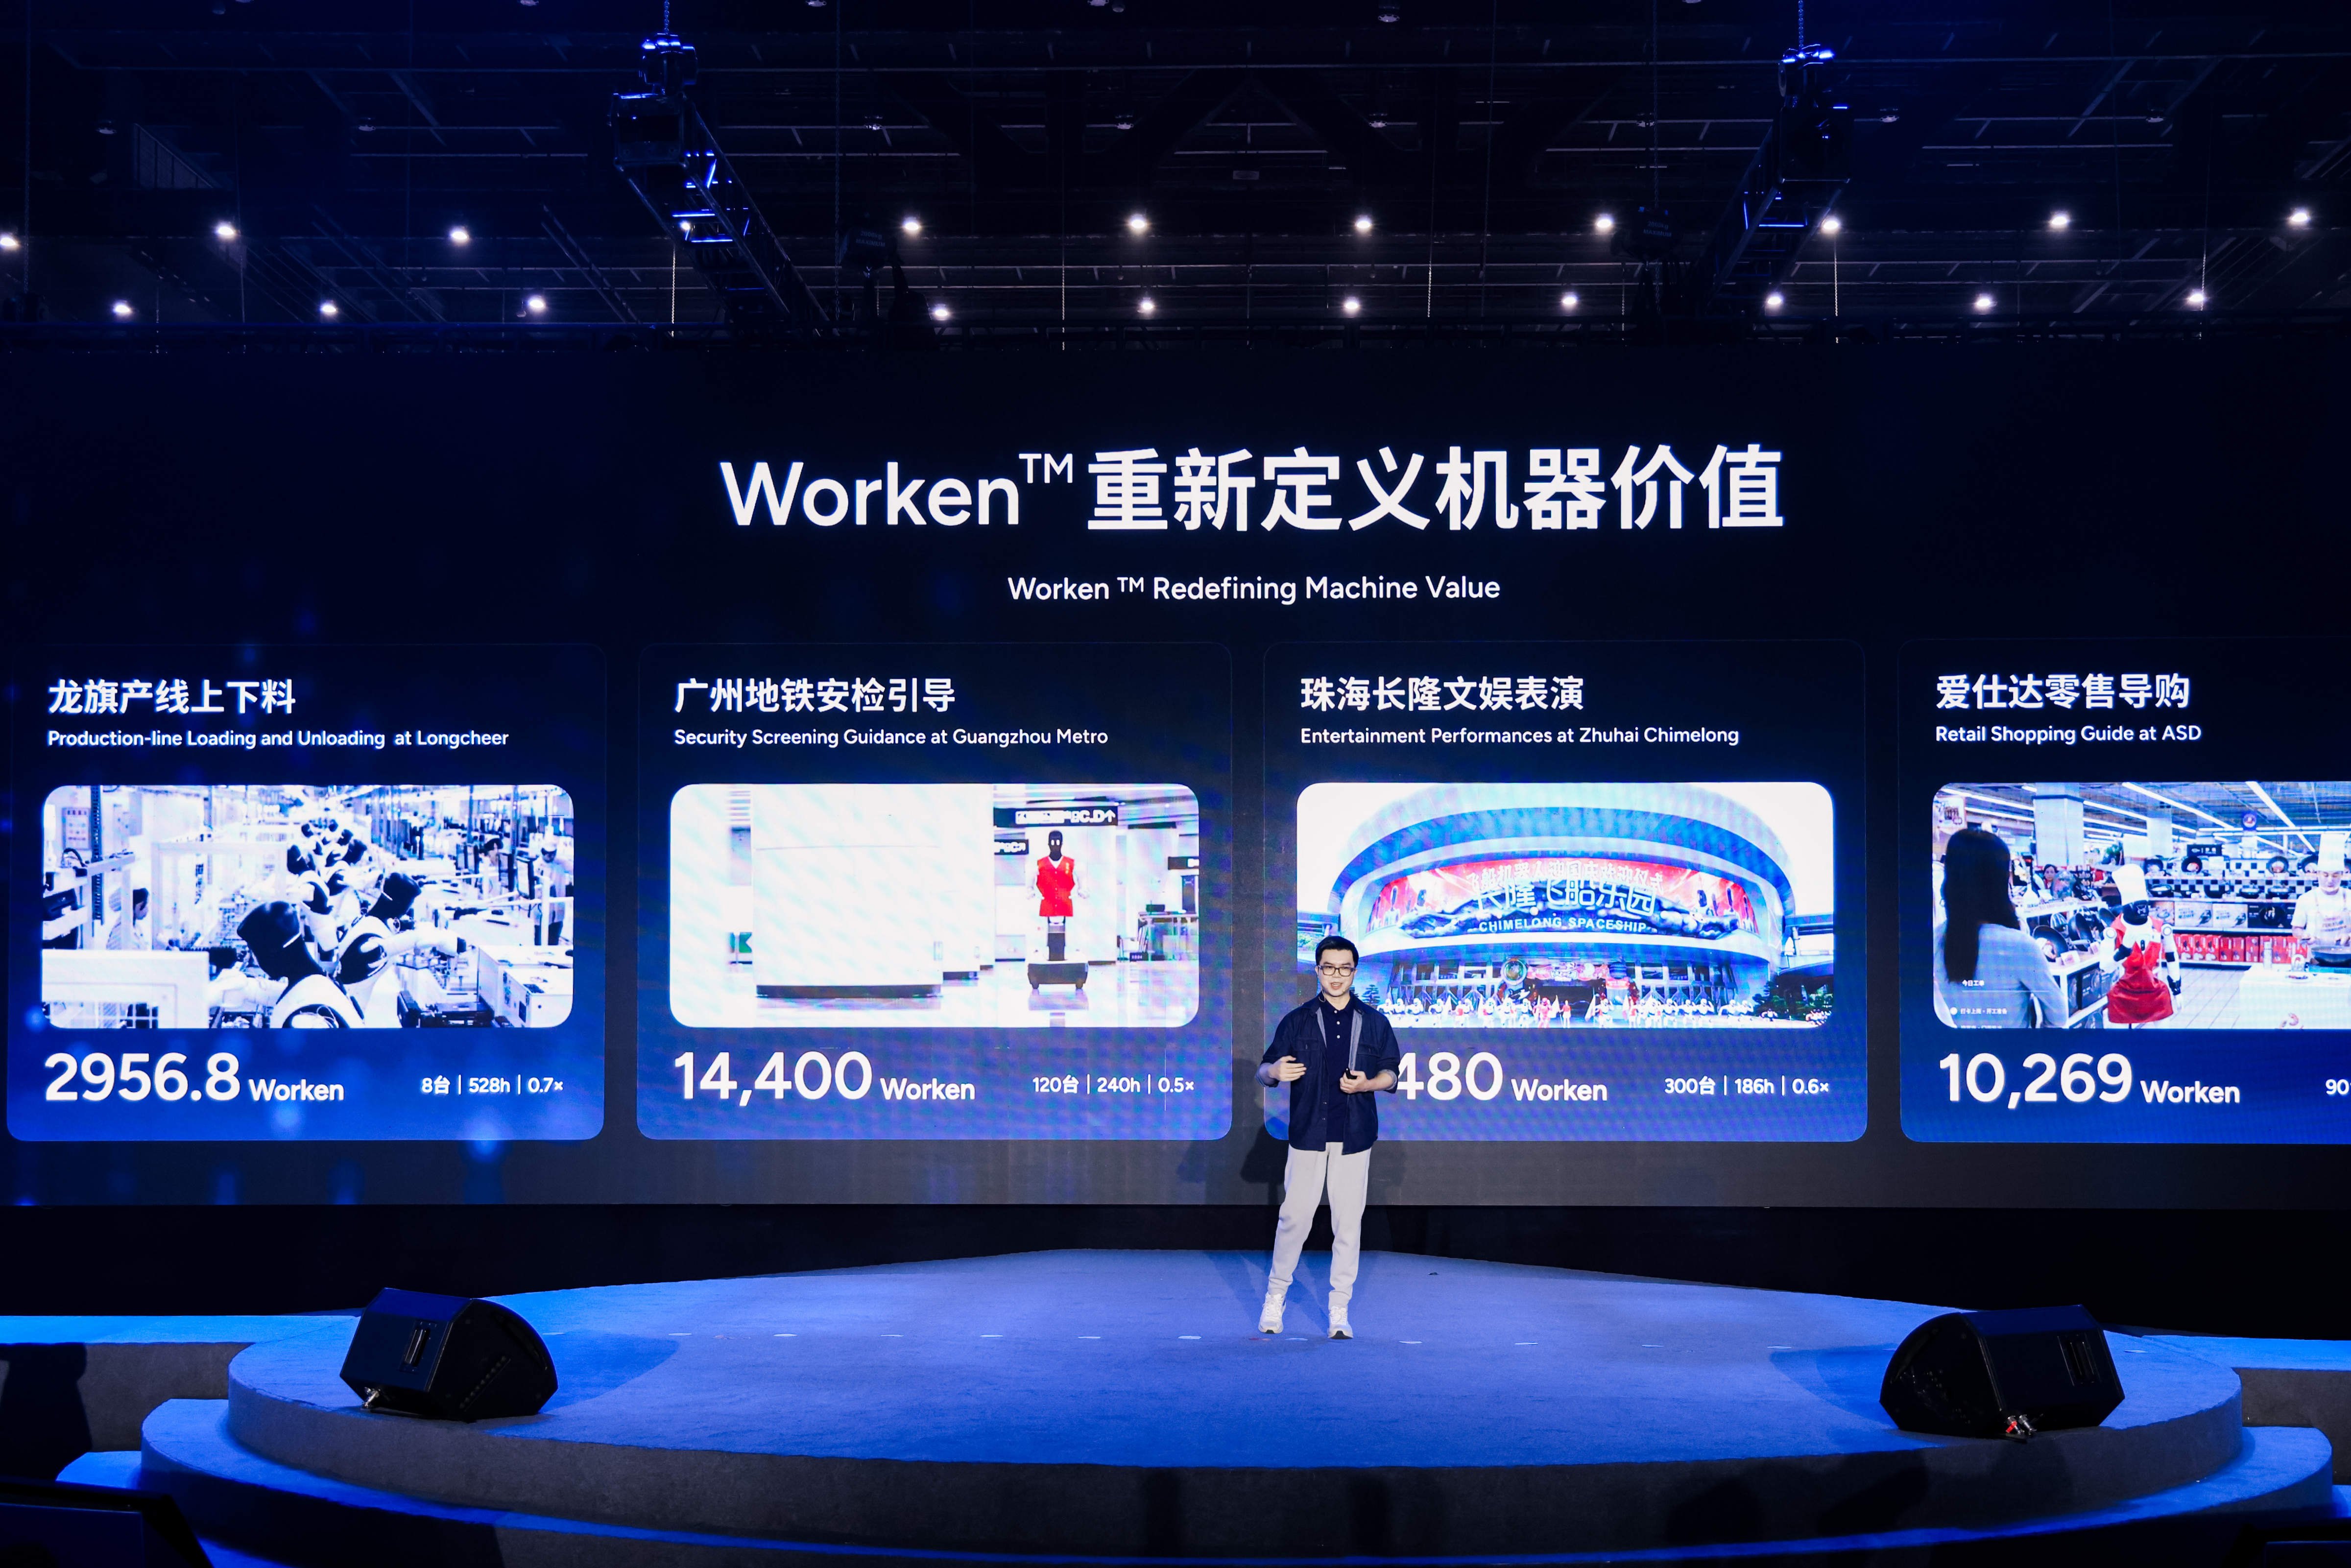
智元在2026创新日发布以Worken(有效智能工时)为核心的新价值度量体系,强调从机器人出货量转向实际生产力交付;通过提升活跃率、自主工作时长和产出效能比,推动按工时计费的商业模式;同步展示人机比优化至20:1、灵渠OS开源及生态共建进展,聚焦具身智能与通用大模型的协同分层架构。
字节跳动商业化GenAI研发团队在四个月内三位核心负责人全部离职,最后一位文石磊加入具身智能公司章鱼动力;该团队被裁撤,其职能并入火山引擎MaaS业务,字节AI战略重心从内部广告优化转向对外云服务输出。
上纬新材前三季度营收12.09亿元,新材料业务为主力并实现净利润6351.81万元;同期机器人业务研发投入达3.6亿元,但尚未确认收入,扣非净亏损扩大至4.25亿元;公司获股东4.5亿元低息借款支持机器人研发与量产,高管团队完成重组,引入多名华为背景高管及北大首席科学家,全力推进消费级具身智能机器人商业化。
智元在创新日发布全栈具身智能技术体系,涵盖GO-3 Preview作业大模型、WITA-OMNI交互大模型、AGILE运动算法框架、AHA3硬件架构及灵渠OS 1.0操作系统,并提出Worken(有效智能工时)新度量标准,聚焦物理AI从实验室走向真实场景的规模化部署与生产力转化。
宇树科技上市后首份三季报显示,多位百亿基金经理管理的公募基金“隐形”买入其股票,涉及诺安、华商、永赢等基金公司;外资机构如美林国际和金瑞基金亦有持仓;当前机器人板块正从概念炒作转向业绩验证期,特斯拉Optimus量产进展与财报数据成为核心催化因素。
长盈精密2026年前三季度营收增长21.78%至164.53亿元,但净利润转亏0.66亿元,主因新能源与具身智能业务虽收入高增(分别+52.27%、+532.67%),却受行业价格竞争、研发投入上升、汇兑损失及代工模式议价权弱等拖累,尚未实现盈利转化。