扫描下载APP
其它方式登录
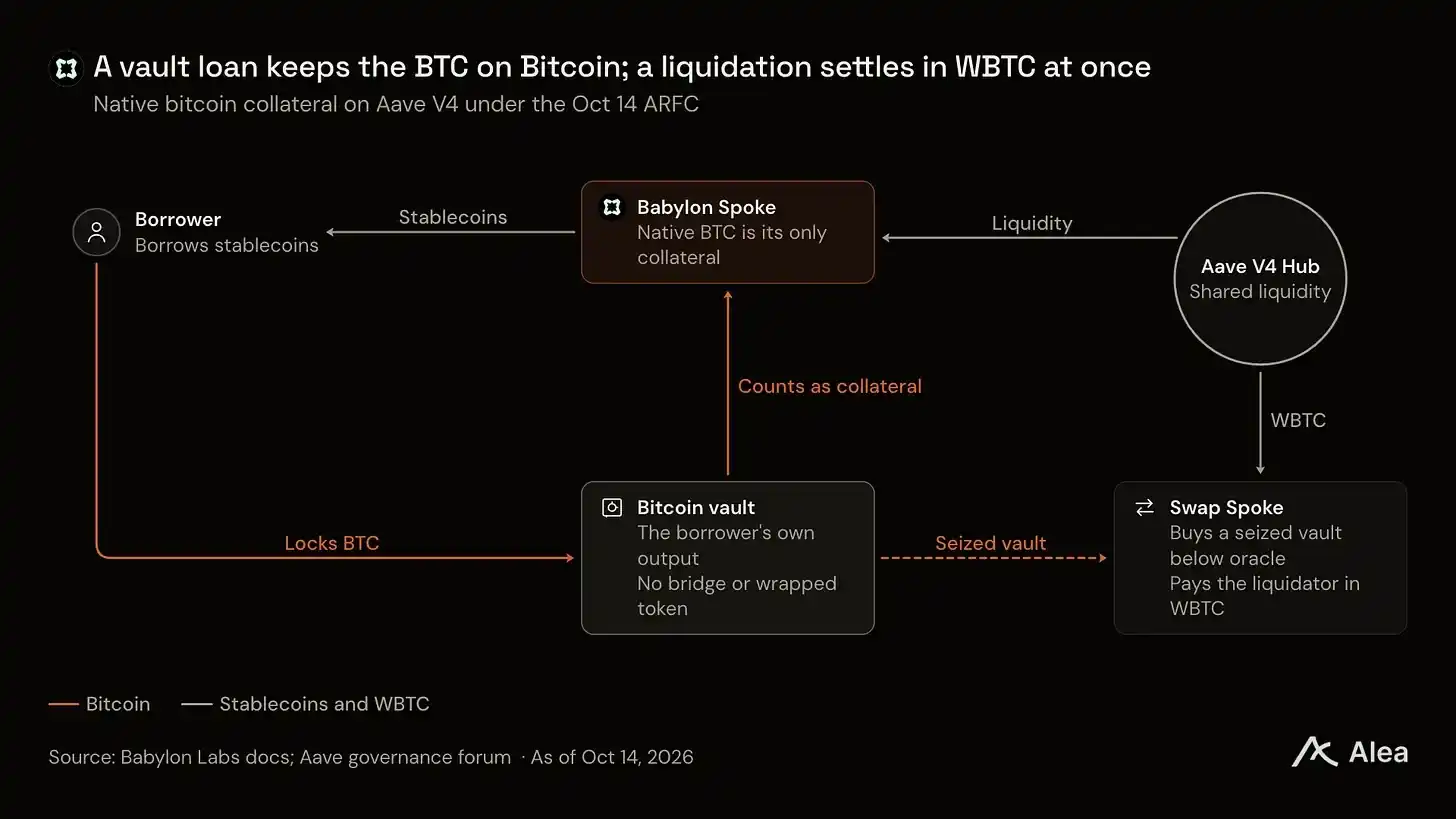
Aave DAO全票通过Babylon提案,将支持用户以原生比特币(无需跨链或托管)在Aave V4上直接抵押借入稳定币,抵押率为78%,初期额度约2100万美元,收入分成设50万美元门槛并包含AAVE与BABY代币回购机制。
Pharos Network 与 Fireblocks 完成技术集成,使代币化的真实世界资产(如高收益信贷产品、基金及原生代币)可直接接入机构现有托管工作流,支持安全、合规的持有与交易,无需重建基础设施,推动RealFi资产规模化进入机构市场。
Solana知名Meme币交易员Cupsey被链上分析机构Bubblemaps揭露操控约30个隐秘钱包,通过提前建仓、公开喊单、快速出货的方式,在Pump.fun平台收割散户,累计套现约174万美元;其行为暴露社交交易生态中激励机制扭曲、监管缺位及KOL操纵风险。
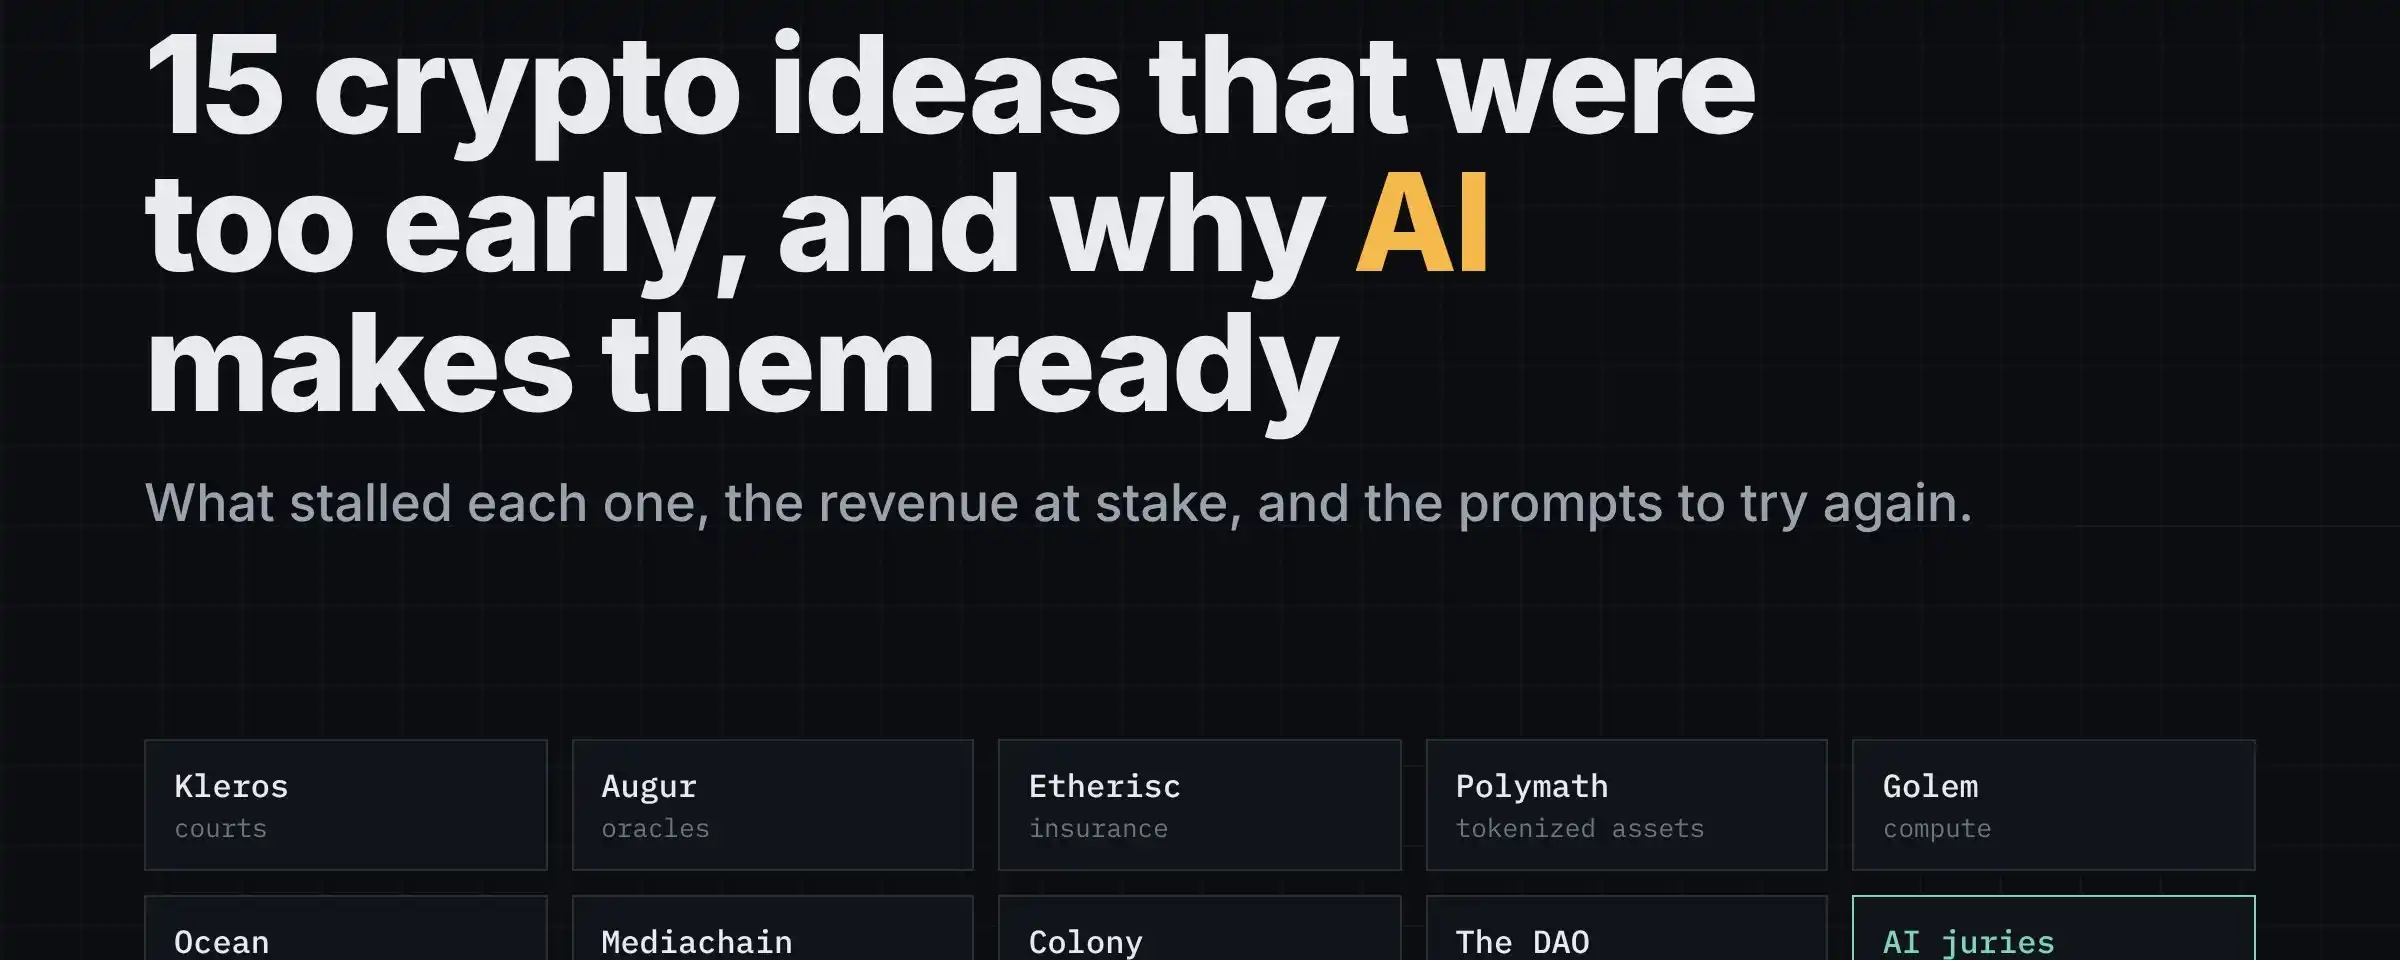
文章分析2014–2019年因基础设施不足而失败的15个早期加密构想(如去中心化仲裁、预测市场、互助保险、任务市场等),指出AI陪审团、稳定币和高速公链三大技术突破已消除其核心瓶颈——高成本人工裁决、币值波动与结算延迟,使这些构想在AI时代具备商业重做可行性,并按营收潜力与落地就绪度排序给出实操路径。
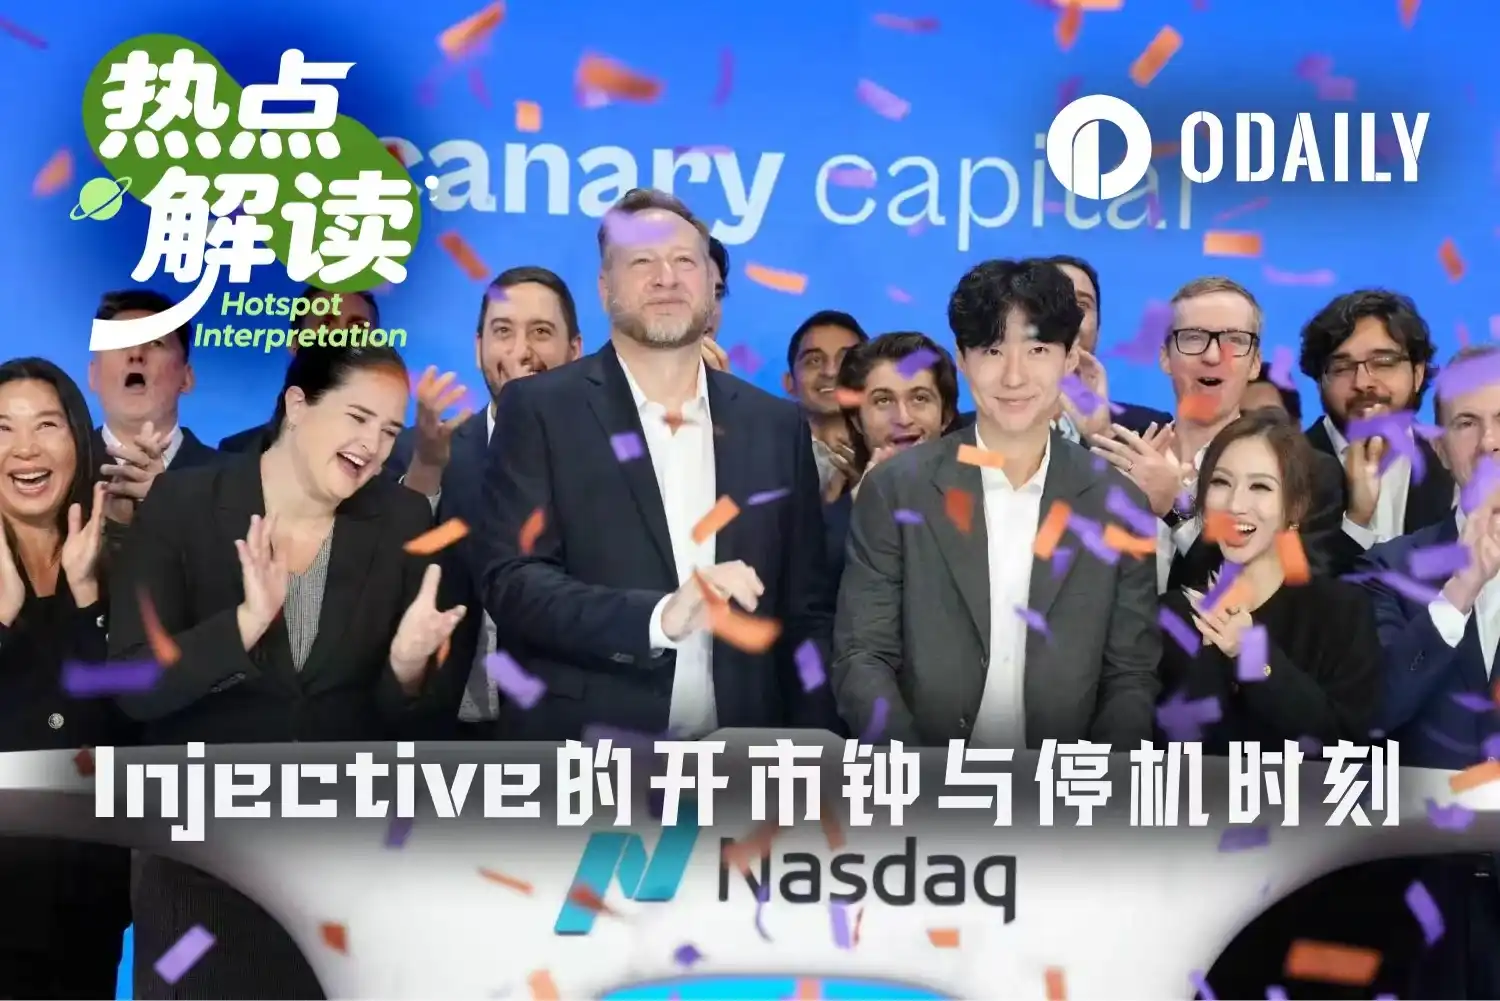
Injective在纳斯达克敲钟上线INJ质押型ETF后第三天,主网突发停机逾4小时,官方对原因说法不一:一称系预防性安全补丁更新,一称系计划内升级演练。事件暴露其作为机构级金融基础设施的技术稳定性挑战,正值其加速对接传统金融市场关键期。
Coinbase与PNC银行合作推出面向企业及机构客户的USDC稳定币收款服务,通过以太坊网络接收USDC并自动1:1兑换为美元存入PNC银行账户,将区块链资金传输能力嵌入传统银行体系,旨在降低企业使用稳定币的运营门槛,提升跨境收款效率,推动稳定币从加密投资场景向企业支付与资金管理领域延伸。
文章分析11月上旬美股与加密资产市场分化走势:纳指及半导体指数大幅回调后超跌反弹,但比特币和以太坊现货ETF持续净流出;Strategy增持BTC但持仓成本已高于市价,Bitmine ETH持仓达总供应量4.97%,多家上市公司加速布局BTC、ETH、SOL等加密资产财库。
火币 HTX 在10月强化现货交易深度,BTC/USDT万五深度提升78%;扩展TradFi资产至307只股票及ETF,TradFi累计交易额超75亿美元;推出‘暖冬同行’赚币加息活动,覆盖7种主流币与稳定币,年化收益最高达10%,并持续优化借贷利率与安全合规体系。
水滴资本等加密风投机构近年遭遇严峻挑战:近三成被投项目跑路或归零,退出困难,基金收益接近持平;投资重心正从加密领域大幅转向AI、芯片等前沿科技,强调创始人诚信、真实需求与可持续模式,Crypto被重新定位为AI Agent时代的基础设施。
新火集团旗下日本持牌交易所BitTrade于2026年10月首次实现单月营收平衡,手续费收入覆盖运营支出;同期在比特币价格下跌7.32%的市场调整中,集团资产管理规模逆势增长,剔除币价影响后环比增9.5%,达2.26亿美元,体现其合规性、资产安全及客户配置需求的韧性。
Vitalik Buterin提出将以太坊原生代币ETH的估值逻辑从依赖Gas费销毁的‘超声波货币’转向‘价值存储’,以应对销毁量暴跌超99%、主网收入被L2和应用层大幅分流、以及基础设施使用与ETH买入需求脱钩等核心挑战,试图重建2600亿美元市值的长期支撑基础。
2026年第三季度加密一级市场融资笔数连续四季下滑,总额同比大幅下降74%,但股权类融资金额环比增长12%;资金明显转向后期与战略轮,偏好持牌、合规的中心化金融公司(如交易所、券商),传统金融机构参与度升至45%,加密原生资本活跃度显著收缩。
Solana基金会大幅收紧验证者扶持政策,将委托计划名额从337个锐减至100个,设置12个月参与期限和30万SOL自动退出门槛,超七成受扶持节点面临淘汰;政策重心转向支持高技术贡献的客户端开发与生态建设,强调网络健康度与验证者自主运营能力。
《GENIUS法案》将于2027年1月18日生效,要求面向美国用户的支付型稳定币必须以高流动性短期美国国债、隔夜逆回购及合格银行存款等足额储备。截至2026年6月底,十大美元稳定币中仅USDC和PYUSD完全合规,合计占流通量26%;其余74%因离岸发行或加密抵押结构不满足要求。
Galxe宣布关停Quest、ID、Passport等核心任务服务,将团队与品牌整合入其孵化的L1公链Gravity,标志着其从Web3空投任务平台全面转向底层公链建设;尽管Gravity已上线主网并强调高性能技术,但面临生态依赖旧业务、用户留存难、代币价值捕获机制缺失及激烈L1竞争等严峻挑战。