扫描下载APP
其它方式登录
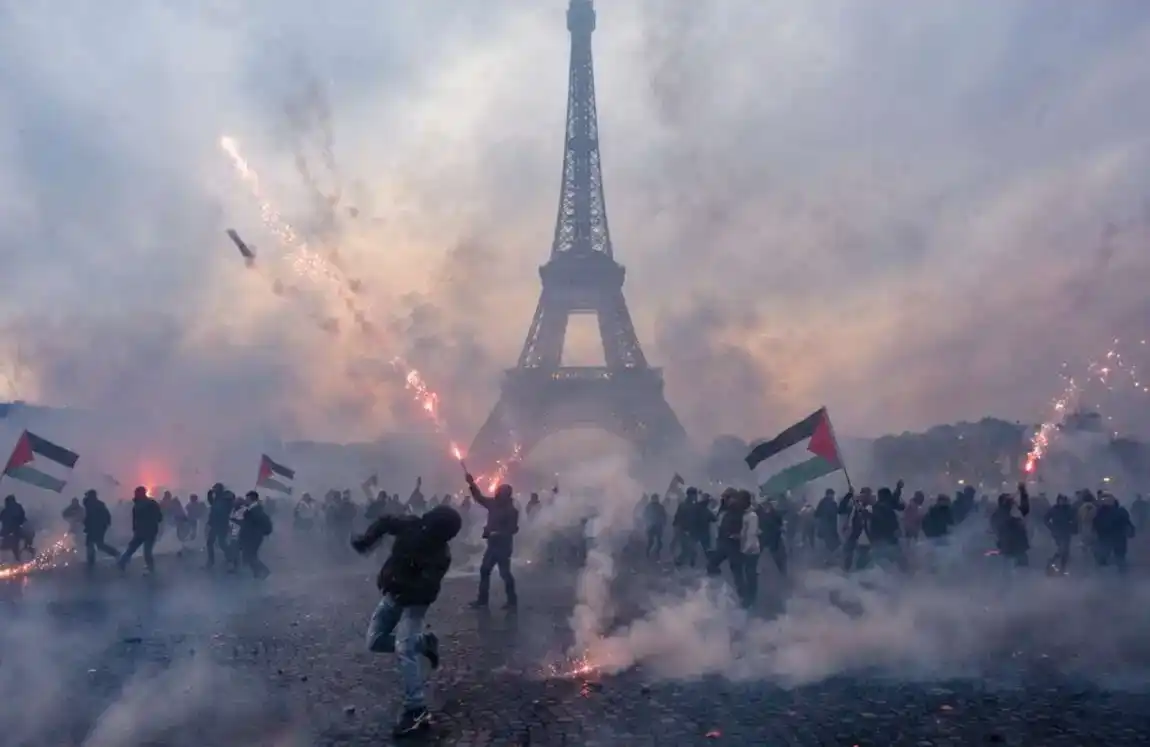
文章揭示霍尔木兹海峡地缘风险如何引发全球连锁反应:伊朗开心果出口锐减导致中国山姆等超市限购涨价、黄牛囤货;同时海峡危机推高欧洲柴油价格,加剧民生压力,最终引爆法意等多国大规模骚乱与公共设施损毁,凸显全球供应链与能源通道的脆弱性。
文章探讨链上芯片项目Tapeout的价值归属问题,指出其两类代币——销毁型元器件代币与代表现金流的BEM挖矿代币——在项目成熟后,价值终将集中于BEM;同时强调投资应立足未来价值判断而非FOMO心态,提醒读者以小资金探索、理性评估项目可持续盈利与落地能力。
文章复盘1966–1982年美国16年滞胀期,分析物价飞涨、股市长期低迷、实际工资与储蓄购买力持续缩水等现象,对比当前2024年高油价、通胀压力与美联储政策差异,探讨历史重演可能性及关键分水岭因素。
比亚迪虽自研自产电池、电机、电控及车规级芯片,却坚持轮胎全部外购。文章剖析其背后原因:轮胎行业存在难以短期突破的‘魔鬼三角’性能平衡难题,依赖百年级实车测试数据积累;叠加高投入、长周期、低利润、设备进口依赖等壁垒;而全球车企普遍采用专业分工模式,国产轮胎虽产能全球第一、性能快速追赶,但品牌溢价与海外认证能力仍显不足。
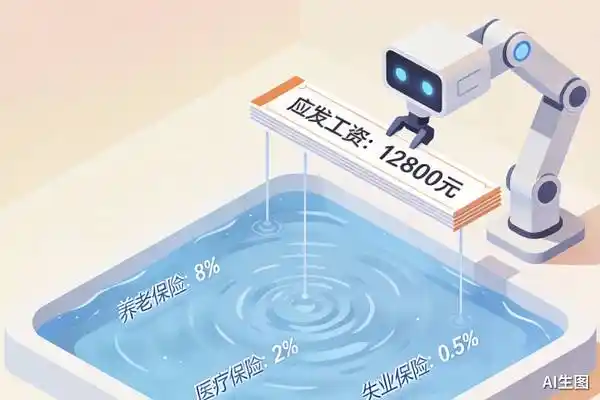
文章探讨人工智能和机器人替代劳动对社保制度的冲击,指出当前社保缴费过度依赖工资单导致费基萎缩、灵活就业参保率低和断缴严重;核心矛盾在于技术替代节省的成本未反哺社保体系,主张通过技术转型专项基金、降低灵活就业缴费门槛、拓宽社保筹资来源等方式重构多元费基,而非征收狭义‘机器人税’。
马斯克宣布向美国7200万18岁以下儿童每人赠予一股SpaceX股票,价值约105亿美元,此举既是回应Anthropic设立480亿美元公共利益基金的AI伦理竞争,也是利用刚上线的‘特朗普账户’金融基础设施推动全民股权共享的社会实验,旨在以市场化、资本化方式重构社会保障,缓解AI引发的技术性失业焦虑。
文章分析硅谷科技权力结构的代际与族裔变迁:第一代印度裔高管凭借职业经理人路径在50-60岁达成十亿美元级财富;新一代华裔创始人则依托家庭安全网、硬核技术能力与AI浪潮,在30-40岁通过创业冲击数十亿至百亿美元身价,体现从‘出卖时间’到‘创造资产’的模式跃迁。
百奥赛图创始人沈月雷坚持十七年通过人源化小鼠平台(RenMice)进行真实体内免疫与筛选,积累超100万条经实验验证的全人抗体序列,构建高可信度抗体数据库RenSuper Workstation,将抗体发现从‘大海捞针’变为‘超市选购’,显著缩短研发周期并提升临床转化确定性,推动公司成为模式动物领域龙头。
花旗研究指出,油价回落是美债10年期收益率见顶的必要前提,当前地缘政治紧张导致油价高企、盈亏平衡通胀率持续走强,叠加美元走强,表明收益率峰值尚未到来;市场信号相互矛盾,周期模型已转向‘周期末段’策略,低配股票与信用债,超配非美债债券及大宗商品。
文章围绕量子计算对加密货币,尤其是比特币签名安全的潜在威胁展开深度分析,聚焦孙宇晨提出的Q-Day警告、Google Quantum AI等机构的技术估算更新、公钥暴露风险(如BIP 361草案提及的超34%比特币已暴露公钥)、后量子密码迁移难点,以及去中心化系统在安全升级中面临的治理与工程挑战。
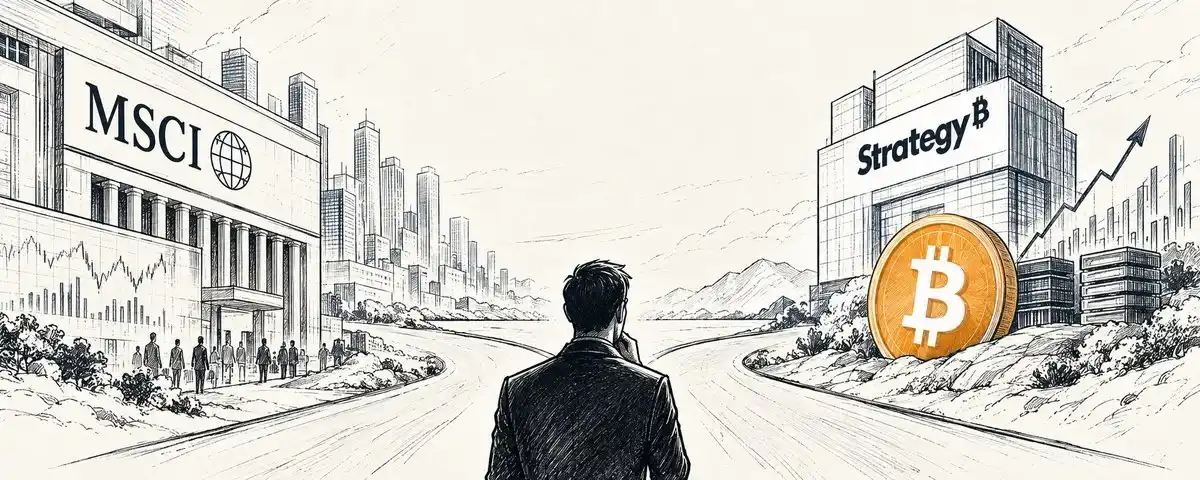
MSCI拟将Strategy(原MicroStrategy)剔除出全球指数,因其新设非经营性公司筛查规则,聚焦企业是否具备真实经营性活动而非仅持有资产;争议核心在于如何定义现代企业的价值创造本质——是取决于持有的资产(如比特币),还是取决于融资、资本配置与证券设计等组织能力;该事件折射出传统指数分类框架与新兴商业模式之间的张力。
文章聚焦全球科技与宏观关键动态:中国Q3 GDP增长4.5%,经济总体平稳;布伦特原油涨至127美元创2008年来新高,能源供给多重冲击加剧;AI资本支出预期升至1.6万亿美元,英伟达主导硬件投资,国产存储厂商长鑫科技大幅扭亏;人形机器人量产提速,AI原生搜索等新产品加速落地。
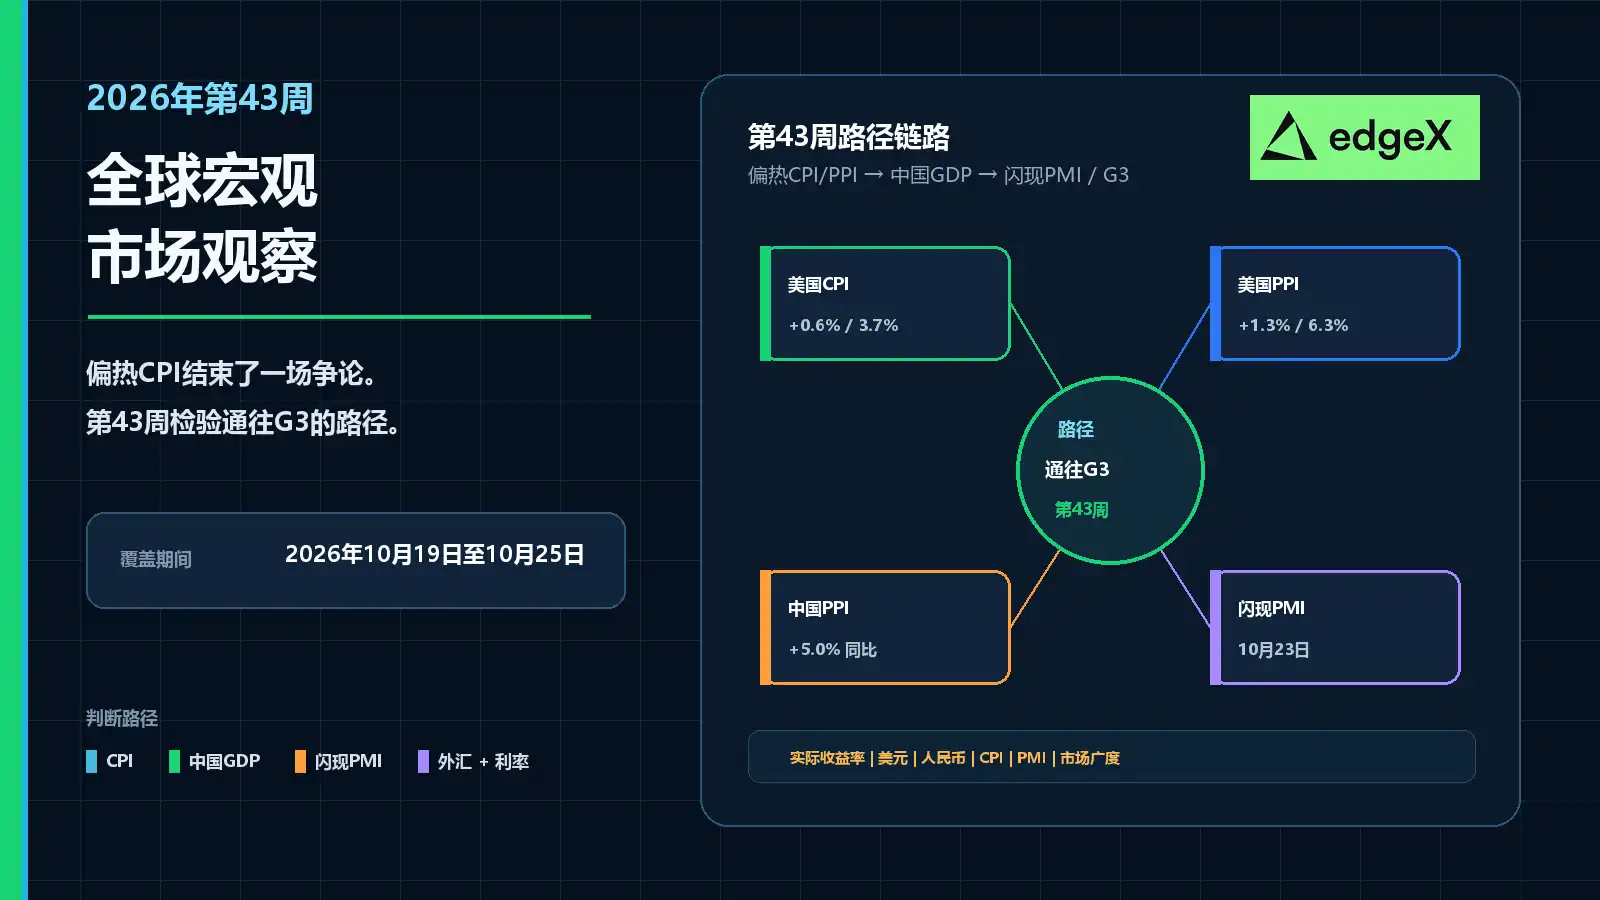
第43周是全球宏观关键验证周,聚焦中国10月19日GDP及活动数据、10月23日多国闪速PMI集群,检验需求广度能否支撑已确认的偏热价格(美CPI/PPI、中国PPI等),从而决定10月28–30日FOMC/ECB/BOJ三大央行会议前的政策路径——若增长广度稳固,则粘性通胀主导,前端利率和美元受支撑;若广度转弱,则重启政策冻结讨论。
3Blue1Brown创始人格兰特·桑德森指出,尽管AI在数学证明方面快速进步,但数学的核心价值——应用价值、个人能力培养与审美愉悦——并未削弱;AI反而推动数学研究重心转向理论构建、猜想提出与定义创造,使当前成为参与重塑数学学术范式与教育体系的关键时机。
文章分析高利率环境下全球金融体系的脆弱性,以CoreWeave公司债券收益率飙升和法国国债利差扩大为典型案例,揭示AI资本开支与主权财政赤字两大驱动力如何共同推升长端利率,并可能触发利率拐点;高利率正从定价层面传导至实体融资能力,暴露债务结构、融资成本与现金流的深层风险。