扫描下载APP
其它方式登录
文章探讨英伟达是否已形成强大到不依赖顶尖CEO的护城河,核心论点是CUDA生态构建了难以替代的飞轮效应:开发者、客户、硬件、软件深度绑定,迁移成本极高;即便黄仁勋卸任,其个人关系优势亦被产品稀缺性与生态惯性所强化,公司经营可持续性强。
英伟达三季度业绩大幅超预期,营收达1158亿美元并宣布1500亿美元回购计划,但10-Q报告延迟提交引发市场疑虑,空头Burry公开质疑并加码做空半导体及纳斯达克指数;同时前CEO黄仁勋去职风波持续,董事会明确拒绝其回归,但内部存在分歧,公司治理不确定性加剧。
英伟达发布创纪录季度财报,营收达1158亿美元,但创始人黄仁勋因涉及内部汇报线的个人关系风波,在72小时内辞职并被董事会明确排除复职可能;其长期战略部署(如收购Mellanox、Vera Rubin路线图、HBM锁单、CUDA生态)已使公司运营高度制度化,而激进的客户担保扩张策略与治理合规风险成为董事会紧急换帅的核心动因。
2024年以来,一批由国资主导、聚焦光刻、量检测、先进刻蚀等国产化率低环节的半导体设备新公司批量涌现,其背后是验证体系分层化(中试平台+新建产线验证位)、买方主体多元化、产业资本协同化及人才资本供给常态化四重条件同步成熟,推动国产设备从单点突破迈向全链集群补位。
野村证券研报显示,11月9日至13日美股ETF单周吸金69亿美元,但抄底节奏后半周明显放缓;股债分化加剧,美债ETF连续两周净流出,新兴市场ETF流入缩水至14亿美元且内部股强债弱;韩国散户对美资产买入大幅下降,台湾投资者持续抛售美元债。
高盛预测标普500指数2027年底将达8700点,明年仍有约17%上涨空间,但盈利增速将从30%放缓至11%,市场驱动逻辑正从AI算力基建转向应用变现与生产力提升,强调盈利实质性增长、回购贵族稀缺性及能源基建、交运、医疗等板块配置价值。
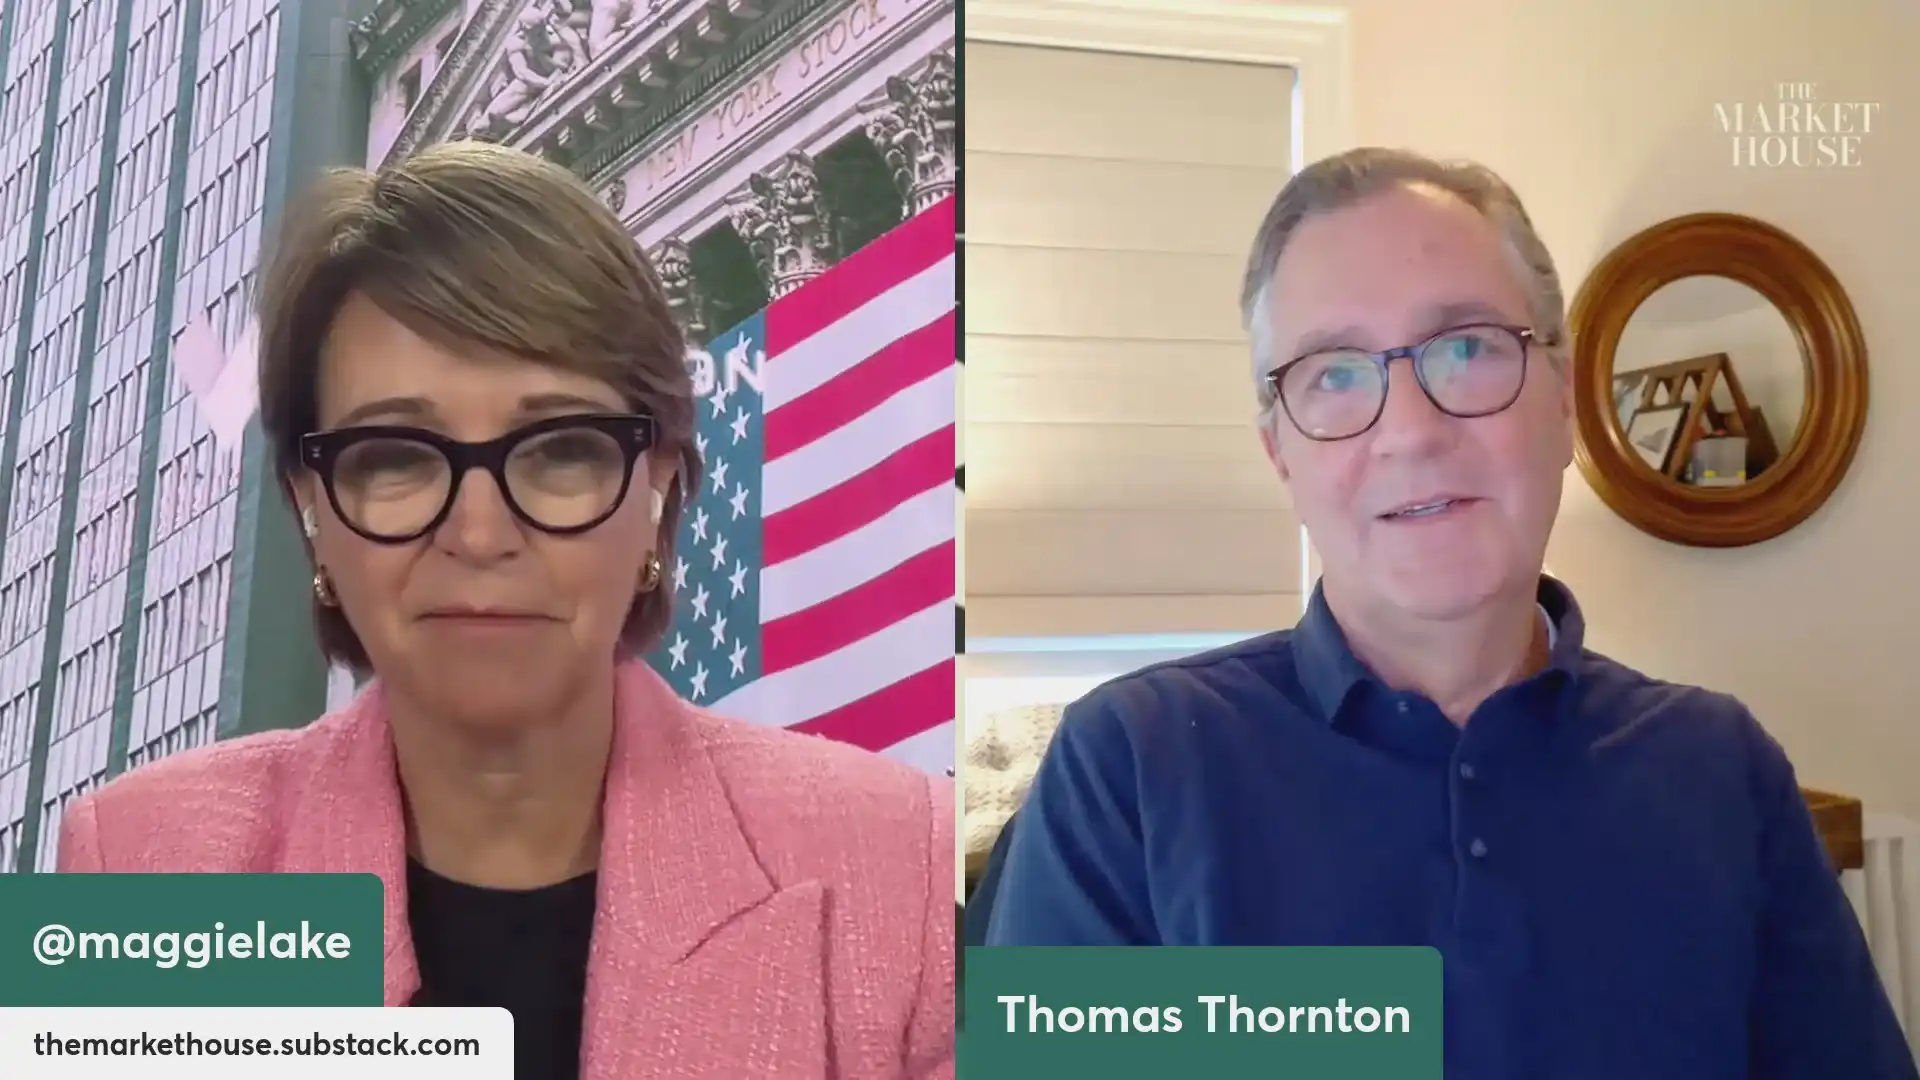
对冲基金老兵Tom Thornton警告AI泡沫已破裂,英伟达面临司法部与国会严查出口违规风险,商业模式和估值或遭重创;机构持续减持科技股,散户却疯狂抄底纳指ETF,市场顶部形态加速形成;建议转向黄金、白银等硬资产避险,等待全市场恐慌出清后再布局。
英伟达发布超预期财报:Q3营收1158亿美元,同比增长103%,数据中心收入达1076亿美元;但CEO黄仁勋缺席电话会,因个人行为问题已辞职,董事会明确表示不打算让他复职;临时CEO Kress主持会议并上调Q4及FY2028指引,同时强调未来投资与担保将更审慎;市场反应分化,业绩强劲但股价较年内高点下跌约36%,反映治理折价。
美银最新调查显示,全球基金经理以2006年以来最快速度减持科技股,超配比例单月骤降25个百分点;AI泡沫被65%受访者列为头号风险,企业AI资本支出遭强烈质疑;但现金持仓处于历史低位(3.6%),恐慌情绪不足,策略师维持防御立场,暂不建议抄底。
美国多行业系统连续宕机(含NSA、FAA、微软等)引发市场避险情绪,标普与纳指四连跌,软件股重挫;英伟达财报超预期但治理危机加剧,盘后反弹;Anthropic即将IPO成AI情绪风向标;地缘冲突推升油价,黄金短暂跌破3800美元。
美股主动型机构在2026年三季度末仍低配七大科技巨头124个基点,仅特斯拉超配;资金集中流向存储与半导体设备等AI算力瓶颈环节,大幅低配传统软件股,反映硬件优先、应用后置的配置逻辑。
Arm数据中心版税收入预计2027财年接近翻倍,成为主要增长引擎;手机版税增速放缓,占比下降;自研CPU业务远期营收目标被大幅下调38.2%至100亿美元,主因电力缺口制约机房部署及价格战压缩盈利空间,整体毛利率承压下滑。
黄仁勋因个人问题辞职后发文表达回归意愿,但英伟达董事会明确拒绝其复职;财报虽超预期,股价却持续下跌;公司依赖其个人信用推动的循环融资模式面临严峻挑战,新任CEO克雷斯延续该战略但执行更审慎,市场对其离任后的供应链掌控力与信用支撑能力产生深度疑虑。
英伟达发布黄仁勋离任后首份三季报,营收与盈利均超预期,盘后股价涨近4%;但受美国国家安全局网络故障、软件股重挫及加息预期升温等多重利空影响,道指单日暴跌848点,标普500创7月下旬以来新低,美股全线下跌。
英伟达发布黄仁勋辞职后的首份财报,营收与指引超预期,凸显公司运营韧性;管理层强调订单、产能与生态延续性,但市场关注其‘去黄仁勋化’后的战略执行能力、治理重构及NeoCloud融资可持续性;新设国家安全与出口管制监督委员会标志治理制度化转向。