扫描下载APP
其它方式登录
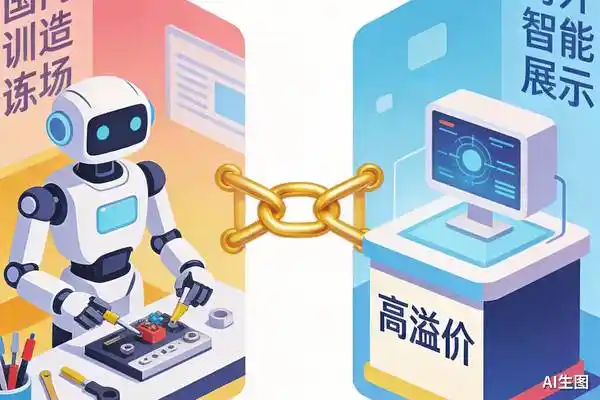
文章探讨物理AI企业出海的战略转型:国内作为技术验证与迭代的“训练场”,海外才是盈利核心的“生意场”;定价逻辑需从物料成本转向替代当地人力的智能溢价;为保障长期可持续性,必须通过股权让渡、本地合作等方式构建利益共同体,避免因效率优先引发的政治与产业排斥。
OpenAI CEO Sam Altman向员工提出AI发展的三条潜在终局路径:建立类似国际原子能机构的全球监管组织、整合主要AI实验室为单一实体,或由一家公司垄断算力实现技术霸权;他倾向第一种路径,明确反对第三种,并强调人类需始终掌控AI,避免权力过度集中。
AI+X Future Summit 2026 将于10月22日在澳门举行,聚焦AI从技术突破到商业价值的转化路径,涵盖主题演讲、《AI智能投资手册》新书首发、圆桌论坛、战略合作签约及AI创新项目发布;峰会作为澳门MIF展会分论坛,突出AI在医药、金融等产业的落地应用,华兰股份等企业推动AI制药等场景商业化。
2026年美国风投呈现结构性转变:资本从筛选赢家转向直接购买算力、电力、晶圆产能与国防合同等实体生产资料,Q3十亿美元级融资激增至27笔,集中于数据中心、半导体、能源和国防领域;CVC占比高达87.9%,英伟达、云厂商等产业资本深度绑定生态;市场高度分化,平均单笔融资是中位数的5.7倍,凸显产能导向与头部集聚特征。
AI技术正推动助听功能突破传统医疗器械边界,融入耳机、智能眼镜等消费电子产品,实现形态融合与服务流程简化;同时强调轻中度听损适用OTC模式,而重度听损仍需专业医疗支持,凸显技术普惠性与安全责任的平衡。
文章以酱油文化为例,剖析AI短剧行业从早期高毛利‘彩票式’爆发到规模化扩张后陷入盈利困境的转变过程,指出过度依赖量产、模板化和低质内容导致成本攀升、爆款率下降及平台监管收紧;同时对比坚持IP深耕、审美积累的小团队成功案例,强调行业正从野蛮生长走向规范化治理与内容价值回归。
OpenCode因安全事件致用户托管的API密钥泄露,引发多平台异常调用与资损;官方称系‘大规模蒸馏攻击’,但遭开发者质疑解释不清;事件暴露AI编程工具在模型通道、密钥管理及Agent权限控制方面的系统性安全短板,凸显AI时代传统DLP机制失效与防护滞后于攻击演化的严峻现实。
CoreWeave无担保债券价格异动引发市场对AI资本支出周期的系统性担忧,但巴克莱、高盛等机构指出其债务结构具有分层性,15亿美元次级债券仅占总债务一小部分,实际融资依赖以客户合同和GPU资产为抵押的DDTL;当前恐慌更类似2023年SVB事件——由小型脆弱工具被过度外推,而非2007年次贷危机式的结构性崩塌;真正风险在于算力租金能否持续覆盖资本成本。
全球科技巨头如Anthropic、谷歌、腾讯、字节跳动加速布局AI制药,通过AI重构药物发现流程,大幅缩短研发周期、提升成功率;中国公司在数据、供应链和临床资源上具备优势,正成为该领域重要力量,但面临高质量数据匮乏、临床验证与监管审批等关键挑战。
美股科技股反弹主要由七家巨头支撑,但市场广度不足、融资压力未解,CoreWeave等AI基础设施企业面临高信用利差与现金流挑战,债市谨慎与期权市场下行保护需求上升凸显AI投资风险仍未退场。
美团AI推出AI Agent技能平台DeepSkill,收录超37万个经真实任务验证的Skill工具,首创用户数据回流机制,通过自动任务拆解、技能安全审查与公开点评闭环,解决技能适配性差、隐私风险高、实测数据缺失等痛点,旨在构建务实、可落地的Agent生态。
SpaceX将于2026年10月20日公布上市后第二份季度财报,市场聚焦其AI基础设施业务收入增长、Starlink连接服务盈利表现及高达百亿级的资本开支合理性,以评估公司从高速扩张转向可持续盈利的能力。
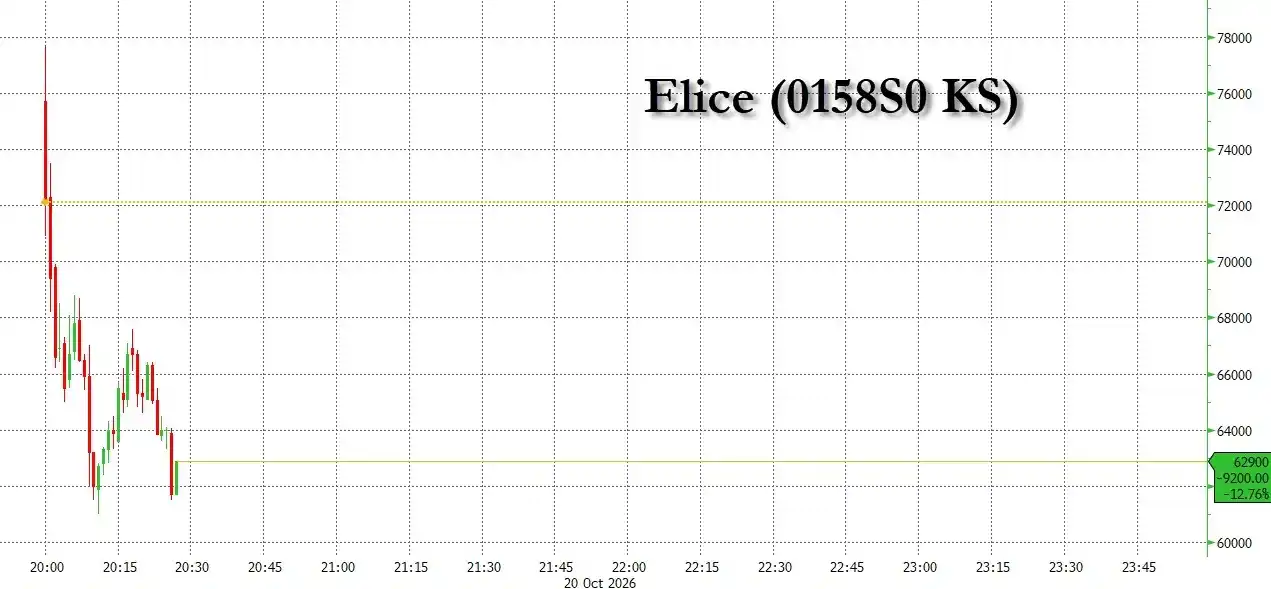
韩国数据中心公司Elice(新云)作为年内Kosdaq最大IPO,首日暴跌32%,尽管已盈利、估值温和、营收大增,仍难逃AI数据中心板块系统性融资寒冬。市场从追捧增长预期转向严控资本开支,叠加利率高企、电力成本上升及全球同类IPO接连受挫,凸显AI基础设施面临资本缺口与商业模式可持续性危机。
摩根大通将英特尔评级由减持上调至中性,主因股价较6月高点下跌36%后风险回报趋于均衡;认可陈立武领导下数据中心与AI CPU业务改善及制造工艺进展,但代工业务规模不足、市场份额持续承压、自由现金流尚未转正,复苏仍需产品落地、客户订单与盈利兑现验证。
文章探讨2026年下半年AI Agent链上支付面临的现实挑战与进展,聚焦身份准入、合规托管、Gas执行摩擦和履约评估四大关卡,分析x402协议、Tempo、BNB Chain及Pharos Network等基础设施方案,并指出机器支付正从应用层向协议层演进,核心驱动力是真实结算需求与公链生态可持续性诉求。