扫描下载APP
其它方式登录
Bitwise首席投资官以“选择你自己的冒险”为框架,分析AI发展、美联储政策等不同宏观情景对比特币的影响,指出无论AI带来超级丰裕、泡沫破裂还是温和增长,以及无论加息、降息或软着陆,长期来看各类路径均推动比特币走强,因其受益于货币超发、稀缺性溢价或持续的机构采用。
OnePoint BFG首席投资官警告债券市场低估通胀风险,指出PPI持续高于CPI约200个基点,反映企业端成本压力未被充分定价;同时分析经济与股市分化现象,强调AI基建带动相关产业链及间接受益板块(如航空、银行),并提示中国存储芯片企业对美光等巨头的竞争压力,以及房地产衰退和能源价格‘更高更久’的趋势。
美国9月CPI数据即将公布,整体通胀或环比涨0.6%、创五个月最大涨幅,主因能源价格上涨;核心CPI预计放缓至环比0.2%,成为判断通胀持续性及美联储10月是否加息的关键依据。官员对加息节奏分歧明显,市场对10月加息预期较低但12月概率升至88%。
美联储“三把手”、纽约联储主席威廉姆斯表示,受能源价格冲击和AI基建需求推动,年内或再加息一次;但经济未全面过热,通胀压力集中于局部领域,潜在通胀指标趋降,预计2027年无需进一步加息,货币政策将保持数据依赖和风险管理导向。
美股周一走势分化:WTI原油涨2.06%推动能源股领涨,埃克森美孚、雪佛龙均涨近2%;存储与光通信股大幅下挫,费城半导体指数跌近2.7%,美光、Ciena等重挫;Meta因发布新AI模型涨超3%,微软推出自研AI芯片Maia 300涨1.12%;晚间将迎来多家银行三季报及苹果新品发布会。
美国9月CPI数据将于10月14日公布,能源价格大幅上涨推高整体通胀,但核心CPI环比小幅回落至0.24%,主因无线通信服务涨价趋缓;该数据将关键影响美联储10月议息决策,市场普遍预期10月按兵不动,加息或推迟至12月。
AI算力中心因GPU功耗剧烈波动(毫秒级方波式跳变)导致电网难以响应,引发对高响应速度、分布式、高倍率储能电池的爆发性需求;全球订单激增数十倍,中国电池企业凭借全产业链能力与快速交付优势成为主要受益者。
文章探讨具身智能在长程任务中的实际落地能力,指出行业已从关注‘能否完成’转向重视‘效率与鲁棒性’,强调任务编排、环境应变、自主纠错和系统协同对商业化交付的关键作用,核心是平衡泛化能力与作业节拍,减少无效耗时与人工接管。
高盛前达拉斯联储主席Robert Kaplan指出,当前美国经济呈现显著分化:AI基建与国防支出强劲,但住房、汽车及小企业等利率敏感部门已明显承压;通胀更多源于供给冲击而非需求过热,传统加息逻辑效力减弱;美联储或仅需再加一次息至中性利率附近即暂停,市场过度定价后续紧缩,主因对新任主席政策反应函数及油价持续性的不确定性溢价。
谷歌完成9.2GWh储能试点,通过esVolta电站实现光伏绿电的小时级时间转移,提升数据中心24/7无碳能源匹配率;该项目首次实现存量绿电环境属性的精细化溯源与商业调度,不买断储能资产,开辟储能‘搬运时间属性’新价值路径,响应SBTi 2.0对大型企业小时级匹配率的强制披露要求。
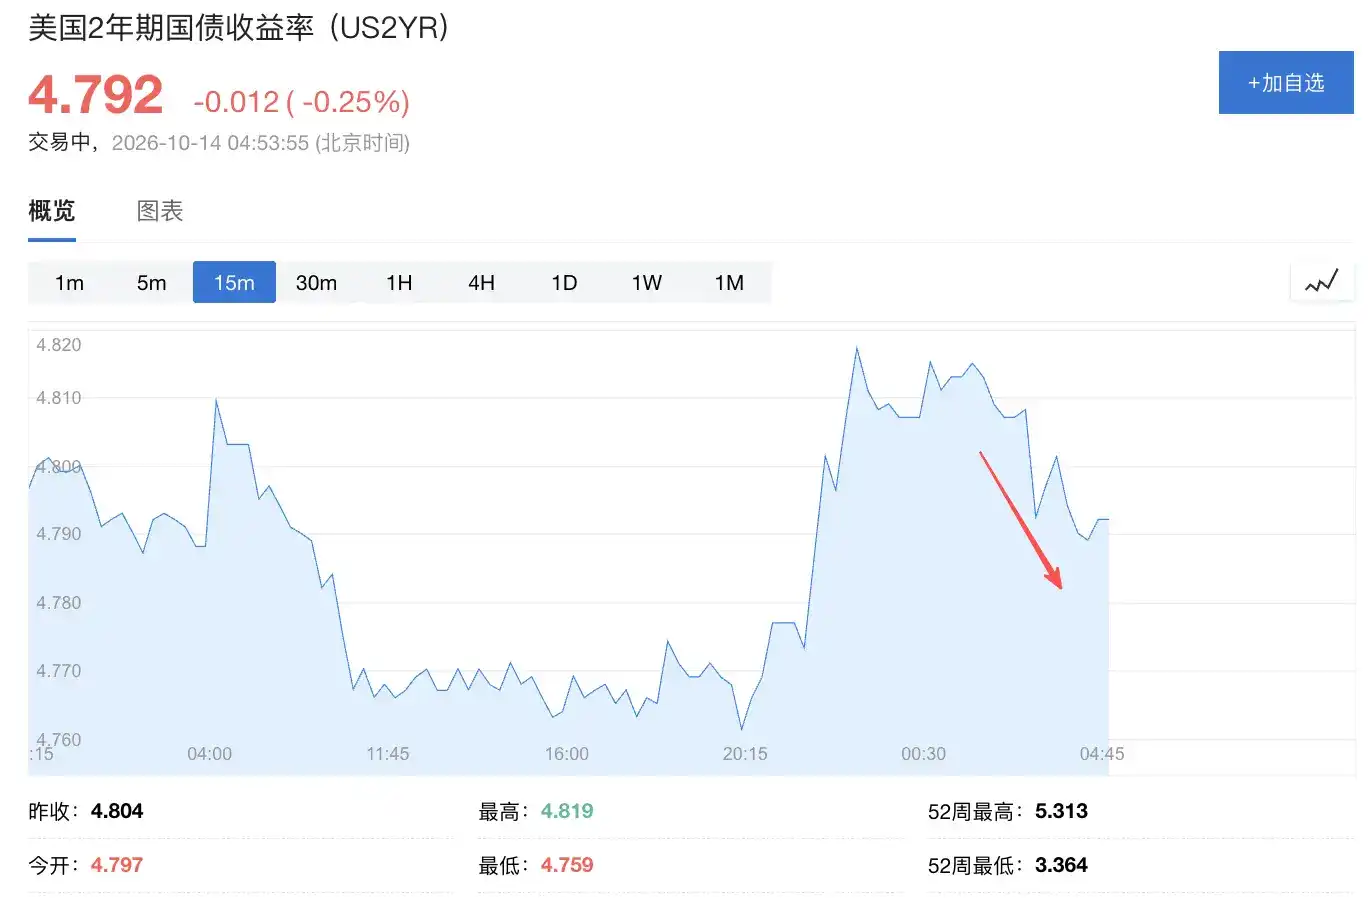
文章聚焦本周全球市场关键变量:中美经贸磋商聚焦AI与贸易投资,联大召开背景下美伊外交博弈影响能源与避险资产;美联储加息预期升温叠加万亿美元短债洪峰,美债收益率创多年新高;AI资本开支激增推升存储芯片、半导体设备及美股AI相关板块,纳斯达克100调仓与多项AI产业大会引发资金关注。
美联储如期加息25个基点,释放鹰派信号但强调经济韧性,明确通胀源于内生需求而非供给冲击,并以‘再调试’定性紧缩路径。市场短期承压,但盈利增速、资本开支、生产率提升和就业结构等四组数据验证增长叙事未变,科技与能源板块被视作中长期布局重点。
美联储9月加息25个基点,摩根士丹利认为此举标志潜在加息周期重启,但当前通胀主要源于能源价格、关税等供给侧因素及AI投资带来的结构性需求,传统利率工具效果受限;未来是否继续加息取决于通胀数据走势、PCE统计调整及能源价格变化,存在‘一次即止’的可能性。
千元新机正快速退出市场,主因AI服务器抢占存储芯片产能导致DRAM和NAND价格暴涨,使低价手机成本失控、利润为负;厂商被迫减产低价机型、转向套娃策略与隐性涨价,并推动中端市场向价格上移、金融分期和二手翻新三类形态演化,本质是行业在成本压力下的现金流保卫战。
传奇交易员Druckenmiller在闭门会议上批评美联储鸽派立场,称当前利率已具限制性且降息不再必要;警示AI行业存在盈利泡沫,已将相关持仓削减至六个月前的20%;同时做空欧元与英镑,但因美国AI领先优势而不敢做空美元。