扫描下载APP
其它方式登录
文章以乌镇峰会机器人演示为切入点,探讨具身智能机器人在真实仓储场景中的落地挑战,强调从展会动作到持续工序运行的关键在于稳定性、成本核算与系统协同;通过GXO与Agility Robotics的Digit机器人实际部署案例,分析试点验证、商业协议、扩点计划及单箱成本测算等核心问题。
存储芯片价格持续暴涨,推动手机、PC等终端涨价并抑制消费需求,导致出货量大幅下滑;中上游存储厂商如长鑫科技、兆易创新业绩暴增,而下游品牌承压;ODM龙头华勤技术、龙旗科技凭借AIoT、数据业务等第二增长曲线实现营收逆势增长,展现结构性韧性。
文章探讨存储行业在AI向物理世界延伸过程中的预测分歧:Counterpoint基于商业化路径线性外推人形机器人短期存储增量,而马斯克提出的‘原子级塑形’愿景则指向具身智能对物理世界模型的高保真实时建模,倒推远超当前范式的算力与存储需求;二者本质是不同时间尺度、不同前提假设下的叙事并存,产业正采取双线布局应对。
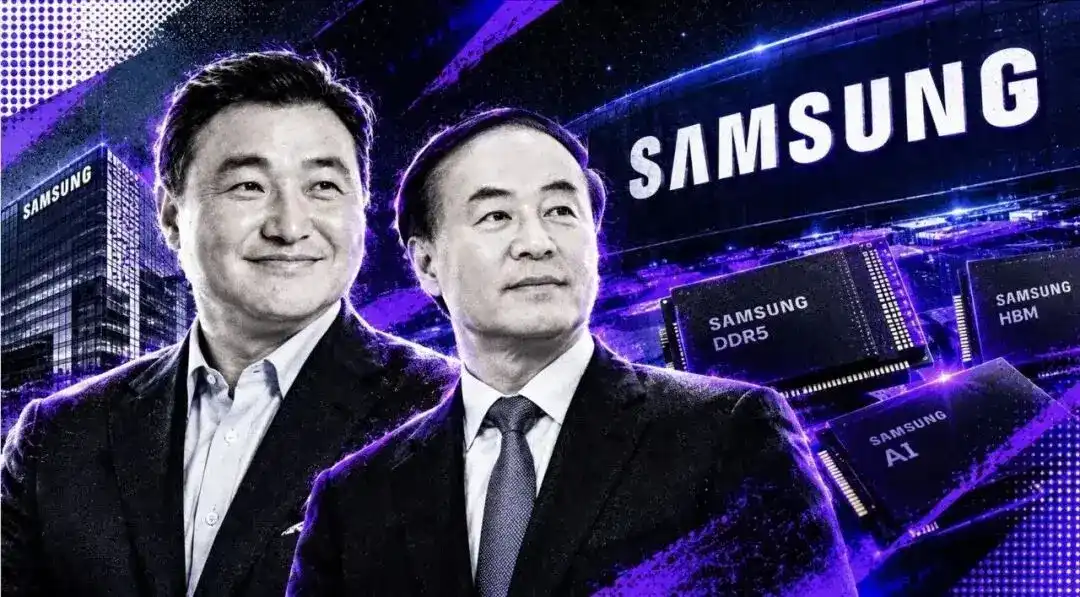
三星电子2026年第三季度财报显示营业利润达800.7亿美元,创历史纪录,主要受益于AI驱动的存储芯片需求激增,尤其是HBM4、服务器DRAM和SSD销售大幅增长;先进制程代工业务获2纳米订单并加速扩产,而手机、电视及家电业务仍承压于成本上升。
美联储10月加息预期从64%骤降至11%,市场转向押注暂停加息,但美国通胀仍高、就业与消费韧性未减,这一转向更多源于AI投资降温引发的资金从科技股转向美债,叠加油价上涨和中期选举带来的政策不确定性;后续GDP、核心PCE及就业成本数据将验证当前预期是否背离基本面。
AI资本开支竞赛已成不可逆趋势,四大云巨头2026年资本开支超7000亿美元,现金流持续为负;2027年存储产能通过长期协议锁定,违约罚金高昂;融资市场是否持续开放成为竞赛能否延续的唯一变量,电力瓶颈和海外扩张构成关键约束与缓冲。
高盛警告市场对美联储12月是否加息缺乏充分准备,美债收益率因AI交易逆转而回落,但AI资本开支带来的债券供给压力、能源价格冲击及通胀不确定性仍构成上行风险,股债相关性变化使长久期美债重获避险属性,政策路径高度不确定。
10月23日美股三大指数收跌,道指领跌1.23%,主因油价飙升至半年新高(布伦特116.72美元),地缘冲突加剧通胀与利率上行担忧;资金从金融、工业、消费板块撤离,转向能源股,埃克森美孚与雪佛龙创52周新高;美国运通因AI裁员3500人拖累股价;就业数据偏强削弱降息预期,10年期美债收益率升至4.988%。
美联储主席沃什称人工智能是其一生中最深远的经济变革,强调10月和12月议息会议至关重要;当前市场预期10月暂停加息、12月加息25个基点,美联储放弃前瞻指引,转向数据驱动决策;通胀压力持续,全球同步收紧货币政策,AI短期推升通胀、长期有望提升供给效率。
Filecoin 正加速向企业与 AI Agent 驱动的去中心化存储基础设施转型:推出以客户获取和留存为核心的新型奖励机制,代币释放期结束致日供应量下降约75%,并上线 Integral Spacetime、Fil One 等新产品,支持 S3 兼容存储、AI Agent 程序化购储及 IPFS 数据迁移,构建需求导向的闭环经济模型。
美国9月PPI同比上涨6.3%,创四年来最高,核心PPI升至5.0%,能源价格环比飙升10.8%成主要驱动,通胀压力从供给端向服务业及下游扩散,CPI-PPI剪刀差收窄加剧企业利润压力,强化美联储继续加息预期。
上海宣布到2028年推动8000台人形机器人进工厂,聚焦工业场景落地挑战,强调稳定性、标准化与真实工况适配。当前突破口在仓储物流‘搬箱子’等刚需环节,西门子、赛那德、蚂蚁灵波等企业通过数字孪生、具身智能方案推进POC验证,同时指出人形非唯一形态,需与传统自动化系统融合并遵循新国标。
Bitwise首席投资官以“选择你自己的冒险”为框架,分析AI发展、美联储政策等不同宏观情景对比特币的影响,指出无论AI带来超级丰裕、泡沫破裂还是温和增长,以及无论加息、降息或软着陆,长期来看各类路径均推动比特币走强,因其受益于货币超发、稀缺性溢价或持续的机构采用。
OnePoint BFG首席投资官警告债券市场低估通胀风险,指出PPI持续高于CPI约200个基点,反映企业端成本压力未被充分定价;同时分析经济与股市分化现象,强调AI基建带动相关产业链及间接受益板块(如航空、银行),并提示中国存储芯片企业对美光等巨头的竞争压力,以及房地产衰退和能源价格‘更高更久’的趋势。
美国9月CPI数据即将公布,整体通胀或环比涨0.6%、创五个月最大涨幅,主因能源价格上涨;核心CPI预计放缓至环比0.2%,成为判断通胀持续性及美联储10月是否加息的关键依据。官员对加息节奏分歧明显,市场对10月加息预期较低但12月概率升至88%。